

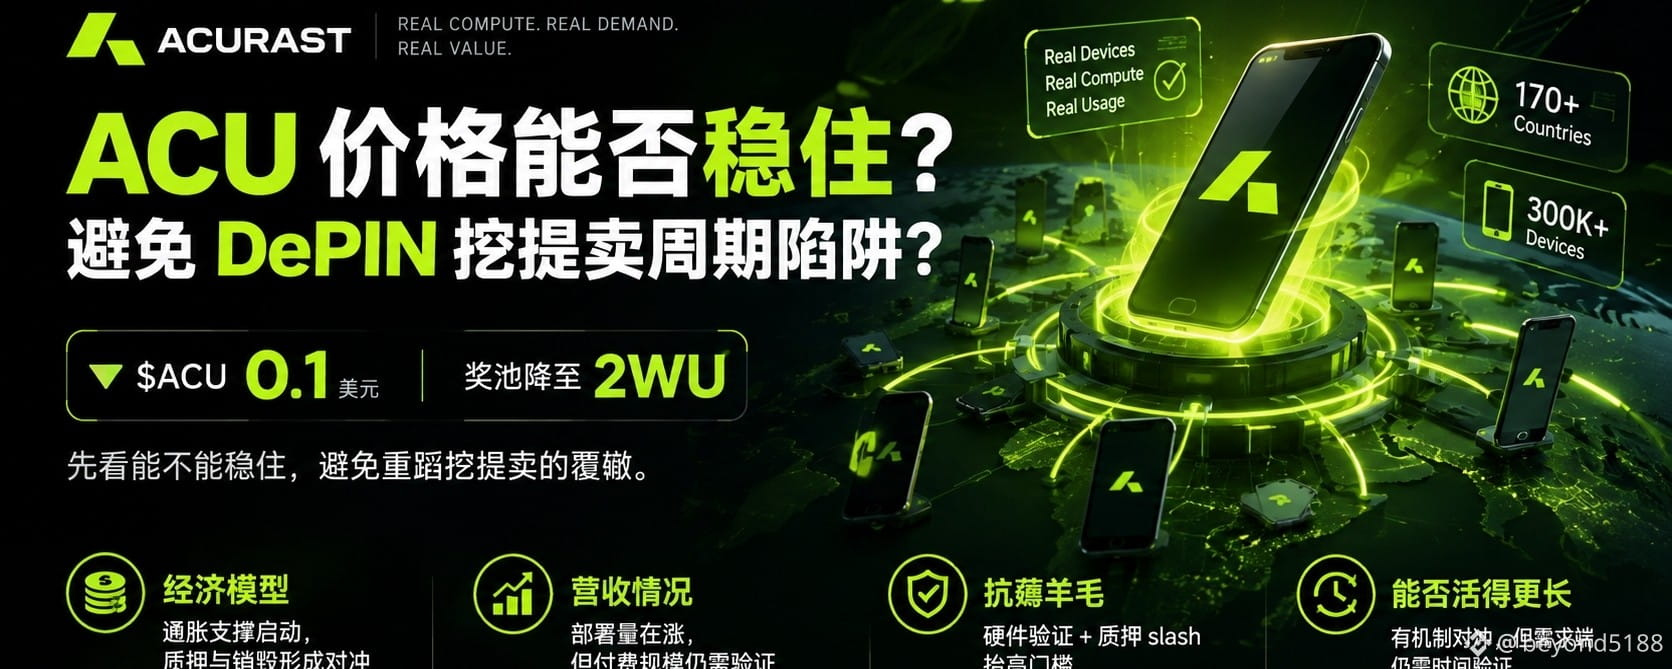
$ACU 价格一度跌破 0.1,奖池也降到 2WU,先看能不能稳住。
据说项目方正在争取上线更多区域交易所,会有韩所吗?希望有 Upbit。
DePIN 项目最怕挖提卖,一旦步入恶性循环,就很难回头。Acurast 能否避免,或者活得更久一些。
目前来看,有三点值得关注。
1.$ACU 经济模型是否合理?
2. Acurast 是否实现稳定营收?
3.如何避免被工作室或者科学家薅羊毛?
════════════════
经济模型 通胀支撑启动,质押与销毁形成对冲
Acurast 初始供应 10 亿枚 ACU,年度固定通胀 5%,治理可调整。通胀分配中,70% 进入 Staked Compute Pool,也就是质押算力池,10% 给基础 Benchmark 奖励,即 Compute Pool,15% 进金库,5% 给 Collators。
这是典型的通胀换参与设计,目的是在早期吸引手机节点和质押者。
质押机制是核心约束。处理器运营者需要承诺算力并质押 ACU。
另外,部署执行费用在处理器成功上报后会被销毁,从部署预算中扣除,形成直接的代币消耗。
从设计上看,这个模型比纯通胀挖矿更有约束力。长期冷却和 slash 能降低短期抛压,销毁则试图把真实使用转化为通缩压力。但它的合理性最终取决于销毁能否跟上或接近通胀。
目前公开信息里,销毁规模的透明追踪还不够充分,市场仍主要按解锁加通胀定价。如果付费部署的消耗持续放大,这个平衡会改善。如果消耗长期偏低,通胀和陆续解锁就会持续压制价格。
════════════════
营收情况 部署量在涨,但付费规模仍需验证
网络侧数据看起来不错。手机节点已超 30 万台,覆盖 170 多个国家,链上交易突破 10 亿,累计部署也从早期的十几万涨到 60 万以上。
官方多次强调部署是真实工作负载,包括 API、Webhook、机密计算,以及近期的 AI 推理,比如 Laya 模型在手机上运行。定价采用网络派生方式,而非节点自行报价,执行费被销毁,节点主要靠通胀奖励加忙碌加成 Busy Bonus 获益。
这些数字说明供给端和编排层在增长,也有部分真实用例,例如预言机相关合作。但部署数量不等于付费营收规模。链上交易中包含大量心跳、确认和上报,付费执行占比缺乏持续公开的拆分数据。
对 DePIN 来说,稳定营收的标志是开发者持续支付的计算费用能够形成可观的代币消耗,并逐步覆盖或对冲通胀。目前这个闭环还在形成中,网络活跃,但代币价格与使用量之间的传导还不够直接。
如果付费部署和销毁量持续上升,经济模型会更健康。如果主要靠激励维持节点,价格对解锁和抛压会更敏感。这是目前最需要关注的指标。
════════════════
抗薅羊毛 硬件验证加质押 slash 抬高门槛
DePIN 最怕的是工作室批量上设备或模拟器刷量。
Acurast 的主要防线是硬件层面的持续验证。依赖手机 TEE 和厂商 Attestation,比如 Android 的 Key Attestation、iOS 的 App Attest,确认设备真实、系统未篡改。团队还持续监控并移除伪造或被撤销的 Attestation,模拟器和脚本心跳难以长期存活。
社区里确实存在手机农场,从几十台到上百台的规模化运营。但这些农场仍需要真实设备、电力、网络和质押成本,门槛比纯脚本或模拟器高。完全杜绝工作室不现实,但机制把低成本无限复制的空间压得很小,更多是有成本的规模化供给,而不是无成本刷量。
════════════════
能否活得更长
挖提卖循环在 DePIN 里很常见,Acurast 不是免疫的。
它的优势在于,质押冷却拉长退出时间,slash 和销毁提供消耗与惩罚,硬件验证抬高刷量成本,以及部署量的持续增长为付费需求留出空间。
劣势也很明确,5% 通胀与逐步解锁仍在,付费销毁的规模和透明度还需要更多数据支撑,价格对供给端更敏感。
上更多交易所能改善流动性和触达,但无法替代真实使用。
对 Acurast 来说,能活更久的关键不是短期奖池或单次上所,而是付费部署的消耗能否逐渐与通胀和抛压形成更平衡的关系。
目前看,机制上有对冲设计,供给端有规模,但需求端的货币化还需要时间验证。持续跟踪销毁量、付费部署占比和解锁节奏,比盯着单日价格更有参考价值。#DePIN