

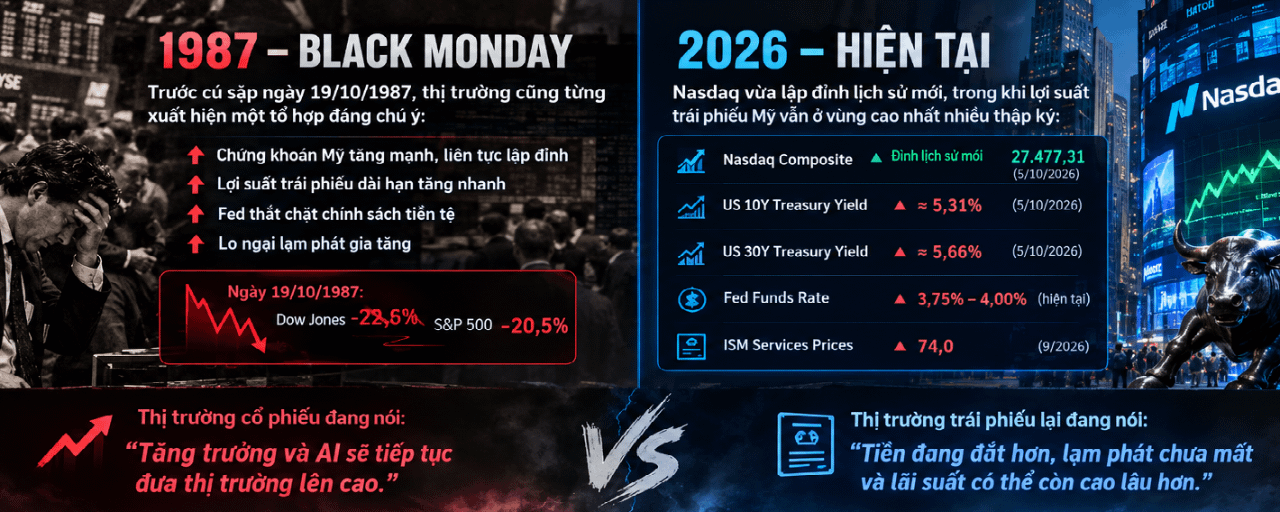

Năm 1987, trước cú sập Black Monday, thị trường chứng khoán Mỹ từng tăng mạnh trong khi lợi suất trái phiếu dài hạn cũng leo cao và chính sách tiền tệ trở nên thắt chặt hơn.
Còn hiện tại, Nasdaq vừa lập đỉnh lịch sử mới, trong khi lợi suất Treasury Mỹ tiếp tục ở vùng cao nhất nhiều thập kỷ:
US 10Y: khoảng 5,31%
US 30Y: khoảng 5,66%
Fed Funds Rate: 3,75%–4,00%
ISM Services Prices: 74,0
Điều đáng chú ý là lợi suất trái phiếu đang tăng trong khi cổ phiếu công nghệ vẫn liên tục lập đỉnh.
Thị trường cổ phiếu đang đặt cược mạnh vào tăng trưởng, AI và lợi nhuận doanh nghiệp.
Trong khi đó, thị trường trái phiếu lại đang phản ánh một câu chuyện khác:
Lạm phát có thể dai dẳng hơn và lãi suất có thể phải duy trì ở mức cao lâu hơn.
Năm 1987 cũng từng chứng kiến lợi suất trái phiếu dài hạn tăng mạnh trước Black Monday. Tài liệu của Fed cho thấy lợi suất trái phiếu 30 năm đã tăng đáng kể trong giai đoạn trước cú sập, trong khi Fed cũng thắt chặt chính sách.
Nhưng có một điểm rất quan trọng:
Lịch sử không lặp lại nguyên xi.
Black Monday năm 1987 không xảy ra chỉ vì lợi suất tăng. Khi đó còn có nhiều yếu tố khác như biến động tiền tệ, thâm hụt thương mại, thị trường phái sinh và cơ chế giao dịch khiến đà bán tháo khuếch đại rất mạnh. Ngày 19/10/1987, Dow Jones giảm 22,6%, mức giảm trong một ngày lớn nhất lịch sử của chỉ số.
Vì vậy, tôi không nói rằng một cú sập 20% sắp xảy ra.
Điều tôi đang nói là:
Hãy chú ý đến sự phân kỳ giữa cổ phiếu và trái phiếu.
Một bên đang nói:
“Tăng trưởng và AI sẽ tiếp tục đưa thị trường lên cao.”
Bên còn lại đang nói:
“Tiền đang đắt hơn, lạm phát chưa biến mất và lãi suất có thể còn cao lâu hơn.”
Hai thị trường đang kể hai câu chuyện khác nhau.
Và nếu sự chênh lệch này tiếp tục mở rộng, đó là lúc tôi sẽ bắt đầu giảm mức độ FOMO và quản trị rủi ro chặt hơn.