近期,国际市场暗流涌动。
虽然美元指数在表面上走强,但其背后隐藏的却是一场正在悄然升温的流动性紧缩风暴。
日元、瑞郎、英镑、欧元的交叉货币基差集体下跌,意味着外币兑换美元的成本正在飙升。
这一被忽视的信号,终于引起了市场的全面警觉:美国金融系统正在接受一场极限的压力测试,而暴风雨来临前的宁静,正被打破。
一、 贴现窗口救急:信用体系的红色警报
在所有的流动性指标中,最引人注目的莫过于美联储的“贴现窗口”再次变得繁忙起来。
贴现窗口,本质上是银行拿着抵押物向美联储借钱的短期融资渠道。
然而,这个渠道长期以来被华尔街视为“最后的选择”。因为这里的利率通常高于市场平均水平,银行宁愿在同业拆借市场支付更高的利息,也不愿来这里借钱,生怕背上“流动性危机”的污名。
因此,贴现窗口的忙碌,从来都不是一件好事。
它侧面说明私人市场已经出现了信任裂痕,部分银行在同业拆借中碰壁,被迫向美联储求助。
数据显示,截至9月30日,贴现窗口的信贷余额已飙升至87.3亿美元,较9月9日的58.3亿美元短短三周内暴涨了50%!
回顾历史,2022年美联储激进加息导致流动性枯竭,以及2023年3月美国中小银行危机爆发前夕,贴现窗口的信贷余额都曾出现过类似的激增。
特别是2023年3月8日危机爆发前两天,该余额仅为45.8亿,随后迅速翻倍。如今,这一数字再次站上87.3亿的高位,这绝非偶然,而是金融体系内部资金传导机制出现梗阻的明确信号。
二、 SOFR封顶“走廊”:私人市场利率已至极限
如果说贴现窗口的数据还带有“行政干预”的色彩,那么私人信贷市场的表现则更加市场化,也更加令人担忧。
SOFR(有担保隔夜融资利率)是美国金融机构间借贷的基准利率,也是衡量市场真实资金价格的最主流指标。
9月30日的数据显示,SOFR报3.90%,正好贴着美联储准备金利率的上限。
但这还不是最可怕的。从数据的分布来看,75分位利率已达3.96%,99分位利率更是达到了3.99%。
这意味着,市场上绝大多数机构的借贷成本都已经无限逼近美联储设定的4.00%利率走廊上限,距离天花板仅差1个基点。
这是一个极其危险的临界点。
一旦私人市场的利率突破4.00%,机构将毫不犹豫地抛弃昂贵的私人拆借,直接冲向美联储的贴现窗口。
这将导致美联储精心构建的利率走廊失效,整个金融体系的定价机制将面临紊乱。
SOFR逼近上限,说明私人市场已经“无钱可借”,流动性处于极度紧张状态。
三、 流动性枯竭下的资产价格异化
当市场上流通的资金余量不断被抽干,全社会的融资成本被短端和长期利率双双推高,资产价格的逻辑也将发生扭曲。
一个典型的反常现象是:在非农数据对黄金有利的情况下,黄金竟然遭到了抛售。
这种现象只能用“流动性危机”来解释。
在资金面极度紧张时,投资者为了获取现金以满足保证金要求或应对赎回,往往会被迫抛售手中的任何流动性资产,哪怕是黄金这种传统的避险资产。
在“现金为王”的极端环境下,资产的公允价值让位于变现能力。
四、 结语:手握现金,静待风平浪静
综合以上信号——交叉货币基差下跌、贴现窗口信贷余额激增、SOFR逼近利率上限——一幅清晰的画面展现在我们面前:美元流动性正在迅速收紧,美国金融系统正游走在悬崖边缘。
历史上的每一次重大金融危机前夕,都伴随着类似的市场失灵和流动性冻结。
虽然目前还不知道这根稻草何时落下,但风暴的气息已经扑面而来。
对于投资者而言,当下或许不是激进梭哈的时候。在资产价格可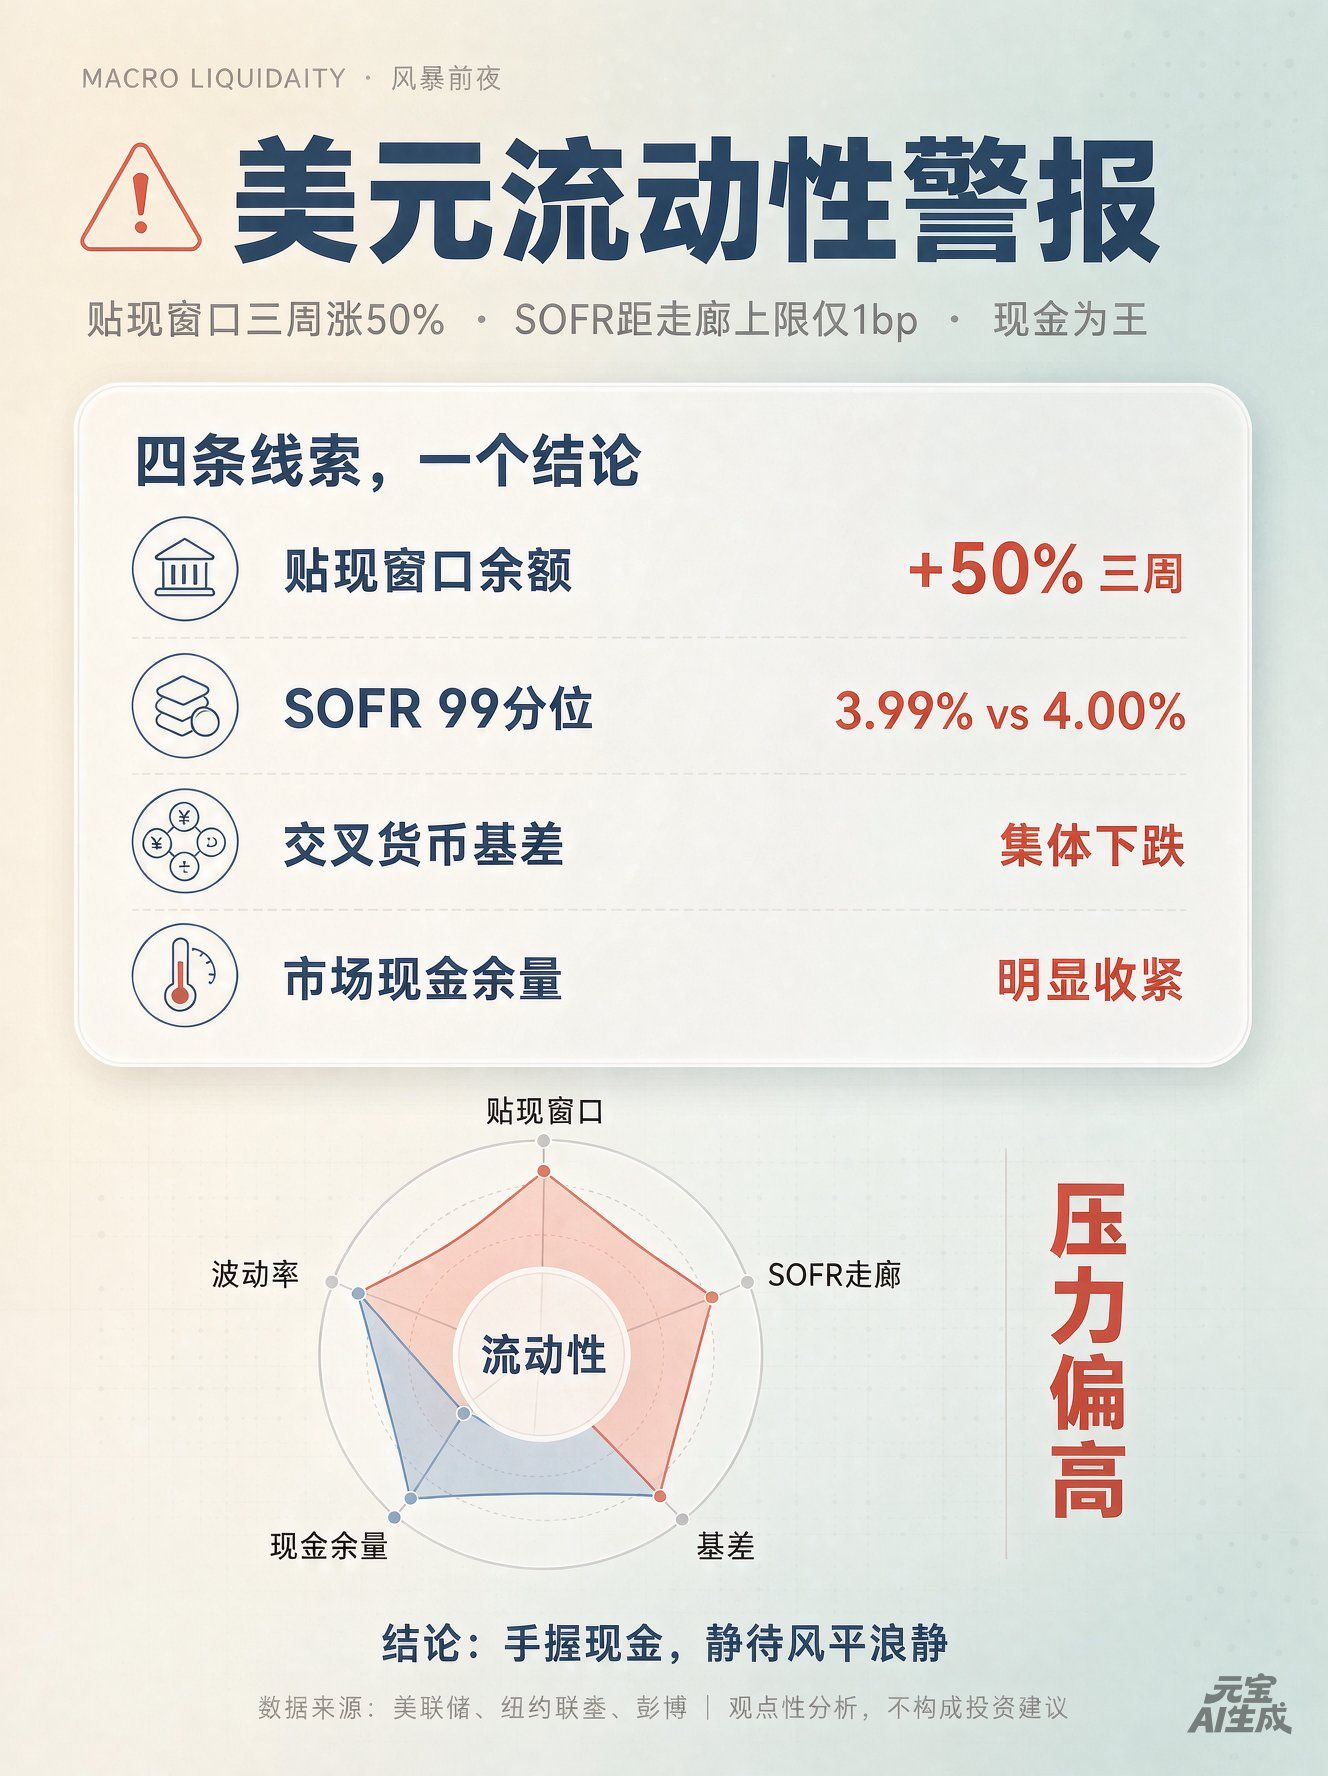 能面临重估、市场波动率急剧上升的当下,保持充足的现金储备,确保流动性安全,或许是穿越这场风暴最稳健的策略。 让我们静待市场的进一步演化。