

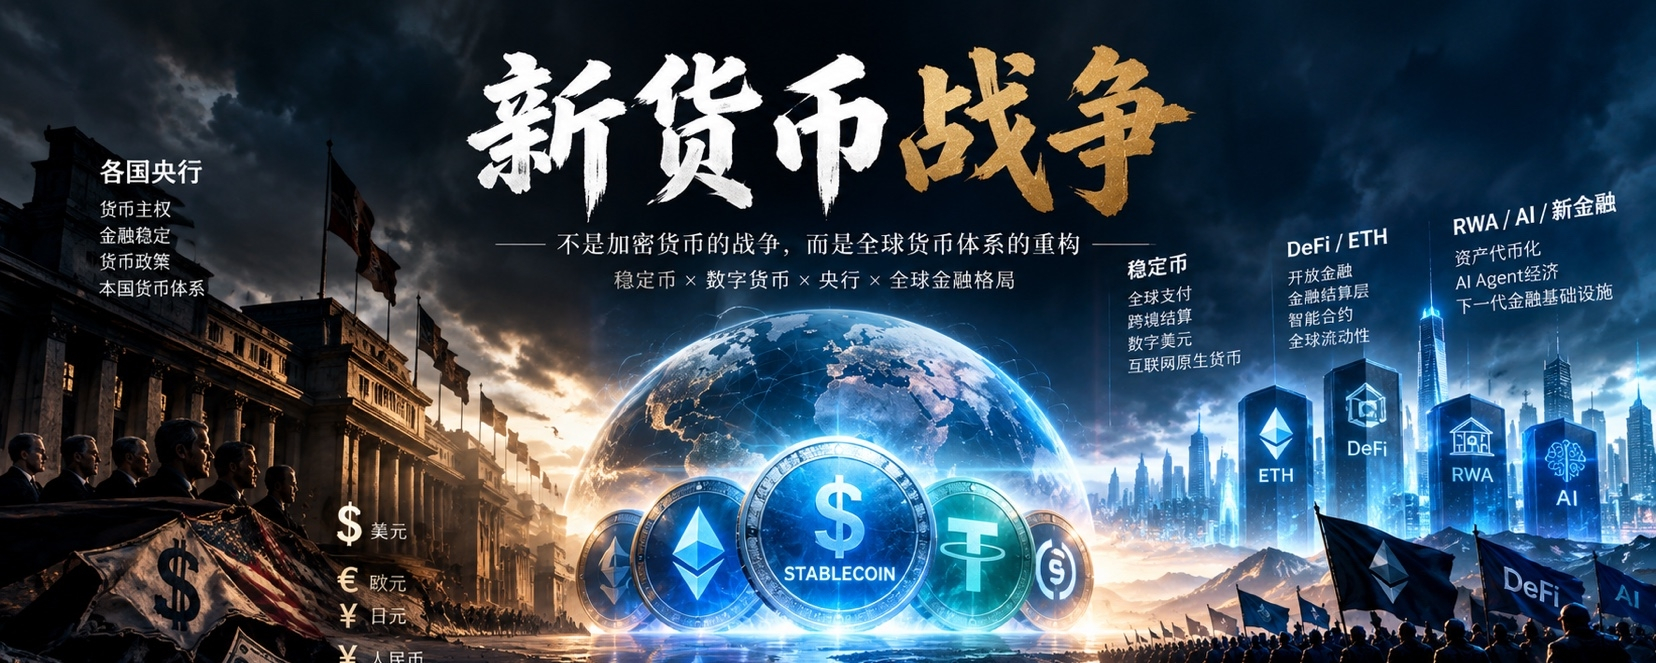
过去几年,稳定币一直被很多传统金融机构视为一个相对边缘的加密市场产品。但现在,这种态度正在发生变化。
一个非常有意思的趋势是:
全球央行正在从“观察稳定币”,逐渐转向“防止稳定币改变本国货币体系”。
这不是因为稳定币突然变得危险了。恰恰相反,是因为稳定币开始变得太有用了。
一、稳定币真正可怕的地方,从来不是市值
稳定币最重要的事情,并不是自己能够达到多少亿美元、多少万亿美元市值。
真正重要的是:它可能成为全球数字经济的美元结算层。
过去一个阿根廷人、土耳其人、巴西人或者其他新兴市场国家居民想持有美元,需要银行账户、外汇市场、跨境支付系统。
而稳定币把这个过程变得极其简单:
互联网 + 钱包 + 稳定币。
甚至不再需要传统意义上的银行体系。
这意味着,美元第一次拥有了一个非常特殊的东西:
一个可以通过互联网直接进入全球居民钱包的私人数字载体。
BIS在2026年的研究中指出,目前约98%的稳定币价值以美元计价,并认为稳定币可能进一步强化现有国际货币层级;在部分新兴市场,它甚至可能形成“数字美元化”。这才是问题的核心。
二、以前是美元化,现在可能是“数字美元化”
传统美元化是:
居民把本国货币换成美元。
数字美元化则可能变成:
居民直接把工资、储蓄、支付、跨境交易逐渐迁移到美元稳定币。
两者最大的区别在于:
后者的迁移成本低得多。
以前美元化需要银行体系。
未来数字美元化可能只需要一个钱包。
这对于货币信用比较弱的国家尤其重要。
因为居民最终并不关心“法定货币”这个概念本身。
他们真正关心的是:
这个东西能不能保存购买力?
能不能交易?
能不能跨境?
能不能快速结算?
如果答案是美元稳定币更好,那么市场自然会做出选择。
BIS 2026年的研究发现,稳定币流入与传统存款美元化具有相似的宏观驱动因素,而且稳定币资金流动对外汇和资本管制的敏感程度可能低于传统银行存款美元化。
这意味着:稳定币可能成为历史上第一次大规模、低摩擦的数字美元化工具。
三、所以央行真正担心的不是Tether和Circle
而是自己的货币体系。一个国家的央行之所以拥有货币政策能力,是因为本国货币存在于:
银行存款、支付系统、信贷体系、金融市场和居民资产负债表中。
但如果越来越多的人开始使用美元稳定币:
银行存款可能被稳定币替代;
本国支付体系可能被美元稳定币替代;
本国货币可能逐渐失去储值功能;
甚至本国货币最终只剩下“缴税时必须使用”。
这时候央行最核心的能力——
货币政策传导能力,就会受到影响。
瑞士央行近期已经公开表达了类似担忧:如果大量资金从商业银行存款迁移到稳定币,银行放贷能力和央行利率政策向实体经济传导的机制都可能受到影响。
BIS也明确指出,如果稳定币成为主要甚至唯一的结算资产,大规模资金从银行存款迁移出去可能影响银行信贷和货币政策传导。所以事情开始变得非常有意思。
四、美国却在做另外一件事情
美国正在积极推动美元稳定币的监管体系。
这看起来非常矛盾。
为什么其他国家担心美元稳定币侵蚀自己的货币主权,而美国反而愿意推动?
因为对于美国而言:
美元稳定币不是美元的竞争者,而可能是美元的新出口渠道。
过去美元通过:
银行体系、SWIFT、美元债券、国际贸易、金融市场进入世界。
未来美元还可以通过:
稳定币 + 区块链 + 钱包 + DeFi + 全球支付网络
进入世界。
这实际上可能是美元国际化的一种新基础设施。
ECB主席拉加德在2026年公开讨论稳定币时就指出,美元稳定币的扩张可能进一步强化美元国际地位,并导致数字美元化;她同时提到,美国的稳定币政策已经被明确与美元全球主导地位以及美国国债需求联系起来。
这就是我认为未来十年非常值得关注的一条主线:
美国可能不是在把美元搬到区块链上,而是在把美元变成互联网原生货币。
五、所以全球央行真正面对的是一个新的货币竞争
过去的竞争是:
美元 vs 欧元
美元 vs 日元
美元 vs 人民币
未来可能变成:
美元稳定币
vs
欧元稳定币
vs
本国数字货币
vs
代币化银行存款
vs
央行数字货币
这已经不是简单的“加密行业监管”。
而是:
下一代货币体系应该由谁控制。
欧洲已经非常清楚这一点。ECB公开警告,如果美元稳定币持续占据主导地位,可能进一步强化美元在代币化金融中的地位,并削弱欧元在未来数字金融体系中的作用。
所以未来我们可能看到越来越多国家开始发展:
本币稳定币;
代币化存款;
央行数字货币;
实时支付系统;
本币跨境结算网络。
表面上看,这是各国在发展自己的数字金融基础设施。
底层其实是在做同一件事情:抵抗美元稳定币带来的货币替代。
六、但这里有一个非常有意思的悖论
全球央行可能想限制美元稳定币。
但市场可能反而希望它越来越普及。
因为稳定币解决的是真实需求:
跨境支付、全球结算、数字资产交易、DeFi、RWA、AI Agent支付以及互联网原生商业。
这也是为什么我一直认为:
稳定币不是加密市场的一个赛道。
稳定币更像是整个加密经济的“现金层”。
未来AI Agent购买API、算力、数据;
企业进行全球结算;
DeFi进行金融交易;
RWA进行资产发行;
跨境电商进行支付;
甚至人与人之间进行全球小额支付。
最终都可能需要一个互联网原生的结算资产。
而稳定币恰好解决了这个问题。
七、这也是我为什么一直看好ETH和DeFi的底层原因
如果未来稳定币从今天的数千亿美元继续增长到数万亿美元甚至更高,那么真正值得观察的就不是:
“哪个Meme会涨十倍。”
而是:
谁在承载这些钱?
谁负责结算?
谁负责交易?
谁负责借贷?
谁负责资产发行?
谁负责风险定价?
谁负责跨境流动?
谁负责AI Agent之间的经济活动?
这才是下一轮金融基础设施真正的竞争。
所以我一直把加密市场分成几层:
第一层:
ETH / Stablecoin / DeFi / Perp DEX
第二层:
RWA / Tokenization / RWA Perp / Payments
第三层:
AI Agent / Prediction Market / Onchain Data
第四层:
新的L1/L2 / AI Token / Meme
越往上,叙事越容易变化。
越往下,越接近金融基础设施。
八、未来十年真正值得观察的,不是“稳定币会不会成功”
这个问题其实已经逐渐没有那么重要了。
真正的问题是:
稳定币最终会有多大。
如果全球稳定币规模只是几千亿美元,那么它仍然主要属于加密金融。
如果达到3万亿美元、5万亿美元甚至更高,那么它就不再是加密行业的问题。
它会成为全球货币体系的一部分。
而一旦稳定币进入这个规模:
央行不能不管。
商业银行不能不管。
财政部门不能不管。
证券市场不能不管。
跨境支付体系不能不管。
甚至AI经济也不能不管。
因为到那个时候:
稳定币已经不是Crypto的一个应用,而是互联网经济的一层金融基础设施。
九、这也解释了我以前一直说的“十年之约”
我真正想看的,从来不是下一轮牛市哪个币涨十倍。
而是:
当全球稳定币突破3万亿美元以后,加密世界究竟会出现多少真正能够达到数千亿美元甚至更高市值的协议?
因为那个时候,我们才能真正知道:
今天这些所谓的“Crypto基础设施”,到底哪些只是牛市叙事,哪些真的成为了全球金融体系的一部分。
可能十年以后回头看:
Bitcoin承担的是数字黄金;
Stablecoin承担的是数字美元;
Ethereum承担的是全球数字金融的结算与执行层;
DeFi承担的是开放金融;
RWA承担的是现实资产进入链上的桥梁;
AI Agent则开始使用这些金融基础设施进行自主经济活动。
如果这条路线成立,那么今天很多人看到的其实只是一个“币圈”。
但从更长周期来看:它可能只是下一代全球金融基础设施正在形成的早期阶段。
而全球央行现在开始警惕稳定币,恰恰说明了一件事情:这个东西已经从边缘走到了主权货币体系的门口。