

过去24小时,全球金融市场在经历一周剧烈震荡后,重新进入再定价阶段。
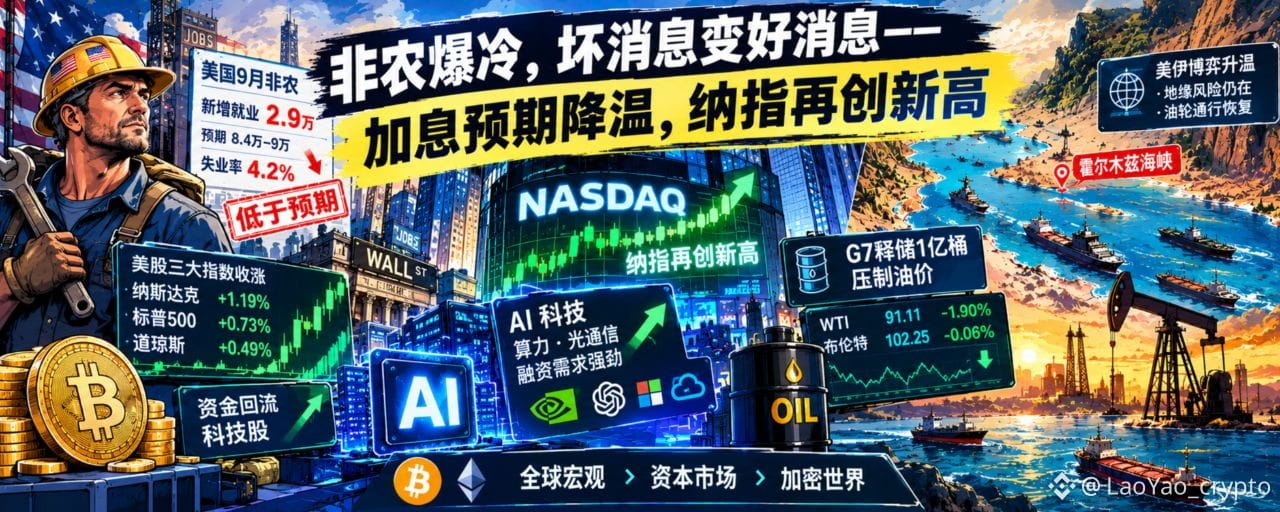
市场最大的变量,是美国9月非农就业数据大幅低于预期。
9月非农仅增加约2.9万人,明显低于市场预期,失业率升至4.2%,同时前两个月就业数据被进一步下修。
就业市场明显降温,使市场迅速下调美联储10月进一步加息的预期。
坏就业数据 → 加息预期下降 → 美债收益率回落 → 科技股估值修复 → 风险资产反弹。
——纳斯达克盘中再创历史新高。
与此同时,G7释放战略石油储备的消息压低原油价格;但美伊关系重新升温,又限制了油价的下行空间。
资本市场正在同时交易三条主线:
美国就业降温、全球能源风险、中长期高利率。
🧱 地缘博弈:
① 美伊关系再度升温,能源风险重新抬头
伊朗表示,如果制裁得到放松,可以允许核查人员进入。
与此同时,美国计划向中东增派第三航母打击群及最多约1万名兵力;
据报道,川普考虑在美国中期选举之后恢复对伊朗的空袭。
沙特方面则在筹划针对也门胡塞武装的军事行动,以缓解红海航运压力。
霍尔木兹海峡油轮通行正在恢复,但中东能源供应链的地缘风险并没有消失。
油价正在面临两个方向的拉扯:
一边是G7释储压低供应紧张预期;
另一边是中东局势继续提供风险溢价。
② G7释放1亿桶战略储备,试图压低能源价格
G7国家宣布向市场投放最多约1亿桶原油及柴油战略储备,以缓解中东局势升级以及俄罗斯能源设施受损造成的供应紧张。
川普也证实,目前不会实施石油出口禁令。
消息公布后,油价一度明显下挫,布伦特原油短暂跌破100美元。
但市场随后开始重新评估实际释放规模、落地节奏以及中东风险,油价跌幅随之收窄。
释储能够缓解短期供应压力,却未必能够消除地缘风险溢价。
③ 非农爆冷:坏消息为什么成为好消息?
美国9月非农就业仅增加约2.9万人,远低于市场预期的约8.4万—9万人。
失业率升至4.2%,7—8月就业数据同时被下修。
市场因此迅速降低美联储10月再次加息的预期。
资本市场随之反应:
美债收益率冲高回落 → 科技股估值修复 → 美股主要指数走高。
💹 资本映射:市场重新计算“利率上限”
非农爆冷之后,市场交易的已经不只是“就业好不好”,而是:
美国经济究竟还能不能承受5%以上的长期融资成本?
就业越弱,美联储继续收紧货币政策的空间越小。
市场并不是希望美国经济衰退,
而是在当前阶段,资本更担心的是——
通胀重新抬头,迫使美联储继续维持甚至提高高利率。
所以,只要就业降温尚未演变成经济失速,市场就可能把它理解成:
“坏消息中的好消息。”
📊 债市:长端利率仍处高位
10年期美债:5.24%;
30年期美债: 5.62%;
2年期美债:4.72%;
日本10年期国债:3.05% ;
美债从24年高位回落,日本国债则继续贴近约30年高位。
非农数据公布后,美债收益率出现回落,但长端收益率依然处于高位。
这意味着:
市场降低了短期加息预期,却没有真正摆脱“高利率时代”。
尤其是30年期美债仍处于极高水平。
真正值得关注的,不是一次非农数据能否改变市场,而是:
美国经济能否长期承受如此高的融资成本。
📈 美股:AI重新获得估值支撑
纳斯达克:+1.19%
标普500:+0.73%
道琼斯:+0.49%
非农降温之后,美债收益率回落,为高估值科技股提供了新的喘息空间。
AI算力、光通信等板块走强,纳指盘中再创历史新高。
本质上,市场交易的依然是:
利率下降预期 → 折现率下降 → AI成长资产估值重新获得支撑。
但这并不意味着AI资产的融资风险已经消失。
真正决定下一阶段AI行情的,依然是:
AI盈利能否最终覆盖不断上升的资本开支与融资成本。
🛢️ 原油:G7释储与中东风险正面碰撞
WTI:91.11 美元 / 桶,-1.90%
布伦特:102.25 美元 / 桶,-0.06%
G7释储消息公布后,油价一度明显下挫。
但随着市场重新评估释储规模与执行节奏,以及美伊、红海等地缘风险继续存在,油价跌幅明显收窄。
所以目前的原油市场,实际上是:
供应释放压低油价 VS 地缘冲突抬高风险溢价。
谁占上风,将直接影响下一阶段全球通胀预期。
🥇 贵金属 / 外汇:市场开始重新寻找平衡
贵金属本周整体出现明显回调,今日继续小幅走弱。
美元回落,日元获得短暂喘息。
非农数据虽然降低了进一步加息的预期,但市场并没有因此认为美国已经进入持续宽松周期。
换句话说:
单月就业数据改变了短期预期,
却还不足以改变“高利率”的大环境。
🤖 AI:安全与监管正在成为另一条暗线
OpenAI近期解雇多名涉及内部安全与模型评估合规问题的研究人员。
与此同时,美国监管机构也在关注OpenAI、Anthropic等公司的AI安全、竞争及合规问题。
这意味着AI产业正在进入一个新的阶段:
从“模型能力竞赛”,逐渐进入“能力 + 安全 + 监管 + 商业化”的综合竞争。
AI行情真正进入下一阶段之后,市场关注的也不会再只是模型参数和算力规模,而是:
谁能够把AI能力转化为可持续的商业现金流。
💸 Web3 综述:资金向龙头集中
过去24小时,加密市场高位震荡、缩量整固。非农数据推动BTC短线冲高,利好兑现后资金止盈回落。市场呈现"龙头抗跌、小币走弱"的结构,流动性并未全面回暖。
总市值: 约2.94万亿美元;24H成交量: 约1,070亿美元
$BTC : 约86.8K,最高触及87,229;市占率59.88%,小幅抬升
$ETH : 约2,760美元,跟涨但力度弱于BTC。资金偏好BTC的宏观对冲属性,ETH短期缺乏催化
BTC表现仍明显强于ETH,背后的逻辑并不复杂:
在宏观不确定性较高的阶段,资金更倾向于配置具有较强流动性和宏观交易属性的龙头资产。
宏观预期修复 → BTC受益
流动性尚未全面回暖 → 山寨币承压。
🧘 币圈心学:市场为什么喜欢“坏消息”?
为什么美国就业数据越差,市场反而越开心?
因为资本市场从来不是简单地对“好消息”上涨、对“坏消息”下跌。
市场真正交易的是:这个消息,会不会改变未来的资金价格?
就业是美国经济最直接的观察窗口。
如果就业降温意味着经济正在失速,那当然是坏消息。
但如果就业只是从过热状态回归正常,那么它反而意味着:
美联储没有继续加息的必要。
就业降温:
→ 加息预期下降
→ 美债收益率回落
→ 资本成本下降
→ 风险资产估值修复。
这就是金融市场经典的:“坏消息就是好消息。”
但这里还有更深的一层:
-G7释放战略储备压低能源价格;
-美伊关系又重新抬高地缘风险;
-能源价格决定通胀预期;
-通胀预期决定美联储政策;
-美联储政策决定全球资本成本;
-资本成本最终决定资产估值。
所以真正值得关注的是一条资本传导链:
地缘决定能源风险溢价
↓
能源决定通胀预期
↓
通胀决定利率
↓
利率决定资本成本
↓
资本成本最终决定资产估值
而BTC,依然处在这条全球资本传导链的末端。
⚠️ 以上为个人观点,仅用于市场观察与交流。
地缘局势变化较快,请注意仓位与杠杆风险,不构成投资建议。
📌 LaoYao(@LaoYao_crypto )
以心学观资本,以周期辨趋势;
在不确定中寻找确定,在波动中锚定价值。