
没有参与Polymarket,但是在Predict上关于Polymarket的事件亏了10000U。
Polymarket 估值一路涨,为什么买它的故事仍然可能亏钱?
Polymarket ,2024 年一轮估值约 3.5 亿美元,2025 年一轮约 12 亿美元。
后来 ICE 入股,对应约 80 亿美元投前估值;
2026 年春季融资估值,据媒体报道接近 150 亿美元。
9 月市场又传出约 210 亿美元的新融资估值
花 1.12 亿美元收购持牌交易所 QCEX,进入美国受监管市场;
ICE 除了投资,还计划向机构分发 Polymarket 的预测数据。
DeFiLlama 显示,最近 30 天 Polygon 链上交易量约 22.1 亿美元,美国链下业务约 22.52 亿美元;链上锁仓约 3.61 亿美元。
问题出在交易这一端:大家买到的根本不是同一张票。
PPOLY 认购价 15.5 美元,我查价时约 17.05 美元,另一边,Aster 的 POLYMARKET/USD1 永续合约约 21.58 USD1,比 pPOLY 高约 26.6%。
一个是第三方发行的间接敞口代币,一个是永续合约,价差摆在那里,也不能把它当成无风险搬砖。
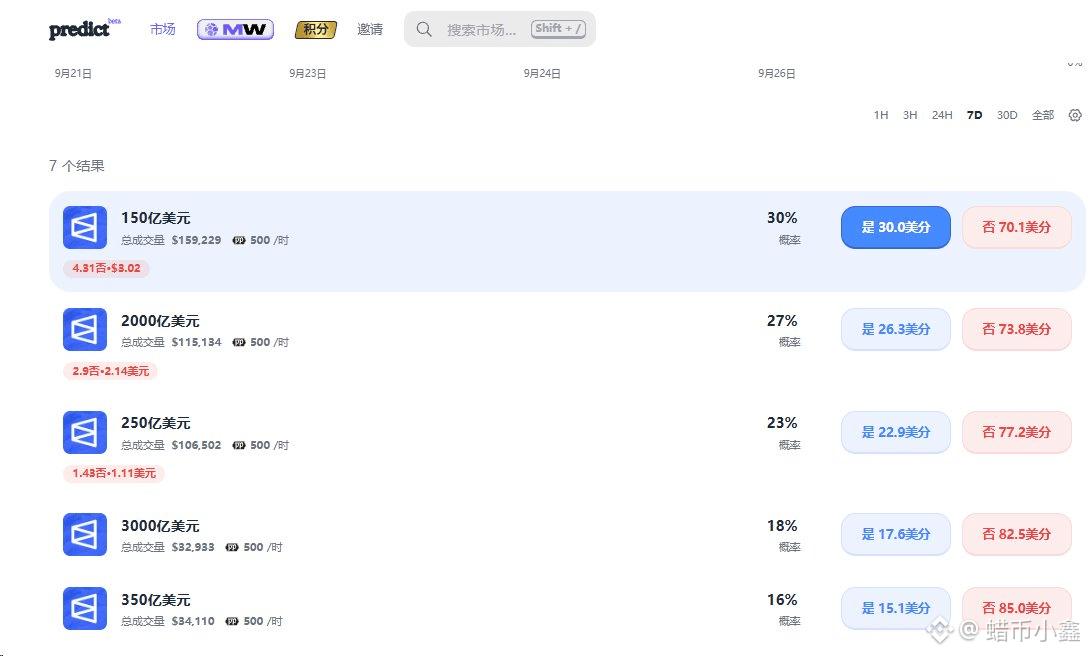
再看Predict的数据:
IPO 首日收盘市值超过 150 亿、200 亿、250 亿美元,“是”的价格分别约 30%、27%、23%。
它赌的不只是估值,还赌 Polymarket 能否在 2027 年底前 IPO;到期没上市,各档都判“NO”。
所以私募市场谈到 210 亿美元,不等于买“超过 200 亿”就稳赚。
Polymarket的故事已经从链上竞猜,走到了美国市场、机构数据和可能的 IPO。
但是对于空投的,二级参与的,已经被伤透了。
在中文区,没有一个人说Polymarket好,希望Predict借助币安钱包入口,把Polymarket钉在耻辱柱上。