作为一家真正在太空探索前沿稳扎稳打的企业,Rocket Lab不仅停留在概念和PPT阶段,而是通过实际行动赢得了市场的长期关注。我在此前的会员群交流中也曾着重提到,相较于SpaceX,这家公司目前的体量与估值都显得更为袖珍。尽管从绝对数字来看现在的估值并不算低,但其未来依然具备相当广阔的成长与价值重估余地。
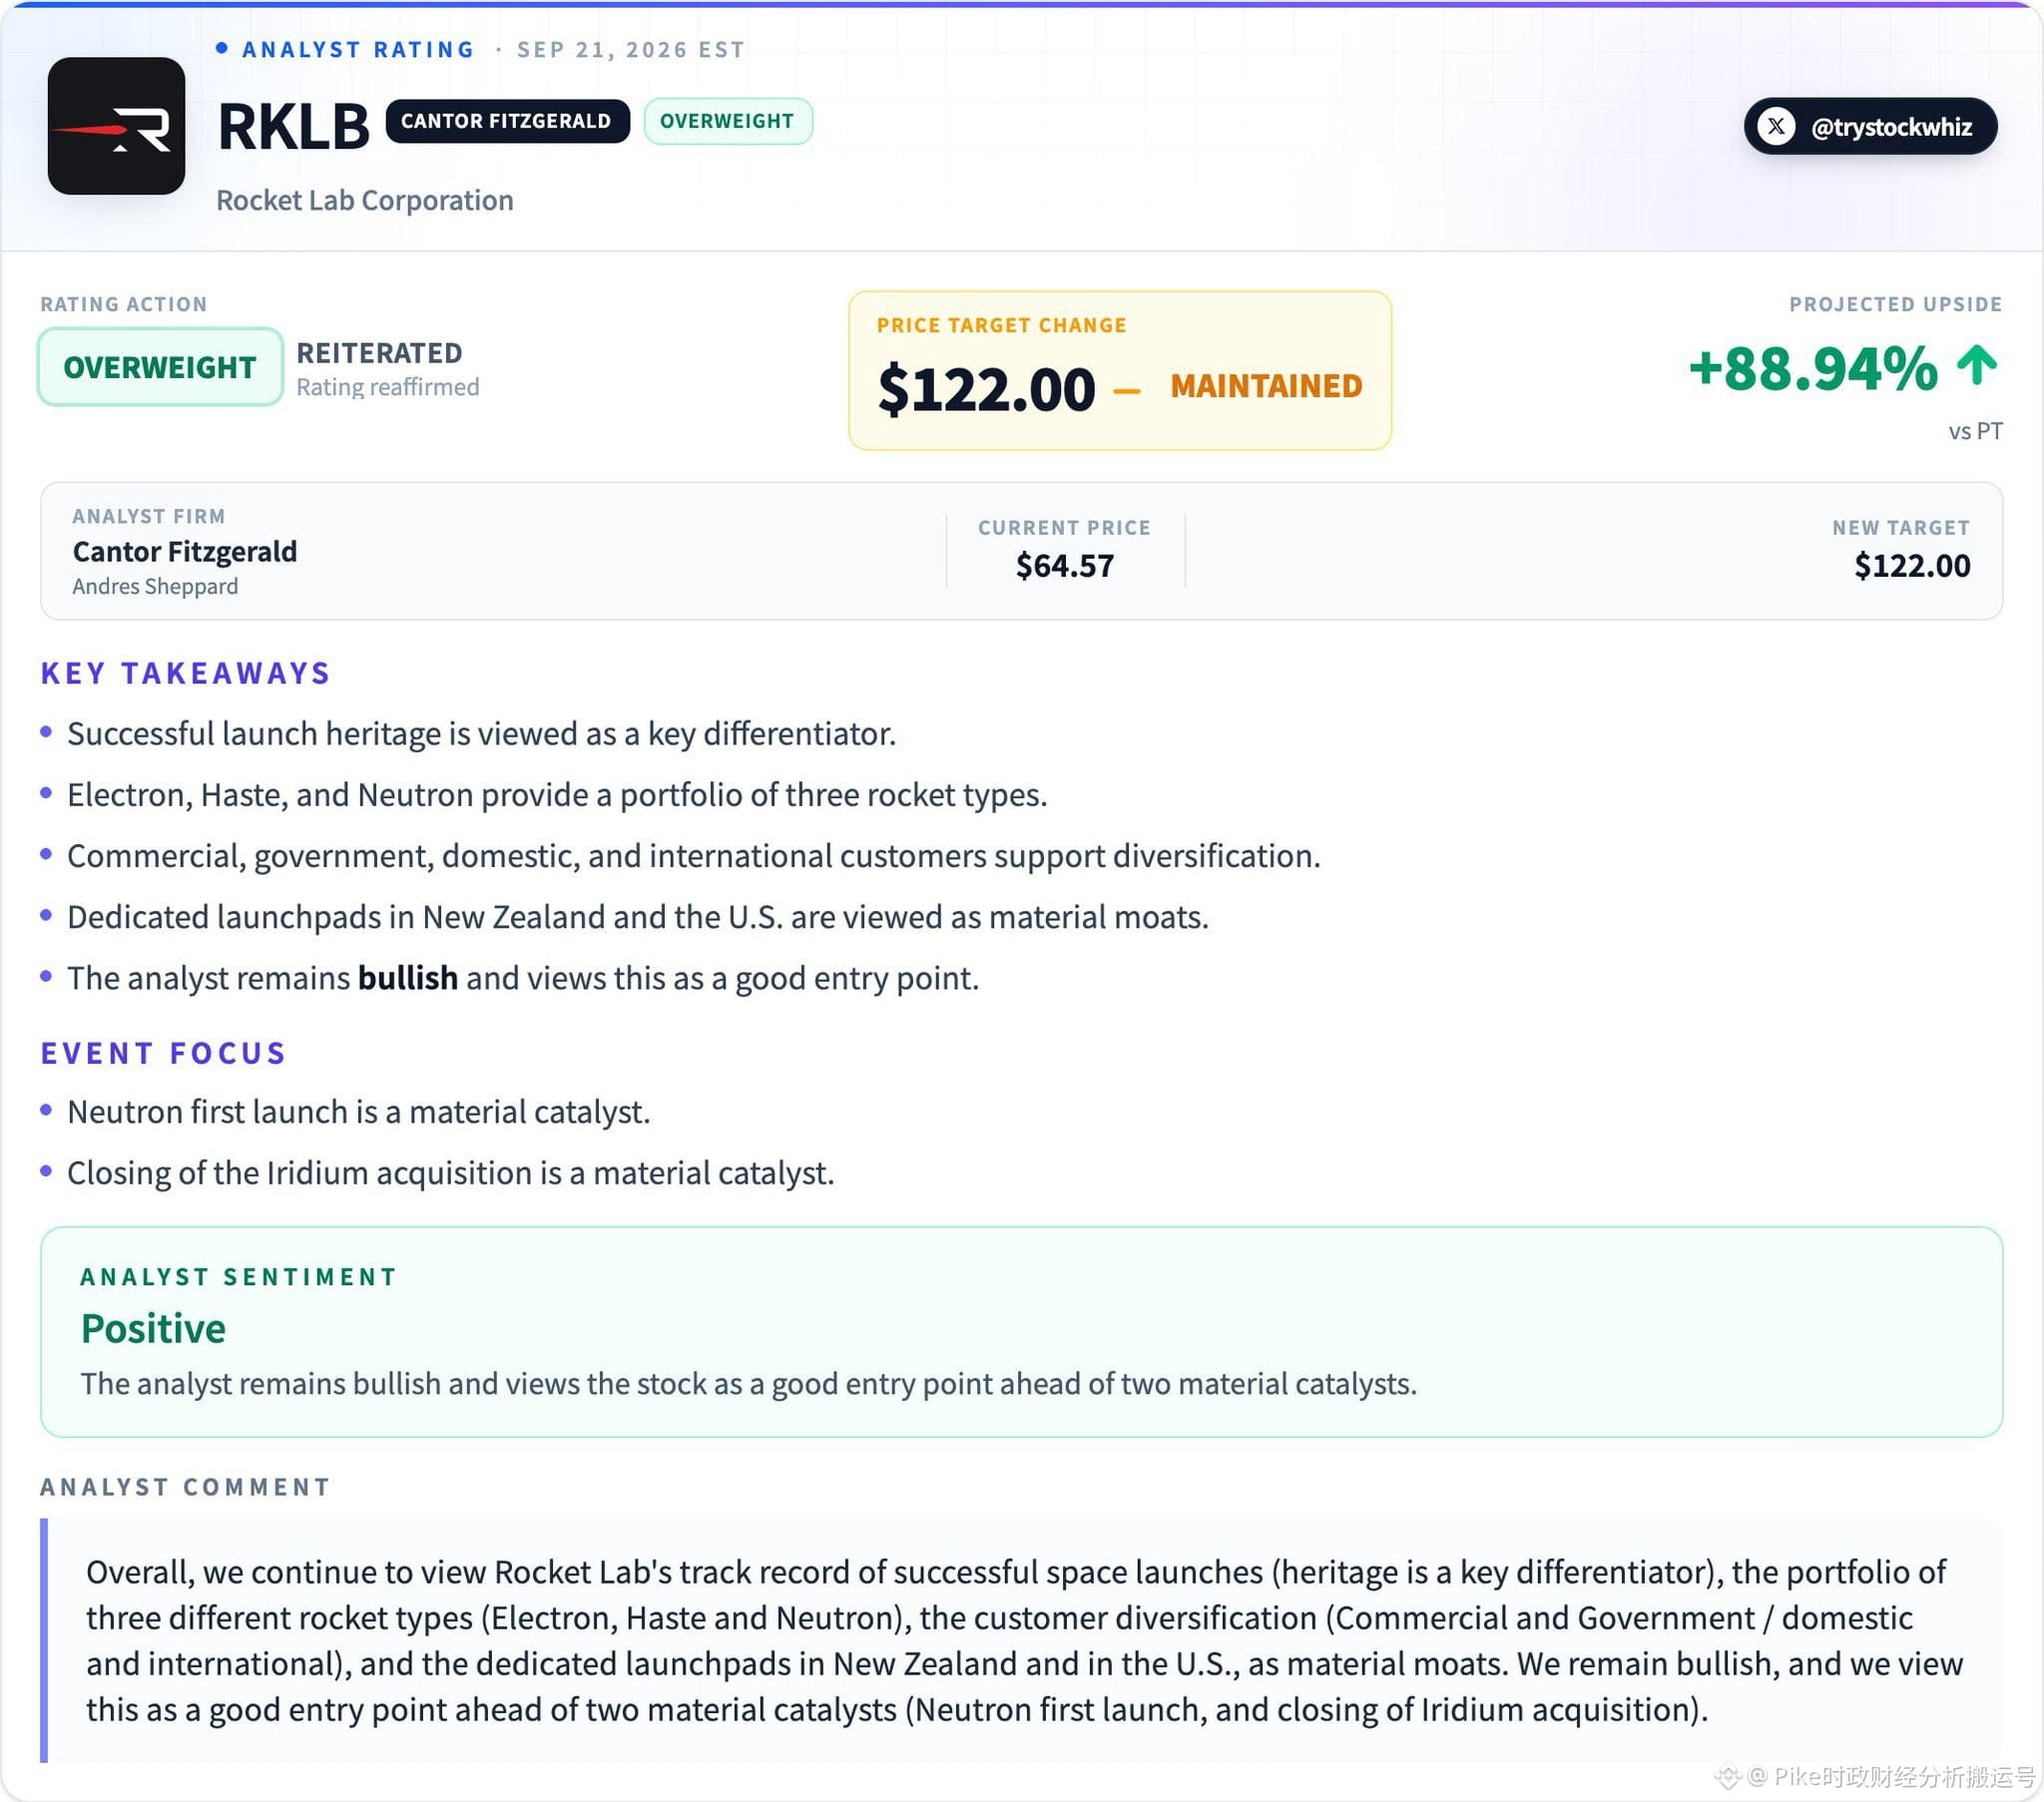
就在9月21日,知名投行Cantor Fitzgerald的分析师Andres Sheppard对$RKLB给出了重申增持的评级,并将目标价设定在122美元。如果以该研究报告发布当天的64.57美元股价来计算,这只股票大约还有89%的潜在上涨空间。在他看来,在两个重大催化剂正式落地之前,眼下正是一个十分理想的投资介入时点。
这其中的第一个催化剂便是收购Iridium的交易。目前公司所需的并购资金已经全部筹措到位,预计到2027年年中就能正式完成各项交割。Iridium不仅掌握着全球低轨L波段通信网络,还拥有超过60颗正在轨道上运行的卫星以及10多颗备用卫星。这笔交易一旦完成,Rocket Lab就能将卫星制造、火箭发射、星座部署以及在轨通信服务等核心业务集于一身,从而向着类似SpaceX那种端到端垂直整合的商业模式迈出关键一步。从财务预期来看,Iridium在2025年的营收有望突破8.5亿美元,而Cantor预测Rocket Lab在2026年的营收将跨过9亿美元大关,这意味着双方合并之后,年度总营收规模有极大的概率实现接近翻倍的增长。
在等待催化剂兑现的同时,公司现有的业务护城河也同样深厚。对于航天领域的企业来说,真正的核心竞争力往往不是账面上的火箭性能参数,而是长期积累下来的发射频率、客户信赖度、任务执行力以及发射可靠性。就在近期,公司的Electron火箭顺利完成了第96次飞行任务,这也是他们今年的第17次发射。目前,Electron火箭、HASTE项目,外加分布在美国和新西兰的专属发射场地,共同构筑起了Rocket Lab现阶段最坚实的壁垒。这充分证明了公司具备把火箭成功制造出来、顺利发射入轨,并持续为客户交付任务的卓越能力。
而最为关键的一大催化剂,则是Neutron中型可重复使用火箭。大家要知道,它的近地轨道运载能力最高能达到约13吨,与运力约300公斤的Electron相比有了质的飞跃。按照管理层设定的目标,其单次发射的标价大致在5000万至5500万美元之间。只要它的首次试飞以及随后的复飞能够顺利开展,Neutron非常有望成为市场上除了Falcon 9之外,屈指可数真正具备强大商业竞争力的中型运载火箭。
Neutron的诞生绝不仅仅意味着公司多了一款大尺寸火箭。它的成败将直接关系到Rocket Lab能否成功跨出小型火箭市场的舒适区,顺利打入大型商业载荷、国家安全任务以及卫星星座部署等更为庞大的领域。同时,这也是对公司能否将Electron时期积累的优秀工程经验,成功平移到更复杂的中型可回收火箭上的一次重大检验。
当然,在看到机遇的同时,投资者也必须时刻留意各项风险披露与潜在变量。比如Neutron可能会面临的研发延期或首飞失败风险,以及并购Iridium可能引发的整合难题和股权稀释情况,这些都需要持续跟踪。展望未来,能够真正决定$RKLB估值天花板的,绝不是资本市场上的动听故事,而是Neutron项目的最终落地与执行结果。