
橙子Joyce
359 Публикации
橙子Joyce
 Square Verified+
十年以上美股市场投研策略|WEB3项目投研|BTC.ETH.BNB.SOL|贵金属投资策略黄金.白银.铜|中长期价值投资者|推特X:@Joyce88AI

Владелец BNB
Трейдер с регулярными сделками
8.7 г
819 подписок(и/а)
35.6K+ подписчиков(а)
43.6K+ понравилось
Посты
Все
Цитирования
Видео
Активно
PINNED
叮当 Doraemon
·
--
AI利润分配的下半场:谁在赢、谁未定、谁在被颠覆
现在的AI和未来的AI
如果把AI产业链分为上游设备、中游云厂商和大模型公司,下游的应用公司。目前产业链利润几乎都集中在上游,光 $英伟达 (NVDA.US)$ 加上四大存储厂商就拿走了行业近70%的利润。
这种利润分配方式呈现出典型的新技术革命发展早期的特点,但我们想一想,AI产业未来的收费入口,不是云厂商,就是下游应用,在利润分配时还会这样吗?
以成熟互联网产业为例,经济利润分配的大致比例为:
上游设备/技术:约20%–30%
中游网络/云/运营商:约10%–20%
下游平台与应用:约50%–70%
很明显,越靠近用户入口,利润分配越高。
云厂商近几年的大额资本开支,本质上是把未来的云厂商利润的一部分先前置为今天上游硬件公司的利润;而AI产业未来的收入,主要又将导入下游应用和云厂商。
随着资本开支的增速放缓,随着AI收入本身的增长,整个产业链的利润分配将越来越趋向于成熟互联网产业,不断向中游云前厂商和下游应用集中。
目前美股AI产业链总市值约25万亿美元,其中上游(包括算力芯片,半导体设备、存储、通信设备)占比47%,中游的云厂商占比50%,下游的应用占比仅3%,空间巨大。
如果你投的是今年的AI,那当然应该继续投算力,但如果投的是AI的未来,那无疑应该更聚焦于下游的应用。过去三年,上游出现了无数十倍股,但随着资本开支高峰期的结束,利润分配更多留在中下游,出现十倍股的概率更高。
以前,总觉得AI应用的不确定性太强,其实还是国内的原生AI收入规模太小,但美国就不同了,AI应用已经出现了几条明确的路径,出现了一批极具投资价值的公司,本文还是以美股AI应用类上市公司为例,梳理一下几个重点方向。
算力看景气度,应用看商业模式
AI应用不是一个同质板块,2026年内部出现了极为剧烈的分化:受AI工作负载拉动的基础设施型软件(包括数据平台、可观测性、安全)大幅跑赢,“做多基础设施软件、限制SaaS敞口”成为当前美股软件投资的共识策略。
但不是所有SaaS的软件都可杀估值,中报看,很多软件股的AI收入迅速增长,同时也有很多软件基础设施公司的估值非常高。
算力看景气度,应用看商业模式,判断细分赛道优劣的关键变量有三个:
1、收费模式:按用量/消耗计费与AI工作负载天然正相关,能对冲席位减少风险,而纯席位制承压;
2、在企业AI执行链条中的位置:掌握核心数据、权限、工作流入口的平台,有望从应用软件向企业AI基础设施重估;
3、AI收入是否为增量:市场只为可追踪的AI ARR/ACV/工作负载指标付钱,而非AI战略。
从这三个标准出发,AI应用可以分为三层次的7个板块。
第一类:数据平台
假设现在有一家大型电子商务公司,决定AII in AI,以后尽可能少招人,让AI Agent自己经营这家公司。
这可不是搞几个Agent的入口就可以解决的,第一步是所有公司都要做的,就是建立AI数据平台。AI做决策和执行,首先必须知道公司过去发生了什么,现在正在发生什么。
过去公司业务的执行者都是员工,所以数据可以分散在各种地方,用户数据在CRM、订单在电商数据库、库存和财务数据在ERP、客服记录在客服系统、商品信息在PIM、广告数据在Meta和Google、员工数据在HR系统、会议纪要在每一人的电脑和邮箱里,还更多的数据在员工的大脑里、聊天纪录里(如果是中国企业的话)……
执行时,再由员工从不同的渠道把这些数据搜索整合起来。比如老板问“为什么上海地区最近三个月利润下降”,你可以分别登录不同的系统看,不知道的就张嘴问同事,然后才能分析。
同样,一个真正能工作的Agent,必须同时知道上面所有的数据。没有数据,AI就只是一个很聪明的外包员工,但它不知道公司发生了什么。
所以AI转型的第一件事就要把公司的各种信息变成AI可以理解、查询、调用的数据,越多越好,即数据迁移。
未来的公司,项目的每一次会议,同事间的每一次沟通,甚至员工的每一句聊天,都会被同步记录和数字化,成为AI的分析数据和语料,才能保证AI的决策是基于公司经营的实时信息。
美股中做得最好的就是 $Snowflake (SNOW.US)$和 $MongoDB (MDB.US)$ ,当然还有一家不太典型但更有名的公司 $Palantir (PLTR.US)$ 。
$Snowflake (SNOW.US)$ 从单一的数据仓库服务商,转向成为一个全面的AI数据云平台,推出了Cortex Code、Snowflake Intelligence等一系列原生AI产品,简化了客户的数据迁移,催化了核心数据业务的消费,形成了强大的增长飞轮。
这一类公司的收费都是按用量/消耗计费,AI工作负载天然正相关,中报显示,产品收入增速连续3个季度加速至Q2的37%,公司将全年产品收入指引上调至60.7亿美元(+36%),验证“AI驱动核心平台消费的飞轮”进入兑现期。
不过,此类公司的估值也是极高的,SNOW将近20倍PS,近1200亿美元市值,包括着未来较高的预期,市场的怀疑在于其与AWS、微软、谷歌等云巨头的竞争合作关系。
第二类:可观测性
当这家公司的业务越来越多的由AI承担后,公司发现了一个严重的问题,不知道AI到底干了什么?消耗的token到底值不值?哪些业务是可以优化的?
以前公司对员工工作有一套完整的记录、考核和评估体系,最典型的是KPI管理,虽然负面评价很多,但可以保证一家几万人的公司按流程自动运转,但AI工作是“黑箱”的,AI也会摸鱼,也做“无用功”,但它的工作流程和人类可能完全不同,传统的KPI会失效,人类员工就需要不断看到AI到底干了什么。
这就是可观测类应用解决的问题,就好像是AI的HR,人类可以通过它看到AI Agent调用了什么工具?调用了哪个API?花了多少Token?为什么做出这个决定?哪一步出错?哪个Agent的绩效更高?哪个Agent导致了损失?
这一块业务的代表公司$Datadog (DDOG.US)$ 。可以实时监控客户的云、混合或本地服务器、容器、网络等基础设施的性能指标等传统APM工作,也可以提供代码级别的分布式追踪,帮助客户深入了解应用程序和微服务的性能瓶颈,还可以收集、处理和分析来自系统和应用的海量日志数据,用于故障排查和性能分析。
这一类应用的收费模式也是消耗型,DDOG Q2收入+36%,连续四个季度实现增长提速,并大幅上调全年的业绩指引。不过,这个板块估值也是极高的,导致股价很容易受软件板块负面叙事的影响。
第三类:网络安全
网安是传统软件时代就有的品类,但在AI时代重要性陡增。因为AI攻击的不只是你的系统,而是本身就可以作为黑客诱导。
AI本质上是替代员工的,它的权限比大部分员工都大,不但可以访问数据库、修改数据、发邮件,还可以执行款项转移等高危动作,甚至直接写代码,部署程序,好比直接侵入你员工的大脑,“策反”员工。
Agent同时具备推理、数据访问和行动能力,所以权限、身份、审计、工具调用控制都会成为新的安全问题。
$网络安全概念 (LIST2570.US)$ 这一类公司有很多了,不举例子了。
安全是三个板块中最高的,主要是确定性强,加上从AI支出到安全AI支出之间存在时滞,未来的收入增长预期强烈。
这三类,数据服务、可预测性和网络安全,可以统称为AI应用的数字基建,是未来所有实施AI战略的企业的必备三件套,支出既有前置性,也有持续性,所以在应用中率先爆发。
建立在这三类数字基建之上的是“执行层”的应用,即企业各种工作界面,我分为两类:一类是各种Workflow / Agent平台,另一类是AI编程。
第四类:Workflow/Agent平台
有数据、有权限以后,这家电商公司的Agent究竟怎样工作?
现在的解决方案有两类,第一类在原有工作流的基础上,利用AI Agent结合各种原有的行业软件进行工作,称为“Workflow / Agent平台”。
比如这家电商公司处理客户退货,传统流程是由客服审核,查询订单,判断原因,检查库存,退款,处理物流,通知仓库等等工作,每一步都是人操作软件。
而在“Workflow / Agent平台”模式下,流程还是这些,只是由专门的Customer Agent自动处理。
这一模式下,除了大模型本身,更重要的是如何在原工作流程中,合理的嵌入工具调用、权限、人工审批,难点在于员工与Agent之间的协作。
所以,这一类应用公司都是原有软件厂商转型,比如 $赛富时 (CRM.US)$ 、 $ServiceNow (NOW.US)$ 、 $微软 (MSFT.US)$ 等等。收费模式也是采用“席位+Token计费”的双重模式。
但这一类非原生AI应用厂商也因此倍受质疑,主要有两点,一是它们的业务增长到底是AI驱动,还是非AI驱动?二是收费模式,新增的流量收费增量能否填补传统的席位收费下降?
转型比较激进的公司,比如 $ServiceNow (NOW.US)$ ,现在甚至把自己的平台定位成连接数据、工作流和AI Agent的企业AI基础设施,其平台可以连接 $SAP SE (SAP.US)$ 、 $赛富时 (CRM.US)$ 以及 $Snowflake (SNOW.US)$ 、Databricks等外部数据。
如果说“Workflow / Agent平台”是AI驱动传统软件的模式,那么“AI编程”就是现编一个程序去完成工作。
第五类:AI编程
这其实是大模型最先跑通的B端场景,引发了ARR上半年的狂飙。
AI Agent在设想中要调用现有软件工作,但实践中大量软件没有接口,可刚好大模型最擅长的就是写程序,遇到这类问题不如自己现写一个程序解决,这就是大模型从代码补全到对话式编程,最后到编程代理的演进。
这一类应用既包括GitHub Copilot 、Cursor,也包括大模型实验室推出的Claude Code、Codex等。
我更倾向于把AI编程与传统软件和AI大模型的功能区别开来,真想用AI 改造企业,就要完全跳出原有工作流,自己生产“生产工具”,打破劳动者和生产工具的界限,才能真正提升工作效率,才能产生Anthropic这种万亿市值的公司。
这一类软件已经彻底从席位费转变为Token计费,直接切入应用层,与前面“Workflow / Agent平台”形成正面竞争,谁是未来的主流AI工作模式,很可能从中诞生十倍股。
第六类:垂直行业与广告AI
前面的五类AI应用,都是通用工作场景中的基础设施与生产工具,而第六类应用针对的是某些特定商业场景,通用大模型难以满足这些特定行业的合规与精度要求,就赋予了垂类软件较深的护城河。
这一类“AI应用”,实际上是站在前面五层之上,目前最成熟的就是 $Meta Platforms (META.US)$ / $谷歌-A (GOOGL.US)$ / $Applovin (APP.US)$ 的广告AI。
广告是AI最早落地的商业化场景,AI通过提升用户时长、定向转化率与创意CTR推动eCPM/ROAS上行。
Meta FY26Q1广告收入上升33%,声称展示量增长+19%、单价提升+12%,并归功于AI,更有说服力的是谷歌, FY26Q1搜索收入+19%、查询量创新高,打破了AI搜索削弱广告韧性的认知。
投资这一类应用公司,最难的是辨别AI对业务驱动的真实性,很多广告收入为主的AI应用公司,其AI驱动的收入占比很小,反而有被AI颠覆的风险;而像AppLovin这一类原生AI广告应用,几乎每一美元收入都来自AI驱动广告,即使估值偏高,实际增加潜力仍然可能被低估。
除了广告外,还有医药、财税、教育、设计等垂直行业的AI应用进展比较快,这些行业往往ROI易量化,且AI付费意愿强,不过,投资更适合用相关垂直行业分析的视角。
被颠覆者:SaaS和IT服务
All in AI的电商公司,以前一年要花几百万在大型软件的购买上,因为每一个员工都要配上经常使用的软件的席位,但是AI来了以后,每个员工配了一堆Agent后,发现根本不需要那么多。
这是“模型吞噬软件”,它不只是叙事,而是在软件行业真实发生的事。大模型能更快更廉价地复制SaaS功能、并通过替代员工减少席位数。Gartner预计到2030年至少40%的企业SaaS支出将转向用量/Agent/结果计费,席位制收入占比降至不足五分之一。这一前瞻性重定价在软件股盈利未恶化的情况下先压低了估值。Intuit、Adobe、Workday是2026年上半年纳指100表现最差的三只股票,全部都是软件股。
当然,到了2026年下半年,现实已经不是简单的“SaaS必死”,而是区别为AI转型者和AI落伍者:
像 $赛富时 (CRM.US)$ 等公司正在把AI Agent变成新的消费/使用量收费方式,暂时安全,所以被我列为前面第四类“Workflow / Agent平台”;而像Intuit、Adobe、Workday这一类公司,其AI举措短期难以驱动增长加速,暂时列出六大类应用之外,成为“被颠覆者”的候选名单。
比SaaS更危险的是IT服务行业,这是颠覆正在发生的领域。
以前,这家电商公司每年还要花几百万给Accenture、IBM、Infosys等IT服务公司,用于购买系统实施、软件开发、数据迁移、ERP维护、 IT咨询等服务。
很明显,用AI代替员工可能还有顾虑,代替这些IT外包就没有任何障碍了。
埃森哲FY2026三季度收入低于预期,并下调全年增速指引,股价单日跌约18%;深层原因是企业为抢购AI算力硬件大幅削减传统软件升级与系统服务预算。IBM也遇到类似的问题。
摩根士丹利2Q26 CIO调研显示,2026年IT服务预算增速预期仅+1.8%,低于2025年的+2.1%,即便整体IT预算在改善,AI仍在吸收可支配预算。
如果说,SaaS公司的问题是,软件本身可能被Agent重新定义,那么,IT服务的问题就是,人的作用可能被Agent替代。后者显然是更大的麻烦。
当然,这些IT服务企业也有新业务,客户可能在AI ROI上遇到困难,就像云迁移一样带来新的AI服务需求,就看能不能代替原有业务的萎缩了。
总结
传统软件业可以说是第一个被AI冲击得七零八落的行业,也是AI原生应用最早繁荣的行业。最早,市场会把软件公司分为AI和非AI,现在的分法是赢家、输家和地位未定三类,大部分都是“地位未定”。
以上的七大类应用,前三类属于“赢家”,数据服务、可预测性服务和网络安全,它们的特点是刚需,AI越普及,系统越复杂,需求越增加。
第四、五类,Workflow/Agent平台和AI编程,目前还是“地位未定”,但AI越普及,它的作用更大,甚至可以成为新的企业操作系统,彻底改变软件行业的商业模式。
第六类垂直应用,分化极大,需逐个甄别,谁是真正的AI驱动业务,谁是概念包装的伪AI。
最后一类被颠覆者,现在看是“输家”,AI越普及,旧商业模式越危险,但也并非完全没有机会。
AI驱动的软件应用已经不再是一个行业,特别是像编程这种原生应用,完全是对企业原有生产方式的颠覆。未来软件估值框架不应只看收入增速和利润率,还应关注AI调用量、任务执行量、自动化流程渗透率、Agent依赖程度与定价架构迁移进度
如果把AI产业链分为上游设备、中游云厂商和大模型公司,下游的应用公司。目前产业链利润几乎都集中在上游,光 $英伟达 (NVDA.US)$ 加上四大存储厂商就拿走了行业近70%的利润。
这种利润分配方式呈现出典型的新技术革命发展早期的特点,但我们想一想,AI产业未来的收费入口,不是云厂商,就是下游应用,在利润分配时还会这样吗?
以成熟互联网产业为例,经济利润分配的大致比例为:
上游设备/技术:约20%–30%
中游网络/云/运营商:约10%–20%
下游平台与应用:约50%–70%
很明显,越靠近用户入口,利润分配越高。
云厂商近几年的大额资本开支,本质上是把未来的云厂商利润的一部分先前置为今天上游硬件公司的利润;而AI产业未来的收入,主要又将导入下游应用和云厂商。
随着资本开支的增速放缓,随着AI收入本身的增长,整个产业链的利润分配将越来越趋向于成熟互联网产业,不断向中游云前厂商和下游应用集中。
目前美股AI产业链总市值约25万亿美元,其中上游(包括算力芯片,半导体设备、存储、通信设备)占比47%,中游的云厂商占比50%,下游的应用占比仅3%,空间巨大。
如果你投的是今年的AI,那当然应该继续投算力,但如果投的是AI的未来,那无疑应该更聚焦于下游的应用。过去三年,上游出现了无数十倍股,但随着资本开支高峰期的结束,利润分配更多留在中下游,出现十倍股的概率更高。
以前,总觉得AI应用的不确定性太强,其实还是国内的原生AI收入规模太小,但美国就不同了,AI应用已经出现了几条明确的路径,出现了一批极具投资价值的公司,本文还是以美股AI应用类上市公司为例,梳理一下几个重点方向。
算力看景气度,应用看商业模式
AI应用不是一个同质板块,2026年内部出现了极为剧烈的分化:受AI工作负载拉动的基础设施型软件(包括数据平台、可观测性、安全)大幅跑赢,“做多基础设施软件、限制SaaS敞口”成为当前美股软件投资的共识策略。
但不是所有SaaS的软件都可杀估值,中报看,很多软件股的AI收入迅速增长,同时也有很多软件基础设施公司的估值非常高。
算力看景气度,应用看商业模式,判断细分赛道优劣的关键变量有三个:
1、收费模式:按用量/消耗计费与AI工作负载天然正相关,能对冲席位减少风险,而纯席位制承压;
2、在企业AI执行链条中的位置:掌握核心数据、权限、工作流入口的平台,有望从应用软件向企业AI基础设施重估;
3、AI收入是否为增量:市场只为可追踪的AI ARR/ACV/工作负载指标付钱,而非AI战略。
从这三个标准出发,AI应用可以分为三层次的7个板块。
第一类:数据平台
假设现在有一家大型电子商务公司,决定AII in AI,以后尽可能少招人,让AI Agent自己经营这家公司。
这可不是搞几个Agent的入口就可以解决的,第一步是所有公司都要做的,就是建立AI数据平台。AI做决策和执行,首先必须知道公司过去发生了什么,现在正在发生什么。
过去公司业务的执行者都是员工,所以数据可以分散在各种地方,用户数据在CRM、订单在电商数据库、库存和财务数据在ERP、客服记录在客服系统、商品信息在PIM、广告数据在Meta和Google、员工数据在HR系统、会议纪要在每一人的电脑和邮箱里,还更多的数据在员工的大脑里、聊天纪录里(如果是中国企业的话)……
执行时,再由员工从不同的渠道把这些数据搜索整合起来。比如老板问“为什么上海地区最近三个月利润下降”,你可以分别登录不同的系统看,不知道的就张嘴问同事,然后才能分析。
同样,一个真正能工作的Agent,必须同时知道上面所有的数据。没有数据,AI就只是一个很聪明的外包员工,但它不知道公司发生了什么。
所以AI转型的第一件事就要把公司的各种信息变成AI可以理解、查询、调用的数据,越多越好,即数据迁移。
未来的公司,项目的每一次会议,同事间的每一次沟通,甚至员工的每一句聊天,都会被同步记录和数字化,成为AI的分析数据和语料,才能保证AI的决策是基于公司经营的实时信息。
美股中做得最好的就是 $Snowflake (SNOW.US)$和 $MongoDB (MDB.US)$ ,当然还有一家不太典型但更有名的公司 $Palantir (PLTR.US)$ 。
$Snowflake (SNOW.US)$ 从单一的数据仓库服务商,转向成为一个全面的AI数据云平台,推出了Cortex Code、Snowflake Intelligence等一系列原生AI产品,简化了客户的数据迁移,催化了核心数据业务的消费,形成了强大的增长飞轮。
这一类公司的收费都是按用量/消耗计费,AI工作负载天然正相关,中报显示,产品收入增速连续3个季度加速至Q2的37%,公司将全年产品收入指引上调至60.7亿美元(+36%),验证“AI驱动核心平台消费的飞轮”进入兑现期。
不过,此类公司的估值也是极高的,SNOW将近20倍PS,近1200亿美元市值,包括着未来较高的预期,市场的怀疑在于其与AWS、微软、谷歌等云巨头的竞争合作关系。
第二类:可观测性
当这家公司的业务越来越多的由AI承担后,公司发现了一个严重的问题,不知道AI到底干了什么?消耗的token到底值不值?哪些业务是可以优化的?
以前公司对员工工作有一套完整的记录、考核和评估体系,最典型的是KPI管理,虽然负面评价很多,但可以保证一家几万人的公司按流程自动运转,但AI工作是“黑箱”的,AI也会摸鱼,也做“无用功”,但它的工作流程和人类可能完全不同,传统的KPI会失效,人类员工就需要不断看到AI到底干了什么。
这就是可观测类应用解决的问题,就好像是AI的HR,人类可以通过它看到AI Agent调用了什么工具?调用了哪个API?花了多少Token?为什么做出这个决定?哪一步出错?哪个Agent的绩效更高?哪个Agent导致了损失?
这一块业务的代表公司$Datadog (DDOG.US)$ 。可以实时监控客户的云、混合或本地服务器、容器、网络等基础设施的性能指标等传统APM工作,也可以提供代码级别的分布式追踪,帮助客户深入了解应用程序和微服务的性能瓶颈,还可以收集、处理和分析来自系统和应用的海量日志数据,用于故障排查和性能分析。
这一类应用的收费模式也是消耗型,DDOG Q2收入+36%,连续四个季度实现增长提速,并大幅上调全年的业绩指引。不过,这个板块估值也是极高的,导致股价很容易受软件板块负面叙事的影响。
第三类:网络安全
网安是传统软件时代就有的品类,但在AI时代重要性陡增。因为AI攻击的不只是你的系统,而是本身就可以作为黑客诱导。
AI本质上是替代员工的,它的权限比大部分员工都大,不但可以访问数据库、修改数据、发邮件,还可以执行款项转移等高危动作,甚至直接写代码,部署程序,好比直接侵入你员工的大脑,“策反”员工。
Agent同时具备推理、数据访问和行动能力,所以权限、身份、审计、工具调用控制都会成为新的安全问题。
$网络安全概念 (LIST2570.US)$ 这一类公司有很多了,不举例子了。
安全是三个板块中最高的,主要是确定性强,加上从AI支出到安全AI支出之间存在时滞,未来的收入增长预期强烈。
这三类,数据服务、可预测性和网络安全,可以统称为AI应用的数字基建,是未来所有实施AI战略的企业的必备三件套,支出既有前置性,也有持续性,所以在应用中率先爆发。
建立在这三类数字基建之上的是“执行层”的应用,即企业各种工作界面,我分为两类:一类是各种Workflow / Agent平台,另一类是AI编程。
第四类:Workflow/Agent平台
有数据、有权限以后,这家电商公司的Agent究竟怎样工作?
现在的解决方案有两类,第一类在原有工作流的基础上,利用AI Agent结合各种原有的行业软件进行工作,称为“Workflow / Agent平台”。
比如这家电商公司处理客户退货,传统流程是由客服审核,查询订单,判断原因,检查库存,退款,处理物流,通知仓库等等工作,每一步都是人操作软件。
而在“Workflow / Agent平台”模式下,流程还是这些,只是由专门的Customer Agent自动处理。
这一模式下,除了大模型本身,更重要的是如何在原工作流程中,合理的嵌入工具调用、权限、人工审批,难点在于员工与Agent之间的协作。
所以,这一类应用公司都是原有软件厂商转型,比如 $赛富时 (CRM.US)$ 、 $ServiceNow (NOW.US)$ 、 $微软 (MSFT.US)$ 等等。收费模式也是采用“席位+Token计费”的双重模式。
但这一类非原生AI应用厂商也因此倍受质疑,主要有两点,一是它们的业务增长到底是AI驱动,还是非AI驱动?二是收费模式,新增的流量收费增量能否填补传统的席位收费下降?
转型比较激进的公司,比如 $ServiceNow (NOW.US)$ ,现在甚至把自己的平台定位成连接数据、工作流和AI Agent的企业AI基础设施,其平台可以连接 $SAP SE (SAP.US)$ 、 $赛富时 (CRM.US)$ 以及 $Snowflake (SNOW.US)$ 、Databricks等外部数据。
如果说“Workflow / Agent平台”是AI驱动传统软件的模式,那么“AI编程”就是现编一个程序去完成工作。
第五类:AI编程
这其实是大模型最先跑通的B端场景,引发了ARR上半年的狂飙。
AI Agent在设想中要调用现有软件工作,但实践中大量软件没有接口,可刚好大模型最擅长的就是写程序,遇到这类问题不如自己现写一个程序解决,这就是大模型从代码补全到对话式编程,最后到编程代理的演进。
这一类应用既包括GitHub Copilot 、Cursor,也包括大模型实验室推出的Claude Code、Codex等。
我更倾向于把AI编程与传统软件和AI大模型的功能区别开来,真想用AI 改造企业,就要完全跳出原有工作流,自己生产“生产工具”,打破劳动者和生产工具的界限,才能真正提升工作效率,才能产生Anthropic这种万亿市值的公司。
这一类软件已经彻底从席位费转变为Token计费,直接切入应用层,与前面“Workflow / Agent平台”形成正面竞争,谁是未来的主流AI工作模式,很可能从中诞生十倍股。
第六类:垂直行业与广告AI
前面的五类AI应用,都是通用工作场景中的基础设施与生产工具,而第六类应用针对的是某些特定商业场景,通用大模型难以满足这些特定行业的合规与精度要求,就赋予了垂类软件较深的护城河。
这一类“AI应用”,实际上是站在前面五层之上,目前最成熟的就是 $Meta Platforms (META.US)$ / $谷歌-A (GOOGL.US)$ / $Applovin (APP.US)$ 的广告AI。
广告是AI最早落地的商业化场景,AI通过提升用户时长、定向转化率与创意CTR推动eCPM/ROAS上行。
Meta FY26Q1广告收入上升33%,声称展示量增长+19%、单价提升+12%,并归功于AI,更有说服力的是谷歌, FY26Q1搜索收入+19%、查询量创新高,打破了AI搜索削弱广告韧性的认知。
投资这一类应用公司,最难的是辨别AI对业务驱动的真实性,很多广告收入为主的AI应用公司,其AI驱动的收入占比很小,反而有被AI颠覆的风险;而像AppLovin这一类原生AI广告应用,几乎每一美元收入都来自AI驱动广告,即使估值偏高,实际增加潜力仍然可能被低估。
除了广告外,还有医药、财税、教育、设计等垂直行业的AI应用进展比较快,这些行业往往ROI易量化,且AI付费意愿强,不过,投资更适合用相关垂直行业分析的视角。
被颠覆者:SaaS和IT服务
All in AI的电商公司,以前一年要花几百万在大型软件的购买上,因为每一个员工都要配上经常使用的软件的席位,但是AI来了以后,每个员工配了一堆Agent后,发现根本不需要那么多。
这是“模型吞噬软件”,它不只是叙事,而是在软件行业真实发生的事。大模型能更快更廉价地复制SaaS功能、并通过替代员工减少席位数。Gartner预计到2030年至少40%的企业SaaS支出将转向用量/Agent/结果计费,席位制收入占比降至不足五分之一。这一前瞻性重定价在软件股盈利未恶化的情况下先压低了估值。Intuit、Adobe、Workday是2026年上半年纳指100表现最差的三只股票,全部都是软件股。
当然,到了2026年下半年,现实已经不是简单的“SaaS必死”,而是区别为AI转型者和AI落伍者:
像 $赛富时 (CRM.US)$ 等公司正在把AI Agent变成新的消费/使用量收费方式,暂时安全,所以被我列为前面第四类“Workflow / Agent平台”;而像Intuit、Adobe、Workday这一类公司,其AI举措短期难以驱动增长加速,暂时列出六大类应用之外,成为“被颠覆者”的候选名单。
比SaaS更危险的是IT服务行业,这是颠覆正在发生的领域。
以前,这家电商公司每年还要花几百万给Accenture、IBM、Infosys等IT服务公司,用于购买系统实施、软件开发、数据迁移、ERP维护、 IT咨询等服务。
很明显,用AI代替员工可能还有顾虑,代替这些IT外包就没有任何障碍了。
埃森哲FY2026三季度收入低于预期,并下调全年增速指引,股价单日跌约18%;深层原因是企业为抢购AI算力硬件大幅削减传统软件升级与系统服务预算。IBM也遇到类似的问题。
摩根士丹利2Q26 CIO调研显示,2026年IT服务预算增速预期仅+1.8%,低于2025年的+2.1%,即便整体IT预算在改善,AI仍在吸收可支配预算。
如果说,SaaS公司的问题是,软件本身可能被Agent重新定义,那么,IT服务的问题就是,人的作用可能被Agent替代。后者显然是更大的麻烦。
当然,这些IT服务企业也有新业务,客户可能在AI ROI上遇到困难,就像云迁移一样带来新的AI服务需求,就看能不能代替原有业务的萎缩了。
总结
传统软件业可以说是第一个被AI冲击得七零八落的行业,也是AI原生应用最早繁荣的行业。最早,市场会把软件公司分为AI和非AI,现在的分法是赢家、输家和地位未定三类,大部分都是“地位未定”。
以上的七大类应用,前三类属于“赢家”,数据服务、可预测性服务和网络安全,它们的特点是刚需,AI越普及,系统越复杂,需求越增加。
第四、五类,Workflow/Agent平台和AI编程,目前还是“地位未定”,但AI越普及,它的作用更大,甚至可以成为新的企业操作系统,彻底改变软件行业的商业模式。
第六类垂直应用,分化极大,需逐个甄别,谁是真正的AI驱动业务,谁是概念包装的伪AI。
最后一类被颠覆者,现在看是“输家”,AI越普及,旧商业模式越危险,但也并非完全没有机会。
AI驱动的软件应用已经不再是一个行业,特别是像编程这种原生应用,完全是对企业原有生产方式的颠覆。未来软件估值框架不应只看收入增速和利润率,还应关注AI调用量、任务执行量、自动化流程渗透率、Agent依赖程度与定价架构迁移进度
Цитируемый контент удален
CZ_ANUU
·
--
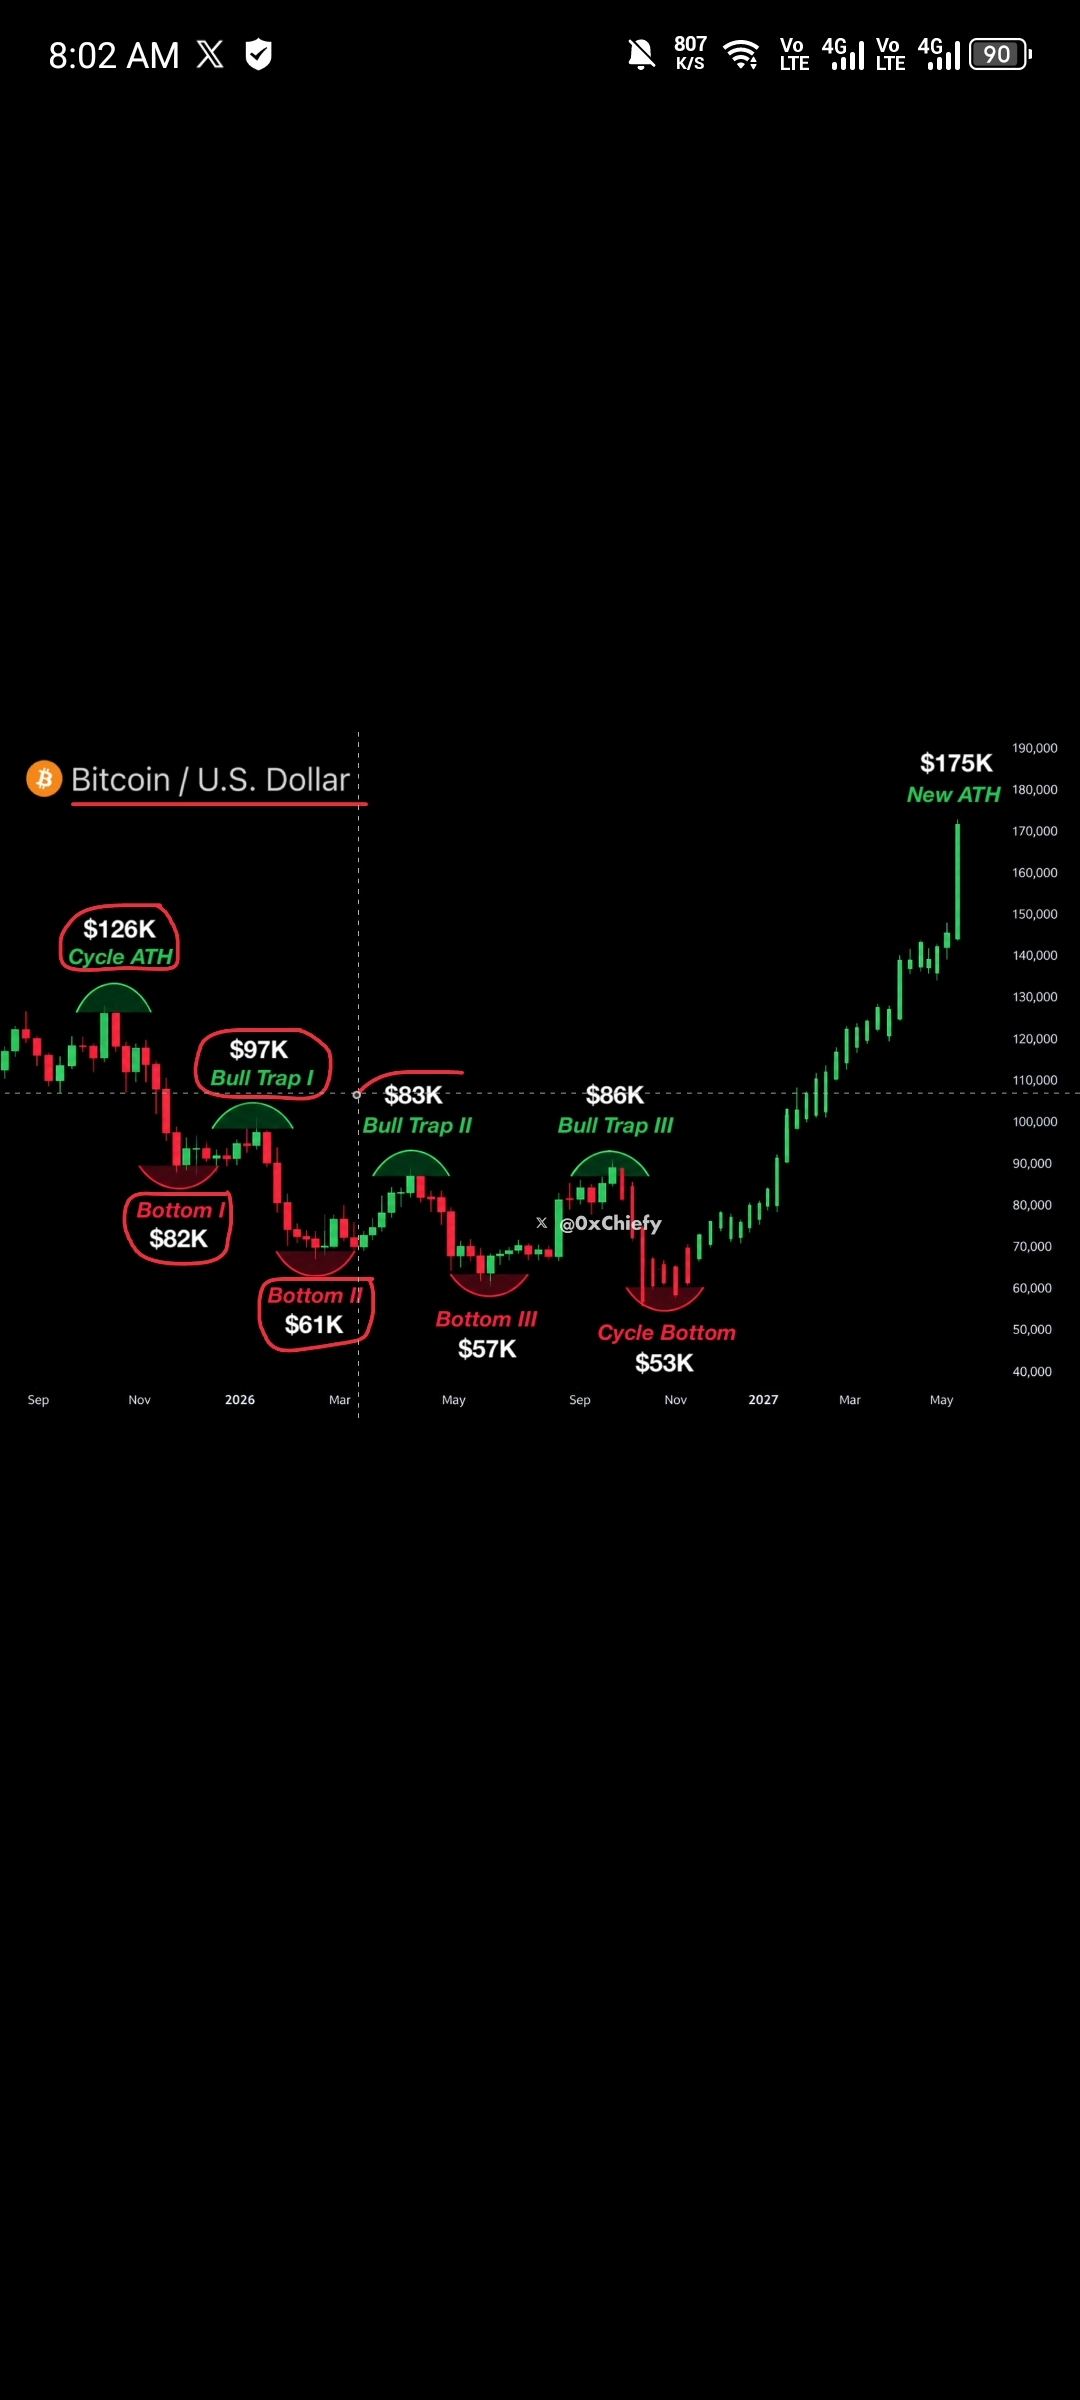
РостWARNING: THE FINAL BULL TRAP IS HERE
Last week, I warned you Bitcoin would pump to $86K.
And now, we’re following the exact pattern I called.
The plan hasn’t changed:
$86K → $70K → $61K → $53K
Save this post and check back later.
Quick reminder:
I publicly called Bitcoin’s $17K bottom in 2022 and the $126K top in 2025.
Then I called the $58K local bottom in 2026.
My next call will be posted here first.
Follow and turn on notifications.
Last week, I warned you Bitcoin would pump to $86K.
And now, we’re following the exact pattern I called.
The plan hasn’t changed:
$86K → $70K → $61K → $53K
Save this post and check back later.
Quick reminder:
I publicly called Bitcoin’s $17K bottom in 2022 and the $126K top in 2025.
Then I called the $58K local bottom in 2026.
My next call will be posted here first.
Follow and turn on notifications.
奕泽YIZZE
·
--
行有不得,反求诸己。
路人1688luren
·
--
机构现在能拿大饼借钱了,还不用卖
Circle 今天上线一个新服务:机构可以拿比特币做抵押,借出 $USDC 。流程不复杂——先把 BTC 换成它家的cirBTC(1:1 封装)再质押进去。贷款走 Morpho 这类借贷协议,之后还要接 Aave。托管在 Circle National Trust,链用的是它自己的 $ARC 加以太坊。
我的第一反应:这等于给"不想卖币"的机构又开了一扇门。以前缺现金就得卖,现在可以抵押着借。配上今天大饼站上 8.5 万、大家都在抢着买,这个时点挺微妙 。#Circle推出机构比特币抵押借贷
Circle 今天上线一个新服务:机构可以拿比特币做抵押,借出 $USDC 。流程不复杂——先把 BTC 换成它家的cirBTC(1:1 封装)再质押进去。贷款走 Morpho 这类借贷协议,之后还要接 Aave。托管在 Circle National Trust,链用的是它自己的 $ARC 加以太坊。
我的第一反应:这等于给"不想卖币"的机构又开了一扇门。以前缺现金就得卖,现在可以抵押着借。配上今天大饼站上 8.5 万、大家都在抢着买,这个时点挺微妙 。#Circle推出机构比特币抵押借贷
virus世态炎凉
·
--
🧧🧧🧧 学会看链上数据之后,你会发现市场讲故事的方式和以前完全不同。#virus
慢就是快Mike
·
--
$DOGE 这波兄弟们舒服了吧!
晚风Vesper_1688
·
--
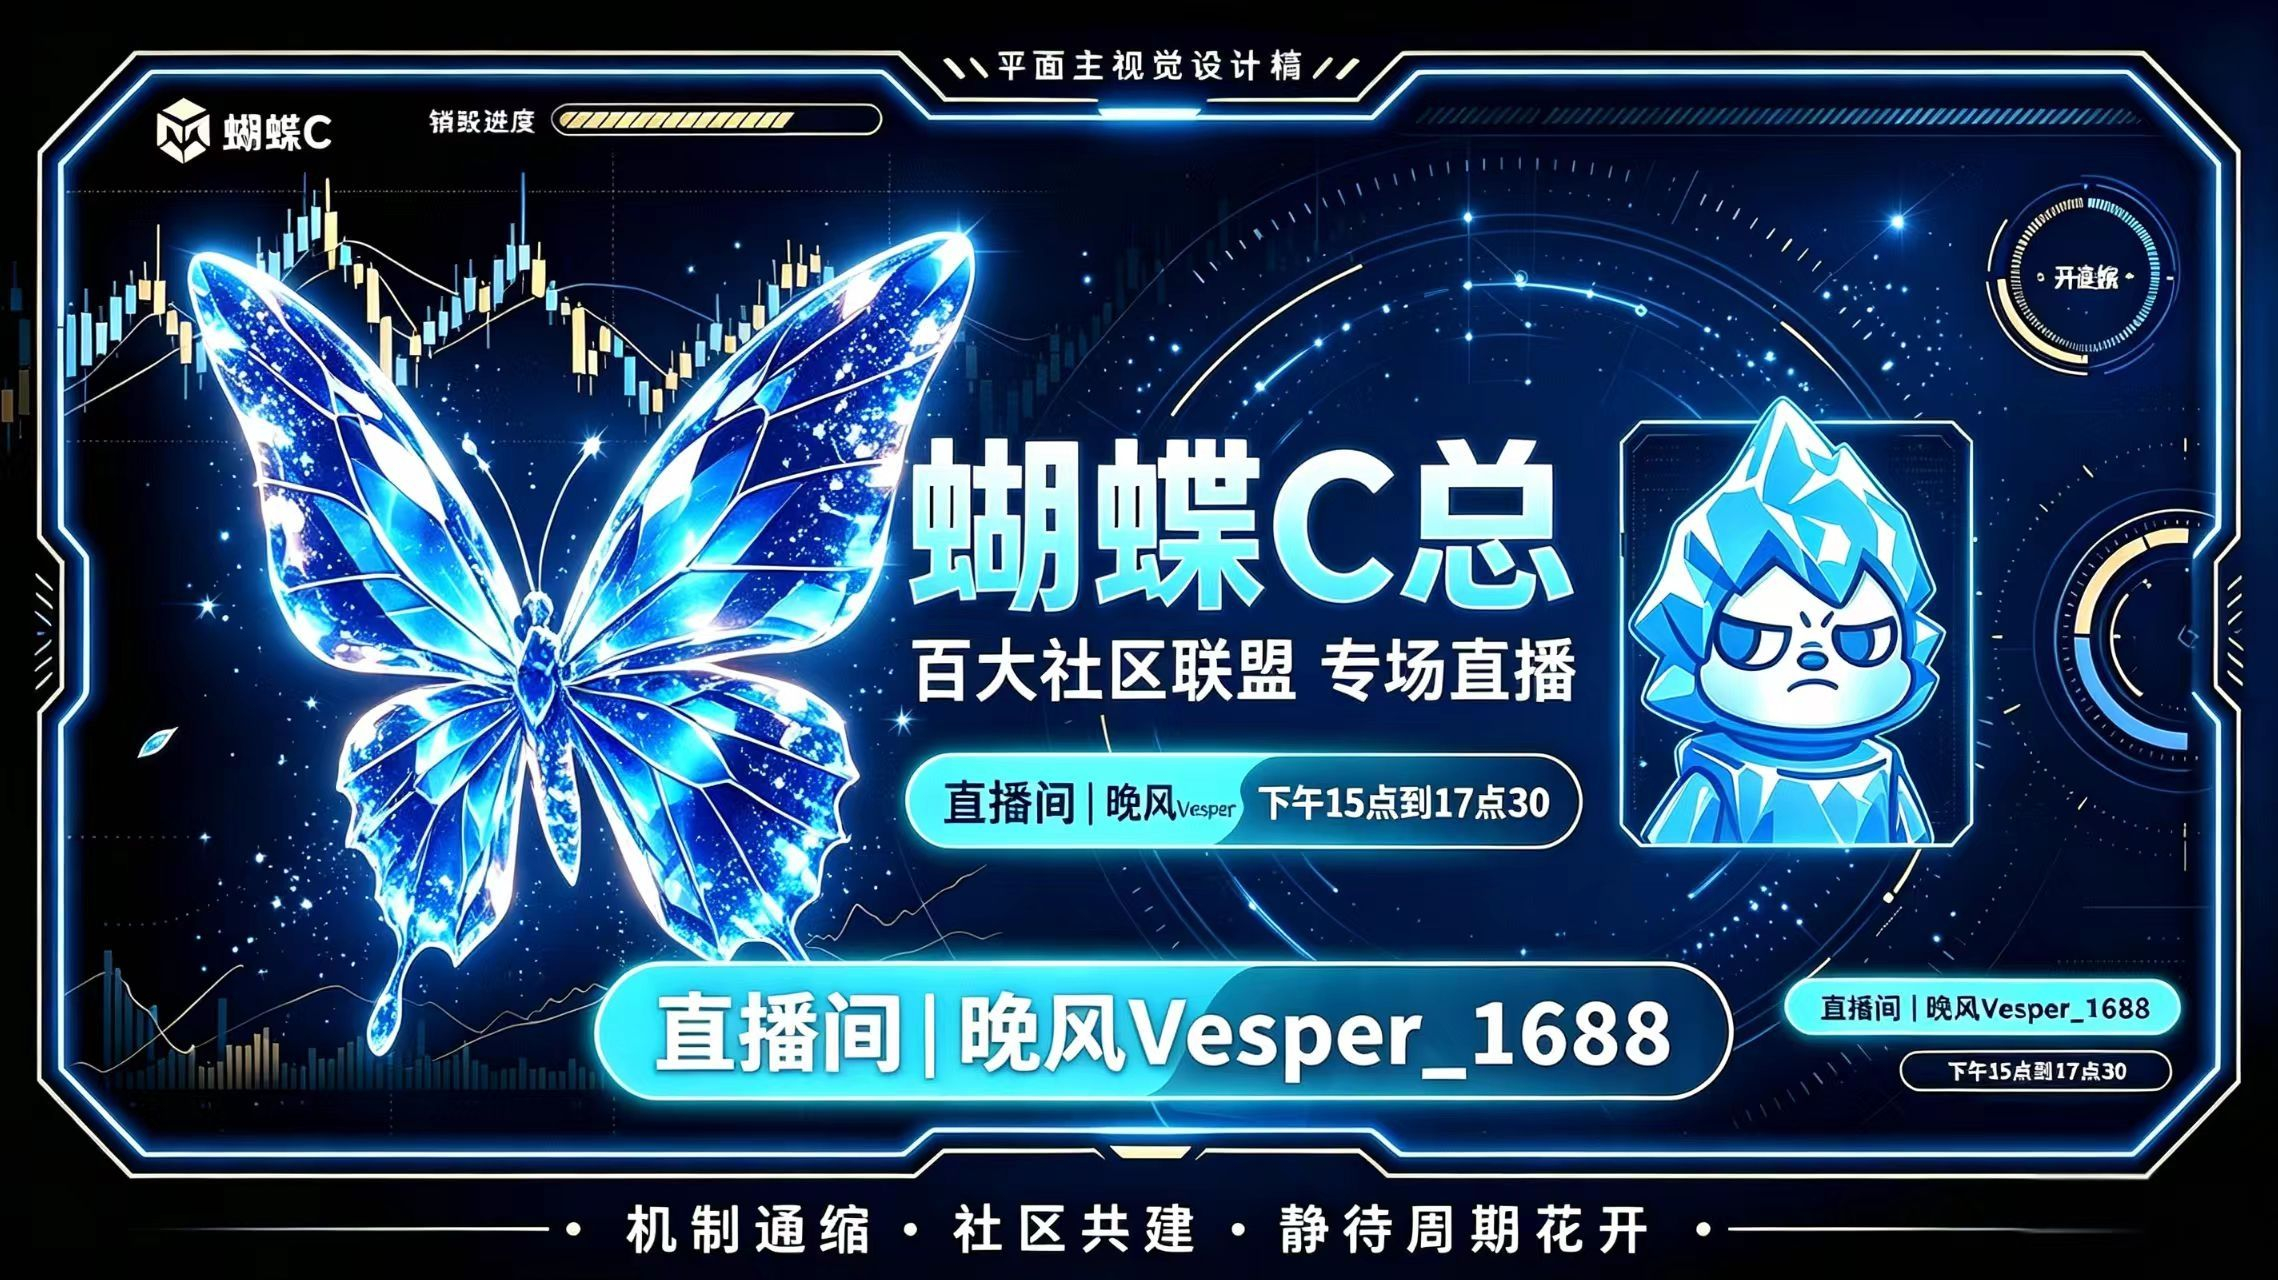
【直播预告|蝴蝶C总 ➕百大社区建设】
🦋专场直播每日开启✨
⏰时间:下午15:00—17:30
📍直播间:晚风Vesper_1688(币安直播间)
📈震荡行情之下,蝴蝶C总坚持极致通缩、真实销毁,依靠社区共识稳步前行💪
📊直播重点解读通缩数据、联盟规划、赛道升级与长期生态价值🌱。
欢迎各位伙伴准时入场,一起静待周期花开🦋🌟
#以太坊突破2700美元
#1688家族family
🦋专场直播每日开启✨
⏰时间:下午15:00—17:30
📍直播间:晚风Vesper_1688(币安直播间)
📈震荡行情之下,蝴蝶C总坚持极致通缩、真实销毁,依靠社区共识稳步前行💪
📊直播重点解读通缩数据、联盟规划、赛道升级与长期生态价值🌱。
欢迎各位伙伴准时入场,一起静待周期花开🦋🌟
#以太坊突破2700美元
#1688家族family
正乾商学--四条2
·
--
26.09.22小雨
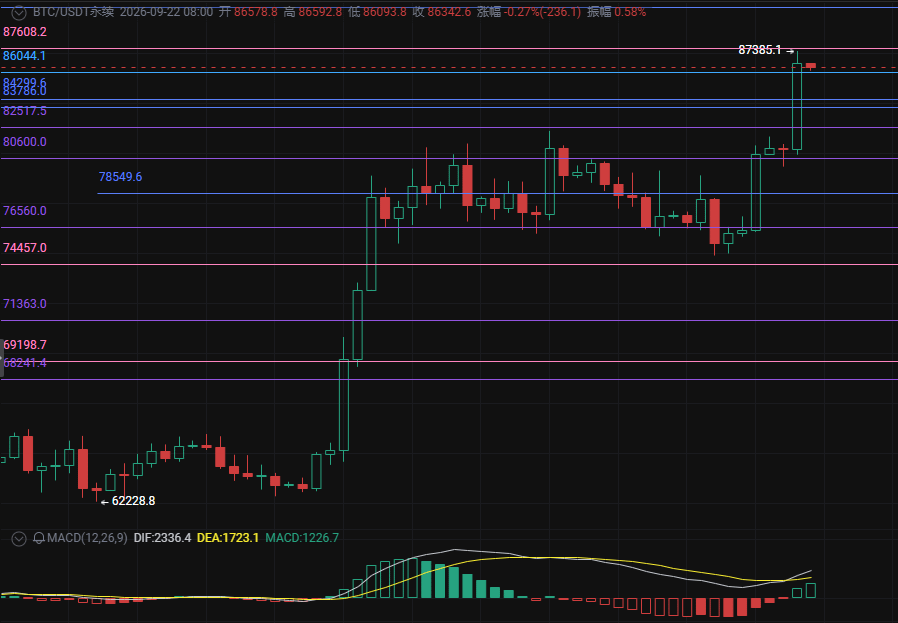
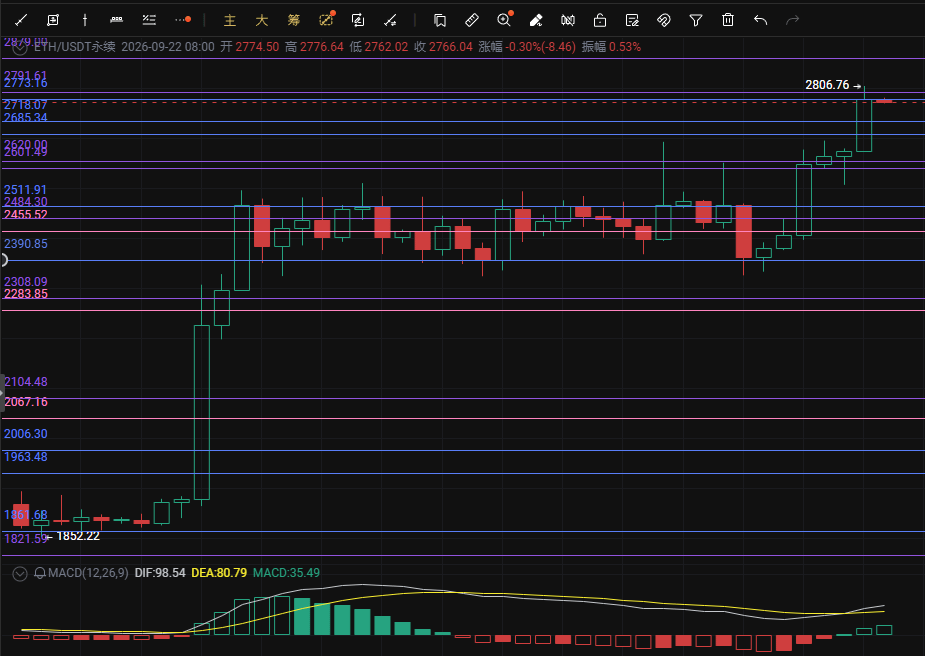
昨天BTC重新突破86000,凌晨达到87300附近,涨幅7%以上,美国现货BTC ETF约$433M静流入,Strategy又购买约950BTC.
空头的清算加上短期市场情绪的亢奋加ETF资金的重新回流,带来的一波强势突破,接下来要重点关注,ETF资金会不会继续流入,同时价格是否站稳86000上方。
近期策略:
①86800-87600上方压力位,不追多 , 可短空,等回踩多。
②84600-85500,回踩区间,重点观察,等缺认。
③83600-84200,较强支撑位,可以轻仓试多。
④80600-81300,破82500,回踩这个区间,是大时间级别支撑位,也是趋势的反转位,谨慎、谨慎、再谨慎。
⑤破80000,说明多头转弱,结构转弱,有可能被空头接管。
#比特币突破8.5万美元
昨天BTC重新突破86000,凌晨达到87300附近,涨幅7%以上,美国现货BTC ETF约$433M静流入,Strategy又购买约950BTC.
空头的清算加上短期市场情绪的亢奋加ETF资金的重新回流,带来的一波强势突破,接下来要重点关注,ETF资金会不会继续流入,同时价格是否站稳86000上方。
近期策略:
①86800-87600上方压力位,不追多 , 可短空,等回踩多。
②84600-85500,回踩区间,重点观察,等缺认。
③83600-84200,较强支撑位,可以轻仓试多。
④80600-81300,破82500,回踩这个区间,是大时间级别支撑位,也是趋势的反转位,谨慎、谨慎、再谨慎。
⑤破80000,说明多头转弱,结构转弱,有可能被空头接管。
#比特币突破8.5万美元
灼见
·
--
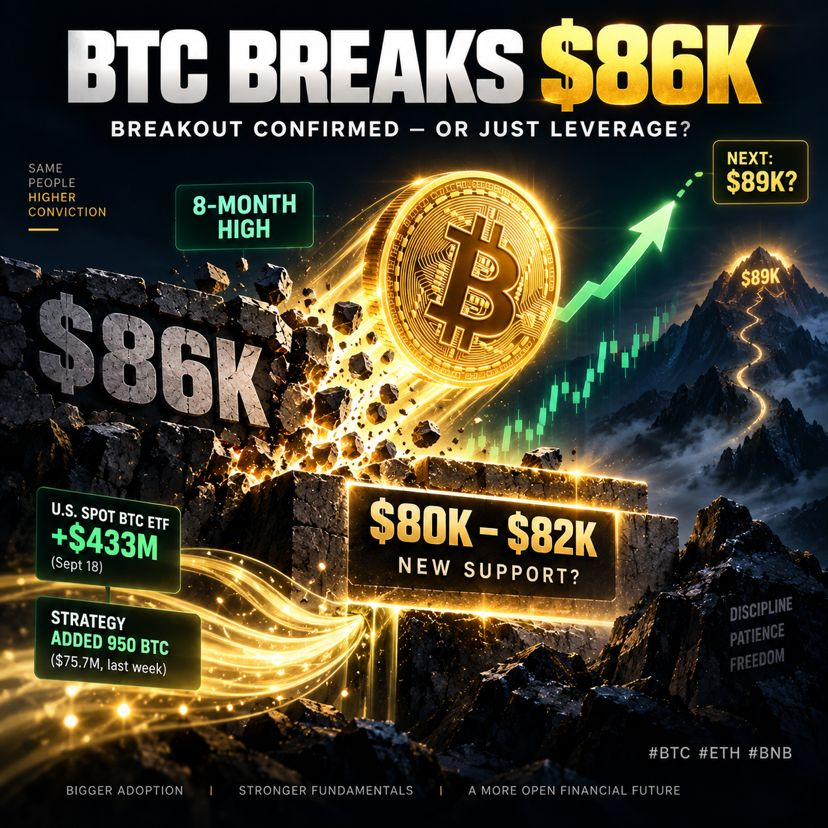
🚨 BTC 突破 $86K。
8个月新高。
但现在最重要的问题已经不是:
“BTC 还能涨多少?”
而是:
这次突破到底有多真实?
过去几天,BTC 连续拿下:
₿ $80K
₿ $82K
₿ $85K
₿ $86K
同时:
💰 美国现货 BTC ETF 最新交易日净流入约 $433M
🏦 Strategy 上周再次买入 950 BTC
📈 BTC 重新站上关键长期均线
🔥 空头挤压加速了突破
所以真正的问题来了:
IS $80K–$82K NOW SUPPORT?
因为真正的强势行情,
不是价格不断突破阻力。
而是:
突破之后,不再把关键位置还给空头。
如果 $80K–$82K 真正完成阻力→支撑转换,
市场下一场更大的战斗,
可能就在 $89K 附近。
但如果 BTC 很快重新跌回 $82K 下方,
那这轮上涨里杠杆和空头挤压的成分,
可能比我们想象的更大。
现在我盯着:
📍 $80K–$82K 支撑
🎯 $89K 附近阻力
💰 下一交易日 ETF 资金流
🔥 杠杆是否重新快速堆积
👇 你怎么看?
真正突破 🟢
还是
杠杆推动的行情 🔴?
#BTC #ETH #BNB
8个月新高。
但现在最重要的问题已经不是:
“BTC 还能涨多少?”
而是:
这次突破到底有多真实?
过去几天,BTC 连续拿下:
₿ $80K
₿ $82K
₿ $85K
₿ $86K
同时:
💰 美国现货 BTC ETF 最新交易日净流入约 $433M
🏦 Strategy 上周再次买入 950 BTC
📈 BTC 重新站上关键长期均线
🔥 空头挤压加速了突破
所以真正的问题来了:
IS $80K–$82K NOW SUPPORT?
因为真正的强势行情,
不是价格不断突破阻力。
而是:
突破之后,不再把关键位置还给空头。
如果 $80K–$82K 真正完成阻力→支撑转换,
市场下一场更大的战斗,
可能就在 $89K 附近。
但如果 BTC 很快重新跌回 $82K 下方,
那这轮上涨里杠杆和空头挤压的成分,
可能比我们想象的更大。
现在我盯着:
📍 $80K–$82K 支撑
🎯 $89K 附近阻力
💰 下一交易日 ETF 资金流
🔥 杠杆是否重新快速堆积
👇 你怎么看?
真正突破 🟢
还是
杠杆推动的行情 🔴?
#BTC #ETH #BNB
周周1688
·
--
早安
新的一天、好运的一天💗
$BNB
#比特币突破8.5万美元
新的一天、好运的一天💗
$BNB
#比特币突破8.5万美元
大丽7613
·
--
这下牛逼了!
Clarity法案被拒,但SEC却给比特币开了更大一扇门?
就在上周三Clarity被国会无情否定后,现在SEC却突然出手,推出一项五年期“创新豁免”,允许符合条件的平台把苹果、英伟达这样的美国上市股票真正搬到区块链上交易!包括分红和投票权。
换句话说,Clarity法案通不通过都无所谓了,我SEC就当他通过了!
你看看,这就牛逼了,国家级的背书来了,而市场马上给出了答案:比特币重新站上8万美元,单日一度上涨超过5%,加密相关股票同步反弹,再加上近期中美会晤的利好,行情立马开始反转,比特币再次触及8.2万双顶大阻力。
更有意思的是,就在 SEC 官宣之前,一向嘴硬的 JPMorgan 已经悄悄转向了。它说:比特币 ETF 眼下还压着一大堆空头和对冲盘,这些仓位一旦松动、开始解除,比特币的上涨弹性,甚至可能比黄金还猛。
所以现在的情况是:
国会立法暂时走不通,SEC和CFTC就先用监管权力往前推进,结果是一样的!
除此之外,Clairty也会在几个月重新审理决议,那时候币圈行情肯定还会再来一波热度,暴涨一万点?
Clarity法案被拒,但SEC却给比特币开了更大一扇门?
就在上周三Clarity被国会无情否定后,现在SEC却突然出手,推出一项五年期“创新豁免”,允许符合条件的平台把苹果、英伟达这样的美国上市股票真正搬到区块链上交易!包括分红和投票权。
换句话说,Clarity法案通不通过都无所谓了,我SEC就当他通过了!
你看看,这就牛逼了,国家级的背书来了,而市场马上给出了答案:比特币重新站上8万美元,单日一度上涨超过5%,加密相关股票同步反弹,再加上近期中美会晤的利好,行情立马开始反转,比特币再次触及8.2万双顶大阻力。
更有意思的是,就在 SEC 官宣之前,一向嘴硬的 JPMorgan 已经悄悄转向了。它说:比特币 ETF 眼下还压着一大堆空头和对冲盘,这些仓位一旦松动、开始解除,比特币的上涨弹性,甚至可能比黄金还猛。
所以现在的情况是:
国会立法暂时走不通,SEC和CFTC就先用监管权力往前推进,结果是一样的!
除此之外,Clairty也会在几个月重新审理决议,那时候币圈行情肯定还会再来一波热度,暴涨一万点?
大丽7613
·
--
[Повтор] 🎙️ 一起实盘,AMA
02 ч 24 мин 57 сек · Слушатели: 10.5k
钞机八蛋
·
--
[Завершено] 🎙️ 牛来了/大家上车了吗?
Слушатели: 9.9k
SPCXUS+0,36%
Проверено
NVDAUS-0,42%
GOOGUS+0,43%
SPCXUS+0,36%
Войдите, чтобы посмотреть больше материала