


最近加密圈有个很让亚盘网友破防的现象。
美股的 Strive(代码ASST),一个月股价翻倍,冲上30美元,市值25亿美元,成了全球第五大上市比特币持有机构。港股的博雅互动(00434.HK),手里也攥着4316枚比特币,股价却躺在2.87港元,市值折合美元只有2.8亿。
一个在舞台中央,一个是路边一条。。
博雅手里的比特币,按现价算值3.4亿美元,比它整个公司的市值还高出近20% 。简单来说: 8毛2,能买到博雅账上1块钱的比特币,还白送一家年利润近2亿港元、增长72%的棋牌游戏生意。
而买ASST呢?你得花1块3,才能买到它账上1块钱的比特币。如果算上可能稀释后的股本,要花1块7。
同样是DAT(数字资产财库公司),博雅的mNAV只有0.82倍,ASST是1.7倍。 一个打八折,一个加价七成。
我们仔细拆分一下
先说ASST为什么贵
ASST的贵,是有它的道理的。
这家由Vivek Ramaswamy创立的公司,玩的是一个"增长飞轮":发行一种叫SATA的永续优先股融资,拿到的钱去市场上买比特币,让每股对应的BTC含量持续上升——普通股股东全程不被稀释。
光9月份,它就买了1800多枚,一个月持仓从1.45万枚干到2.5万枚。CEO马特·科尔直接放话:年底要冲全球第二大比特币财库公司,仅次于MicroStrategy。
市场买的核心,其实是它持续印钞买币的能力。某种意义上在融资能力和并购激进程度上不亚于第一轮牛市的mstr,但后者现在盘子有点大了,很多机构吃不下了,asst则刚好属于很多机构大佬拼一下可以上牌桌的市值范围。
再看博雅的钱去哪了
那博雅为什么只有八折?
如果你把它当成一家"纯粹囤币"的公司,这确实是错杀。但翻开博雅的公告,你会发现一个关键事实:它4316枚比特币里,有约2600枚——整整60%——已经不在冷钱包里了。
它们去哪了?
博雅2023年启动了Web3转型,口号是"游戏应用+生态构建+价值存储"三位一体。这2600枚BTC,就是投进自家生态的弹药:
1000枚,质押在MTT Network游戏公链上,说是"确保网络安全";
1000枚,质押在自研的"博雅链"上,这条链今年二季度刚上线;
500枚,放进自家的YAAKO钱包跨链桥流动性池;
100枚加418万个USDT,投资了MTT Sports电竞平台,换来25%股权和19%的币权;
另外约90枚,作为赛事奖金发给了玩家,100枚的激励额度已经烧掉90%。
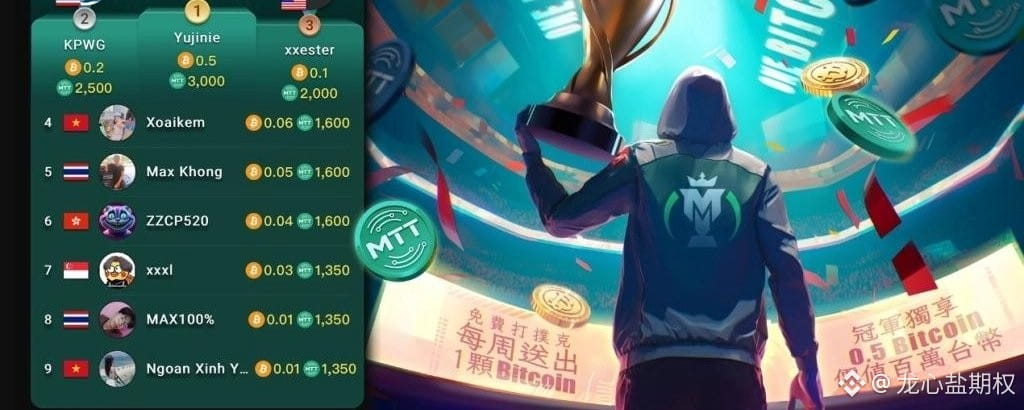
这张图就是MTT Sports的周赛结算榜——打着"免费打扑克,每周送出1颗Bitcoin"的旗号拉新。听着很美好,但数据很诚实:平台月活从6万跌到3万,链上日活地址从1万掉到4300。烧币拉来的用户,留不住。。
账本上的残酷真相
这套生态故事的财务表现如何?
博雅2025年年报给出了答案:Web3业务分部收益2168万港元,分部亏损3.91亿港元。
更扎心的是几个细节:MTT币至今没有公开市场定价,那19%的币权值多少钱,只能公司自己说了算;跨链桥历来是加密史上被黑金额最大的品类,博雅把500枚BTC放进了自家桥里;两条公链的终局是发币,但代币经济模型八字还没一撇。
而博雅2025年9月配售股票净募的4.1亿港元,90%也拿去买了比特币——摊薄股东换币,股民买不买账,股价已经给出了答案。
所以,这60%的持仓,不是睡在冷钱包里的比特币,而是变成了两条没发币的自家公链的质押物、一座自家桥的流动性、一个月活三万的电竞平台的股权。
市场不是没看见这3.4亿美元的币,是看不清这3.4亿美元里有多少还能原样拿回来。
一半的估值,买的是什么
那博雅是不是纯垃圾?倒也不必。
它的基本盘其实很硬:德州扑克游戏2026上半年经调整纯利9820万港元,同比增长72%;比特币持仓成本68280美元,现价浮盈约15%;资产放在Coinbase Prime、OSL这些持牌机构托管,冷存储加多重签名。
我给一个务实的算法:只把未部署的约1700枚比特币和游戏业务按8到10倍利润计为安全垫,已部署的2600枚按五折算——即便对它的Web3项目极度悲观,NAV依然比市值高出40%以上。
换句话说,博雅的折价里,一半是港股流动性和内地资金够不着的现实,另一半才是市场对这场生态实验投的不信任票。
前者是错杀,后者是定价。
买它,本质上是买一张"游戏现金流+BTC上涨期权+生态逆袭彩票"的组合票——彩票归零,前两样还在。而ASST的1.7倍溢价,买的则是美式资本运作的永动机。
再来看看博雅的近期大新闻汇总
把公司披露的数据串起来看:
2025 年 Web3 业务分部:收益 2,168 万港元,分部亏损 3.91 亿港元(不含 BTC 公允价值波动)
2025 年 9 月7港币附近配售股票净募 4.1 亿港元,其中 90% 买了 BTC——摊薄股东换币
资管计划本金 1.11 亿港元在诉讼中;股权投资基金嘉兴博雅公允价值归零
2026H1 主业(德州扑克等)确实在回血:经调整纯利 9,820 万港元、+72%,付费玩家却同比 -54% 到 10.4 万人——营收增长靠 ARPPU 拉动,不是用户增长
管理层动荡信号:董事长戴志康(原拍拍贷创始人)8 月还在署名发盈利警告,但 8/20 张爽一次性减持 2.776 亿股(36.01% 持股),Emily Technology 等关联方在同价位区增持
怎么看起来公司内部的破事也实在是不少,让大家对掏出去的btc的去向,着实怀疑。
同样是DAT,贵的有贵的逻辑,便宜的有便宜的原因。看清了这2600枚BTC的去向,大家再决定要不要接这"一半的估值"。
利益相关:本人曾经持有博雅的股票,后来在高位附近清仓,今年又买了一些均价2.7附近。也是asst的持有者,成本37附近。mstr上赚的钱都亏到这个asst上了。。。