
乘风Sunshine
415 Публикации

乘风Sunshine
Отправить жалобу
Заблокировать пользователя
币安返佣码:CFCF888 |X推特@KeShiqing57753|周一到周五,每天早上七八点(睡醒就播)和下午三点开播事件合约,晚上十点(看行情)播永续合约&事件合约。周六周日(看行情决定播不播,没流动性就休息)|神魔皆以血祠,想做成事的三个秘诀:一门深入,一本正经;做成一件事,然后做成另一件事;克勤克俭,绝情绝欲。

Владелец SOL
Трейдер с регулярными сделками
1.7 г
372 подписок(и/а)
26.3K+ подписчиков(а)
10.4K+ понравилось
Посты
Все
Цитирования
Видео
PINNED
·
--
下周一(9月21日)开始,正式恢复直播。
周一到周五,每天早上七点(睡醒就播)和下午三点开播事件合约,晚上十点(看行情)播永续合约&事件合约。
周六周日(看行情决定播不播,没流动性就休息)望周知。
下周一(9月21日)开始,正式恢复直播。
周一到周五,每天早上七点(睡醒就播)和下午三点开播事件合约,晚上十点(看行情)播永续合约&事件合约。
周六周日(看行情决定播不播,没流动性就休息)望周知。
周一到周五,每天早上七点(睡醒就播)和下午三点开播事件合约,晚上十点(看行情)播永续合约&事件合约。
周六周日(看行情决定播不播,没流动性就休息)望周知。
1.9k
35
132
1.9k
·
--
666
666


520龙行天下
·
--
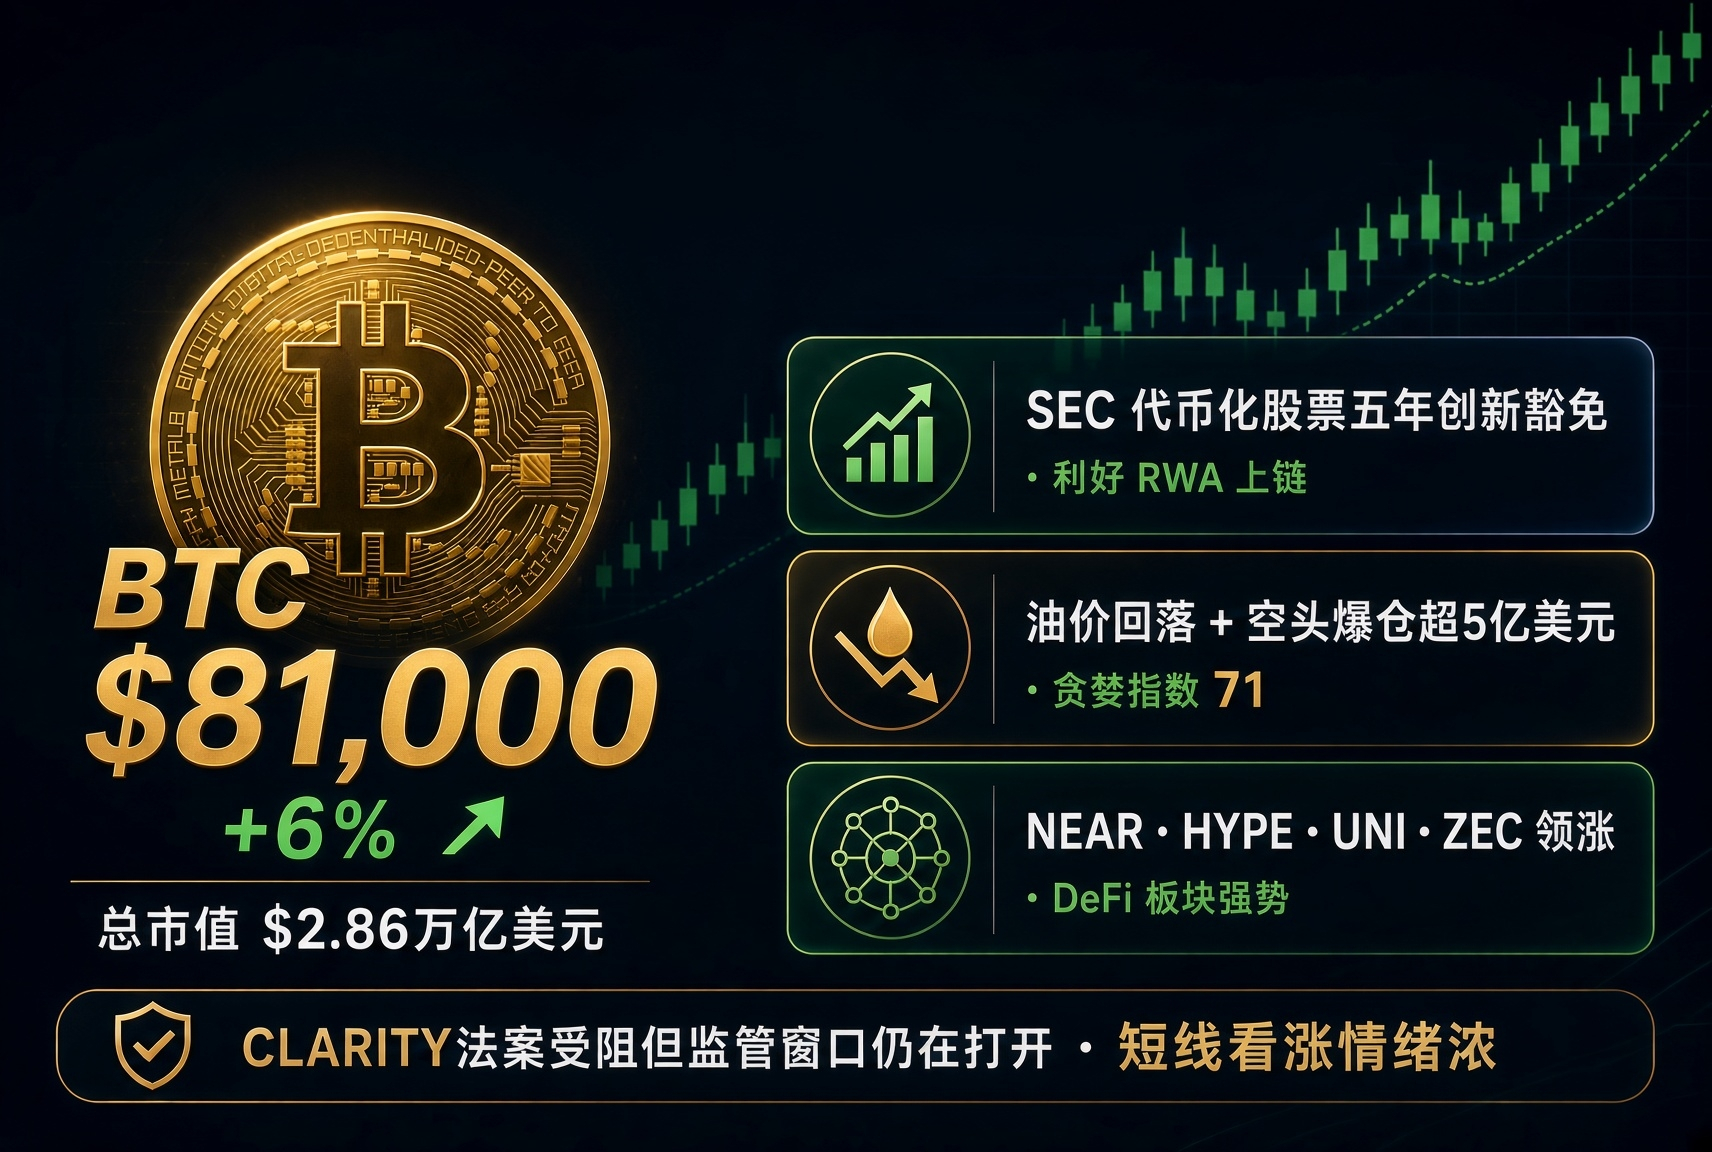
BTC突破8.1万美元涨超6%,全市场普涨,总市值约2.86万亿美元。SEC推出代币化股票五年创新豁免,利好RWA上链;油价回落叠加空头爆仓超5亿美元,情绪转贪婪(指数71)。NEAR、HYPE、UNI、ZEC领涨,DeFi板块强势。CLARITY法案受阻但监管窗口仍在打开,短线看涨情绪浓。
28
·
--
666
666
钞机八蛋
·
--
四个月沉淀,一朝绽放。
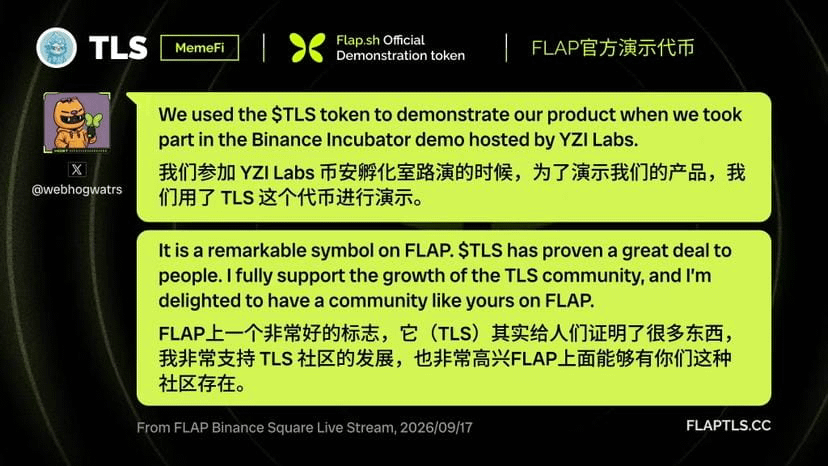
$TLS 正式官宣成为FLAP官方测试代币,既是对过往所有坚守的最好回馈,也是立足BNBChain生态、发力 #MemeFi 赛道的全新开端。
作为生态新晋官方测试代币,我们对标TST、TUT的成熟市值体系,依托FLAP当下最火热的Meme发射生态优势,拥有得天独厚的成长红利。不同于市场一众投机标的,TLS靠实打实的社区建设站稳脚跟,以官方背书夯实价值底座。
不做短期热度博弈,只做长期确定性价值。未来$TLS 必将续写BNBChain官方测试代币的市值传奇,为每一位坚守的建设者,交出一份圆满答卷。
$TLS 正式官宣成为FLAP官方测试代币,既是对过往所有坚守的最好回馈,也是立足BNBChain生态、发力 #MemeFi 赛道的全新开端。
作为生态新晋官方测试代币,我们对标TST、TUT的成熟市值体系,依托FLAP当下最火热的Meme发射生态优势,拥有得天独厚的成长红利。不同于市场一众投机标的,TLS靠实打实的社区建设站稳脚跟,以官方背书夯实价值底座。
不做短期热度博弈,只做长期确定性价值。未来$TLS 必将续写BNBChain官方测试代币的市值传奇,为每一位坚守的建设者,交出一份圆满答卷。
71
·
--
666
666
圣克斯Lucky1688
·
--
🧧🎁🌹🧧🎁🌹
9.19日以下新闻值得关注:
1. 交易所与产品动态:币安推出外汇永续合约
Binance 拓展 TradFi 永续产品:币安(Binance)在 9 月 19 日宣布推出传统金融(TradFi)永续合约类别下的外汇(FX)永续合约,为全球用户提供 24/7 全天候、受监管且以 USDT 结算的外汇市场交易通道。首个外汇永续交易对(USD/巴西雷亚尔 USDBRLUSDT)预计于 2026 年 9 月 21 日正式上线。
2. 行业峰会:联合国区块链周(UN Blockchain Week 2026)闭幕
纽约盛会聚焦 Web3 基础设施:作为 9 月中旬(9月10日至19日)在纽约时代广场举办的重磅行业活动,联合国区块链周(UN Blockchain Week 2026)在 9 月 19 日迎来了尾声。本届大会不仅探讨了比特币、现实世界资产(RWA)代币化,还重点讨论了运行在去中心化轨道上的 AI 代理(AI Agents)以及 Web3 在供应链、数字身份和合规领域的实际落地。
3. 市场行情与宏观趋势
比特币震荡与监管风向:比特币近期在 77,000 至 81,500 美元区间进行震荡整理。同时,美国商品期货交易委员会(CFTC)近期向白宫提交了相关加密货币新规则,宏观监管政策的演进正持续影响着市场投资者的情绪。
关注我,回答答案1带走$SOL红包。
🧧🎁🌹🧧🎁🌹
9.19日以下新闻值得关注:
1. 交易所与产品动态:币安推出外汇永续合约
Binance 拓展 TradFi 永续产品:币安(Binance)在 9 月 19 日宣布推出传统金融(TradFi)永续合约类别下的外汇(FX)永续合约,为全球用户提供 24/7 全天候、受监管且以 USDT 结算的外汇市场交易通道。首个外汇永续交易对(USD/巴西雷亚尔 USDBRLUSDT)预计于 2026 年 9 月 21 日正式上线。
2. 行业峰会:联合国区块链周(UN Blockchain Week 2026)闭幕
纽约盛会聚焦 Web3 基础设施:作为 9 月中旬(9月10日至19日)在纽约时代广场举办的重磅行业活动,联合国区块链周(UN Blockchain Week 2026)在 9 月 19 日迎来了尾声。本届大会不仅探讨了比特币、现实世界资产(RWA)代币化,还重点讨论了运行在去中心化轨道上的 AI 代理(AI Agents)以及 Web3 在供应链、数字身份和合规领域的实际落地。
3. 市场行情与宏观趋势
比特币震荡与监管风向:比特币近期在 77,000 至 81,500 美元区间进行震荡整理。同时,美国商品期货交易委员会(CFTC)近期向白宫提交了相关加密货币新规则,宏观监管政策的演进正持续影响着市场投资者的情绪。
关注我,回答答案1带走$SOL红包。
🧧🎁🌹🧧🎁🌹
79
·
--
666
666
晚风Vesper_1688
·
--
$TLS | FLAP官方测试代币
TLS社区正式迎来四个月建设里程碑。整整四个月,我们扎根#MemeFi赛道,不炒作、不浮躁、不造势,始终纯粹专注生态深耕与赛道建设。
历经长期坚守,TLS终于获得官方正式认证,敲定FLAP官方测试代币核心身份。
这是对我们长期踏实建设的最高认可,更是TLS蓄力许久、全新启航的正式起点。
真正靠谱的社区,从不靠短期流量热度造势,只靠日积月累的沉淀与真诚纯粹的坚守。
立足FLAP生态、扎根BNBChain,TLS的价值叙事,自此全面开启。
#比特币突破8万美元大关
#以太坊重回2600美元
#1688家族family
TLS社区正式迎来四个月建设里程碑。整整四个月,我们扎根#MemeFi赛道,不炒作、不浮躁、不造势,始终纯粹专注生态深耕与赛道建设。
历经长期坚守,TLS终于获得官方正式认证,敲定FLAP官方测试代币核心身份。
这是对我们长期踏实建设的最高认可,更是TLS蓄力许久、全新启航的正式起点。
真正靠谱的社区,从不靠短期流量热度造势,只靠日积月累的沉淀与真诚纯粹的坚守。
立足FLAP生态、扎根BNBChain,TLS的价值叙事,自此全面开启。
#比特币突破8万美元大关
#以太坊重回2600美元
#1688家族family
35
·
--
666
666
生蚝哥Oyster
·
--
Рост实体调整SOPR重新站上1:这不是“终于盈利了”,而是牛市在用真金白银投票。
9月19日,数据显示,比特币实体调整后的SOPR(花费产出利润率)7日均线重新站上1.00盈亏平衡线。
翻译成人话:当前链上卖出的币,大部分已经是带利润离场。价格却没有立刻被砸下去,说明对面有足够强的买盘在接力。
这是典型的牛市特征——不是没人获利了结,而是有人愿意用更高的价格接。
绿色区域代表整体盈利卖出,红色区域代表整体亏损卖出。橙色线是调整后SOPR,灰色线是BTC价格。SOPR持续站在1上方,说明需求还在;一旦重新跌回1以下,就意味着这股承接力量开始消退。
个人看法:
很多人把SOPR站上1解读成“获利盘出清、准备继续涨”。我更倾向于把它看成市场结构的试金石。
真正健康的牛市,不是SOPR永远不回1以下,而是每次回踩1附近都能被快速买回去。如果后面几天SOPR能稳住甚至继续上行,同时价格同步走高,那说明主力资金仍在用行动确认“现在的价格值得买”。反之,如果价格横盘或下跌、SOPR却快速跌回1下方,就要警惕这波承接只是短期博弈。
链上指标从来不单独决定方向,但它们能提前暴露“卖压有没有被真正消化”。目前这个位置,比单纯看价格更有参考价值。
继续观察。
9月19日,数据显示,比特币实体调整后的SOPR(花费产出利润率)7日均线重新站上1.00盈亏平衡线。
翻译成人话:当前链上卖出的币,大部分已经是带利润离场。价格却没有立刻被砸下去,说明对面有足够强的买盘在接力。
这是典型的牛市特征——不是没人获利了结,而是有人愿意用更高的价格接。
绿色区域代表整体盈利卖出,红色区域代表整体亏损卖出。橙色线是调整后SOPR,灰色线是BTC价格。SOPR持续站在1上方,说明需求还在;一旦重新跌回1以下,就意味着这股承接力量开始消退。
个人看法:
很多人把SOPR站上1解读成“获利盘出清、准备继续涨”。我更倾向于把它看成市场结构的试金石。
真正健康的牛市,不是SOPR永远不回1以下,而是每次回踩1附近都能被快速买回去。如果后面几天SOPR能稳住甚至继续上行,同时价格同步走高,那说明主力资金仍在用行动确认“现在的价格值得买”。反之,如果价格横盘或下跌、SOPR却快速跌回1下方,就要警惕这波承接只是短期博弈。
链上指标从来不单独决定方向,但它们能提前暴露“卖压有没有被真正消化”。目前这个位置,比单纯看价格更有参考价值。
继续观察。
1
227
·
--
666
666
英鸿³³₇
·
--
$TLS | FLAP官方测试代币
TLS社区正式迎来四个月建设里程碑。整整四个月,我们扎根#MemeFi赛道,不炒作、不浮躁、不造势,始终纯粹专注生态深耕与赛道建设。
历经长期坚守,TLS终于获得官方正式认证,敲定FLAP官方测试代币核心身份。
这是对我们长期踏实建设的最高认可,更是TLS蓄力许久、全新启航的正式起点。
真正靠谱的社区,从不靠短期流量热度造势,只靠日积月累的沉淀与真诚纯粹的坚守。
立足FLAP生态、扎根BNBChain,TLS的价值叙事,自此全面开启。
TLS社区正式迎来四个月建设里程碑。整整四个月,我们扎根#MemeFi赛道,不炒作、不浮躁、不造势,始终纯粹专注生态深耕与赛道建设。
历经长期坚守,TLS终于获得官方正式认证,敲定FLAP官方测试代币核心身份。
这是对我们长期踏实建设的最高认可,更是TLS蓄力许久、全新启航的正式起点。
真正靠谱的社区,从不靠短期流量热度造势,只靠日积月累的沉淀与真诚纯粹的坚守。
立足FLAP生态、扎根BNBChain,TLS的价值叙事,自此全面开启。
195
·
--
666
666
灼见
·
--
🚨 比特币突破 $80,000 大关!
但真正值得关注的,不是BTC终于站上8万。
而是:
在这么多利空之后,它还是突破了。
过去几天市场面对:
🏦 美联储加息
🇯🇵 日本央行加息
📈 全球利率维持高位
💰 ETF资金反复波动
正常来说,这些都不是Crypto喜欢的环境。
但 $BTC 不但没有继续下杀,反而重新突破 $80K。
这可能说明一个重要变化:
市场正在消化利空,买盘开始重新占据主动。
不过突破只是第一步。
接下来真正关键的是:
$80K能不能从阻力变成支撑?
如果BTC能够持续站稳8万,上方空间可能重新被打开。
如果快速跌回去,那这次突破就要重新评估。
所以现在我不追第一根突破K线。
我更关注:
突破之后,能不能站住。
👇 你怎么看?
站稳$80K 🟢 / 假突破回落 🔴
#BTC #ETH #BNB
但真正值得关注的,不是BTC终于站上8万。
而是:
在这么多利空之后,它还是突破了。
过去几天市场面对:
🏦 美联储加息
🇯🇵 日本央行加息
📈 全球利率维持高位
💰 ETF资金反复波动
正常来说,这些都不是Crypto喜欢的环境。
但 $BTC 不但没有继续下杀,反而重新突破 $80K。
这可能说明一个重要变化:
市场正在消化利空,买盘开始重新占据主动。
不过突破只是第一步。
接下来真正关键的是:
$80K能不能从阻力变成支撑?
如果BTC能够持续站稳8万,上方空间可能重新被打开。
如果快速跌回去,那这次突破就要重新评估。
所以现在我不追第一根突破K线。
我更关注:
突破之后,能不能站住。
👇 你怎么看?
站稳$80K 🟢 / 假突破回落 🔴
#BTC #ETH #BNB
275
·
--
666
666
路人1688luren
·
--
$TLS | FLAP官方测试代币
TLS社区正式迎来四个月建设里程碑。整整四个月,我们扎根#MemeFi赛道,不炒作、不浮躁、不造势,始终纯粹专注生态深耕与赛道建设。
历经长期坚守,TLS终于获得官方正式认证,敲定FLAP官方测试代币核心身份。
这是对我们长期踏实建设的最高认可,更是TLS蓄力许久、全新启航的正式起点。
真正靠谱的社区,从不靠短期流量热度造势,只靠日积月累的沉淀与真诚纯粹的坚守。
立足FLAP生态、扎根BNBChain,TLS的价值叙事,自此全面开启。
TLS社区正式迎来四个月建设里程碑。整整四个月,我们扎根#MemeFi赛道,不炒作、不浮躁、不造势,始终纯粹专注生态深耕与赛道建设。
历经长期坚守,TLS终于获得官方正式认证,敲定FLAP官方测试代币核心身份。
这是对我们长期踏实建设的最高认可,更是TLS蓄力许久、全新启航的正式起点。
真正靠谱的社区,从不靠短期流量热度造势,只靠日积月累的沉淀与真诚纯粹的坚守。
立足FLAP生态、扎根BNBChain,TLS的价值叙事,自此全面开启。
1
1.3k
·
--
666
666
佳佳-融易挣乾
·
--
🧧🧧🧧希望是一束照亮前路的光,
善良是一颗跳动的心,
携手并进,它们共同点亮道路,
引领我们走向光明的未来。
祝你一切顺利。🌹
Follow me,Get a red envelope🧧🧧🧧🧧
善良是一颗跳动的心,
携手并进,它们共同点亮道路,
引领我们走向光明的未来。
祝你一切顺利。🌹
Follow me,Get a red envelope🧧🧧🧧🧧
775
·
--
666
666
花涧空
·
--
🚨美国金融市场这周,一天一个剧本:
周一,参议院49-50否决CLARITY法案。史上最全面的加密货币市场结构法案,直接夭折。
周二,加息。
周三,SEC主席保罗·阿特金斯只丢下一句:“敬请期待。”
周四,SEC在国会缺席的情况下自行出手,发布创新豁免令。
CLARITY刚死两天,SEC就自己动了。
周五,市场爆拉,$BTC
$ETH
周末两个又有什么剧本了?
周一,参议院49-50否决CLARITY法案。史上最全面的加密货币市场结构法案,直接夭折。
周二,加息。
周三,SEC主席保罗·阿特金斯只丢下一句:“敬请期待。”
周四,SEC在国会缺席的情况下自行出手,发布创新豁免令。
CLARITY刚死两天,SEC就自己动了。
周五,市场爆拉,$BTC
$ETH
周末两个又有什么剧本了?
252
·
--
666
666
易琳Ten
·
--
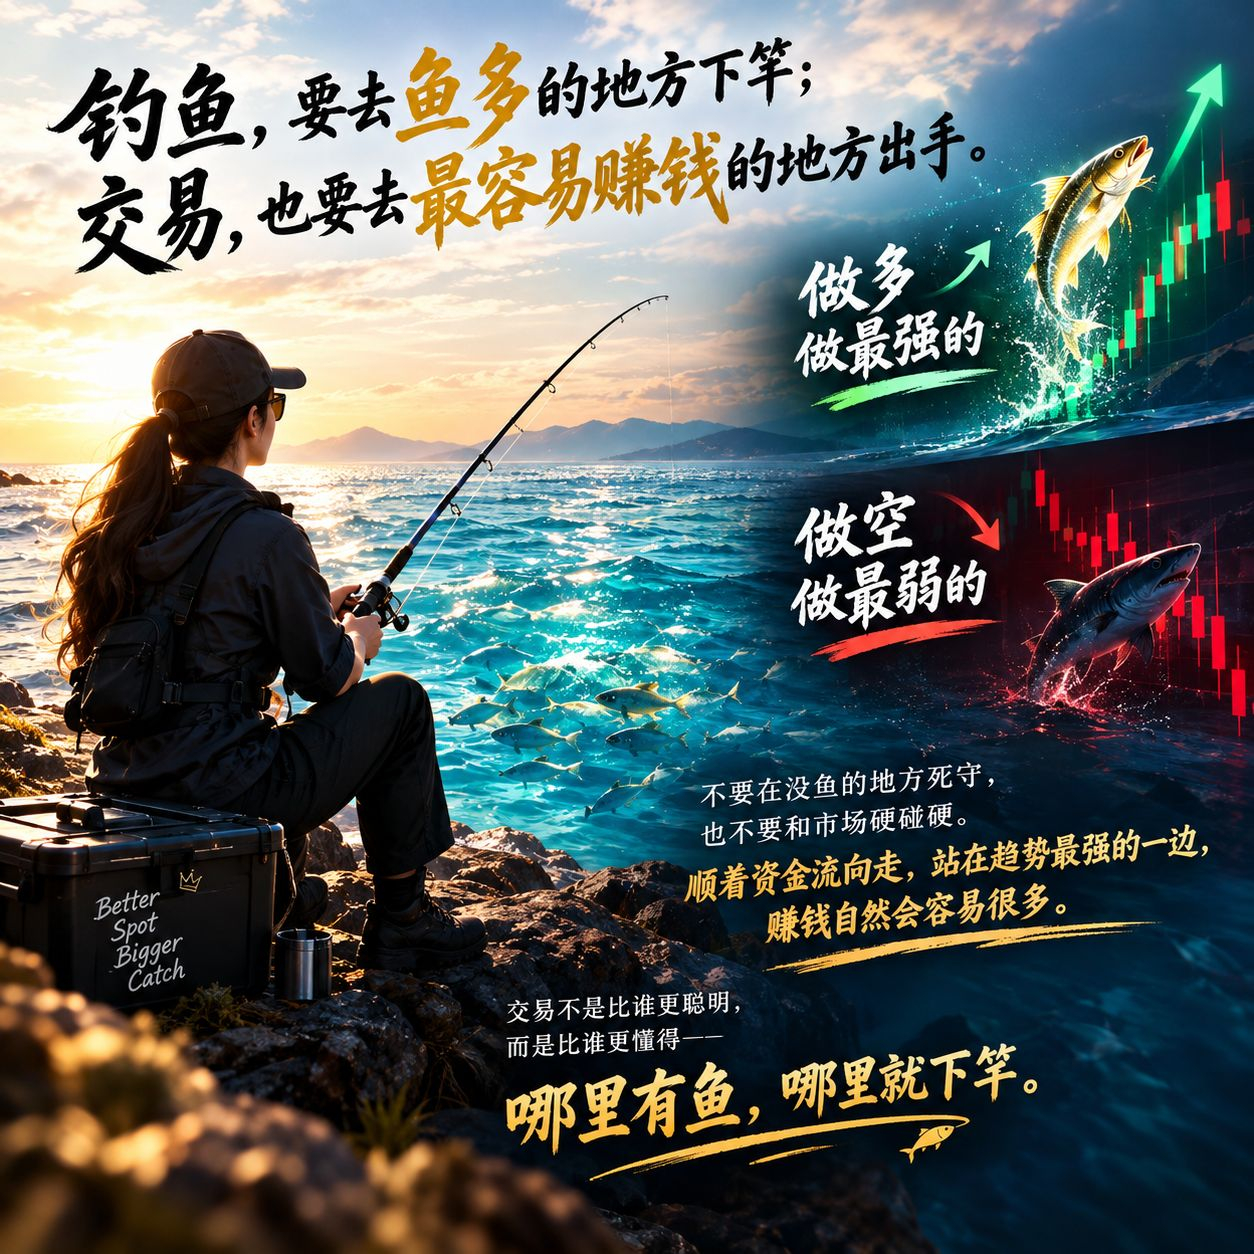
钓鱼,要去鱼多的地方下竿;
交易,也要去最容易赚钱的地方出手。
做多,就做最强的;
做空,就做最弱的。
不要在没鱼的地方死守,也不要和市场硬碰硬。
顺着资金流向走,站在趋势最强的一边,赚钱自然会容易很多。
交易不是比谁更聪明,
而是比谁更懂得——哪里有鱼,哪里就下竿。 🎣📈
交易,也要去最容易赚钱的地方出手。
做多,就做最强的;
做空,就做最弱的。
不要在没鱼的地方死守,也不要和市场硬碰硬。
顺着资金流向走,站在趋势最强的一边,赚钱自然会容易很多。
交易不是比谁更聪明,
而是比谁更懂得——哪里有鱼,哪里就下竿。 🎣📈
375
·
--
下周一开始,正式恢复直播。周一到周五,每天早上七点和下午三点开播事件合约,晚上十点播永续合约&事件合约。望周知。
下周一开始,正式恢复直播。周一到周五,每天早上七点和下午三点开播事件合约,晚上十点播永续合约&事件合约。望周知。
2.3k
25
149
2.3k
·
--
昨日加密市场新闻速览
1. SEC放行代币化美股交易:美国SEC推出“创新豁免”,允许符合条件的代币化证券交易平台在5年期限内免于按传统交易所注册,并可使用许可型AMM和流动性池交易代币化股票。
2. BTC在加息后企稳反弹:美联储16日加息25个基点至3.75%–4%,但17日BTC在约7.65万美元附近震荡,美股反弹也缓解了市场短线压力。
3. 美国制裁伊朗加密交易所BitBank:美国财政部将伊朗交易平台BitBank及相关人员列入制裁名单,指其涉及向伊朗革命卫队转移数亿美元比特币,数字资产再次成为制裁执法重点。
4. 英国加码打击非法P2P加密交易:英国FCA联合税务部门和警方,对伦敦3处涉嫌经营未注册P2P加密业务的场所采取行动并发出停止令;FCA表示英国目前没有注册的P2P加密交易企业。
5. S&P Global收购OpenZeppelin:S&P Global宣布收购区块链安全公司OpenZeppelin,后者的智能合约基础设施已支持超过3700亿美元以外的巨额链上转账规模,传统金融机构继续加码链上基础设施。
昨日加密市场新闻速览
1. SEC放行代币化美股交易:美国SEC推出“创新豁免”,允许符合条件的代币化证券交易平台在5年期限内免于按传统交易所注册,并可使用许可型AMM和流动性池交易代币化股票。
2. BTC在加息后企稳反弹:美联储16日加息25个基点至3.75%–4%,但17日BTC在约7.65万美元附近震荡,美股反弹也缓解了市场短线压力。
3. 美国制裁伊朗加密交易所BitBank:美国财政部将伊朗交易平台BitBank及相关人员列入制裁名单,指其涉及向伊朗革命卫队转移数亿美元比特币,数字资产再次成为制裁执法重点。
4. 英国加码打击非法P2P加密交易:英国FCA联合税务部门和警方,对伦敦3处涉嫌经营未注册P2P加密业务的场所采取行动并发出停止令;FCA表示英国目前没有注册的P2P加密交易企业。
5. S&P Global收购OpenZeppelin:S&P Global宣布收购区块链安全公司OpenZeppelin,后者的智能合约基础设施已支持超过3700亿美元以外的巨额链上转账规模,传统金融机构继续加码链上基础设施。
1. SEC放行代币化美股交易:美国SEC推出“创新豁免”,允许符合条件的代币化证券交易平台在5年期限内免于按传统交易所注册,并可使用许可型AMM和流动性池交易代币化股票。
2. BTC在加息后企稳反弹:美联储16日加息25个基点至3.75%–4%,但17日BTC在约7.65万美元附近震荡,美股反弹也缓解了市场短线压力。
3. 美国制裁伊朗加密交易所BitBank:美国财政部将伊朗交易平台BitBank及相关人员列入制裁名单,指其涉及向伊朗革命卫队转移数亿美元比特币,数字资产再次成为制裁执法重点。
4. 英国加码打击非法P2P加密交易:英国FCA联合税务部门和警方,对伦敦3处涉嫌经营未注册P2P加密业务的场所采取行动并发出停止令;FCA表示英国目前没有注册的P2P加密交易企业。
5. S&P Global收购OpenZeppelin:S&P Global宣布收购区块链安全公司OpenZeppelin,后者的智能合约基础设施已支持超过3700亿美元以外的巨额链上转账规模,传统金融机构继续加码链上基础设施。
1
454
·
--
Статья
科夫纳悖论:当"风险控制"遇上"年化87%",我们到底漏看了什么 一、悖论摆在桌面上
布鲁斯·科夫纳(Bruce Kovner)留给交易界最著名的一句箴言,是每笔交易的风险不超过本金的1%到2%。这条纪律被写进几乎每一本交易入门书,被无数培训课程当作圣经反复引用。可与这条纪律同时流传的,还有另一组数字:科夫纳执掌Caxton Associates期间,创造过连续多年、平均高达87%的年化回报,他本人也从一笔借来的3000美元起步,最终积累起近百亿美元的身家。
这两组数字放在一起,构成一个几乎无法用常识调和的矛盾。如果每一次下注都只拿出本金的1%到2%去冒险,靠什么复利结构才能撑出年化87%这样的数字?大多数复述科夫纳"金句"的文章,从未认真处理过这个矛盾——他们把风险纪律当作全部真相来传授,却回避了一个更根本的问题:风控只解释了科夫纳为什么没有破产,却完全没有解释他为什么如此暴富。
这篇文章想做的,是把这个悖论重新打开,顺着科夫纳本人的经历、行为金融学的研究、以及同时代宏观交易者的路径,看看风控纪律背后到底藏着什么,又有哪些部分是普通人真正学得会的,哪些部分从一开始就不属于我们。
二、一个政治学退学生的意外转型
理解科夫纳,得先理解他不是一个典型的"金融科班生"。他出生于1945年的布鲁克林,在哈佛大学攻读政治学,却没有完成博士学业便离开了学校。在正式踏入交易行业之前,他有过一段并不体面的过渡期——开出租车谋生,同时继续钻研政治经济学。直到三十岁前后,他才通过商品期货公司(Commodities Corporation)一脚踏入交易世界。
这个背景很重要,因为它决定了科夫纳看市场的方式和大多数科班交易员完全不同。他不是从会计报表或期权定价模型出发理解市场,而是带着一套研究权力、制度、政策如何运作与失灵的训练框架进入市场的。这也是为什么后来他反复强调:自己的很多重大机会,来自对某些国家汇率政策、货币政策失误的提前判断——技术分析对他而言更多是择时工具,真正的判断力来自对宏观政策逻辑的理解。
1977年,科夫纳用信用卡借来的3000美元完成了第一笔交易,这笔交易后来演变成整个行业里流传最广的教训之一:一笔大豆期货头寸曾经从几千美元的浮盈膨胀到四万多美元,但因为没有设置有效的风险控制结构,这笔浮盈在很短时间内几乎被抹去大半。科夫纳后来回忆,这次几乎摧毁他的经历,反而成了他理解风险、建立风控体系的起点。这不是哈佛课堂教给他的东西,而是市场用一次几乎致命的打击,直接刻进了他此后几十年的交易习惯里。
1983年,科夫纳正式创立Caxton Associates,这家宏观对冲基金此后近三十年间成为行业标杆之一。据公开资料估算,Caxton在其存续期间实现了约21%的年化回报,而在1983年到2003年这段早期阶段,复合年化回报甚至一度高达33.1%,夏普比率也维持在相当高的水平。这些数字和"年化87%"的说法未必完全对得上——不同资料、不同统计口径给出的数字有出入,但方向是一致的:科夫纳的收益率是靠一套系统性的、可持续多年的结构性优势撑起来的,而不是靠一两次孤注一掷的赌博。
三、拆开"风险预算"这个被误读的概念
大多数人第一次听到"每笔交易风险不超过1%到2%"这句话时,会本能地把它理解成"仓位要小"。这是最常见,也最致命的误读。
科夫纳在接受《金融怪杰》(Market Wizards)作者杰克·施瓦格采访时,反复强调的核心概念其实是风险管理,而不是仓位大小。他的做法是:先确定一个技术上站得住脚的止损位,再根据这个止损位反推仓位应该开多大,让"一旦触及止损所造成的损失"控制在本金的1%到2%之内。换句话说,仓位可以很大,只要止损设置得足够近、足够有依据,潜在损失依然可以被锁定在很小的范围里。
这和"小打小闹、不敢下重注"是两回事。真正的区别在于:普通交易者往往是先决定"我要买多少",再随意找个价位当止损;而科夫纳的逻辑反过来——先想清楚"到哪个价位说明我的判断彻底错了",再用这个距离去反推仓位规模。多份资料整理的施瓦格采访内容都提到,科夫纳有一个经常被引用的细节:他倾向于把止损设在一个相对不容易被随机波动触碰到、但一旦触及就足以证明整个交易逻辑站不住脚的位置上,而不是简单按照自己能承受的最大亏损金额去反推止损。
这才是"风险预算"的真正含义:它回答的不是"我能亏多少钱",而是"到什么程度,市场已经证明我最初下注的那个理由不成立了"。止损因此从一个情绪管理工具,变成了一个认识论工具——它标记的不是痛苦的临界点,而是逻辑失效的临界点。
四、为什么"知道要止损"和"能做到止损"之间隔着一整个大脑
如果风险预算这么理性、这么容易理解,为什么大多数交易者依然做不到?行为金融学过去四十年积累的证据,给出了相当具体的答案。
1979年,丹尼尔·卡尼曼与阿莫斯·特沃斯基提出前景理论,其中最核心的发现之一是:人们感受损失的痛苦程度,大约是感受同等收益带来快乐程度的两倍左右,这被称为损失厌恶。1985年,赫什·谢弗林与梅尔·施特曼在此基础上提出了"处置效应"(disposition effect)这个概念,专门描述投资者的一种系统性倾向:过早卖出正在盈利的仓位,却长时间持有正在亏损的仓位。
这个效应此后在多个国家、多个市场的大规模真实交易数据中被反复验证。研究者发现一个特别值得注意的心理机制:当人处于亏损状态时,大脑的决策模式会从"风险厌恶"切换成"风险偏好"——面对一个确定会实现的小损失(比如老老实实止损出场)和一个不确定但可能更大的损失(比如继续扛单、寄望反弹),很多人的直觉反而会选择后者,因为"确定的损失"在心理账户上比"不确定的更大损失"更难以接受。这恰恰解释了,为什么明知该止损,手却按不下去——那不是意志力不够,而是一套演化出来的、原本用于别的场景的心理机制,在市场这个高度随机的环境里失灵了。
科夫纳的应对方式,在多份访谈整理材料中被归纳为近乎决绝的原则:一旦情绪开始主导判断,他会选择直接清仓离场,而不是留在场内和自己的情绪、自己编织的理由拉锯。这背后其实是一种深刻的自我认知——他清楚,只要自己还留在决策现场,大脑就会不断为继续持仓生产新的理由。与其依赖意志力对抗这套心理机制,不如物理性地切断诱惑本身。这不是控制情绪,而是承认自己控制不了情绪,进而选择用结构去替代意志力。
五、防守之外:被大多数复述者忽略的"进攻引擎"
如果止损纪律是科夫纳的全部,那他至多是一个"不容易破产"的交易者,而不足以解释他为何能创造年化数十个百分点的复利。要理解他真正的收益来源,需要看向另一位同时代、同样以宏观交易闻名的人物——乔治·索罗斯。
索罗斯在伦敦政治经济学院求学期间,深受哲学家卡尔·波普尔影响。波普尔教给索罗斯的核心观念是可证伪性——科学理论永远无法被证明绝对正确,只能被证伪,这种对知识局限性的深刻认识,后来被索罗斯发展成他著名的"反身性理论"。这套理论认为,市场参与者的认知偏差和行为会反过来影响市场本身的走势,价格与预期之间存在一种双向的反馈循环,而不是传统经济学假设的那种市场被动反映客观基本面的单向关系。
这套理论最深刻的地方在于,它把"承认自己可能是错的"变成了一种可以系统性获利的认知优势——正因为市场参与者普遍存在认知偏差,当某种政策扭曲或群体性误判积累到不可持续的地步时,反而会形成规模大、持续时间长、方向明确的趋势性机会。索罗斯的门徒斯坦利·德鲁肯米勒后来把这套思路总结得更直白:当你对一笔交易拥有极高确信度时,应该毫不犹豫地重仓出击。德鲁肯米勒本人也公开承认,真正顶尖的投资者往往是在少数几次高确信度的机会上做出集中、重仓的下注,而不是靠分散持有三四十只标的来获利。1992年做空英镑那笔交易正是这一逻辑的极致体现:从最初的试探性小仓位,到确认英国央行捍卫汇率的政策难以为继后,逐步加码至数十亿美元规模的空头头寸。
科夫纳的路径与此高度相似,只是他的"认知发动机"来自政治学训练而非哲学训练。他反复提到,自己很多重大交易机会来自对某些国家汇率干预、货币政策失误的提前判断——这些判断建立在他对权力结构、政策制定逻辑长期研究的基础之上,而不是单纯的图表分析。技术分析对他而言,更像是确定"什么时候进场性价比最高"的工具,真正决定他能不能看到别人看不到的机会的,是那套政治经济学的认知背景。
这正是大多数科夫纳"金句合集"从未提及的部分:风险预算和止损纪律是他的防守系统,让他不会在无数次试错中被淘汰出局;但真正让他从几千美元滚到数十亿美元的,是他在少数几次高确信度的宏观判断上,敢于建立足够大的名义头寸。防守只解决"不死"的问题,进攻才解决"暴富"的问题——而进攻所需要的认知背景,恰恰是最难被复制、最难被一条交易规则总结出来的部分。
六、我们读到的,会不会只是幸存者留下的笔记?
即便承认科夫纳既有防守也有进攻,还有一层更根本的怀疑值得摆在桌面上:我们今天阅读的这套"科夫纳原则",会不会本身就是一份幸存者偏差的产物?
纳西姆·塔勒布在《随机骗局》一书中,对这个问题给出了迄今为止最系统的分析。他提出的核心观点是:人们往往只看到成功者,却看不到与成功者做了同样事情、却最终失败的大多数人。塔勒布用了一个形象的比喻来说明这个现象:如果把足够多的基金经理放在一起,即便他们完全靠随机猜测下注,统计规律也保证其中总有一小部分人能连续多年跑赢市场——这和一群猴子随机敲打键盘、总有一只碰巧敲出一句通顺的话是同一个道理。塔勒布进一步指出,人们习惯性地把财富、名望归因于能力和智慧,却系统性地低估了随机性和运气在其中扮演的角色,而那些曾经采取过相似激进策略、却最终倾家荡产的交易者,因为已经离开了牌桌,根本不会出现在任何一本畅销的交易者访谈录里。
塔勒布还提出了一个特别值得借鉴的分析框架,叫做"另类历史"(alternative histories):评判一个决策的好坏,不应该只看它最终实现的那一个结果,而应该考虑这个决策在无数种可能展开的平行情境下,大概率会导向什么结果。一个鲁莽的司机闯了红灯却侥幸没有出事,这不代表闯红灯是个好决定,只是运气站在了他这一边。同样的逻辑放在交易上:一个人在某次交易中重仓押对了方向,不代表他的决策过程本身是优秀的,除非我们能证明,在同样的信息和判断依据下,他绝大多数情况下都会做出类似的正确决策。
把这个框架套用在科夫纳身上,会得到一个不那么舒服、但更诚实的问题:和科夫纳同一时期、同样研究宏观政策、同样运用杠杆的交易者里,有多少人做了几乎一样的事情,却因为运气不站在自己这一边而最终出局、销声匿迹?我们无法采访到这些已经离开市场的人,我们能看到的,永远只是那个活下来、并且做到顶尖的幸存者留下的访谈记录。风险预算确实能大幅提高一个人的生存概率,但"大幅提高生存概率"和"科夫纳本人恰好活下来并做到行业顶尖"之间,依然隔着一道只能用运气来解释的鸿沟。
耐人寻味的是,科夫纳本人对这一点的态度相当坦诚而克制:他大方承认自己的很多机会来自他人的政策失误这个外部红利,却较少直接讨论自己能够存活下来、并最终跻身顶尖之列这件事,本身也可能包含相当大的运气成分。这或许不是刻意回避,而是塔勒布指出的另一个更深的陷阱:成功者能清楚看见滋养自己的外部环境,却很难看见那些做了同样事、却因为一步之差倒下的同类——因为那些人根本不会出现在任何一份访谈记录里。
七、能学的和学不了的,该怎么分清
把风险预算、止损纪律、政策认知、幸存者偏差这几层依次摆开之后,一个更实用的问题浮现出来:普通交易者,到底应该从科夫纳身上学什么,又该放弃幻想哪些部分?
可以确定能学、也值得学的,是那套关于风险的思维方式本身——在下注之前,先想清楚"到什么价位说明我的判断错了",把这个价位写下来,再根据这个距离反推仓位规模,而不是先拍脑袋决定仓位,再随便找个止损位。这是一套可以通过刻意练习内化的决策流程,和天赋、认知背景关系不大,更多是习惯问题。同样可以练习的,还有对处置效应的自我觉察——理解自己在亏损状态下会本能地倾向于赌一把而不是止损,理解这背后是演化留下的心理机制而非单纯的意志力薄弱,这种理解本身就能帮助人在决策的关键时刻多一分警觉。
但另一部分,确实很难简单复制。科夫纳的宏观判断力建立在他几十年对政治、权力、政策运作的知识积累之上,这不是读一本书、记几条规则就能获得的认知背景;德鲁肯米勒和索罗斯那种在高确信度时刻敢于重仓的魄力,也建立在他们对自己判断依据有着极深理解的基础之上,盲目模仿"重仓出击"而没有相应的认知基础,大概率只是在放大运气的波动而已。至于运气本身,更是任何一套方法论都无法教授、也无法保证的东西。
这里有一个容易被忽略,却应该被明确说出来的前提:风险预算这套工具,本身建立在"输得起"的位置上。科夫纳当年借来的3000美元,亏光了不会威胁基本生活,他还有哈佛的学历和退路托底。如果一个人目前正承受着切实的债务压力、生活开支压力,那么"每笔交易只冒1%到2%的风险"这类建议的适用前提可能并不成立——那种情况下,更值得优先解决的是结构性的财务压力本身,而不是急于在市场里复制某种交易纪律。
八、写在最后
科夫纳留给这个行业的,不只是一句被反复引用的止损口诀,而是一整套建立在"我可能是错的"这个前提之上的决策工程——风险预算负责让人在持续犯错的假设下依然能活下去,少数几次高确信度的重仓负责把生存转化为可观的复利,而对运气与幸存者偏差保持警惕,则是让这套工程不至于被自己的成功故事反噬的最后一道保险。
这三层缺一不可,但也只有第一层是绝大多数人真正拿得到、练得成的。剩下的两层,更多是提醒我们:在羡慕一个人的收益曲线之前,先想清楚自己站在什么样的位置、拿着什么样的认知背景、又能承受多大的代价——别人的方法论移植到自己身上,未必是良药,也可能是水土不服。
科夫纳悖论:当"风险控制"遇上"年化87%",我们到底漏看了什么
一、悖论摆在桌面上
布鲁斯·科夫纳(Bruce Kovner)留给交易界最著名的一句箴言,是每笔交易的风险不超过本金的1%到2%。这条纪律被写进几乎每一本交易入门书,被无数培训课程当作圣经反复引用。可与这条纪律同时流传的,还有另一组数字:科夫纳执掌Caxton Associates期间,创造过连续多年、平均高达87%的年化回报,他本人也从一笔借来的3000美元起步,最终积累起近百亿美元的身家。
这两组数字放在一起,构成一个几乎无法用常识调和的矛盾。如果每一次下注都只拿出本金的1%到2%去冒险,靠什么复利结构才能撑出年化87%这样的数字?大多数复述科夫纳"金句"的文章,从未认真处理过这个矛盾——他们把风险纪律当作全部真相来传授,却回避了一个更根本的问题:风控只解释了科夫纳为什么没有破产,却完全没有解释他为什么如此暴富。
这篇文章想做的,是把这个悖论重新打开,顺着科夫纳本人的经历、行为金融学的研究、以及同时代宏观交易者的路径,看看风控纪律背后到底藏着什么,又有哪些部分是普通人真正学得会的,哪些部分从一开始就不属于我们。
二、一个政治学退学生的意外转型
理解科夫纳,得先理解他不是一个典型的"金融科班生"。他出生于1945年的布鲁克林,在哈佛大学攻读政治学,却没有完成博士学业便离开了学校。在正式踏入交易行业之前,他有过一段并不体面的过渡期——开出租车谋生,同时继续钻研政治经济学。直到三十岁前后,他才通过商品期货公司(Commodities Corporation)一脚踏入交易世界。
这个背景很重要,因为它决定了科夫纳看市场的方式和大多数科班交易员完全不同。他不是从会计报表或期权定价模型出发理解市场,而是带着一套研究权力、制度、政策如何运作与失灵的训练框架进入市场的。这也是为什么后来他反复强调:自己的很多重大机会,来自对某些国家汇率政策、货币政策失误的提前判断——技术分析对他而言更多是择时工具,真正的判断力来自对宏观政策逻辑的理解。
1977年,科夫纳用信用卡借来的3000美元完成了第一笔交易,这笔交易后来演变成整个行业里流传最广的教训之一:一笔大豆期货头寸曾经从几千美元的浮盈膨胀到四万多美元,但因为没有设置有效的风险控制结构,这笔浮盈在很短时间内几乎被抹去大半。科夫纳后来回忆,这次几乎摧毁他的经历,反而成了他理解风险、建立风控体系的起点。这不是哈佛课堂教给他的东西,而是市场用一次几乎致命的打击,直接刻进了他此后几十年的交易习惯里。
1983年,科夫纳正式创立Caxton Associates,这家宏观对冲基金此后近三十年间成为行业标杆之一。据公开资料估算,Caxton在其存续期间实现了约21%的年化回报,而在1983年到2003年这段早期阶段,复合年化回报甚至一度高达33.1%,夏普比率也维持在相当高的水平。这些数字和"年化87%"的说法未必完全对得上——不同资料、不同统计口径给出的数字有出入,但方向是一致的:科夫纳的收益率是靠一套系统性的、可持续多年的结构性优势撑起来的,而不是靠一两次孤注一掷的赌博。
三、拆开"风险预算"这个被误读的概念
大多数人第一次听到"每笔交易风险不超过1%到2%"这句话时,会本能地把它理解成"仓位要小"。这是最常见,也最致命的误读。
科夫纳在接受《金融怪杰》(Market Wizards)作者杰克·施瓦格采访时,反复强调的核心概念其实是风险管理,而不是仓位大小。他的做法是:先确定一个技术上站得住脚的止损位,再根据这个止损位反推仓位应该开多大,让"一旦触及止损所造成的损失"控制在本金的1%到2%之内。换句话说,仓位可以很大,只要止损设置得足够近、足够有依据,潜在损失依然可以被锁定在很小的范围里。
这和"小打小闹、不敢下重注"是两回事。真正的区别在于:普通交易者往往是先决定"我要买多少",再随意找个价位当止损;而科夫纳的逻辑反过来——先想清楚"到哪个价位说明我的判断彻底错了",再用这个距离去反推仓位规模。多份资料整理的施瓦格采访内容都提到,科夫纳有一个经常被引用的细节:他倾向于把止损设在一个相对不容易被随机波动触碰到、但一旦触及就足以证明整个交易逻辑站不住脚的位置上,而不是简单按照自己能承受的最大亏损金额去反推止损。
这才是"风险预算"的真正含义:它回答的不是"我能亏多少钱",而是"到什么程度,市场已经证明我最初下注的那个理由不成立了"。止损因此从一个情绪管理工具,变成了一个认识论工具——它标记的不是痛苦的临界点,而是逻辑失效的临界点。
四、为什么"知道要止损"和"能做到止损"之间隔着一整个大脑
如果风险预算这么理性、这么容易理解,为什么大多数交易者依然做不到?行为金融学过去四十年积累的证据,给出了相当具体的答案。
1979年,丹尼尔·卡尼曼与阿莫斯·特沃斯基提出前景理论,其中最核心的发现之一是:人们感受损失的痛苦程度,大约是感受同等收益带来快乐程度的两倍左右,这被称为损失厌恶。1985年,赫什·谢弗林与梅尔·施特曼在此基础上提出了"处置效应"(disposition effect)这个概念,专门描述投资者的一种系统性倾向:过早卖出正在盈利的仓位,却长时间持有正在亏损的仓位。
这个效应此后在多个国家、多个市场的大规模真实交易数据中被反复验证。研究者发现一个特别值得注意的心理机制:当人处于亏损状态时,大脑的决策模式会从"风险厌恶"切换成"风险偏好"——面对一个确定会实现的小损失(比如老老实实止损出场)和一个不确定但可能更大的损失(比如继续扛单、寄望反弹),很多人的直觉反而会选择后者,因为"确定的损失"在心理账户上比"不确定的更大损失"更难以接受。这恰恰解释了,为什么明知该止损,手却按不下去——那不是意志力不够,而是一套演化出来的、原本用于别的场景的心理机制,在市场这个高度随机的环境里失灵了。
科夫纳的应对方式,在多份访谈整理材料中被归纳为近乎决绝的原则:一旦情绪开始主导判断,他会选择直接清仓离场,而不是留在场内和自己的情绪、自己编织的理由拉锯。这背后其实是一种深刻的自我认知——他清楚,只要自己还留在决策现场,大脑就会不断为继续持仓生产新的理由。与其依赖意志力对抗这套心理机制,不如物理性地切断诱惑本身。这不是控制情绪,而是承认自己控制不了情绪,进而选择用结构去替代意志力。
五、防守之外:被大多数复述者忽略的"进攻引擎"
如果止损纪律是科夫纳的全部,那他至多是一个"不容易破产"的交易者,而不足以解释他为何能创造年化数十个百分点的复利。要理解他真正的收益来源,需要看向另一位同时代、同样以宏观交易闻名的人物——乔治·索罗斯。
索罗斯在伦敦政治经济学院求学期间,深受哲学家卡尔·波普尔影响。波普尔教给索罗斯的核心观念是可证伪性——科学理论永远无法被证明绝对正确,只能被证伪,这种对知识局限性的深刻认识,后来被索罗斯发展成他著名的"反身性理论"。这套理论认为,市场参与者的认知偏差和行为会反过来影响市场本身的走势,价格与预期之间存在一种双向的反馈循环,而不是传统经济学假设的那种市场被动反映客观基本面的单向关系。
这套理论最深刻的地方在于,它把"承认自己可能是错的"变成了一种可以系统性获利的认知优势——正因为市场参与者普遍存在认知偏差,当某种政策扭曲或群体性误判积累到不可持续的地步时,反而会形成规模大、持续时间长、方向明确的趋势性机会。索罗斯的门徒斯坦利·德鲁肯米勒后来把这套思路总结得更直白:当你对一笔交易拥有极高确信度时,应该毫不犹豫地重仓出击。德鲁肯米勒本人也公开承认,真正顶尖的投资者往往是在少数几次高确信度的机会上做出集中、重仓的下注,而不是靠分散持有三四十只标的来获利。1992年做空英镑那笔交易正是这一逻辑的极致体现:从最初的试探性小仓位,到确认英国央行捍卫汇率的政策难以为继后,逐步加码至数十亿美元规模的空头头寸。
科夫纳的路径与此高度相似,只是他的"认知发动机"来自政治学训练而非哲学训练。他反复提到,自己很多重大交易机会来自对某些国家汇率干预、货币政策失误的提前判断——这些判断建立在他对权力结构、政策制定逻辑长期研究的基础之上,而不是单纯的图表分析。技术分析对他而言,更像是确定"什么时候进场性价比最高"的工具,真正决定他能不能看到别人看不到的机会的,是那套政治经济学的认知背景。
这正是大多数科夫纳"金句合集"从未提及的部分:风险预算和止损纪律是他的防守系统,让他不会在无数次试错中被淘汰出局;但真正让他从几千美元滚到数十亿美元的,是他在少数几次高确信度的宏观判断上,敢于建立足够大的名义头寸。防守只解决"不死"的问题,进攻才解决"暴富"的问题——而进攻所需要的认知背景,恰恰是最难被复制、最难被一条交易规则总结出来的部分。
六、我们读到的,会不会只是幸存者留下的笔记?
即便承认科夫纳既有防守也有进攻,还有一层更根本的怀疑值得摆在桌面上:我们今天阅读的这套"科夫纳原则",会不会本身就是一份幸存者偏差的产物?
纳西姆·塔勒布在《随机骗局》一书中,对这个问题给出了迄今为止最系统的分析。他提出的核心观点是:人们往往只看到成功者,却看不到与成功者做了同样事情、却最终失败的大多数人。塔勒布用了一个形象的比喻来说明这个现象:如果把足够多的基金经理放在一起,即便他们完全靠随机猜测下注,统计规律也保证其中总有一小部分人能连续多年跑赢市场——这和一群猴子随机敲打键盘、总有一只碰巧敲出一句通顺的话是同一个道理。塔勒布进一步指出,人们习惯性地把财富、名望归因于能力和智慧,却系统性地低估了随机性和运气在其中扮演的角色,而那些曾经采取过相似激进策略、却最终倾家荡产的交易者,因为已经离开了牌桌,根本不会出现在任何一本畅销的交易者访谈录里。
塔勒布还提出了一个特别值得借鉴的分析框架,叫做"另类历史"(alternative histories):评判一个决策的好坏,不应该只看它最终实现的那一个结果,而应该考虑这个决策在无数种可能展开的平行情境下,大概率会导向什么结果。一个鲁莽的司机闯了红灯却侥幸没有出事,这不代表闯红灯是个好决定,只是运气站在了他这一边。同样的逻辑放在交易上:一个人在某次交易中重仓押对了方向,不代表他的决策过程本身是优秀的,除非我们能证明,在同样的信息和判断依据下,他绝大多数情况下都会做出类似的正确决策。
把这个框架套用在科夫纳身上,会得到一个不那么舒服、但更诚实的问题:和科夫纳同一时期、同样研究宏观政策、同样运用杠杆的交易者里,有多少人做了几乎一样的事情,却因为运气不站在自己这一边而最终出局、销声匿迹?我们无法采访到这些已经离开市场的人,我们能看到的,永远只是那个活下来、并且做到顶尖的幸存者留下的访谈记录。风险预算确实能大幅提高一个人的生存概率,但"大幅提高生存概率"和"科夫纳本人恰好活下来并做到行业顶尖"之间,依然隔着一道只能用运气来解释的鸿沟。
耐人寻味的是,科夫纳本人对这一点的态度相当坦诚而克制:他大方承认自己的很多机会来自他人的政策失误这个外部红利,却较少直接讨论自己能够存活下来、并最终跻身顶尖之列这件事,本身也可能包含相当大的运气成分。这或许不是刻意回避,而是塔勒布指出的另一个更深的陷阱:成功者能清楚看见滋养自己的外部环境,却很难看见那些做了同样事、却因为一步之差倒下的同类——因为那些人根本不会出现在任何一份访谈记录里。
七、能学的和学不了的,该怎么分清
把风险预算、止损纪律、政策认知、幸存者偏差这几层依次摆开之后,一个更实用的问题浮现出来:普通交易者,到底应该从科夫纳身上学什么,又该放弃幻想哪些部分?
可以确定能学、也值得学的,是那套关于风险的思维方式本身——在下注之前,先想清楚"到什么价位说明我的判断错了",把这个价位写下来,再根据这个距离反推仓位规模,而不是先拍脑袋决定仓位,再随便找个止损位。这是一套可以通过刻意练习内化的决策流程,和天赋、认知背景关系不大,更多是习惯问题。同样可以练习的,还有对处置效应的自我觉察——理解自己在亏损状态下会本能地倾向于赌一把而不是止损,理解这背后是演化留下的心理机制而非单纯的意志力薄弱,这种理解本身就能帮助人在决策的关键时刻多一分警觉。
但另一部分,确实很难简单复制。科夫纳的宏观判断力建立在他几十年对政治、权力、政策运作的知识积累之上,这不是读一本书、记几条规则就能获得的认知背景;德鲁肯米勒和索罗斯那种在高确信度时刻敢于重仓的魄力,也建立在他们对自己判断依据有着极深理解的基础之上,盲目模仿"重仓出击"而没有相应的认知基础,大概率只是在放大运气的波动而已。至于运气本身,更是任何一套方法论都无法教授、也无法保证的东西。
这里有一个容易被忽略,却应该被明确说出来的前提:风险预算这套工具,本身建立在"输得起"的位置上。科夫纳当年借来的3000美元,亏光了不会威胁基本生活,他还有哈佛的学历和退路托底。如果一个人目前正承受着切实的债务压力、生活开支压力,那么"每笔交易只冒1%到2%的风险"这类建议的适用前提可能并不成立——那种情况下,更值得优先解决的是结构性的财务压力本身,而不是急于在市场里复制某种交易纪律。
八、写在最后
科夫纳留给这个行业的,不只是一句被反复引用的止损口诀,而是一整套建立在"我可能是错的"这个前提之上的决策工程——风险预算负责让人在持续犯错的假设下依然能活下去,少数几次高确信度的重仓负责把生存转化为可观的复利,而对运气与幸存者偏差保持警惕,则是让这套工程不至于被自己的成功故事反噬的最后一道保险。
这三层缺一不可,但也只有第一层是绝大多数人真正拿得到、练得成的。剩下的两层,更多是提醒我们:在羡慕一个人的收益曲线之前,先想清楚自己站在什么样的位置、拿着什么样的认知背景、又能承受多大的代价——别人的方法论移植到自己身上,未必是良药,也可能是水土不服。
布鲁斯·科夫纳(Bruce Kovner)留给交易界最著名的一句箴言,是每笔交易的风险不超过本金的1%到2%。这条纪律被写进几乎每一本交易入门书,被无数培训课程当作圣经反复引用。可与这条纪律同时流传的,还有另一组数字:科夫纳执掌Caxton Associates期间,创造过连续多年、平均高达87%的年化回报,他本人也从一笔借来的3000美元起步,最终积累起近百亿美元的身家。
这两组数字放在一起,构成一个几乎无法用常识调和的矛盾。如果每一次下注都只拿出本金的1%到2%去冒险,靠什么复利结构才能撑出年化87%这样的数字?大多数复述科夫纳"金句"的文章,从未认真处理过这个矛盾——他们把风险纪律当作全部真相来传授,却回避了一个更根本的问题:风控只解释了科夫纳为什么没有破产,却完全没有解释他为什么如此暴富。
这篇文章想做的,是把这个悖论重新打开,顺着科夫纳本人的经历、行为金融学的研究、以及同时代宏观交易者的路径,看看风控纪律背后到底藏着什么,又有哪些部分是普通人真正学得会的,哪些部分从一开始就不属于我们。
二、一个政治学退学生的意外转型
理解科夫纳,得先理解他不是一个典型的"金融科班生"。他出生于1945年的布鲁克林,在哈佛大学攻读政治学,却没有完成博士学业便离开了学校。在正式踏入交易行业之前,他有过一段并不体面的过渡期——开出租车谋生,同时继续钻研政治经济学。直到三十岁前后,他才通过商品期货公司(Commodities Corporation)一脚踏入交易世界。
这个背景很重要,因为它决定了科夫纳看市场的方式和大多数科班交易员完全不同。他不是从会计报表或期权定价模型出发理解市场,而是带着一套研究权力、制度、政策如何运作与失灵的训练框架进入市场的。这也是为什么后来他反复强调:自己的很多重大机会,来自对某些国家汇率政策、货币政策失误的提前判断——技术分析对他而言更多是择时工具,真正的判断力来自对宏观政策逻辑的理解。
1977年,科夫纳用信用卡借来的3000美元完成了第一笔交易,这笔交易后来演变成整个行业里流传最广的教训之一:一笔大豆期货头寸曾经从几千美元的浮盈膨胀到四万多美元,但因为没有设置有效的风险控制结构,这笔浮盈在很短时间内几乎被抹去大半。科夫纳后来回忆,这次几乎摧毁他的经历,反而成了他理解风险、建立风控体系的起点。这不是哈佛课堂教给他的东西,而是市场用一次几乎致命的打击,直接刻进了他此后几十年的交易习惯里。
1983年,科夫纳正式创立Caxton Associates,这家宏观对冲基金此后近三十年间成为行业标杆之一。据公开资料估算,Caxton在其存续期间实现了约21%的年化回报,而在1983年到2003年这段早期阶段,复合年化回报甚至一度高达33.1%,夏普比率也维持在相当高的水平。这些数字和"年化87%"的说法未必完全对得上——不同资料、不同统计口径给出的数字有出入,但方向是一致的:科夫纳的收益率是靠一套系统性的、可持续多年的结构性优势撑起来的,而不是靠一两次孤注一掷的赌博。
三、拆开"风险预算"这个被误读的概念
大多数人第一次听到"每笔交易风险不超过1%到2%"这句话时,会本能地把它理解成"仓位要小"。这是最常见,也最致命的误读。
科夫纳在接受《金融怪杰》(Market Wizards)作者杰克·施瓦格采访时,反复强调的核心概念其实是风险管理,而不是仓位大小。他的做法是:先确定一个技术上站得住脚的止损位,再根据这个止损位反推仓位应该开多大,让"一旦触及止损所造成的损失"控制在本金的1%到2%之内。换句话说,仓位可以很大,只要止损设置得足够近、足够有依据,潜在损失依然可以被锁定在很小的范围里。
这和"小打小闹、不敢下重注"是两回事。真正的区别在于:普通交易者往往是先决定"我要买多少",再随意找个价位当止损;而科夫纳的逻辑反过来——先想清楚"到哪个价位说明我的判断彻底错了",再用这个距离去反推仓位规模。多份资料整理的施瓦格采访内容都提到,科夫纳有一个经常被引用的细节:他倾向于把止损设在一个相对不容易被随机波动触碰到、但一旦触及就足以证明整个交易逻辑站不住脚的位置上,而不是简单按照自己能承受的最大亏损金额去反推止损。
这才是"风险预算"的真正含义:它回答的不是"我能亏多少钱",而是"到什么程度,市场已经证明我最初下注的那个理由不成立了"。止损因此从一个情绪管理工具,变成了一个认识论工具——它标记的不是痛苦的临界点,而是逻辑失效的临界点。
四、为什么"知道要止损"和"能做到止损"之间隔着一整个大脑
如果风险预算这么理性、这么容易理解,为什么大多数交易者依然做不到?行为金融学过去四十年积累的证据,给出了相当具体的答案。
1979年,丹尼尔·卡尼曼与阿莫斯·特沃斯基提出前景理论,其中最核心的发现之一是:人们感受损失的痛苦程度,大约是感受同等收益带来快乐程度的两倍左右,这被称为损失厌恶。1985年,赫什·谢弗林与梅尔·施特曼在此基础上提出了"处置效应"(disposition effect)这个概念,专门描述投资者的一种系统性倾向:过早卖出正在盈利的仓位,却长时间持有正在亏损的仓位。
这个效应此后在多个国家、多个市场的大规模真实交易数据中被反复验证。研究者发现一个特别值得注意的心理机制:当人处于亏损状态时,大脑的决策模式会从"风险厌恶"切换成"风险偏好"——面对一个确定会实现的小损失(比如老老实实止损出场)和一个不确定但可能更大的损失(比如继续扛单、寄望反弹),很多人的直觉反而会选择后者,因为"确定的损失"在心理账户上比"不确定的更大损失"更难以接受。这恰恰解释了,为什么明知该止损,手却按不下去——那不是意志力不够,而是一套演化出来的、原本用于别的场景的心理机制,在市场这个高度随机的环境里失灵了。
科夫纳的应对方式,在多份访谈整理材料中被归纳为近乎决绝的原则:一旦情绪开始主导判断,他会选择直接清仓离场,而不是留在场内和自己的情绪、自己编织的理由拉锯。这背后其实是一种深刻的自我认知——他清楚,只要自己还留在决策现场,大脑就会不断为继续持仓生产新的理由。与其依赖意志力对抗这套心理机制,不如物理性地切断诱惑本身。这不是控制情绪,而是承认自己控制不了情绪,进而选择用结构去替代意志力。
五、防守之外:被大多数复述者忽略的"进攻引擎"
如果止损纪律是科夫纳的全部,那他至多是一个"不容易破产"的交易者,而不足以解释他为何能创造年化数十个百分点的复利。要理解他真正的收益来源,需要看向另一位同时代、同样以宏观交易闻名的人物——乔治·索罗斯。
索罗斯在伦敦政治经济学院求学期间,深受哲学家卡尔·波普尔影响。波普尔教给索罗斯的核心观念是可证伪性——科学理论永远无法被证明绝对正确,只能被证伪,这种对知识局限性的深刻认识,后来被索罗斯发展成他著名的"反身性理论"。这套理论认为,市场参与者的认知偏差和行为会反过来影响市场本身的走势,价格与预期之间存在一种双向的反馈循环,而不是传统经济学假设的那种市场被动反映客观基本面的单向关系。
这套理论最深刻的地方在于,它把"承认自己可能是错的"变成了一种可以系统性获利的认知优势——正因为市场参与者普遍存在认知偏差,当某种政策扭曲或群体性误判积累到不可持续的地步时,反而会形成规模大、持续时间长、方向明确的趋势性机会。索罗斯的门徒斯坦利·德鲁肯米勒后来把这套思路总结得更直白:当你对一笔交易拥有极高确信度时,应该毫不犹豫地重仓出击。德鲁肯米勒本人也公开承认,真正顶尖的投资者往往是在少数几次高确信度的机会上做出集中、重仓的下注,而不是靠分散持有三四十只标的来获利。1992年做空英镑那笔交易正是这一逻辑的极致体现:从最初的试探性小仓位,到确认英国央行捍卫汇率的政策难以为继后,逐步加码至数十亿美元规模的空头头寸。
科夫纳的路径与此高度相似,只是他的"认知发动机"来自政治学训练而非哲学训练。他反复提到,自己很多重大交易机会来自对某些国家汇率干预、货币政策失误的提前判断——这些判断建立在他对权力结构、政策制定逻辑长期研究的基础之上,而不是单纯的图表分析。技术分析对他而言,更像是确定"什么时候进场性价比最高"的工具,真正决定他能不能看到别人看不到的机会的,是那套政治经济学的认知背景。
这正是大多数科夫纳"金句合集"从未提及的部分:风险预算和止损纪律是他的防守系统,让他不会在无数次试错中被淘汰出局;但真正让他从几千美元滚到数十亿美元的,是他在少数几次高确信度的宏观判断上,敢于建立足够大的名义头寸。防守只解决"不死"的问题,进攻才解决"暴富"的问题——而进攻所需要的认知背景,恰恰是最难被复制、最难被一条交易规则总结出来的部分。
六、我们读到的,会不会只是幸存者留下的笔记?
即便承认科夫纳既有防守也有进攻,还有一层更根本的怀疑值得摆在桌面上:我们今天阅读的这套"科夫纳原则",会不会本身就是一份幸存者偏差的产物?
纳西姆·塔勒布在《随机骗局》一书中,对这个问题给出了迄今为止最系统的分析。他提出的核心观点是:人们往往只看到成功者,却看不到与成功者做了同样事情、却最终失败的大多数人。塔勒布用了一个形象的比喻来说明这个现象:如果把足够多的基金经理放在一起,即便他们完全靠随机猜测下注,统计规律也保证其中总有一小部分人能连续多年跑赢市场——这和一群猴子随机敲打键盘、总有一只碰巧敲出一句通顺的话是同一个道理。塔勒布进一步指出,人们习惯性地把财富、名望归因于能力和智慧,却系统性地低估了随机性和运气在其中扮演的角色,而那些曾经采取过相似激进策略、却最终倾家荡产的交易者,因为已经离开了牌桌,根本不会出现在任何一本畅销的交易者访谈录里。
塔勒布还提出了一个特别值得借鉴的分析框架,叫做"另类历史"(alternative histories):评判一个决策的好坏,不应该只看它最终实现的那一个结果,而应该考虑这个决策在无数种可能展开的平行情境下,大概率会导向什么结果。一个鲁莽的司机闯了红灯却侥幸没有出事,这不代表闯红灯是个好决定,只是运气站在了他这一边。同样的逻辑放在交易上:一个人在某次交易中重仓押对了方向,不代表他的决策过程本身是优秀的,除非我们能证明,在同样的信息和判断依据下,他绝大多数情况下都会做出类似的正确决策。
把这个框架套用在科夫纳身上,会得到一个不那么舒服、但更诚实的问题:和科夫纳同一时期、同样研究宏观政策、同样运用杠杆的交易者里,有多少人做了几乎一样的事情,却因为运气不站在自己这一边而最终出局、销声匿迹?我们无法采访到这些已经离开市场的人,我们能看到的,永远只是那个活下来、并且做到顶尖的幸存者留下的访谈记录。风险预算确实能大幅提高一个人的生存概率,但"大幅提高生存概率"和"科夫纳本人恰好活下来并做到行业顶尖"之间,依然隔着一道只能用运气来解释的鸿沟。
耐人寻味的是,科夫纳本人对这一点的态度相当坦诚而克制:他大方承认自己的很多机会来自他人的政策失误这个外部红利,却较少直接讨论自己能够存活下来、并最终跻身顶尖之列这件事,本身也可能包含相当大的运气成分。这或许不是刻意回避,而是塔勒布指出的另一个更深的陷阱:成功者能清楚看见滋养自己的外部环境,却很难看见那些做了同样事、却因为一步之差倒下的同类——因为那些人根本不会出现在任何一份访谈记录里。
七、能学的和学不了的,该怎么分清
把风险预算、止损纪律、政策认知、幸存者偏差这几层依次摆开之后,一个更实用的问题浮现出来:普通交易者,到底应该从科夫纳身上学什么,又该放弃幻想哪些部分?
可以确定能学、也值得学的,是那套关于风险的思维方式本身——在下注之前,先想清楚"到什么价位说明我的判断错了",把这个价位写下来,再根据这个距离反推仓位规模,而不是先拍脑袋决定仓位,再随便找个止损位。这是一套可以通过刻意练习内化的决策流程,和天赋、认知背景关系不大,更多是习惯问题。同样可以练习的,还有对处置效应的自我觉察——理解自己在亏损状态下会本能地倾向于赌一把而不是止损,理解这背后是演化留下的心理机制而非单纯的意志力薄弱,这种理解本身就能帮助人在决策的关键时刻多一分警觉。
但另一部分,确实很难简单复制。科夫纳的宏观判断力建立在他几十年对政治、权力、政策运作的知识积累之上,这不是读一本书、记几条规则就能获得的认知背景;德鲁肯米勒和索罗斯那种在高确信度时刻敢于重仓的魄力,也建立在他们对自己判断依据有着极深理解的基础之上,盲目模仿"重仓出击"而没有相应的认知基础,大概率只是在放大运气的波动而已。至于运气本身,更是任何一套方法论都无法教授、也无法保证的东西。
这里有一个容易被忽略,却应该被明确说出来的前提:风险预算这套工具,本身建立在"输得起"的位置上。科夫纳当年借来的3000美元,亏光了不会威胁基本生活,他还有哈佛的学历和退路托底。如果一个人目前正承受着切实的债务压力、生活开支压力,那么"每笔交易只冒1%到2%的风险"这类建议的适用前提可能并不成立——那种情况下,更值得优先解决的是结构性的财务压力本身,而不是急于在市场里复制某种交易纪律。
八、写在最后
科夫纳留给这个行业的,不只是一句被反复引用的止损口诀,而是一整套建立在"我可能是错的"这个前提之上的决策工程——风险预算负责让人在持续犯错的假设下依然能活下去,少数几次高确信度的重仓负责把生存转化为可观的复利,而对运气与幸存者偏差保持警惕,则是让这套工程不至于被自己的成功故事反噬的最后一道保险。
这三层缺一不可,但也只有第一层是绝大多数人真正拿得到、练得成的。剩下的两层,更多是提醒我们:在羡慕一个人的收益曲线之前,先想清楚自己站在什么样的位置、拿着什么样的认知背景、又能承受多大的代价——别人的方法论移植到自己身上,未必是良药,也可能是水土不服。
1
826
·
--
Статья
科夫纳真正的秘密,不是“每笔只亏1%”:他教给大众的,可能只是半套系统很多交易者第一次接触布鲁斯·科夫纳(Bruce Kovner),都会记住一句非常漂亮的话:
“单笔交易不要承担超过账户1%—2%的风险。”
于是,一个看起来非常合理、却经不起深挖的问题出现了:
如果每次只允许自己亏1%—2%,一个交易者怎么可能获得极高的长期复合收益?
更进一步,如果科夫纳本人在《Market Wizards》被描述为曾实现连续十年、平均年化复合收益约87%,那么1%—2%的风险控制究竟是怎么和如此夸张的收益共存的?
很多人于是得出一个简单结论:
要么1%—2%的规则没那么重要,要么科夫纳的故事存在神话成分。
但真正值得研究的,其实不是这两个数字有没有矛盾。
而是:
我们是不是从一开始就把“风险”理解错了?
如果把这个问题继续往下挖,会发现科夫纳真正值得学习的地方,并不是某一个百分比,而是一整套完全不同于普通人的交易思维:
仓位不是风险。
止损不是亏损。
纪律不是优势。
预测也不是核心。
真正的核心是:
在承认自己可能判断错误的情况下,如何把资本配置到那些少数真正值得下注的机会里,同时确保错误不会摧毁你。
而这套东西,比“每次亏1%”复杂得多,也残酷得多。
一、先把最大的误会拆掉:1%—2%从来不是“只能买1%—2%的仓位”
这是理解科夫纳最重要的一步。
假设你有100万元。
你认为某个市场存在一个非常大的机会。
如果按照普通人的理解:
“单笔风险不能超过2%,所以我最多只能拿2万元。”
这是错误的。
真正的风险管理逻辑是:
你最多愿意亏多少钱,而不是你最多可以买多少钱。
这两件事情完全不同。
芝商所关于仓位管理的教学材料甚至直接把这个逻辑写得非常清楚:正确的仓位大小取决于两个变量——你的止损在哪里,以及你愿意让账户承担多少比例的风险。
比如:
账户:100万元。
最大单笔风险:1%。
那么最大可接受亏损就是:
1万元。
现在假设你的入场价是100元。
你的交易逻辑认为:
如果价格跌到98元,原来的判断就不成立。
那么你的止损距离就是2%。
为了让最大亏损约等于1万元,你理论上可以持有:
10000 ÷ 2 = 5000股。
名义仓位:
5000 × 100 = 50万元。
你实际上拿了账户50%的名义仓位。
但你真正承担的计划性风险只有1%。
所以:
50%的仓位 ≠ 50%的风险。
这就是所谓的风险预算。
而且,如果止损距离只有1%,理论上同样的1万元风险预算甚至允许你持有100万元的名义仓位。
当然,现实交易还存在跳空、滑点、流动性、相关性、杠杆和执行风险,所以“止损距离 × 仓位”并不等于真正意义上的最大损失。SEC也特别提醒,止损市价单在快速市场中可能以明显不同于触发价的价格成交。
但概念已经非常清楚:
科夫纳控制的不是“我敢不敢下注”,而是“即使这次下注错了,我损失多少”。
这就是第一层。
二、所以真正的数学问题根本不是“1%怎么做到87%”
如果每一笔交易都亏1%,当然不可能靠亏损本身创造87%的收益。
问题在于:
1%是损失预算,不是收益上限。
如果一个交易者:
错误时亏1%
正确时赚3%
或者赚5%
极少数特别大的趋势甚至赚10%、20%
那么长期收益就完全是另一回事。
举一个非常简单的例子。
假设一年只做50笔交易:
25次亏损,每次-1%。
25次盈利,每次+3%。
忽略复利细节:
亏损:
25 × 1% = -25%
盈利:
25 × 3% = +75%
粗略净结果:
+50%。
如果胜率只有40%,但平均盈亏比达到3:1:
100次交易:
60次亏1%
40次赚3%
那么:
-60% + 120%
最终仍然是:
+60%。
当然,这只是静态数学模型,不代表现实中一定能实现,因为交易成本、滑点、相关性、连续亏损、收益分布和仓位变化都会改变结果。
但它说明了一个最重要的事实:
交易系统的收益,不是由“每笔最多亏多少”决定的,而是由胜率、盈亏比、交易频率、仓位、相关性以及资本复合共同决定。
因此:
风险控制解决的是“怎么活下来”,不是“怎么赚钱”。
这句话非常重要。
因为很多人恰恰把两件事情混成了一件事。
三、科夫纳本人真正强调的,也不是“永远只亏1%”
从公开资料来看,科夫纳本人对风险管理的表达比互联网上流传的“1%铁律”复杂得多。
在Jack Schwager的《Market Wizards》访谈中,他强调自己进入交易前就会确定退出位置,并且明确表示仓位大小由止损位置决定。
这其实是一条完整链条:
交易逻辑 → 判断失效点 → 止损 → 风险金额 → 仓位大小。
顺序不能反。
普通人的顺序往往是:
“我觉得这个币会涨。”
↓
“我有10万美元。”
↓
“我先买5万美元。”
↓
“跌了再说。”
这叫:
先决定下注多少,再寻找理由。
科夫纳的逻辑恰恰相反:
“我的交易逻辑是什么?”
↓
“什么价格意味着我错了?”
↓
“如果在那里退出,我会亏多少钱?”
↓
“按照我的风险预算,我到底应该买多少?”
↓
最后才决定仓位。
这就是专业交易和赌场式下注之间非常重要的区别。
四、止损真正解决的,不是“亏钱”,而是“判断错误之后怎么办”
这也是科夫纳体系里最容易被低估的一层。
很多人把止损理解成:
“我最多忍受亏5%。”
这其实已经偏离了核心。
真正重要的问题应该是:
什么事情发生以后,我原来的交易逻辑就不成立了?
这两个问题看起来非常接近,其实完全不同。
比如你买入某资产,是因为你判断:
“突破某个区间以后会形成趋势。”
那么如果价格重新跌回区间内部,可能意味着:
突破失败。
这时候退出。
你不是因为“我亏了3%所以止损”。
而是:
“我当初下注的理由已经不存在了。”
这就是为什么科夫纳的止损,本质上更接近一个认识论工具。
它不是单纯控制亏损。
它是在交易开始之前,就要求你回答:
我怎样知道自己错了?
这是一个非常反人性的要求。
因为绝大多数人进入交易之前,只愿意回答:
“如果我对了,我能赚多少?”
很少有人认真回答:
“什么证据出现之后,我必须承认自己错了?”
五、真正难的从来不是设置止损,而是承认“故事错了”
市场最危险的地方,并不是价格波动。
而是人脑。
人脑极度擅长给随机事件寻找解释。
你买入之后上涨:
“果然,我判断对了。”
价格下跌:
“庄家洗盘。”
继续下跌:
“宏观环境不好。”
再跌:
“这是最后一洗。”
跌到止损:
“如果现在卖就是割肉。”
然后:
“我长期逻辑没问题。”
最终:
“这个项目以后一定会回来。”
注意这个过程。
你已经不是在交易市场。
你是在和自己的故事谈恋爱。
市场给你的信息是:
价格正在证明你的假设可能错误。
你的大脑却不断产生新的解释:
不是我错,是市场暂时不理解我。
这就是为什么很多交易者明明知道止损的重要性,却永远无法执行。
因为真正痛苦的不是亏钱。
而是:
承认自己错了。
六、从行为金融学看,这件事情一点也不神秘
Daniel Kahneman和Amos Tversky的行为金融学研究早就揭示,人类并不是传统经济学意义上的完全理性决策者。
损失带来的心理冲击通常会显著高于同等收益带来的心理满足。
于是人很容易出现一个非常奇怪的行为:
盈利的时候:
“先落袋为安。”
亏损的时候:
“再等等。”
最终变成:
小赚不断,大亏一次。
这恰好和长期复利需要的结构相反。
真正优秀的交易系统往往要求:
亏损很快结束,盈利尽可能延伸。
而普通人的心理结构却恰恰要求:
盈利马上兑现,亏损无限延期。
所以真正的交易纪律,不是“我要变得更坚强”。
而是:
不要把系统建立在你必须永远坚强的假设上。
这也是科夫纳体系特别有价值的地方。
他不是相信自己永远不会犯错。
而是反过来:
既然我一定会犯错,那我提前设计一个机制,让错误的代价有限。
七、这时候,“仓位”就突然变成了一种认识论
很多人以为:
仓位=胆量。
其实不完全是。
仓位真正反映的是:
你愿意为自己的判断承担多少资本后果。
如果你非常看好一个机会,却只配置0.1%,可能意味着:
你的信念没有经过真正的风险验证。
如果你配置了80%的账户资产,却没有明确退出条件,那么这可能不是“高信念”。
而是:
高自信 + 低风险意识。
真正成熟的交易者可以同时拥有两种看似矛盾的状态:
非常相信自己的判断。
同时:
随时准备承认自己错了。
这两者并不冲突。
甚至可以说:
真正的大仓位,往往需要更严格的退出机制。
因为仓位越大,判断错误后的资本伤害越大。
八、但到这里,仍然只解释了“科夫纳为什么没有死”
而没有解释:
他为什么能赚那么多?
这才是整件事情真正重要的地方。
因为如果我们只学习:
1%—2%风险
设置止损
控制仓位
不情绪化
那么我们确实可能比过去更不容易爆仓。
但:
不爆仓 ≠ 赚钱。
这也是很多交易教育最容易制造的幻觉。
它把“生存能力”和“盈利能力”混成一个东西。
实际上两者完全不同。
九、科夫纳真正的“发动机”,很可能是宏观认知,而不是风险管理
科夫纳自己的经历非常说明问题。
他的官方个人资料显示,他曾进入哈佛肯尼迪政府学院攻读政治学博士项目,后来没有完成博士学位;1977年开始交易,此后进入Commodities Corporation,最终在1983年成立Caxton Associates。Caxton后来成为全球重要的宏观对冲基金之一。
这里有一个细节非常重要:
他不是传统意义上的金融科班交易员。
他的思想背景包含政治、经济、历史、货币、债务以及政府决策。
这决定了他看市场的方式。
普通交易员看到:
美元涨了。
科夫纳可能会继续问:
为什么?
再往下:
美国货币政策是什么?
财政政策是什么?
资本流向是什么?
央行正在解决什么问题?
政府真正害怕什么?
政策会产生什么副作用?
其他国家会怎么反应?
市场是否已经提前定价?
最后才回到:
价格。
所以他的交易并不是简单的“看图做多做空”。
而是:
政策 → 资本流动 → 资产价格 → 趋势 → 交易。
这就是全球宏观交易的核心之一。
十、这也是为什么“技术分析”在科夫纳体系里不是主发动机
很多人学习科夫纳,只记住:
止损。
趋势。
技术位。
仓位。
却忽略了一个非常重要的事实:
技术分析更多是帮助他解决“什么时候下注”,而不是完全解决“为什么下注”。
在《Market Wizards》的访谈中,科夫纳谈到技术位时有一个非常重要的思想:
如果他的判断正确,市场不应该突破某些关键技术位置。
所以技术位置同时承担两个功能:
入场依据。
以及:
判断失效依据。
这就是为什么技术分析和风险管理在他的体系里不是两套东西。
它们其实是一套系统。
技术结构告诉你:
市场在哪儿开始证明我错了。
然后:
止损告诉你:
如果错了,我损失多少钱。
仓位告诉你:
为了让这个损失不超过风险预算,我应该买多少。
十一、所以真正的交易公式应该这样写
可以把科夫纳式交易系统抽象成:
观点 × 优势 × 仓位 × 风险控制 × 时间 × 复利
而不是:
预测 × 胜率。
这两个公式代表完全不同的世界。
一个普通交易者最关心:
“我预测对的概率是多少?”
成熟交易者还必须问:
“如果我错了怎么办?”
更成熟的问题则是:
“我为什么认为自己拥有优势?”
再进一步:
“这个优势到底能不能被验证?”
最后:
“如果优势存在,我应该下注多少?”
这已经不是简单的技术分析。
而是一个完整的资本配置系统。
十二、但这里必须砍掉一个最大的神话:科夫纳的成功不能简单归因于“风险管理”
这正是很多科夫纳文章最容易犯的错误。
它们往往这样讲:
科夫纳严格止损。
↓
所以控制风险。
↓
所以长期复利。
↓
所以成为传奇。
这个逻辑缺了一大截。
因为如果:
风险管理本身就能产生超额收益,
那么全世界最赚钱的机构应该是风险管理部门。
事实显然不是这样。
风险管理首先解决的是:
避免不可逆的资本损失。
真正产生超额收益的来源仍然必须来自某种:
信息优势、研究优势、结构性优势、执行优势、策略优势或者风险承担优势。
科夫纳自己的经历更加符合这一点。
他的个人资料明确把Caxton描述为全球宏观基金,其核心研究对象就是全球市场和宏观经济趋势。
所以真正应该学习的是:
防守系统和进攻系统必须分开。
十三、把“防守”和“进攻”分开,是理解科夫纳最重要的一刀
我们可以把整个体系拆成两台机器。
第一台:防守机器
包括:
风险预算
止损
仓位控制
相关性管理
杠杆控制
流动性管理
最大回撤
情绪纪律
它的任务只有一个:
不要死。
第二台:进攻机器
包括:
宏观研究
政策判断
市场结构
信息优势
趋势识别
资产之间的联动
资本流向
交易时机
大机会中的集中下注
它的任务是:
赚钱。
两台机器必须同时存在。
只有防守机器:
你可能活得很好。
但可能一直赚不到什么钱。
只有进攻机器:
你可能偶尔赚得非常快。
但也可能一次错误直接出局。
真正优秀的交易系统,是:
防守系统限制左尾,进攻系统争取右尾。
这才是科夫纳真正值得研究的地方。
十四、而“87%年化”本身,也需要重新理解
这里必须把一个经常被互联网文章偷换的概念说清楚。
《Market Wizards》对当时科夫纳的描述是:在接受采访之前的十年里,他实现了约87%的平均年化复合回报。
这不是:
“科夫纳用1%风险规则,保证未来每年87%。”
更不是:
“普通人只要每笔亏1%,就能复制87%。”
它是一个历史业绩描述。
而且科夫纳后来本人官方网站给出的Caxton长期数据,也显示其机构层面的平均净年回报是“超过21%”,并非87%。
这两个数字并不必然矛盾,因为:
不同时间区间、不同账户、不同资金规模、不同费用口径、不同阶段,都可能产生完全不同的年化收益。
但这恰好提醒我们:
不要把一个历史时期的极端优秀表现,包装成一条普遍有效的收益公式。
十五、为什么随着资金变大,复制早期收益率越来越难?
这是很多传奇交易者故事里最容易被忽略的问题。
100万美元赚87%,和100亿美元赚87%,不是同一件事情。
资金规模越大:
市场容量约束越明显;
冲击成本越高;
流动性越重要;
交易机会越有限;
头寸越难集中;
退出越困难;
对手方越复杂。
所以传奇交易者早期可以获得非常高的资本回报率,并不意味着同样的策略可以无限放大。
科夫纳后来管理的是一个大型机构,而不是永远拿着早期的小资金账户。
彭博2011年的报道显示,当时科夫纳交棒时,Caxton规模约100亿美元。
这其实又揭示了一件非常重要的事:
小账户和大机构根本不是同一种交易生物。
十六、这也意味着:不要把科夫纳的“风险预算”机械搬到自己的生活里
这是一个非常值得保留、甚至应该进一步加强的观点。
如果你有:
100万元现金。
没有债务。
有稳定收入。
还有长期职业能力。
那么你可以把1%账户风险理解成:
一次错误损失1万元。
问题不大。
但如果你:
负债100万元;
没有稳定收入;
房租马上到期;
下一笔交易决定下个月能不能生活;
那么你所谓的“1%风险”可能根本不是真正的1%。
因为:
资本风险之外,还有生存风险。
这也是风险管理最容易被忽略的一层:
真正的风险不是账户损失多少,而是损失之后你还有没有选择。
如果一次亏损会导致你无法继续交易、无法还债、无法生活,那么这笔风险实际上远远大于账户上的百分比。
所以真正的风险管理应该先问:
我输得起吗?
然后才问:
我最多输多少?
十七、这也是为什么“风险预算”必须建立在“可承受损失”之上
比如:
账户100万。
你规定单笔最大风险1%。
听起来非常专业。
但如果你的账户其实是:
父母养老钱。
孩子教育金。
房贷资金。
或者下个月生活费。
那么:
1%只是数学上的1%。
它不是心理上的1%。
更不是人生意义上的1%。
真正专业的资金管理第一条应该是:
用于交易的钱,必须是可以承受损失的钱。
否则再漂亮的仓位公式,也只是数学游戏。
十八、另一个危险误区:止损不是魔法
科夫纳式止损非常重要。
但不能把止损神化。
因为真实市场中存在:
跳空;
流动性枯竭;
极端行情;
滑点;
市场暂停;
交易所故障;
新闻冲击。
SEC长期以来就提醒投资者,止损市价单并不能保证最终成交价格等于止损触发价格;在快速市场中,实际成交价可能明显偏离预期。
2010年“闪电崩盘”期间,SEC也曾专门讨论止损市价单在极端市场中的放大作用。
所以:
“我设置了止损,所以我最多亏1%。”
这句话并不严谨。
更准确的是:
“按照正常执行条件,我计划把这笔交易的风险控制在1%左右。”
真正的风险管理,还必须考虑:
尾部风险。
十九、而这恰恰让“1%规则”从一个数字变成了一个系统
真正成熟的风险管理至少需要同时考虑:
1. 单笔风险
这一笔最多亏多少?
2. 总风险
如果同时有10个仓位,每个都是1%,真的只有10%吗?
如果这10个仓位其实都押注同一个宏观方向呢?
答案显然不同。
3. 相关性
BTC多头。
ETH多头。
SOL多头。
矿企股票多头。
加密ETF多头。
美元流动性交易。
看起来是5个仓位。
实际上可能是:
同一个宏观交易。
4. 流动性
你能不能在需要的时候退出?
5. 杠杆
账户风险1%,不意味着系统风险只有1%。
6. 尾部事件
正常止损能否应对异常行情?
7. 回撤
连续亏损以后,你是否还能够继续执行策略?
这才是真正意义上的风险预算。
二十、现代投资研究其实进一步证明:仓位管理本身就是一门独立学问
这也是为什么Kelly Criterion、风险平价、波动率目标、最大回撤控制等理论一直存在。
Kelly的核心思想不是:
“永远下注越大越好。”
而是:
当你知道自己的胜率和赔率存在优势时,如何决定下注比例,以实现长期资本增长与破产风险之间的权衡。
现代研究也反复指出,仓位过大虽然可能提高长期增长速度,却同时显著增加回撤和破产风险;fractional Kelly(部分Kelly)就是在增长和生存之间做折中。
甚至截至2026年的最新研究仍然在讨论Kelly仓位、回撤、杠杆和风险之间的关系,说明这并不是一个已经被一句“1%规则”彻底解决的问题。
所以:
1%不是宇宙真理。
它更像是一种经验性的风险上限。
真正的原则是:
仓位必须服从风险,而不是风险服从仓位。
二十一、现在再回头看科夫纳,你会发现他的“谦卑”其实非常技术化
很多人把投资中的谦卑理解成:
“我要承认自己不知道。”
这句话很漂亮。
但真正有价值的不是说出来。
而是把它写进系统。
比如:
我可能错。
所以我设置止损。
我可能连续错。
所以我限制单笔风险。
不同交易可能其实是同一个风险。
所以我控制相关性。
市场可能出现异常波动。
所以我保留现金和流动性。
我可能在一段时间里失去优势。
所以我监控回撤。
我的历史表现可能只是运气。
所以我不因为过去赚钱就无限增加杠杆。
这才叫:
把谦卑工程化。
而不是在赚了钱以后写一本书告诉大家:
“我一直都很谦虚。”
二十二、但是,文章最应该警惕的恰恰也是这一点:成功者自己的解释未必就是因果关系
这是最有价值的怀疑精神之一。
一个人成功以后,会自然地解释:
“我为什么成功?”
他说:
因为纪律。
因为风险管理。
因为认知。
因为宏观判断。
因为谦卑。
这些解释可能是真的。
但问题是:
我们怎么知道?
因为我们只能看到:
成功的人。
看不到那些:
同样认真研究的人;
同样严格止损的人;
同样做宏观交易的人;
同样相信趋势的人;
同样相信风险管理的人;
最终却没有成为传奇的人。
这就是:
Survivorship Bias——幸存者偏差。
金融学对这一问题已经研究多年。
Brown、Goetzmann、Ibbotson等人的研究,以及后续大量研究都显示,只看“活下来的基金”会系统性高估历史表现。
CFA相关研究也指出,对冲基金数据同样存在明显的生存偏差;某些研究甚至估计,生存偏差可以达到每年数个百分点的量级。
这意味着:
我们从一个传奇人物身上总结出来的规律,未必全部是成功的原因,也可能包含大量“成功之后才被赋予意义”的因素。
这不是否定科夫纳。
恰恰相反。
这是对科夫纳故事最大的尊重。
二十三、因为真正值得学习的不是“科夫纳为什么成功”,而是“哪些东西经得起反事实检验”
比如:
风险预算。
可以验证。
它是否能减少单次巨大损失?
可以。
仓位由止损决定。
可以验证。
它是否能够让不同波动率的资产承担相近风险?
可以。
预先确定退出条件。
可以验证。
它是否能够减少情绪化持仓?
理论上可以,实践中也能观察。
但是:
“因为科夫纳研究政治,所以他获得87%收益。”
这个命题就复杂得多。
因为你无法轻易做反事实实验。
你不能把科夫纳的大脑复制一份,然后把政治学知识拿掉,再跑一次1980年代市场。
所以:
风险管理更容易复制。
认知优势更难复制。
这才是真正应该告诉普通交易者的事情。
二十四、科夫纳真正不可复制的,可能恰恰是“发动机”
你可以复制:
止损。
仓位公式。
交易日志。
复盘。
风险预算。
甚至宏观分析框架。
但你很难复制:
他的知识积累。
他的历史环境。
他的机构资源。
他的交易对手。
他的资本规模。
他的市场机会。
他的职业周期。
以及那个时代全球宏观市场的结构。
这就是为什么:
复制一个传奇交易者的规则,比复制他的环境容易得多。
而规则离开环境之后,很可能失去原来的意义。
二十五、这也是为什么现代投资研究越来越重视“情境”
CFA Institute在2026年的回测和模拟框架中再次强调,历史策略测试必须警惕:
survivorship bias;
look-ahead bias;
不同结构性市场环境;
交易成本;
模型假设。
同时建议使用情景分析观察策略在不同市场结构中的表现。
这件事情对普通交易者尤其重要。
因为:
一个策略在牛市有效,不意味着熊市有效。
一个策略在高波动市场有效,不意味着低波动市场有效。
一个宏观趋势策略在政策剧烈变化时代有效,不意味着所有时代都有效。
所以任何“交易圣经”都必须加一个前缀:
在什么市场环境下?
二十六、如果把科夫纳重新翻译成普通交易者能用的语言
我认为可以浓缩成五句话。
第一:
不要先决定买多少,先决定最多愿意亏多少。
这是仓位和风险最基本的区别。
第二:
交易之前必须知道什么情况出现后,你承认自己错了。
不是亏多少才止损。
而是:
什么证据推翻了你的逻辑。
第三:
防守解决的是活着,进攻解决的是赚钱。
不要把两件事情混成一个系统。
风险管理再漂亮,没有优势,也只能让你:
亏得慢一点。
第四:
不要因为过去赚钱,就假设自己永远拥有优势。
过去的成功可能来自:
能力。
也可能来自:
环境。
运气。
或者三者共同作用。
第五:
把“我可能错”变成一套机械规则,而不是一句谦虚的话。
这才是科夫纳最值得学习的地方。
二十七、那么普通人到底应该寻找自己的“发动机”吗?
答案是:
必须。
因为没有发动机,所有风控最终都会变成:
如何更优雅地亏钱。
你可以每天严格控制1%。
可以每天写交易日志。
可以每天设置止损。
可以严格执行纪律。
但如果你的策略没有正期望值,那么:
纪律只会让你稳定地执行一个亏损系统。
这也是交易最残酷的地方。
纪律本身不是优势。
纪律只是:
让你的优势能够被持续执行。
如果优势不存在,纪律也无法凭空创造优势。
二十八、所以真正值得问自己的问题不是“我像不像科夫纳”
而是:
我的优势到底是什么?
如果你的答案是:
“我消息快。”
那么就研究信息传播速度。
“我懂某个行业。”
那么就研究行业信息优势。
“我懂链上数据。”
那么就研究链上结构。
“我懂宏观。”
那就建立自己的宏观框架。
“我能发现早期叙事。”
那就建立早期信息源和验证体系。
“我技术分析比较强。”
那就证明自己的技术策略长期是否真的存在正期望。
重点不是:
找到一个听起来很厉害的优势。
而是:
证明它真的能产生结果。
二十九、真正的“引擎”必须能够被复盘
假设你过去一年赚了100%。
不要马上认为:
“我悟道了。”
先拆。
这100%到底来自什么?
是:
BTC上涨?
Beta?
杠杆?
某几个Meme?
某一个内幕消息?
某一次运气?
还是你的策略真的产生了Alpha?
如果把BTC整体上涨贡献去掉,你还剩多少?
如果把最大的三笔盈利去掉,你还赚钱么?
如果把杠杆去掉呢?
如果市场进入震荡呢?
如果交易成本增加呢?
如果换一个年份呢?
这才是:
寻找发动机。
三十、因为最危险的交易者不是没有纪律的人
而是:
纪律很好,但不知道自己为什么赚钱的人。
这种人最容易在顺风期产生幻觉。
赚了50%。
觉得自己水平很高。
加杠杆。
赚了100%。
继续加。
然后市场环境变化。
原来的优势消失。
但是他还在用过去的成功解释现在的市场。
最终:
风险管理失效。
不是因为没有止损。
而是因为:
他不知道自己的优势已经消失。
三十一、真正高级的风险管理,甚至包括“停止交易”
这可能比1%规则更重要。
如果连续亏损:
不是简单地:
“下一笔还是1%。”
而应该问:
为什么?
是随机波动?
是策略失效?
是市场环境改变?
是执行错误?
是认知错误?
还是我根本没有优势?
如果答案是:
策略环境已经发生变化。
那么真正的风险控制不是:
“继续每次亏1%。”
而是:
把风险降到0。
这才是风险预算真正的含义。
三十二、所以“1%—2%”从来不应该成为信仰
它只是一个起点。
有人可能适合0.25%。
有人可能适合0.5%。
有人可能适合1%。
有人可能适合2%。
机构还会根据:
波动率、
相关性、
流动性、
杠杆、
回撤、
策略容量、
投资期限
动态调整。
甚至现代风险管理会进一步使用:
Volatility Targeting、
Value at Risk、
Expected Shortfall、
Stress Testing、
Maximum Drawdown、
Correlation Matrix
等工具。
所以如果有人告诉你:
“科夫纳说1%,所以你必须1%。”
这其实已经违背了科夫纳思维。
因为真正的科夫纳思维应该是:
先理解风险,再决定数字。
而不是:
先背数字,再假装自己理解风险。
三十三、最后重新回答那个看似矛盾的问题
“每笔只风险1%—2%,怎么可能获得87%的年化?”
答案其实非常简单:
因为1%—2%不是收益率,也不是仓位,而是风险预算。
一个交易者可以:
小风险 + 大名义仓位。
也可以:
小亏损 + 大盈利。
更重要的是:
少数真正高赔率、高信念的交易,可能贡献绝大部分长期收益。
所以数学矛盾根本不存在。
真正存在的是:
认知错位。
大众把:
风险预算
理解成了:
仓位限制。
把:
止损
理解成了:
亏损上限。
把:
纪律
理解成了:
盈利来源。
把:
科夫纳的历史业绩
理解成了:
风险管理规则的必然结果。
把:
一个成功者的自述
理解成了:
成功的完整因果链。
这才是真正需要拆掉的东西。
三十四、科夫纳最值得学习的,也许不是“1%”
如果一定要从科夫纳身上抽出一个最具迁移性的原则,我反而不会选:
1%。
也不会选:
2%。
更不会选:
止损。
我会选择一句更简单的话:
承认自己可能错,然后提前决定错误的代价。
这句话可以应用在交易。
也可以应用在创业。
可以应用在投资。
甚至可以应用在职业选择。
你准备做一个重大下注之前,问自己四个问题:
第一,我为什么下注?
第二,什么证据能证明我错了?
第三,如果错了,我最多损失什么?
第四,即使输了,我还有没有下一次机会?
如果这四个问题回答不出来:
你可能不是在下注。
你是在赌命。
三十五、真正危险的不是亏损,而是不可逆的亏损
市场中最重要的不是:
“我能不能避免亏钱?”
而是:
“我能不能避免一次错误把自己踢出游戏?”
因为只要你还在游戏里:
下一次机会还存在。
但如果一次交易让你:
爆仓;
巨额负债;
失去本金;
被迫退出市场;
那么你连下一次机会都没有了。
所以风险管理的第一原则从来不是:
让我赚钱。
而是:
让我拥有下一次下注的资格。
三十六、这也是科夫纳体系最残酷的地方
它实际上要求一个交易者接受三件非常反直觉的事情:
第一,我可能错。
第二,我可能连续错。
第三,即使我最后成功,我也不能确定成功完全来自我的能力。
第三点尤其重要。
因为它直接攻击了成功者最大的心理幻觉:
“我赚到的钱,都是因为我比别人聪明。”
可能不是。
可能是能力。
可能是运气。
可能是时代。
可能是结构。
可能是资本。
可能是信息。
可能是对手犯错。
也可能是所有因素叠加。
真正成熟的交易者,不需要急着给自己一个漂亮答案。
因为:
无法确定自己为什么成功,本身就是风险。
三十七、所以我更愿意把“科夫纳主义”理解成三个词
生存。
不要因为一次错误离场。
优势。
没有正期望值,风险管理只是减缓死亡。
放大。
当真正高质量的机会出现时,必须有能力把优势转化成足够大的资本回报。
三个东西缺一个都不行。
只有生存:
不死,但可能贫穷。
只有优势:
可能赚很多,也可能一次归零。
只有放大:
可能短期暴富,也可能短期爆仓。
真正完整的交易系统应该是:
用风险管理保护本金,用认知寻找优势,用仓位把优势转化成收益。
三十八、而这恰恰解释了为什么大多数人学不会传奇交易者
因为大家最容易复制的,是:
规则。
最难复制的,是:
能力。
更难复制的,是:
时代。
最无法复制的,是:
运气。
所以你可以复制科夫纳的止损。
可以复制他的风险预算。
可以学习他的宏观框架。
可以研究他的交易记录。
但你无法复制1980年代的市场。
无法复制他的知识积累。
无法复制他的资本条件。
无法复制他的交易网络。
无法复制他面对的政策周期。
更无法复制:
他恰好活到了最后。
这就是传奇交易者故事最容易让普通人产生误解的地方。
三十九、最终真正应该留下的,不是“科夫纳神话”,而是一套更冷酷的自我检查
每一次重大交易之前:
钱和风险分开写。
不要写:
“我要投入10万元。”
而要写:
“如果错了,我最多亏3000元。”
然后再反推:
我应该投入多少钱?
再写:
什么事情发生以后,我必须承认自己错了?
然后:
如果连续错五次,我还能不能继续?
最后:
我到底有什么优势?
如果答案只是:
“感觉。”
那么仓位就应该非常小。
如果答案是:
“我看到了别人没有看到的信息。”
那就进一步问:
别人为什么没有看到?
如果答案是:
“我有一套长期验证过的策略。”
那就把历史交易拿出来。
如果答案是:
“我只是最近赚得比较多。”
那么最诚实的答案可能是:
还不知道。
四十、真正高级的交易,不是越来越相信自己
而是:
越来越知道什么时候不该相信自己。
这是我认为科夫纳体系最值得重新理解的地方。
普通交易者的成长路径通常是:
我要变得更准。
再往后:
我要变得更有纪律。
再往后:
我要学更多指标。
而真正成熟之后,问题会变成:
我怎么知道自己的优势还存在?
如果我的判断错了怎么办?
如果我连续错怎么办?
如果这次成功只是运气怎么办?
如果市场环境已经变了怎么办?
这时候交易才真正从:
预测游戏
变成:
资本生存游戏。
结语:你真正需要的不是科夫纳的刹车,而是找到自己的发动机
所以回到最开始那个问题:
1%—2%的风险,和87%的历史年化,并不矛盾。
真正的误解,是把“风险”当成了“仓位”,把“防守”当成了“进攻”。
科夫纳真正厉害的地方,不是他发明了一个神奇的1%规则。
而是他把一个非常残酷的事实接受到了系统里:
我可能错。
于是他设置止损。
我可能连续错。
于是他控制风险。
我的几个交易可能其实是同一个赌注。
于是他考虑相关性。
市场可能比我知道得更多。
于是他研究宏观、政策和市场结构。
即使我最终成功,也可能包含运气。
于是他没有理由无限提高风险。
但还有最后一个问题:
这些东西只能解决“怎么不死”。
真正决定你能不能获得超额收益的,仍然是:
你到底有没有自己的发动机。
你的信息优势是什么?
你的认知优势是什么?
你的策略优势是什么?
你的执行优势是什么?
你的市场位置是什么?
如果一个都没有,那么再漂亮的风控,也只是让你:
慢一点输。
反过来,如果你真的拥有某种优势,那么风险管理才真正开始发挥价值——它让你能够在错误的时候活下来,在正确的时候把收益留下来。
所以科夫纳真正值得普通人继承的,可能不是:
“每笔只亏1%。”
而是:
永远把“我投了多少钱”和“我最多能亏多少钱”分成两个问题。
再进一步:
永远把“我为什么赚钱”和“我为什么没有亏钱”分成两个问题。
前者寻找发动机。
后者负责刹车。
刹车决定你能不能继续开。
发动机决定你到底能开多远。
而真正残酷的问题是:
如果今天把你的止损、仓位、纪律全部拿走,你还有什么东西能够证明自己拥有优势?
如果答案是没有。
那你真正需要研究的,可能从来不是科夫纳。
而是:
你自己的发动机到底在哪里。
科夫纳真正的秘密,不是“每笔只亏1%”:他教给大众的,可能只是半套系统
很多交易者第一次接触布鲁斯·科夫纳(Bruce Kovner),都会记住一句非常漂亮的话:
“单笔交易不要承担超过账户1%—2%的风险。”
于是,一个看起来非常合理、却经不起深挖的问题出现了:
如果每次只允许自己亏1%—2%,一个交易者怎么可能获得极高的长期复合收益?
更进一步,如果科夫纳本人在《Market Wizards》被描述为曾实现连续十年、平均年化复合收益约87%,那么1%—2%的风险控制究竟是怎么和如此夸张的收益共存的?
很多人于是得出一个简单结论:
要么1%—2%的规则没那么重要,要么科夫纳的故事存在神话成分。
但真正值得研究的,其实不是这两个数字有没有矛盾。
而是:
我们是不是从一开始就把“风险”理解错了?
如果把这个问题继续往下挖,会发现科夫纳真正值得学习的地方,并不是某一个百分比,而是一整套完全不同于普通人的交易思维:
仓位不是风险。
止损不是亏损。
纪律不是优势。
预测也不是核心。
真正的核心是:
在承认自己可能判断错误的情况下,如何把资本配置到那些少数真正值得下注的机会里,同时确保错误不会摧毁你。
而这套东西,比“每次亏1%”复杂得多,也残酷得多。
一、先把最大的误会拆掉:1%—2%从来不是“只能买1%—2%的仓位”
这是理解科夫纳最重要的一步。
假设你有100万元。
你认为某个市场存在一个非常大的机会。
如果按照普通人的理解:
“单笔风险不能超过2%,所以我最多只能拿2万元。”
这是错误的。
真正的风险管理逻辑是:
你最多愿意亏多少钱,而不是你最多可以买多少钱。
这两件事情完全不同。
芝商所关于仓位管理的教学材料甚至直接把这个逻辑写得非常清楚:正确的仓位大小取决于两个变量——你的止损在哪里,以及你愿意让账户承担多少比例的风险。
比如:
账户:100万元。
最大单笔风险:1%。
那么最大可接受亏损就是:
1万元。
现在假设你的入场价是100元。
你的交易逻辑认为:
如果价格跌到98元,原来的判断就不成立。
那么你的止损距离就是2%。
为了让最大亏损约等于1万元,你理论上可以持有:
10000 ÷ 2 = 5000股。
名义仓位:
5000 × 100 = 50万元。
你实际上拿了账户50%的名义仓位。
但你真正承担的计划性风险只有1%。
所以:
50%的仓位 ≠ 50%的风险。
这就是所谓的风险预算。
而且,如果止损距离只有1%,理论上同样的1万元风险预算甚至允许你持有100万元的名义仓位。
当然,现实交易还存在跳空、滑点、流动性、相关性、杠杆和执行风险,所以“止损距离 × 仓位”并不等于真正意义上的最大损失。SEC也特别提醒,止损市价单在快速市场中可能以明显不同于触发价的价格成交。
但概念已经非常清楚:
科夫纳控制的不是“我敢不敢下注”,而是“即使这次下注错了,我损失多少”。
这就是第一层。
二、所以真正的数学问题根本不是“1%怎么做到87%”
如果每一笔交易都亏1%,当然不可能靠亏损本身创造87%的收益。
问题在于:
1%是损失预算,不是收益上限。
如果一个交易者:
错误时亏1%
正确时赚3%
或者赚5%
极少数特别大的趋势甚至赚10%、20%
那么长期收益就完全是另一回事。
举一个非常简单的例子。
假设一年只做50笔交易:
25次亏损,每次-1%。
25次盈利,每次+3%。
忽略复利细节:
亏损:
25 × 1% = -25%
盈利:
25 × 3% = +75%
粗略净结果:
+50%。
如果胜率只有40%,但平均盈亏比达到3:1:
100次交易:
60次亏1%
40次赚3%
那么:
-60% + 120%
最终仍然是:
+60%。
当然,这只是静态数学模型,不代表现实中一定能实现,因为交易成本、滑点、相关性、连续亏损、收益分布和仓位变化都会改变结果。
但它说明了一个最重要的事实:
交易系统的收益,不是由“每笔最多亏多少”决定的,而是由胜率、盈亏比、交易频率、仓位、相关性以及资本复合共同决定。
因此:
风险控制解决的是“怎么活下来”,不是“怎么赚钱”。
这句话非常重要。
因为很多人恰恰把两件事情混成了一件事。
三、科夫纳本人真正强调的,也不是“永远只亏1%”
从公开资料来看,科夫纳本人对风险管理的表达比互联网上流传的“1%铁律”复杂得多。
在Jack Schwager的《Market Wizards》访谈中,他强调自己进入交易前就会确定退出位置,并且明确表示仓位大小由止损位置决定。
这其实是一条完整链条:
交易逻辑 → 判断失效点 → 止损 → 风险金额 → 仓位大小。
顺序不能反。
普通人的顺序往往是:
“我觉得这个币会涨。”
↓
“我有10万美元。”
↓
“我先买5万美元。”
↓
“跌了再说。”
这叫:
先决定下注多少,再寻找理由。
科夫纳的逻辑恰恰相反:
“我的交易逻辑是什么?”
↓
“什么价格意味着我错了?”
↓
“如果在那里退出,我会亏多少钱?”
↓
“按照我的风险预算,我到底应该买多少?”
↓
最后才决定仓位。
这就是专业交易和赌场式下注之间非常重要的区别。
四、止损真正解决的,不是“亏钱”,而是“判断错误之后怎么办”
这也是科夫纳体系里最容易被低估的一层。
很多人把止损理解成:
“我最多忍受亏5%。”
这其实已经偏离了核心。
真正重要的问题应该是:
什么事情发生以后,我原来的交易逻辑就不成立了?
这两个问题看起来非常接近,其实完全不同。
比如你买入某资产,是因为你判断:
“突破某个区间以后会形成趋势。”
那么如果价格重新跌回区间内部,可能意味着:
突破失败。
这时候退出。
你不是因为“我亏了3%所以止损”。
而是:
“我当初下注的理由已经不存在了。”
这就是为什么科夫纳的止损,本质上更接近一个认识论工具。
它不是单纯控制亏损。
它是在交易开始之前,就要求你回答:
我怎样知道自己错了?
这是一个非常反人性的要求。
因为绝大多数人进入交易之前,只愿意回答:
“如果我对了,我能赚多少?”
很少有人认真回答:
“什么证据出现之后,我必须承认自己错了?”
五、真正难的从来不是设置止损,而是承认“故事错了”
市场最危险的地方,并不是价格波动。
而是人脑。
人脑极度擅长给随机事件寻找解释。
你买入之后上涨:
“果然,我判断对了。”
价格下跌:
“庄家洗盘。”
继续下跌:
“宏观环境不好。”
再跌:
“这是最后一洗。”
跌到止损:
“如果现在卖就是割肉。”
然后:
“我长期逻辑没问题。”
最终:
“这个项目以后一定会回来。”
注意这个过程。
你已经不是在交易市场。
你是在和自己的故事谈恋爱。
市场给你的信息是:
价格正在证明你的假设可能错误。
你的大脑却不断产生新的解释:
不是我错,是市场暂时不理解我。
这就是为什么很多交易者明明知道止损的重要性,却永远无法执行。
因为真正痛苦的不是亏钱。
而是:
承认自己错了。
六、从行为金融学看,这件事情一点也不神秘
Daniel Kahneman和Amos Tversky的行为金融学研究早就揭示,人类并不是传统经济学意义上的完全理性决策者。
损失带来的心理冲击通常会显著高于同等收益带来的心理满足。
于是人很容易出现一个非常奇怪的行为:
盈利的时候:
“先落袋为安。”
亏损的时候:
“再等等。”
最终变成:
小赚不断,大亏一次。
这恰好和长期复利需要的结构相反。
真正优秀的交易系统往往要求:
亏损很快结束,盈利尽可能延伸。
而普通人的心理结构却恰恰要求:
盈利马上兑现,亏损无限延期。
所以真正的交易纪律,不是“我要变得更坚强”。
而是:
不要把系统建立在你必须永远坚强的假设上。
这也是科夫纳体系特别有价值的地方。
他不是相信自己永远不会犯错。
而是反过来:
既然我一定会犯错,那我提前设计一个机制,让错误的代价有限。
七、这时候,“仓位”就突然变成了一种认识论
很多人以为:
仓位=胆量。
其实不完全是。
仓位真正反映的是:
你愿意为自己的判断承担多少资本后果。
如果你非常看好一个机会,却只配置0.1%,可能意味着:
你的信念没有经过真正的风险验证。
如果你配置了80%的账户资产,却没有明确退出条件,那么这可能不是“高信念”。
而是:
高自信 + 低风险意识。
真正成熟的交易者可以同时拥有两种看似矛盾的状态:
非常相信自己的判断。
同时:
随时准备承认自己错了。
这两者并不冲突。
甚至可以说:
真正的大仓位,往往需要更严格的退出机制。
因为仓位越大,判断错误后的资本伤害越大。
八、但到这里,仍然只解释了“科夫纳为什么没有死”
而没有解释:
他为什么能赚那么多?
这才是整件事情真正重要的地方。
因为如果我们只学习:
1%—2%风险
设置止损
控制仓位
不情绪化
那么我们确实可能比过去更不容易爆仓。
但:
不爆仓 ≠ 赚钱。
这也是很多交易教育最容易制造的幻觉。
它把“生存能力”和“盈利能力”混成一个东西。
实际上两者完全不同。
九、科夫纳真正的“发动机”,很可能是宏观认知,而不是风险管理
科夫纳自己的经历非常说明问题。
他的官方个人资料显示,他曾进入哈佛肯尼迪政府学院攻读政治学博士项目,后来没有完成博士学位;1977年开始交易,此后进入Commodities Corporation,最终在1983年成立Caxton Associates。Caxton后来成为全球重要的宏观对冲基金之一。
这里有一个细节非常重要:
他不是传统意义上的金融科班交易员。
他的思想背景包含政治、经济、历史、货币、债务以及政府决策。
这决定了他看市场的方式。
普通交易员看到:
美元涨了。
科夫纳可能会继续问:
为什么?
再往下:
美国货币政策是什么?
财政政策是什么?
资本流向是什么?
央行正在解决什么问题?
政府真正害怕什么?
政策会产生什么副作用?
其他国家会怎么反应?
市场是否已经提前定价?
最后才回到:
价格。
所以他的交易并不是简单的“看图做多做空”。
而是:
政策 → 资本流动 → 资产价格 → 趋势 → 交易。
这就是全球宏观交易的核心之一。
十、这也是为什么“技术分析”在科夫纳体系里不是主发动机
很多人学习科夫纳,只记住:
止损。
趋势。
技术位。
仓位。
却忽略了一个非常重要的事实:
技术分析更多是帮助他解决“什么时候下注”,而不是完全解决“为什么下注”。
在《Market Wizards》的访谈中,科夫纳谈到技术位时有一个非常重要的思想:
如果他的判断正确,市场不应该突破某些关键技术位置。
所以技术位置同时承担两个功能:
入场依据。
以及:
判断失效依据。
这就是为什么技术分析和风险管理在他的体系里不是两套东西。
它们其实是一套系统。
技术结构告诉你:
市场在哪儿开始证明我错了。
然后:
止损告诉你:
如果错了,我损失多少钱。
仓位告诉你:
为了让这个损失不超过风险预算,我应该买多少。
十一、所以真正的交易公式应该这样写
可以把科夫纳式交易系统抽象成:
观点 × 优势 × 仓位 × 风险控制 × 时间 × 复利
而不是:
预测 × 胜率。
这两个公式代表完全不同的世界。
一个普通交易者最关心:
“我预测对的概率是多少?”
成熟交易者还必须问:
“如果我错了怎么办?”
更成熟的问题则是:
“我为什么认为自己拥有优势?”
再进一步:
“这个优势到底能不能被验证?”
最后:
“如果优势存在,我应该下注多少?”
这已经不是简单的技术分析。
而是一个完整的资本配置系统。
十二、但这里必须砍掉一个最大的神话:科夫纳的成功不能简单归因于“风险管理”
这正是很多科夫纳文章最容易犯的错误。
它们往往这样讲:
科夫纳严格止损。
↓
所以控制风险。
↓
所以长期复利。
↓
所以成为传奇。
这个逻辑缺了一大截。
因为如果:
风险管理本身就能产生超额收益,
那么全世界最赚钱的机构应该是风险管理部门。
事实显然不是这样。
风险管理首先解决的是:
避免不可逆的资本损失。
真正产生超额收益的来源仍然必须来自某种:
信息优势、研究优势、结构性优势、执行优势、策略优势或者风险承担优势。
科夫纳自己的经历更加符合这一点。
他的个人资料明确把Caxton描述为全球宏观基金,其核心研究对象就是全球市场和宏观经济趋势。
所以真正应该学习的是:
防守系统和进攻系统必须分开。
十三、把“防守”和“进攻”分开,是理解科夫纳最重要的一刀
我们可以把整个体系拆成两台机器。
第一台:防守机器
包括:
风险预算
止损
仓位控制
相关性管理
杠杆控制
流动性管理
最大回撤
情绪纪律
它的任务只有一个:
不要死。
第二台:进攻机器
包括:
宏观研究
政策判断
市场结构
信息优势
趋势识别
资产之间的联动
资本流向
交易时机
大机会中的集中下注
它的任务是:
赚钱。
两台机器必须同时存在。
只有防守机器:
你可能活得很好。
但可能一直赚不到什么钱。
只有进攻机器:
你可能偶尔赚得非常快。
但也可能一次错误直接出局。
真正优秀的交易系统,是:
防守系统限制左尾,进攻系统争取右尾。
这才是科夫纳真正值得研究的地方。
十四、而“87%年化”本身,也需要重新理解
这里必须把一个经常被互联网文章偷换的概念说清楚。
《Market Wizards》对当时科夫纳的描述是:在接受采访之前的十年里,他实现了约87%的平均年化复合回报。
这不是:
“科夫纳用1%风险规则,保证未来每年87%。”
更不是:
“普通人只要每笔亏1%,就能复制87%。”
它是一个历史业绩描述。
而且科夫纳后来本人官方网站给出的Caxton长期数据,也显示其机构层面的平均净年回报是“超过21%”,并非87%。
这两个数字并不必然矛盾,因为:
不同时间区间、不同账户、不同资金规模、不同费用口径、不同阶段,都可能产生完全不同的年化收益。
但这恰好提醒我们:
不要把一个历史时期的极端优秀表现,包装成一条普遍有效的收益公式。
十五、为什么随着资金变大,复制早期收益率越来越难?
这是很多传奇交易者故事里最容易被忽略的问题。
100万美元赚87%,和100亿美元赚87%,不是同一件事情。
资金规模越大:
市场容量约束越明显;
冲击成本越高;
流动性越重要;
交易机会越有限;
头寸越难集中;
退出越困难;
对手方越复杂。
所以传奇交易者早期可以获得非常高的资本回报率,并不意味着同样的策略可以无限放大。
科夫纳后来管理的是一个大型机构,而不是永远拿着早期的小资金账户。
彭博2011年的报道显示,当时科夫纳交棒时,Caxton规模约100亿美元。
这其实又揭示了一件非常重要的事:
小账户和大机构根本不是同一种交易生物。
十六、这也意味着:不要把科夫纳的“风险预算”机械搬到自己的生活里
这是一个非常值得保留、甚至应该进一步加强的观点。
如果你有:
100万元现金。
没有债务。
有稳定收入。
还有长期职业能力。
那么你可以把1%账户风险理解成:
一次错误损失1万元。
问题不大。
但如果你:
负债100万元;
没有稳定收入;
房租马上到期;
下一笔交易决定下个月能不能生活;
那么你所谓的“1%风险”可能根本不是真正的1%。
因为:
资本风险之外,还有生存风险。
这也是风险管理最容易被忽略的一层:
真正的风险不是账户损失多少,而是损失之后你还有没有选择。
如果一次亏损会导致你无法继续交易、无法还债、无法生活,那么这笔风险实际上远远大于账户上的百分比。
所以真正的风险管理应该先问:
我输得起吗?
然后才问:
我最多输多少?
十七、这也是为什么“风险预算”必须建立在“可承受损失”之上
比如:
账户100万。
你规定单笔最大风险1%。
听起来非常专业。
但如果你的账户其实是:
父母养老钱。
孩子教育金。
房贷资金。
或者下个月生活费。
那么:
1%只是数学上的1%。
它不是心理上的1%。
更不是人生意义上的1%。
真正专业的资金管理第一条应该是:
用于交易的钱,必须是可以承受损失的钱。
否则再漂亮的仓位公式,也只是数学游戏。
十八、另一个危险误区:止损不是魔法
科夫纳式止损非常重要。
但不能把止损神化。
因为真实市场中存在:
跳空;
流动性枯竭;
极端行情;
滑点;
市场暂停;
交易所故障;
新闻冲击。
SEC长期以来就提醒投资者,止损市价单并不能保证最终成交价格等于止损触发价格;在快速市场中,实际成交价可能明显偏离预期。
2010年“闪电崩盘”期间,SEC也曾专门讨论止损市价单在极端市场中的放大作用。
所以:
“我设置了止损,所以我最多亏1%。”
这句话并不严谨。
更准确的是:
“按照正常执行条件,我计划把这笔交易的风险控制在1%左右。”
真正的风险管理,还必须考虑:
尾部风险。
十九、而这恰恰让“1%规则”从一个数字变成了一个系统
真正成熟的风险管理至少需要同时考虑:
1. 单笔风险
这一笔最多亏多少?
2. 总风险
如果同时有10个仓位,每个都是1%,真的只有10%吗?
如果这10个仓位其实都押注同一个宏观方向呢?
答案显然不同。
3. 相关性
BTC多头。
ETH多头。
SOL多头。
矿企股票多头。
加密ETF多头。
美元流动性交易。
看起来是5个仓位。
实际上可能是:
同一个宏观交易。
4. 流动性
你能不能在需要的时候退出?
5. 杠杆
账户风险1%,不意味着系统风险只有1%。
6. 尾部事件
正常止损能否应对异常行情?
7. 回撤
连续亏损以后,你是否还能够继续执行策略?
这才是真正意义上的风险预算。
二十、现代投资研究其实进一步证明:仓位管理本身就是一门独立学问
这也是为什么Kelly Criterion、风险平价、波动率目标、最大回撤控制等理论一直存在。
Kelly的核心思想不是:
“永远下注越大越好。”
而是:
当你知道自己的胜率和赔率存在优势时,如何决定下注比例,以实现长期资本增长与破产风险之间的权衡。
现代研究也反复指出,仓位过大虽然可能提高长期增长速度,却同时显著增加回撤和破产风险;fractional Kelly(部分Kelly)就是在增长和生存之间做折中。
甚至截至2026年的最新研究仍然在讨论Kelly仓位、回撤、杠杆和风险之间的关系,说明这并不是一个已经被一句“1%规则”彻底解决的问题。
所以:
1%不是宇宙真理。
它更像是一种经验性的风险上限。
真正的原则是:
仓位必须服从风险,而不是风险服从仓位。
二十一、现在再回头看科夫纳,你会发现他的“谦卑”其实非常技术化
很多人把投资中的谦卑理解成:
“我要承认自己不知道。”
这句话很漂亮。
但真正有价值的不是说出来。
而是把它写进系统。
比如:
我可能错。
所以我设置止损。
我可能连续错。
所以我限制单笔风险。
不同交易可能其实是同一个风险。
所以我控制相关性。
市场可能出现异常波动。
所以我保留现金和流动性。
我可能在一段时间里失去优势。
所以我监控回撤。
我的历史表现可能只是运气。
所以我不因为过去赚钱就无限增加杠杆。
这才叫:
把谦卑工程化。
而不是在赚了钱以后写一本书告诉大家:
“我一直都很谦虚。”
二十二、但是,文章最应该警惕的恰恰也是这一点:成功者自己的解释未必就是因果关系
这是最有价值的怀疑精神之一。
一个人成功以后,会自然地解释:
“我为什么成功?”
他说:
因为纪律。
因为风险管理。
因为认知。
因为宏观判断。
因为谦卑。
这些解释可能是真的。
但问题是:
我们怎么知道?
因为我们只能看到:
成功的人。
看不到那些:
同样认真研究的人;
同样严格止损的人;
同样做宏观交易的人;
同样相信趋势的人;
同样相信风险管理的人;
最终却没有成为传奇的人。
这就是:
Survivorship Bias——幸存者偏差。
金融学对这一问题已经研究多年。
Brown、Goetzmann、Ibbotson等人的研究,以及后续大量研究都显示,只看“活下来的基金”会系统性高估历史表现。
CFA相关研究也指出,对冲基金数据同样存在明显的生存偏差;某些研究甚至估计,生存偏差可以达到每年数个百分点的量级。
这意味着:
我们从一个传奇人物身上总结出来的规律,未必全部是成功的原因,也可能包含大量“成功之后才被赋予意义”的因素。
这不是否定科夫纳。
恰恰相反。
这是对科夫纳故事最大的尊重。
二十三、因为真正值得学习的不是“科夫纳为什么成功”,而是“哪些东西经得起反事实检验”
比如:
风险预算。
可以验证。
它是否能减少单次巨大损失?
可以。
仓位由止损决定。
可以验证。
它是否能够让不同波动率的资产承担相近风险?
可以。
预先确定退出条件。
可以验证。
它是否能够减少情绪化持仓?
理论上可以,实践中也能观察。
但是:
“因为科夫纳研究政治,所以他获得87%收益。”
这个命题就复杂得多。
因为你无法轻易做反事实实验。
你不能把科夫纳的大脑复制一份,然后把政治学知识拿掉,再跑一次1980年代市场。
所以:
风险管理更容易复制。
认知优势更难复制。
这才是真正应该告诉普通交易者的事情。
二十四、科夫纳真正不可复制的,可能恰恰是“发动机”
你可以复制:
止损。
仓位公式。
交易日志。
复盘。
风险预算。
甚至宏观分析框架。
但你很难复制:
他的知识积累。
他的历史环境。
他的机构资源。
他的交易对手。
他的资本规模。
他的市场机会。
他的职业周期。
以及那个时代全球宏观市场的结构。
这就是为什么:
复制一个传奇交易者的规则,比复制他的环境容易得多。
而规则离开环境之后,很可能失去原来的意义。
二十五、这也是为什么现代投资研究越来越重视“情境”
CFA Institute在2026年的回测和模拟框架中再次强调,历史策略测试必须警惕:
survivorship bias;
look-ahead bias;
不同结构性市场环境;
交易成本;
模型假设。
同时建议使用情景分析观察策略在不同市场结构中的表现。
这件事情对普通交易者尤其重要。
因为:
一个策略在牛市有效,不意味着熊市有效。
一个策略在高波动市场有效,不意味着低波动市场有效。
一个宏观趋势策略在政策剧烈变化时代有效,不意味着所有时代都有效。
所以任何“交易圣经”都必须加一个前缀:
在什么市场环境下?
二十六、如果把科夫纳重新翻译成普通交易者能用的语言
我认为可以浓缩成五句话。
第一:
不要先决定买多少,先决定最多愿意亏多少。
这是仓位和风险最基本的区别。
第二:
交易之前必须知道什么情况出现后,你承认自己错了。
不是亏多少才止损。
而是:
什么证据推翻了你的逻辑。
第三:
防守解决的是活着,进攻解决的是赚钱。
不要把两件事情混成一个系统。
风险管理再漂亮,没有优势,也只能让你:
亏得慢一点。
第四:
不要因为过去赚钱,就假设自己永远拥有优势。
过去的成功可能来自:
能力。
也可能来自:
环境。
运气。
或者三者共同作用。
第五:
把“我可能错”变成一套机械规则,而不是一句谦虚的话。
这才是科夫纳最值得学习的地方。
二十七、那么普通人到底应该寻找自己的“发动机”吗?
答案是:
必须。
因为没有发动机,所有风控最终都会变成:
如何更优雅地亏钱。
你可以每天严格控制1%。
可以每天写交易日志。
可以每天设置止损。
可以严格执行纪律。
但如果你的策略没有正期望值,那么:
纪律只会让你稳定地执行一个亏损系统。
这也是交易最残酷的地方。
纪律本身不是优势。
纪律只是:
让你的优势能够被持续执行。
如果优势不存在,纪律也无法凭空创造优势。
二十八、所以真正值得问自己的问题不是“我像不像科夫纳”
而是:
我的优势到底是什么?
如果你的答案是:
“我消息快。”
那么就研究信息传播速度。
“我懂某个行业。”
那么就研究行业信息优势。
“我懂链上数据。”
那么就研究链上结构。
“我懂宏观。”
那就建立自己的宏观框架。
“我能发现早期叙事。”
那就建立早期信息源和验证体系。
“我技术分析比较强。”
那就证明自己的技术策略长期是否真的存在正期望。
重点不是:
找到一个听起来很厉害的优势。
而是:
证明它真的能产生结果。
二十九、真正的“引擎”必须能够被复盘
假设你过去一年赚了100%。
不要马上认为:
“我悟道了。”
先拆。
这100%到底来自什么?
是:
BTC上涨?
Beta?
杠杆?
某几个Meme?
某一个内幕消息?
某一次运气?
还是你的策略真的产生了Alpha?
如果把BTC整体上涨贡献去掉,你还剩多少?
如果把最大的三笔盈利去掉,你还赚钱么?
如果把杠杆去掉呢?
如果市场进入震荡呢?
如果交易成本增加呢?
如果换一个年份呢?
这才是:
寻找发动机。
三十、因为最危险的交易者不是没有纪律的人
而是:
纪律很好,但不知道自己为什么赚钱的人。
这种人最容易在顺风期产生幻觉。
赚了50%。
觉得自己水平很高。
加杠杆。
赚了100%。
继续加。
然后市场环境变化。
原来的优势消失。
但是他还在用过去的成功解释现在的市场。
最终:
风险管理失效。
不是因为没有止损。
而是因为:
他不知道自己的优势已经消失。
三十一、真正高级的风险管理,甚至包括“停止交易”
这可能比1%规则更重要。
如果连续亏损:
不是简单地:
“下一笔还是1%。”
而应该问:
为什么?
是随机波动?
是策略失效?
是市场环境改变?
是执行错误?
是认知错误?
还是我根本没有优势?
如果答案是:
策略环境已经发生变化。
那么真正的风险控制不是:
“继续每次亏1%。”
而是:
把风险降到0。
这才是风险预算真正的含义。
三十二、所以“1%—2%”从来不应该成为信仰
它只是一个起点。
有人可能适合0.25%。
有人可能适合0.5%。
有人可能适合1%。
有人可能适合2%。
机构还会根据:
波动率、
相关性、
流动性、
杠杆、
回撤、
策略容量、
投资期限
动态调整。
甚至现代风险管理会进一步使用:
Volatility Targeting、
Value at Risk、
Expected Shortfall、
Stress Testing、
Maximum Drawdown、
Correlation Matrix
等工具。
所以如果有人告诉你:
“科夫纳说1%,所以你必须1%。”
这其实已经违背了科夫纳思维。
因为真正的科夫纳思维应该是:
先理解风险,再决定数字。
而不是:
先背数字,再假装自己理解风险。
三十三、最后重新回答那个看似矛盾的问题
“每笔只风险1%—2%,怎么可能获得87%的年化?”
答案其实非常简单:
因为1%—2%不是收益率,也不是仓位,而是风险预算。
一个交易者可以:
小风险 + 大名义仓位。
也可以:
小亏损 + 大盈利。
更重要的是:
少数真正高赔率、高信念的交易,可能贡献绝大部分长期收益。
所以数学矛盾根本不存在。
真正存在的是:
认知错位。
大众把:
风险预算
理解成了:
仓位限制。
把:
止损
理解成了:
亏损上限。
把:
纪律
理解成了:
盈利来源。
把:
科夫纳的历史业绩
理解成了:
风险管理规则的必然结果。
把:
一个成功者的自述
理解成了:
成功的完整因果链。
这才是真正需要拆掉的东西。
三十四、科夫纳最值得学习的,也许不是“1%”
如果一定要从科夫纳身上抽出一个最具迁移性的原则,我反而不会选:
1%。
也不会选:
2%。
更不会选:
止损。
我会选择一句更简单的话:
承认自己可能错,然后提前决定错误的代价。
这句话可以应用在交易。
也可以应用在创业。
可以应用在投资。
甚至可以应用在职业选择。
你准备做一个重大下注之前,问自己四个问题:
第一,我为什么下注?
第二,什么证据能证明我错了?
第三,如果错了,我最多损失什么?
第四,即使输了,我还有没有下一次机会?
如果这四个问题回答不出来:
你可能不是在下注。
你是在赌命。
三十五、真正危险的不是亏损,而是不可逆的亏损
市场中最重要的不是:
“我能不能避免亏钱?”
而是:
“我能不能避免一次错误把自己踢出游戏?”
因为只要你还在游戏里:
下一次机会还存在。
但如果一次交易让你:
爆仓;
巨额负债;
失去本金;
被迫退出市场;
那么你连下一次机会都没有了。
所以风险管理的第一原则从来不是:
让我赚钱。
而是:
让我拥有下一次下注的资格。
三十六、这也是科夫纳体系最残酷的地方
它实际上要求一个交易者接受三件非常反直觉的事情:
第一,我可能错。
第二,我可能连续错。
第三,即使我最后成功,我也不能确定成功完全来自我的能力。
第三点尤其重要。
因为它直接攻击了成功者最大的心理幻觉:
“我赚到的钱,都是因为我比别人聪明。”
可能不是。
可能是能力。
可能是运气。
可能是时代。
可能是结构。
可能是资本。
可能是信息。
可能是对手犯错。
也可能是所有因素叠加。
真正成熟的交易者,不需要急着给自己一个漂亮答案。
因为:
无法确定自己为什么成功,本身就是风险。
三十七、所以我更愿意把“科夫纳主义”理解成三个词
生存。
不要因为一次错误离场。
优势。
没有正期望值,风险管理只是减缓死亡。
放大。
当真正高质量的机会出现时,必须有能力把优势转化成足够大的资本回报。
三个东西缺一个都不行。
只有生存:
不死,但可能贫穷。
只有优势:
可能赚很多,也可能一次归零。
只有放大:
可能短期暴富,也可能短期爆仓。
真正完整的交易系统应该是:
用风险管理保护本金,用认知寻找优势,用仓位把优势转化成收益。
三十八、而这恰恰解释了为什么大多数人学不会传奇交易者
因为大家最容易复制的,是:
规则。
最难复制的,是:
能力。
更难复制的,是:
时代。
最无法复制的,是:
运气。
所以你可以复制科夫纳的止损。
可以复制他的风险预算。
可以学习他的宏观框架。
可以研究他的交易记录。
但你无法复制1980年代的市场。
无法复制他的知识积累。
无法复制他的资本条件。
无法复制他的交易网络。
无法复制他面对的政策周期。
更无法复制:
他恰好活到了最后。
这就是传奇交易者故事最容易让普通人产生误解的地方。
三十九、最终真正应该留下的,不是“科夫纳神话”,而是一套更冷酷的自我检查
每一次重大交易之前:
钱和风险分开写。
不要写:
“我要投入10万元。”
而要写:
“如果错了,我最多亏3000元。”
然后再反推:
我应该投入多少钱?
再写:
什么事情发生以后,我必须承认自己错了?
然后:
如果连续错五次,我还能不能继续?
最后:
我到底有什么优势?
如果答案只是:
“感觉。”
那么仓位就应该非常小。
如果答案是:
“我看到了别人没有看到的信息。”
那就进一步问:
别人为什么没有看到?
如果答案是:
“我有一套长期验证过的策略。”
那就把历史交易拿出来。
如果答案是:
“我只是最近赚得比较多。”
那么最诚实的答案可能是:
还不知道。
四十、真正高级的交易,不是越来越相信自己
而是:
越来越知道什么时候不该相信自己。
这是我认为科夫纳体系最值得重新理解的地方。
普通交易者的成长路径通常是:
我要变得更准。
再往后:
我要变得更有纪律。
再往后:
我要学更多指标。
而真正成熟之后,问题会变成:
我怎么知道自己的优势还存在?
如果我的判断错了怎么办?
如果我连续错怎么办?
如果这次成功只是运气怎么办?
如果市场环境已经变了怎么办?
这时候交易才真正从:
预测游戏
变成:
资本生存游戏。
结语:你真正需要的不是科夫纳的刹车,而是找到自己的发动机
所以回到最开始那个问题:
1%—2%的风险,和87%的历史年化,并不矛盾。
真正的误解,是把“风险”当成了“仓位”,把“防守”当成了“进攻”。
科夫纳真正厉害的地方,不是他发明了一个神奇的1%规则。
而是他把一个非常残酷的事实接受到了系统里:
我可能错。
于是他设置止损。
我可能连续错。
于是他控制风险。
我的几个交易可能其实是同一个赌注。
于是他考虑相关性。
市场可能比我知道得更多。
于是他研究宏观、政策和市场结构。
即使我最终成功,也可能包含运气。
于是他没有理由无限提高风险。
但还有最后一个问题:
这些东西只能解决“怎么不死”。
真正决定你能不能获得超额收益的,仍然是:
你到底有没有自己的发动机。
你的信息优势是什么?
你的认知优势是什么?
你的策略优势是什么?
你的执行优势是什么?
你的市场位置是什么?
如果一个都没有,那么再漂亮的风控,也只是让你:
慢一点输。
反过来,如果你真的拥有某种优势,那么风险管理才真正开始发挥价值——它让你能够在错误的时候活下来,在正确的时候把收益留下来。
所以科夫纳真正值得普通人继承的,可能不是:
“每笔只亏1%。”
而是:
永远把“我投了多少钱”和“我最多能亏多少钱”分成两个问题。
再进一步:
永远把“我为什么赚钱”和“我为什么没有亏钱”分成两个问题。
前者寻找发动机。
后者负责刹车。
刹车决定你能不能继续开。
发动机决定你到底能开多远。
而真正残酷的问题是:
如果今天把你的止损、仓位、纪律全部拿走,你还有什么东西能够证明自己拥有优势?
如果答案是没有。
那你真正需要研究的,可能从来不是科夫纳。
而是:
你自己的发动机到底在哪里。
“单笔交易不要承担超过账户1%—2%的风险。”
于是,一个看起来非常合理、却经不起深挖的问题出现了:
如果每次只允许自己亏1%—2%,一个交易者怎么可能获得极高的长期复合收益?
更进一步,如果科夫纳本人在《Market Wizards》被描述为曾实现连续十年、平均年化复合收益约87%,那么1%—2%的风险控制究竟是怎么和如此夸张的收益共存的?
很多人于是得出一个简单结论:
要么1%—2%的规则没那么重要,要么科夫纳的故事存在神话成分。
但真正值得研究的,其实不是这两个数字有没有矛盾。
而是:
我们是不是从一开始就把“风险”理解错了?
如果把这个问题继续往下挖,会发现科夫纳真正值得学习的地方,并不是某一个百分比,而是一整套完全不同于普通人的交易思维:
仓位不是风险。
止损不是亏损。
纪律不是优势。
预测也不是核心。
真正的核心是:
在承认自己可能判断错误的情况下,如何把资本配置到那些少数真正值得下注的机会里,同时确保错误不会摧毁你。
而这套东西,比“每次亏1%”复杂得多,也残酷得多。
一、先把最大的误会拆掉:1%—2%从来不是“只能买1%—2%的仓位”
这是理解科夫纳最重要的一步。
假设你有100万元。
你认为某个市场存在一个非常大的机会。
如果按照普通人的理解:
“单笔风险不能超过2%,所以我最多只能拿2万元。”
这是错误的。
真正的风险管理逻辑是:
你最多愿意亏多少钱,而不是你最多可以买多少钱。
这两件事情完全不同。
芝商所关于仓位管理的教学材料甚至直接把这个逻辑写得非常清楚:正确的仓位大小取决于两个变量——你的止损在哪里,以及你愿意让账户承担多少比例的风险。
比如:
账户:100万元。
最大单笔风险:1%。
那么最大可接受亏损就是:
1万元。
现在假设你的入场价是100元。
你的交易逻辑认为:
如果价格跌到98元,原来的判断就不成立。
那么你的止损距离就是2%。
为了让最大亏损约等于1万元,你理论上可以持有:
10000 ÷ 2 = 5000股。
名义仓位:
5000 × 100 = 50万元。
你实际上拿了账户50%的名义仓位。
但你真正承担的计划性风险只有1%。
所以:
50%的仓位 ≠ 50%的风险。
这就是所谓的风险预算。
而且,如果止损距离只有1%,理论上同样的1万元风险预算甚至允许你持有100万元的名义仓位。
当然,现实交易还存在跳空、滑点、流动性、相关性、杠杆和执行风险,所以“止损距离 × 仓位”并不等于真正意义上的最大损失。SEC也特别提醒,止损市价单在快速市场中可能以明显不同于触发价的价格成交。
但概念已经非常清楚:
科夫纳控制的不是“我敢不敢下注”,而是“即使这次下注错了,我损失多少”。
这就是第一层。
二、所以真正的数学问题根本不是“1%怎么做到87%”
如果每一笔交易都亏1%,当然不可能靠亏损本身创造87%的收益。
问题在于:
1%是损失预算,不是收益上限。
如果一个交易者:
错误时亏1%
正确时赚3%
或者赚5%
极少数特别大的趋势甚至赚10%、20%
那么长期收益就完全是另一回事。
举一个非常简单的例子。
假设一年只做50笔交易:
25次亏损,每次-1%。
25次盈利,每次+3%。
忽略复利细节:
亏损:
25 × 1% = -25%
盈利:
25 × 3% = +75%
粗略净结果:
+50%。
如果胜率只有40%,但平均盈亏比达到3:1:
100次交易:
60次亏1%
40次赚3%
那么:
-60% + 120%
最终仍然是:
+60%。
当然,这只是静态数学模型,不代表现实中一定能实现,因为交易成本、滑点、相关性、连续亏损、收益分布和仓位变化都会改变结果。
但它说明了一个最重要的事实:
交易系统的收益,不是由“每笔最多亏多少”决定的,而是由胜率、盈亏比、交易频率、仓位、相关性以及资本复合共同决定。
因此:
风险控制解决的是“怎么活下来”,不是“怎么赚钱”。
这句话非常重要。
因为很多人恰恰把两件事情混成了一件事。
三、科夫纳本人真正强调的,也不是“永远只亏1%”
从公开资料来看,科夫纳本人对风险管理的表达比互联网上流传的“1%铁律”复杂得多。
在Jack Schwager的《Market Wizards》访谈中,他强调自己进入交易前就会确定退出位置,并且明确表示仓位大小由止损位置决定。
这其实是一条完整链条:
交易逻辑 → 判断失效点 → 止损 → 风险金额 → 仓位大小。
顺序不能反。
普通人的顺序往往是:
“我觉得这个币会涨。”
↓
“我有10万美元。”
↓
“我先买5万美元。”
↓
“跌了再说。”
这叫:
先决定下注多少,再寻找理由。
科夫纳的逻辑恰恰相反:
“我的交易逻辑是什么?”
↓
“什么价格意味着我错了?”
↓
“如果在那里退出,我会亏多少钱?”
↓
“按照我的风险预算,我到底应该买多少?”
↓
最后才决定仓位。
这就是专业交易和赌场式下注之间非常重要的区别。
四、止损真正解决的,不是“亏钱”,而是“判断错误之后怎么办”
这也是科夫纳体系里最容易被低估的一层。
很多人把止损理解成:
“我最多忍受亏5%。”
这其实已经偏离了核心。
真正重要的问题应该是:
什么事情发生以后,我原来的交易逻辑就不成立了?
这两个问题看起来非常接近,其实完全不同。
比如你买入某资产,是因为你判断:
“突破某个区间以后会形成趋势。”
那么如果价格重新跌回区间内部,可能意味着:
突破失败。
这时候退出。
你不是因为“我亏了3%所以止损”。
而是:
“我当初下注的理由已经不存在了。”
这就是为什么科夫纳的止损,本质上更接近一个认识论工具。
它不是单纯控制亏损。
它是在交易开始之前,就要求你回答:
我怎样知道自己错了?
这是一个非常反人性的要求。
因为绝大多数人进入交易之前,只愿意回答:
“如果我对了,我能赚多少?”
很少有人认真回答:
“什么证据出现之后,我必须承认自己错了?”
五、真正难的从来不是设置止损,而是承认“故事错了”
市场最危险的地方,并不是价格波动。
而是人脑。
人脑极度擅长给随机事件寻找解释。
你买入之后上涨:
“果然,我判断对了。”
价格下跌:
“庄家洗盘。”
继续下跌:
“宏观环境不好。”
再跌:
“这是最后一洗。”
跌到止损:
“如果现在卖就是割肉。”
然后:
“我长期逻辑没问题。”
最终:
“这个项目以后一定会回来。”
注意这个过程。
你已经不是在交易市场。
你是在和自己的故事谈恋爱。
市场给你的信息是:
价格正在证明你的假设可能错误。
你的大脑却不断产生新的解释:
不是我错,是市场暂时不理解我。
这就是为什么很多交易者明明知道止损的重要性,却永远无法执行。
因为真正痛苦的不是亏钱。
而是:
承认自己错了。
六、从行为金融学看,这件事情一点也不神秘
Daniel Kahneman和Amos Tversky的行为金融学研究早就揭示,人类并不是传统经济学意义上的完全理性决策者。
损失带来的心理冲击通常会显著高于同等收益带来的心理满足。
于是人很容易出现一个非常奇怪的行为:
盈利的时候:
“先落袋为安。”
亏损的时候:
“再等等。”
最终变成:
小赚不断,大亏一次。
这恰好和长期复利需要的结构相反。
真正优秀的交易系统往往要求:
亏损很快结束,盈利尽可能延伸。
而普通人的心理结构却恰恰要求:
盈利马上兑现,亏损无限延期。
所以真正的交易纪律,不是“我要变得更坚强”。
而是:
不要把系统建立在你必须永远坚强的假设上。
这也是科夫纳体系特别有价值的地方。
他不是相信自己永远不会犯错。
而是反过来:
既然我一定会犯错,那我提前设计一个机制,让错误的代价有限。
七、这时候,“仓位”就突然变成了一种认识论
很多人以为:
仓位=胆量。
其实不完全是。
仓位真正反映的是:
你愿意为自己的判断承担多少资本后果。
如果你非常看好一个机会,却只配置0.1%,可能意味着:
你的信念没有经过真正的风险验证。
如果你配置了80%的账户资产,却没有明确退出条件,那么这可能不是“高信念”。
而是:
高自信 + 低风险意识。
真正成熟的交易者可以同时拥有两种看似矛盾的状态:
非常相信自己的判断。
同时:
随时准备承认自己错了。
这两者并不冲突。
甚至可以说:
真正的大仓位,往往需要更严格的退出机制。
因为仓位越大,判断错误后的资本伤害越大。
八、但到这里,仍然只解释了“科夫纳为什么没有死”
而没有解释:
他为什么能赚那么多?
这才是整件事情真正重要的地方。
因为如果我们只学习:
1%—2%风险
设置止损
控制仓位
不情绪化
那么我们确实可能比过去更不容易爆仓。
但:
不爆仓 ≠ 赚钱。
这也是很多交易教育最容易制造的幻觉。
它把“生存能力”和“盈利能力”混成一个东西。
实际上两者完全不同。
九、科夫纳真正的“发动机”,很可能是宏观认知,而不是风险管理
科夫纳自己的经历非常说明问题。
他的官方个人资料显示,他曾进入哈佛肯尼迪政府学院攻读政治学博士项目,后来没有完成博士学位;1977年开始交易,此后进入Commodities Corporation,最终在1983年成立Caxton Associates。Caxton后来成为全球重要的宏观对冲基金之一。
这里有一个细节非常重要:
他不是传统意义上的金融科班交易员。
他的思想背景包含政治、经济、历史、货币、债务以及政府决策。
这决定了他看市场的方式。
普通交易员看到:
美元涨了。
科夫纳可能会继续问:
为什么?
再往下:
美国货币政策是什么?
财政政策是什么?
资本流向是什么?
央行正在解决什么问题?
政府真正害怕什么?
政策会产生什么副作用?
其他国家会怎么反应?
市场是否已经提前定价?
最后才回到:
价格。
所以他的交易并不是简单的“看图做多做空”。
而是:
政策 → 资本流动 → 资产价格 → 趋势 → 交易。
这就是全球宏观交易的核心之一。
十、这也是为什么“技术分析”在科夫纳体系里不是主发动机
很多人学习科夫纳,只记住:
止损。
趋势。
技术位。
仓位。
却忽略了一个非常重要的事实:
技术分析更多是帮助他解决“什么时候下注”,而不是完全解决“为什么下注”。
在《Market Wizards》的访谈中,科夫纳谈到技术位时有一个非常重要的思想:
如果他的判断正确,市场不应该突破某些关键技术位置。
所以技术位置同时承担两个功能:
入场依据。
以及:
判断失效依据。
这就是为什么技术分析和风险管理在他的体系里不是两套东西。
它们其实是一套系统。
技术结构告诉你:
市场在哪儿开始证明我错了。
然后:
止损告诉你:
如果错了,我损失多少钱。
仓位告诉你:
为了让这个损失不超过风险预算,我应该买多少。
十一、所以真正的交易公式应该这样写
可以把科夫纳式交易系统抽象成:
观点 × 优势 × 仓位 × 风险控制 × 时间 × 复利
而不是:
预测 × 胜率。
这两个公式代表完全不同的世界。
一个普通交易者最关心:
“我预测对的概率是多少?”
成熟交易者还必须问:
“如果我错了怎么办?”
更成熟的问题则是:
“我为什么认为自己拥有优势?”
再进一步:
“这个优势到底能不能被验证?”
最后:
“如果优势存在,我应该下注多少?”
这已经不是简单的技术分析。
而是一个完整的资本配置系统。
十二、但这里必须砍掉一个最大的神话:科夫纳的成功不能简单归因于“风险管理”
这正是很多科夫纳文章最容易犯的错误。
它们往往这样讲:
科夫纳严格止损。
↓
所以控制风险。
↓
所以长期复利。
↓
所以成为传奇。
这个逻辑缺了一大截。
因为如果:
风险管理本身就能产生超额收益,
那么全世界最赚钱的机构应该是风险管理部门。
事实显然不是这样。
风险管理首先解决的是:
避免不可逆的资本损失。
真正产生超额收益的来源仍然必须来自某种:
信息优势、研究优势、结构性优势、执行优势、策略优势或者风险承担优势。
科夫纳自己的经历更加符合这一点。
他的个人资料明确把Caxton描述为全球宏观基金,其核心研究对象就是全球市场和宏观经济趋势。
所以真正应该学习的是:
防守系统和进攻系统必须分开。
十三、把“防守”和“进攻”分开,是理解科夫纳最重要的一刀
我们可以把整个体系拆成两台机器。
第一台:防守机器
包括:
风险预算
止损
仓位控制
相关性管理
杠杆控制
流动性管理
最大回撤
情绪纪律
它的任务只有一个:
不要死。
第二台:进攻机器
包括:
宏观研究
政策判断
市场结构
信息优势
趋势识别
资产之间的联动
资本流向
交易时机
大机会中的集中下注
它的任务是:
赚钱。
两台机器必须同时存在。
只有防守机器:
你可能活得很好。
但可能一直赚不到什么钱。
只有进攻机器:
你可能偶尔赚得非常快。
但也可能一次错误直接出局。
真正优秀的交易系统,是:
防守系统限制左尾,进攻系统争取右尾。
这才是科夫纳真正值得研究的地方。
十四、而“87%年化”本身,也需要重新理解
这里必须把一个经常被互联网文章偷换的概念说清楚。
《Market Wizards》对当时科夫纳的描述是:在接受采访之前的十年里,他实现了约87%的平均年化复合回报。
这不是:
“科夫纳用1%风险规则,保证未来每年87%。”
更不是:
“普通人只要每笔亏1%,就能复制87%。”
它是一个历史业绩描述。
而且科夫纳后来本人官方网站给出的Caxton长期数据,也显示其机构层面的平均净年回报是“超过21%”,并非87%。
这两个数字并不必然矛盾,因为:
不同时间区间、不同账户、不同资金规模、不同费用口径、不同阶段,都可能产生完全不同的年化收益。
但这恰好提醒我们:
不要把一个历史时期的极端优秀表现,包装成一条普遍有效的收益公式。
十五、为什么随着资金变大,复制早期收益率越来越难?
这是很多传奇交易者故事里最容易被忽略的问题。
100万美元赚87%,和100亿美元赚87%,不是同一件事情。
资金规模越大:
市场容量约束越明显;
冲击成本越高;
流动性越重要;
交易机会越有限;
头寸越难集中;
退出越困难;
对手方越复杂。
所以传奇交易者早期可以获得非常高的资本回报率,并不意味着同样的策略可以无限放大。
科夫纳后来管理的是一个大型机构,而不是永远拿着早期的小资金账户。
彭博2011年的报道显示,当时科夫纳交棒时,Caxton规模约100亿美元。
这其实又揭示了一件非常重要的事:
小账户和大机构根本不是同一种交易生物。
十六、这也意味着:不要把科夫纳的“风险预算”机械搬到自己的生活里
这是一个非常值得保留、甚至应该进一步加强的观点。
如果你有:
100万元现金。
没有债务。
有稳定收入。
还有长期职业能力。
那么你可以把1%账户风险理解成:
一次错误损失1万元。
问题不大。
但如果你:
负债100万元;
没有稳定收入;
房租马上到期;
下一笔交易决定下个月能不能生活;
那么你所谓的“1%风险”可能根本不是真正的1%。
因为:
资本风险之外,还有生存风险。
这也是风险管理最容易被忽略的一层:
真正的风险不是账户损失多少,而是损失之后你还有没有选择。
如果一次亏损会导致你无法继续交易、无法还债、无法生活,那么这笔风险实际上远远大于账户上的百分比。
所以真正的风险管理应该先问:
我输得起吗?
然后才问:
我最多输多少?
十七、这也是为什么“风险预算”必须建立在“可承受损失”之上
比如:
账户100万。
你规定单笔最大风险1%。
听起来非常专业。
但如果你的账户其实是:
父母养老钱。
孩子教育金。
房贷资金。
或者下个月生活费。
那么:
1%只是数学上的1%。
它不是心理上的1%。
更不是人生意义上的1%。
真正专业的资金管理第一条应该是:
用于交易的钱,必须是可以承受损失的钱。
否则再漂亮的仓位公式,也只是数学游戏。
十八、另一个危险误区:止损不是魔法
科夫纳式止损非常重要。
但不能把止损神化。
因为真实市场中存在:
跳空;
流动性枯竭;
极端行情;
滑点;
市场暂停;
交易所故障;
新闻冲击。
SEC长期以来就提醒投资者,止损市价单并不能保证最终成交价格等于止损触发价格;在快速市场中,实际成交价可能明显偏离预期。
2010年“闪电崩盘”期间,SEC也曾专门讨论止损市价单在极端市场中的放大作用。
所以:
“我设置了止损,所以我最多亏1%。”
这句话并不严谨。
更准确的是:
“按照正常执行条件,我计划把这笔交易的风险控制在1%左右。”
真正的风险管理,还必须考虑:
尾部风险。
十九、而这恰恰让“1%规则”从一个数字变成了一个系统
真正成熟的风险管理至少需要同时考虑:
1. 单笔风险
这一笔最多亏多少?
2. 总风险
如果同时有10个仓位,每个都是1%,真的只有10%吗?
如果这10个仓位其实都押注同一个宏观方向呢?
答案显然不同。
3. 相关性
BTC多头。
ETH多头。
SOL多头。
矿企股票多头。
加密ETF多头。
美元流动性交易。
看起来是5个仓位。
实际上可能是:
同一个宏观交易。
4. 流动性
你能不能在需要的时候退出?
5. 杠杆
账户风险1%,不意味着系统风险只有1%。
6. 尾部事件
正常止损能否应对异常行情?
7. 回撤
连续亏损以后,你是否还能够继续执行策略?
这才是真正意义上的风险预算。
二十、现代投资研究其实进一步证明:仓位管理本身就是一门独立学问
这也是为什么Kelly Criterion、风险平价、波动率目标、最大回撤控制等理论一直存在。
Kelly的核心思想不是:
“永远下注越大越好。”
而是:
当你知道自己的胜率和赔率存在优势时,如何决定下注比例,以实现长期资本增长与破产风险之间的权衡。
现代研究也反复指出,仓位过大虽然可能提高长期增长速度,却同时显著增加回撤和破产风险;fractional Kelly(部分Kelly)就是在增长和生存之间做折中。
甚至截至2026年的最新研究仍然在讨论Kelly仓位、回撤、杠杆和风险之间的关系,说明这并不是一个已经被一句“1%规则”彻底解决的问题。
所以:
1%不是宇宙真理。
它更像是一种经验性的风险上限。
真正的原则是:
仓位必须服从风险,而不是风险服从仓位。
二十一、现在再回头看科夫纳,你会发现他的“谦卑”其实非常技术化
很多人把投资中的谦卑理解成:
“我要承认自己不知道。”
这句话很漂亮。
但真正有价值的不是说出来。
而是把它写进系统。
比如:
我可能错。
所以我设置止损。
我可能连续错。
所以我限制单笔风险。
不同交易可能其实是同一个风险。
所以我控制相关性。
市场可能出现异常波动。
所以我保留现金和流动性。
我可能在一段时间里失去优势。
所以我监控回撤。
我的历史表现可能只是运气。
所以我不因为过去赚钱就无限增加杠杆。
这才叫:
把谦卑工程化。
而不是在赚了钱以后写一本书告诉大家:
“我一直都很谦虚。”
二十二、但是,文章最应该警惕的恰恰也是这一点:成功者自己的解释未必就是因果关系
这是最有价值的怀疑精神之一。
一个人成功以后,会自然地解释:
“我为什么成功?”
他说:
因为纪律。
因为风险管理。
因为认知。
因为宏观判断。
因为谦卑。
这些解释可能是真的。
但问题是:
我们怎么知道?
因为我们只能看到:
成功的人。
看不到那些:
同样认真研究的人;
同样严格止损的人;
同样做宏观交易的人;
同样相信趋势的人;
同样相信风险管理的人;
最终却没有成为传奇的人。
这就是:
Survivorship Bias——幸存者偏差。
金融学对这一问题已经研究多年。
Brown、Goetzmann、Ibbotson等人的研究,以及后续大量研究都显示,只看“活下来的基金”会系统性高估历史表现。
CFA相关研究也指出,对冲基金数据同样存在明显的生存偏差;某些研究甚至估计,生存偏差可以达到每年数个百分点的量级。
这意味着:
我们从一个传奇人物身上总结出来的规律,未必全部是成功的原因,也可能包含大量“成功之后才被赋予意义”的因素。
这不是否定科夫纳。
恰恰相反。
这是对科夫纳故事最大的尊重。
二十三、因为真正值得学习的不是“科夫纳为什么成功”,而是“哪些东西经得起反事实检验”
比如:
风险预算。
可以验证。
它是否能减少单次巨大损失?
可以。
仓位由止损决定。
可以验证。
它是否能够让不同波动率的资产承担相近风险?
可以。
预先确定退出条件。
可以验证。
它是否能够减少情绪化持仓?
理论上可以,实践中也能观察。
但是:
“因为科夫纳研究政治,所以他获得87%收益。”
这个命题就复杂得多。
因为你无法轻易做反事实实验。
你不能把科夫纳的大脑复制一份,然后把政治学知识拿掉,再跑一次1980年代市场。
所以:
风险管理更容易复制。
认知优势更难复制。
这才是真正应该告诉普通交易者的事情。
二十四、科夫纳真正不可复制的,可能恰恰是“发动机”
你可以复制:
止损。
仓位公式。
交易日志。
复盘。
风险预算。
甚至宏观分析框架。
但你很难复制:
他的知识积累。
他的历史环境。
他的机构资源。
他的交易对手。
他的资本规模。
他的市场机会。
他的职业周期。
以及那个时代全球宏观市场的结构。
这就是为什么:
复制一个传奇交易者的规则,比复制他的环境容易得多。
而规则离开环境之后,很可能失去原来的意义。
二十五、这也是为什么现代投资研究越来越重视“情境”
CFA Institute在2026年的回测和模拟框架中再次强调,历史策略测试必须警惕:
survivorship bias;
look-ahead bias;
不同结构性市场环境;
交易成本;
模型假设。
同时建议使用情景分析观察策略在不同市场结构中的表现。
这件事情对普通交易者尤其重要。
因为:
一个策略在牛市有效,不意味着熊市有效。
一个策略在高波动市场有效,不意味着低波动市场有效。
一个宏观趋势策略在政策剧烈变化时代有效,不意味着所有时代都有效。
所以任何“交易圣经”都必须加一个前缀:
在什么市场环境下?
二十六、如果把科夫纳重新翻译成普通交易者能用的语言
我认为可以浓缩成五句话。
第一:
不要先决定买多少,先决定最多愿意亏多少。
这是仓位和风险最基本的区别。
第二:
交易之前必须知道什么情况出现后,你承认自己错了。
不是亏多少才止损。
而是:
什么证据推翻了你的逻辑。
第三:
防守解决的是活着,进攻解决的是赚钱。
不要把两件事情混成一个系统。
风险管理再漂亮,没有优势,也只能让你:
亏得慢一点。
第四:
不要因为过去赚钱,就假设自己永远拥有优势。
过去的成功可能来自:
能力。
也可能来自:
环境。
运气。
或者三者共同作用。
第五:
把“我可能错”变成一套机械规则,而不是一句谦虚的话。
这才是科夫纳最值得学习的地方。
二十七、那么普通人到底应该寻找自己的“发动机”吗?
答案是:
必须。
因为没有发动机,所有风控最终都会变成:
如何更优雅地亏钱。
你可以每天严格控制1%。
可以每天写交易日志。
可以每天设置止损。
可以严格执行纪律。
但如果你的策略没有正期望值,那么:
纪律只会让你稳定地执行一个亏损系统。
这也是交易最残酷的地方。
纪律本身不是优势。
纪律只是:
让你的优势能够被持续执行。
如果优势不存在,纪律也无法凭空创造优势。
二十八、所以真正值得问自己的问题不是“我像不像科夫纳”
而是:
我的优势到底是什么?
如果你的答案是:
“我消息快。”
那么就研究信息传播速度。
“我懂某个行业。”
那么就研究行业信息优势。
“我懂链上数据。”
那么就研究链上结构。
“我懂宏观。”
那就建立自己的宏观框架。
“我能发现早期叙事。”
那就建立早期信息源和验证体系。
“我技术分析比较强。”
那就证明自己的技术策略长期是否真的存在正期望。
重点不是:
找到一个听起来很厉害的优势。
而是:
证明它真的能产生结果。
二十九、真正的“引擎”必须能够被复盘
假设你过去一年赚了100%。
不要马上认为:
“我悟道了。”
先拆。
这100%到底来自什么?
是:
BTC上涨?
Beta?
杠杆?
某几个Meme?
某一个内幕消息?
某一次运气?
还是你的策略真的产生了Alpha?
如果把BTC整体上涨贡献去掉,你还剩多少?
如果把最大的三笔盈利去掉,你还赚钱么?
如果把杠杆去掉呢?
如果市场进入震荡呢?
如果交易成本增加呢?
如果换一个年份呢?
这才是:
寻找发动机。
三十、因为最危险的交易者不是没有纪律的人
而是:
纪律很好,但不知道自己为什么赚钱的人。
这种人最容易在顺风期产生幻觉。
赚了50%。
觉得自己水平很高。
加杠杆。
赚了100%。
继续加。
然后市场环境变化。
原来的优势消失。
但是他还在用过去的成功解释现在的市场。
最终:
风险管理失效。
不是因为没有止损。
而是因为:
他不知道自己的优势已经消失。
三十一、真正高级的风险管理,甚至包括“停止交易”
这可能比1%规则更重要。
如果连续亏损:
不是简单地:
“下一笔还是1%。”
而应该问:
为什么?
是随机波动?
是策略失效?
是市场环境改变?
是执行错误?
是认知错误?
还是我根本没有优势?
如果答案是:
策略环境已经发生变化。
那么真正的风险控制不是:
“继续每次亏1%。”
而是:
把风险降到0。
这才是风险预算真正的含义。
三十二、所以“1%—2%”从来不应该成为信仰
它只是一个起点。
有人可能适合0.25%。
有人可能适合0.5%。
有人可能适合1%。
有人可能适合2%。
机构还会根据:
波动率、
相关性、
流动性、
杠杆、
回撤、
策略容量、
投资期限
动态调整。
甚至现代风险管理会进一步使用:
Volatility Targeting、
Value at Risk、
Expected Shortfall、
Stress Testing、
Maximum Drawdown、
Correlation Matrix
等工具。
所以如果有人告诉你:
“科夫纳说1%,所以你必须1%。”
这其实已经违背了科夫纳思维。
因为真正的科夫纳思维应该是:
先理解风险,再决定数字。
而不是:
先背数字,再假装自己理解风险。
三十三、最后重新回答那个看似矛盾的问题
“每笔只风险1%—2%,怎么可能获得87%的年化?”
答案其实非常简单:
因为1%—2%不是收益率,也不是仓位,而是风险预算。
一个交易者可以:
小风险 + 大名义仓位。
也可以:
小亏损 + 大盈利。
更重要的是:
少数真正高赔率、高信念的交易,可能贡献绝大部分长期收益。
所以数学矛盾根本不存在。
真正存在的是:
认知错位。
大众把:
风险预算
理解成了:
仓位限制。
把:
止损
理解成了:
亏损上限。
把:
纪律
理解成了:
盈利来源。
把:
科夫纳的历史业绩
理解成了:
风险管理规则的必然结果。
把:
一个成功者的自述
理解成了:
成功的完整因果链。
这才是真正需要拆掉的东西。
三十四、科夫纳最值得学习的,也许不是“1%”
如果一定要从科夫纳身上抽出一个最具迁移性的原则,我反而不会选:
1%。
也不会选:
2%。
更不会选:
止损。
我会选择一句更简单的话:
承认自己可能错,然后提前决定错误的代价。
这句话可以应用在交易。
也可以应用在创业。
可以应用在投资。
甚至可以应用在职业选择。
你准备做一个重大下注之前,问自己四个问题:
第一,我为什么下注?
第二,什么证据能证明我错了?
第三,如果错了,我最多损失什么?
第四,即使输了,我还有没有下一次机会?
如果这四个问题回答不出来:
你可能不是在下注。
你是在赌命。
三十五、真正危险的不是亏损,而是不可逆的亏损
市场中最重要的不是:
“我能不能避免亏钱?”
而是:
“我能不能避免一次错误把自己踢出游戏?”
因为只要你还在游戏里:
下一次机会还存在。
但如果一次交易让你:
爆仓;
巨额负债;
失去本金;
被迫退出市场;
那么你连下一次机会都没有了。
所以风险管理的第一原则从来不是:
让我赚钱。
而是:
让我拥有下一次下注的资格。
三十六、这也是科夫纳体系最残酷的地方
它实际上要求一个交易者接受三件非常反直觉的事情:
第一,我可能错。
第二,我可能连续错。
第三,即使我最后成功,我也不能确定成功完全来自我的能力。
第三点尤其重要。
因为它直接攻击了成功者最大的心理幻觉:
“我赚到的钱,都是因为我比别人聪明。”
可能不是。
可能是能力。
可能是运气。
可能是时代。
可能是结构。
可能是资本。
可能是信息。
可能是对手犯错。
也可能是所有因素叠加。
真正成熟的交易者,不需要急着给自己一个漂亮答案。
因为:
无法确定自己为什么成功,本身就是风险。
三十七、所以我更愿意把“科夫纳主义”理解成三个词
生存。
不要因为一次错误离场。
优势。
没有正期望值,风险管理只是减缓死亡。
放大。
当真正高质量的机会出现时,必须有能力把优势转化成足够大的资本回报。
三个东西缺一个都不行。
只有生存:
不死,但可能贫穷。
只有优势:
可能赚很多,也可能一次归零。
只有放大:
可能短期暴富,也可能短期爆仓。
真正完整的交易系统应该是:
用风险管理保护本金,用认知寻找优势,用仓位把优势转化成收益。
三十八、而这恰恰解释了为什么大多数人学不会传奇交易者
因为大家最容易复制的,是:
规则。
最难复制的,是:
能力。
更难复制的,是:
时代。
最无法复制的,是:
运气。
所以你可以复制科夫纳的止损。
可以复制他的风险预算。
可以学习他的宏观框架。
可以研究他的交易记录。
但你无法复制1980年代的市场。
无法复制他的知识积累。
无法复制他的资本条件。
无法复制他的交易网络。
无法复制他面对的政策周期。
更无法复制:
他恰好活到了最后。
这就是传奇交易者故事最容易让普通人产生误解的地方。
三十九、最终真正应该留下的,不是“科夫纳神话”,而是一套更冷酷的自我检查
每一次重大交易之前:
钱和风险分开写。
不要写:
“我要投入10万元。”
而要写:
“如果错了,我最多亏3000元。”
然后再反推:
我应该投入多少钱?
再写:
什么事情发生以后,我必须承认自己错了?
然后:
如果连续错五次,我还能不能继续?
最后:
我到底有什么优势?
如果答案只是:
“感觉。”
那么仓位就应该非常小。
如果答案是:
“我看到了别人没有看到的信息。”
那就进一步问:
别人为什么没有看到?
如果答案是:
“我有一套长期验证过的策略。”
那就把历史交易拿出来。
如果答案是:
“我只是最近赚得比较多。”
那么最诚实的答案可能是:
还不知道。
四十、真正高级的交易,不是越来越相信自己
而是:
越来越知道什么时候不该相信自己。
这是我认为科夫纳体系最值得重新理解的地方。
普通交易者的成长路径通常是:
我要变得更准。
再往后:
我要变得更有纪律。
再往后:
我要学更多指标。
而真正成熟之后,问题会变成:
我怎么知道自己的优势还存在?
如果我的判断错了怎么办?
如果我连续错怎么办?
如果这次成功只是运气怎么办?
如果市场环境已经变了怎么办?
这时候交易才真正从:
预测游戏
变成:
资本生存游戏。
结语:你真正需要的不是科夫纳的刹车,而是找到自己的发动机
所以回到最开始那个问题:
1%—2%的风险,和87%的历史年化,并不矛盾。
真正的误解,是把“风险”当成了“仓位”,把“防守”当成了“进攻”。
科夫纳真正厉害的地方,不是他发明了一个神奇的1%规则。
而是他把一个非常残酷的事实接受到了系统里:
我可能错。
于是他设置止损。
我可能连续错。
于是他控制风险。
我的几个交易可能其实是同一个赌注。
于是他考虑相关性。
市场可能比我知道得更多。
于是他研究宏观、政策和市场结构。
即使我最终成功,也可能包含运气。
于是他没有理由无限提高风险。
但还有最后一个问题:
这些东西只能解决“怎么不死”。
真正决定你能不能获得超额收益的,仍然是:
你到底有没有自己的发动机。
你的信息优势是什么?
你的认知优势是什么?
你的策略优势是什么?
你的执行优势是什么?
你的市场位置是什么?
如果一个都没有,那么再漂亮的风控,也只是让你:
慢一点输。
反过来,如果你真的拥有某种优势,那么风险管理才真正开始发挥价值——它让你能够在错误的时候活下来,在正确的时候把收益留下来。
所以科夫纳真正值得普通人继承的,可能不是:
“每笔只亏1%。”
而是:
永远把“我投了多少钱”和“我最多能亏多少钱”分成两个问题。
再进一步:
永远把“我为什么赚钱”和“我为什么没有亏钱”分成两个问题。
前者寻找发动机。
后者负责刹车。
刹车决定你能不能继续开。
发动机决定你到底能开多远。
而真正残酷的问题是:
如果今天把你的止损、仓位、纪律全部拿走,你还有什么东西能够证明自己拥有优势?
如果答案是没有。
那你真正需要研究的,可能从来不是科夫纳。
而是:
你自己的发动机到底在哪里。
1
895
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BOJRaisesRatesTo31YearHigh
Просмотров: 4,991
222 обсуждают
Bitcoin Reclaims the Spotlight as Macro Pressure Fails to Break Crypto Demand
Fatima_Tariq
·Лайков: 4
·Просмотров: 1.6k
XRPExchangeReservesHitSevenYearLow
Просмотров: 526
55 обсуждают
HKCompletesFirstHKDStablecoinUseCase
Просмотров: 25,888
618 обсуждают