很多 OPC 创业者一上来就问:公司注册哪里税最低?
这个问题顺序反了。
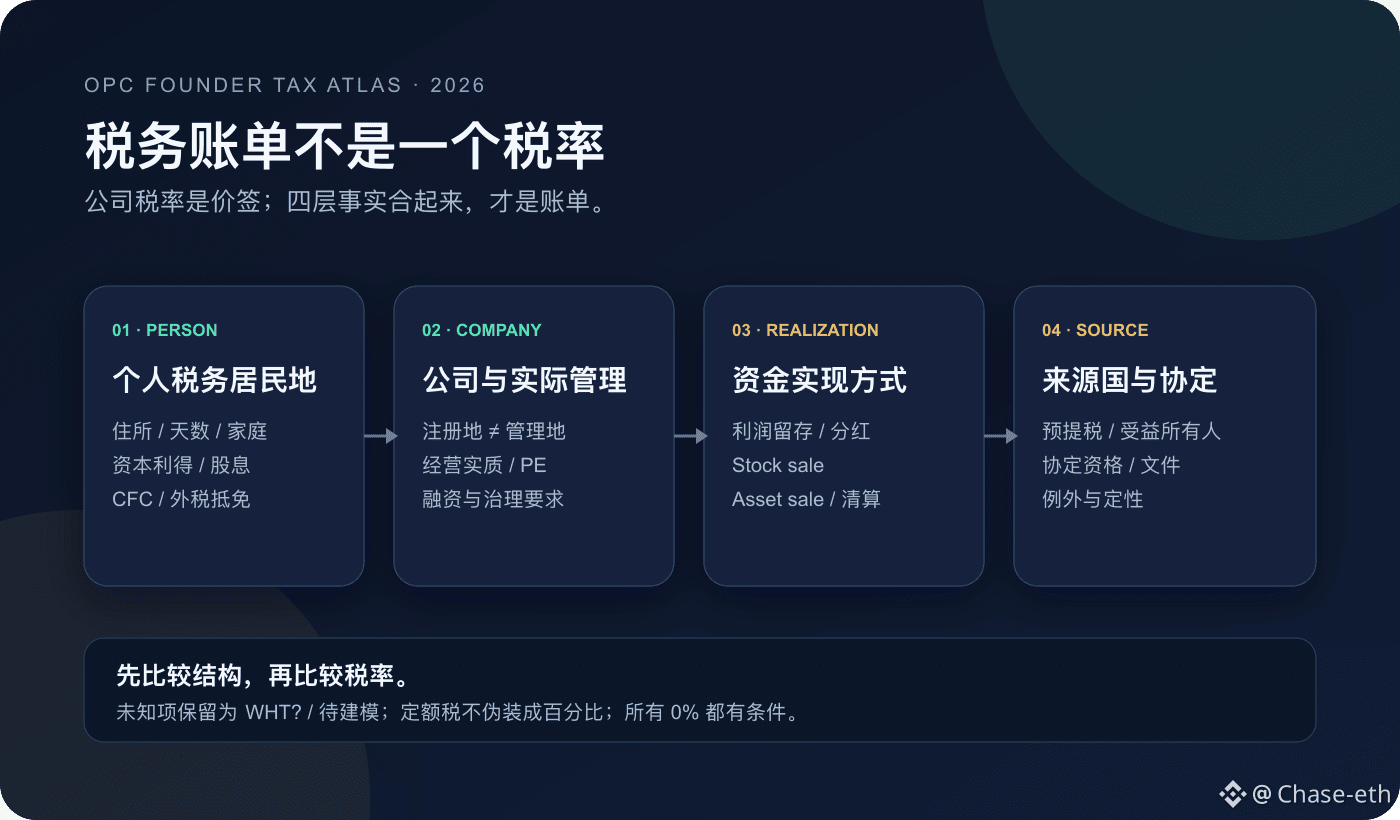
公司税率只是价签。个人税务居民地、公司实际管理地、钱怎么拿出来、来源国怎么预提,合起来才是账单。
我把这套判断做成了一个开源交互计算器。
第一问不是“公司在哪”,而是“人在哪”。
以中国为例,税务居民判定不只看 183 天。境内有住所也是独立路径;住所又和户籍、家庭、经济利益形成的习惯性居住有关。
所以海外住够天数,不等于自动切断中国税务居民身份。
第二问:公司注册地和公司税务居民地是否一致?
OPC 最容易踩的坑是,TopCo 在海外,合同、银行、融资和重大决策仍由 founder 在另一国实际拍板。
名义离岸,不代表管理也离岸。后面跟着的可能是双重居民、PE、CFC 和转让定价。
欧洲也不能被压成一个“低税地区”。
英国 FIG 是最长四个连续税年的窗口;马耳他要分境外收入、境外资本利得和是否汇入;意大利、希腊是年度定额税,单位根本不是百分比;葡萄牙 IFICI 先看活动和机构资格。
欧洲公司枢纽同样各有用途。
爱尔兰 12.5% 针对 trading income;爱沙尼亚是留存阶段递延,分配利润自 2025 年按 22/78;荷兰 2026 年是 19% / 25.8%;卢森堡不能塞进一个单一税率,必须完整建模。
日本值得单列。它不是典型低税地:居民判定不只看 183 天;非永久居民看“过去十年在日合计不超过五年”与汇入;founder shares 出售通常约 20.315%;离境前十年在日超过五年且目标资产 ≥¥1亿,还要测试 exit tax。选日本,多半是市场和生活优先。
同一家公司,钱怎么实现也会改写结果:
留存,看公司层和 CFC;
分红,看公司税、来源国预提、个人税和 FTC;
founder stock sale,重点转到个人资本利得和来源规则;
asset sale,则可能先公司层、再分配层。
Delaware C-Corp 就是典型。
它常常更适合美国 VC、期权池和并购市场,但联邦公司税起点 21%,州税另算。给非美国股东分红,国内法一般预提可能到 30%,能否下降要看协定和文件。普通 stock sale 是另一套分析。
我给这个计算器定了三个边界:
1. 年度定额税不伪装成百分比;
2. 无法安全确定的预提税显示 WHT?;
3. 2026 规则或公司总税需要个案确认的,显示 unresolved / 待建模,绝不拿 0% 填空。
它适合做第一轮筛选和顾问 briefing,不适合直接生成申报数字。
一句话总结:先比较结构,再比较税率。
OPC Founder Tax Atlas 2026 已开源,所有输入只在浏览器本地计算,无后端、无追踪。
在线版 + 官方来源账本:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X
这个问题顺序反了。
公司税率只是价签。个人税务居民地、公司实际管理地、钱怎么拿出来、来源国怎么预提,合起来才是账单。
我把这套判断做成了一个开源交互计算器。
第一问不是“公司在哪”,而是“人在哪”。
以中国为例,税务居民判定不只看 183 天。境内有住所也是独立路径;住所又和户籍、家庭、经济利益形成的习惯性居住有关。
所以海外住够天数,不等于自动切断中国税务居民身份。
第二问:公司注册地和公司税务居民地是否一致?
OPC 最容易踩的坑是,TopCo 在海外,合同、银行、融资和重大决策仍由 founder 在另一国实际拍板。
名义离岸,不代表管理也离岸。后面跟着的可能是双重居民、PE、CFC 和转让定价。
欧洲也不能被压成一个“低税地区”。
英国 FIG 是最长四个连续税年的窗口;马耳他要分境外收入、境外资本利得和是否汇入;意大利、希腊是年度定额税,单位根本不是百分比;葡萄牙 IFICI 先看活动和机构资格。
欧洲公司枢纽同样各有用途。
爱尔兰 12.5% 针对 trading income;爱沙尼亚是留存阶段递延,分配利润自 2025 年按 22/78;荷兰 2026 年是 19% / 25.8%;卢森堡不能塞进一个单一税率,必须完整建模。
日本值得单列。它不是典型低税地:居民判定不只看 183 天;非永久居民看“过去十年在日合计不超过五年”与汇入;founder shares 出售通常约 20.315%;离境前十年在日超过五年且目标资产 ≥¥1亿,还要测试 exit tax。选日本,多半是市场和生活优先。
同一家公司,钱怎么实现也会改写结果:
留存,看公司层和 CFC;
分红,看公司税、来源国预提、个人税和 FTC;
founder stock sale,重点转到个人资本利得和来源规则;
asset sale,则可能先公司层、再分配层。
Delaware C-Corp 就是典型。
它常常更适合美国 VC、期权池和并购市场,但联邦公司税起点 21%,州税另算。给非美国股东分红,国内法一般预提可能到 30%,能否下降要看协定和文件。普通 stock sale 是另一套分析。
我给这个计算器定了三个边界:
1. 年度定额税不伪装成百分比;
2. 无法安全确定的预提税显示 WHT?;
3. 2026 规则或公司总税需要个案确认的,显示 unresolved / 待建模,绝不拿 0% 填空。
它适合做第一轮筛选和顾问 briefing,不适合直接生成申报数字。
一句话总结:先比较结构,再比较税率。
OPC Founder Tax Atlas 2026 已开源,所有输入只在浏览器本地计算,无后端、无追踪。
在线版 + 官方来源账本:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang on X