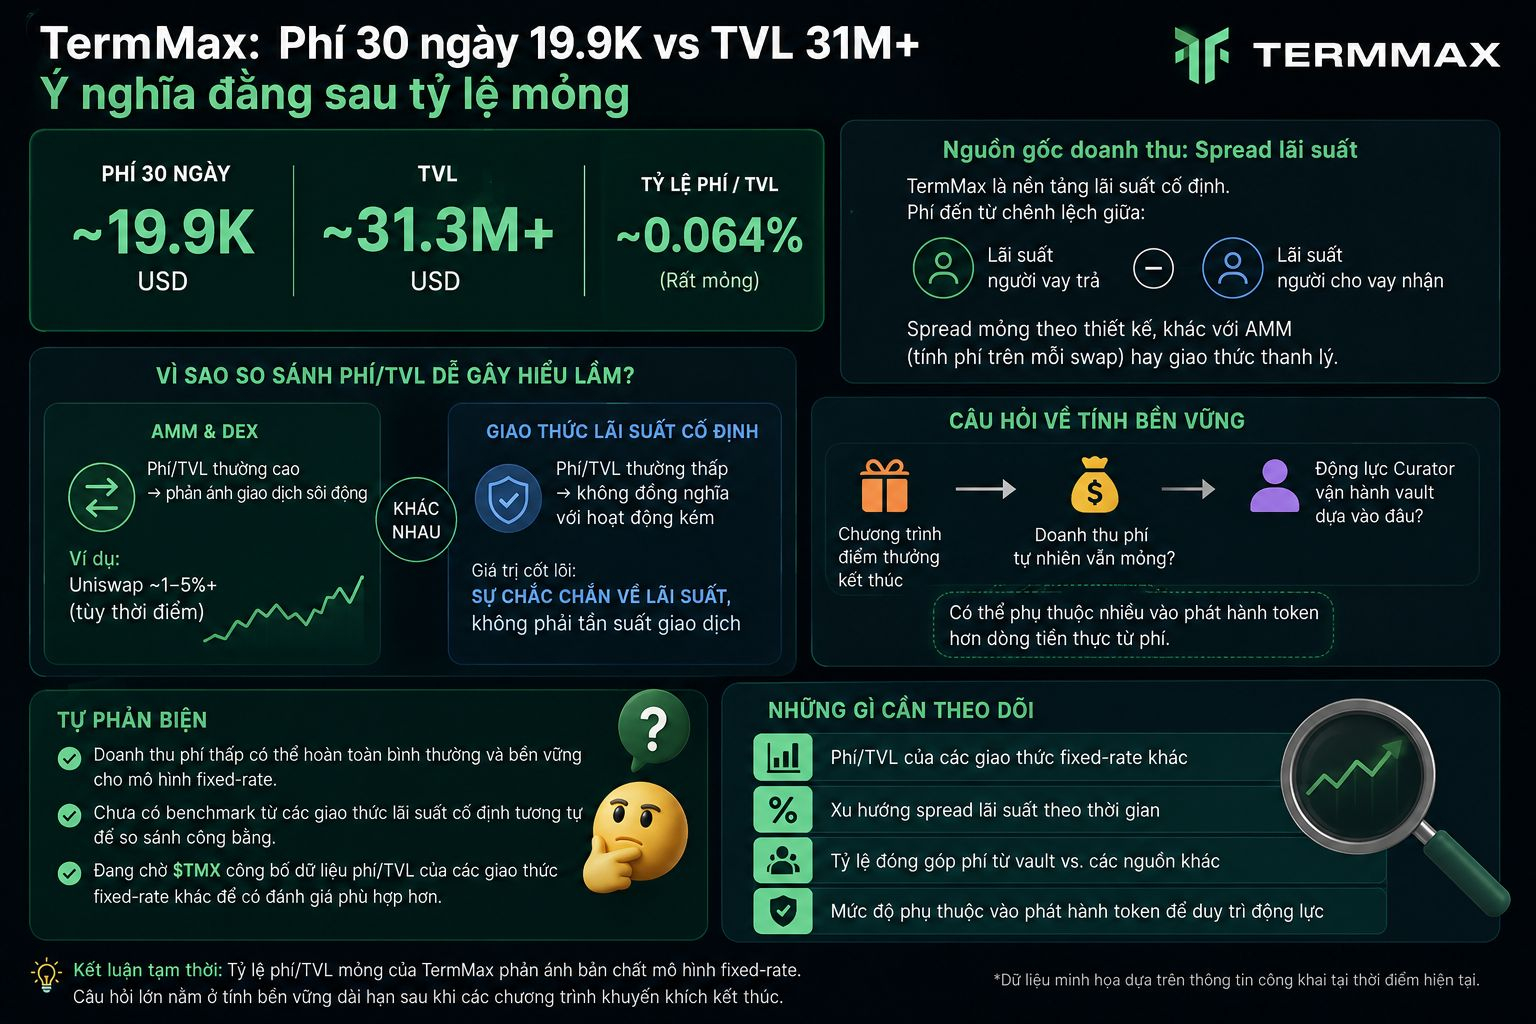
Mình có một thứ mình nhận ra khi thử đặt phí 30 ngày — khoảng 19.9K — cạnh TVL hơn 31 triệu của TermMax, thay vì chỉ nhìn riêng từng con số.
Tỷ lệ phí trên TVL ở mức khá mỏng, nhưng điều thú vị không phải con số nhỏ, mà là nó ngụ ý gì về nguồn gốc doanh thu thực. Với nền tảng lãi suất cố định, phí chủ yếu đến từ chênh lệch giữa lãi suất người vay trả và người cho vay nhận — spread mỏng theo thiết kế, khác hẳn giao thức tính phí trên mỗi swap hay thanh lý.
Đây là điểm khiến so sánh TermMax với giao thức DeFi khác qua chỉ số phí/TVL dễ gây hiểu lầm nếu không đúng ngữ cảnh. AMM có phí/TVL cao thường phản ánh giao dịch sôi động. Nhưng giao thức lãi suất cố định có phí/TVL thấp không nhất thiết là hoạt động kém — có thể chỉ phản ánh đúng bản chất mô hình, nơi giá trị nằm ở sự chắc chắn về lãi suất, không phải tần suất giao dịch.
Nhưng điều này đặt câu hỏi về tính bền vững của @TermMax sau khi chương trình điểm thưởng kết thúc — nếu doanh thu phí tự nhiên vẫn mỏng, động lực để Curator tiếp tục vận hành vault có thể phụ thuộc nhiều vào phát hành token hơn dòng tiền thực từ phí.
Tự phản biện: đây có thể đang áp sai khung đánh giá — doanh thu phí thấp có thể hoàn toàn bình thường và bền vững cho mô hình fixed-rate, mình chưa có benchmark từ giao thức tương tự để so sánh công bằng.
Mình đang chờ xem TMX có công bố dữ liệu phí/TVL của các giao thức lãi suất cố định khác để so sánh phù hợp, thay vì tự đối chiếu với chuẩn AMM vốn có mô hình doanh thu khác hẳn.
#termmax $BTC $ETH
Tỷ lệ phí trên TVL ở mức khá mỏng, nhưng điều thú vị không phải con số nhỏ, mà là nó ngụ ý gì về nguồn gốc doanh thu thực. Với nền tảng lãi suất cố định, phí chủ yếu đến từ chênh lệch giữa lãi suất người vay trả và người cho vay nhận — spread mỏng theo thiết kế, khác hẳn giao thức tính phí trên mỗi swap hay thanh lý.
Đây là điểm khiến so sánh TermMax với giao thức DeFi khác qua chỉ số phí/TVL dễ gây hiểu lầm nếu không đúng ngữ cảnh. AMM có phí/TVL cao thường phản ánh giao dịch sôi động. Nhưng giao thức lãi suất cố định có phí/TVL thấp không nhất thiết là hoạt động kém — có thể chỉ phản ánh đúng bản chất mô hình, nơi giá trị nằm ở sự chắc chắn về lãi suất, không phải tần suất giao dịch.
Nhưng điều này đặt câu hỏi về tính bền vững của @TermMax sau khi chương trình điểm thưởng kết thúc — nếu doanh thu phí tự nhiên vẫn mỏng, động lực để Curator tiếp tục vận hành vault có thể phụ thuộc nhiều vào phát hành token hơn dòng tiền thực từ phí.
Tự phản biện: đây có thể đang áp sai khung đánh giá — doanh thu phí thấp có thể hoàn toàn bình thường và bền vững cho mô hình fixed-rate, mình chưa có benchmark từ giao thức tương tự để so sánh công bằng.
Mình đang chờ xem TMX có công bố dữ liệu phí/TVL của các giao thức lãi suất cố định khác để so sánh phù hợp, thay vì tự đối chiếu với chuẩn AMM vốn có mô hình doanh thu khác hẳn.
#termmax $BTC $ETH