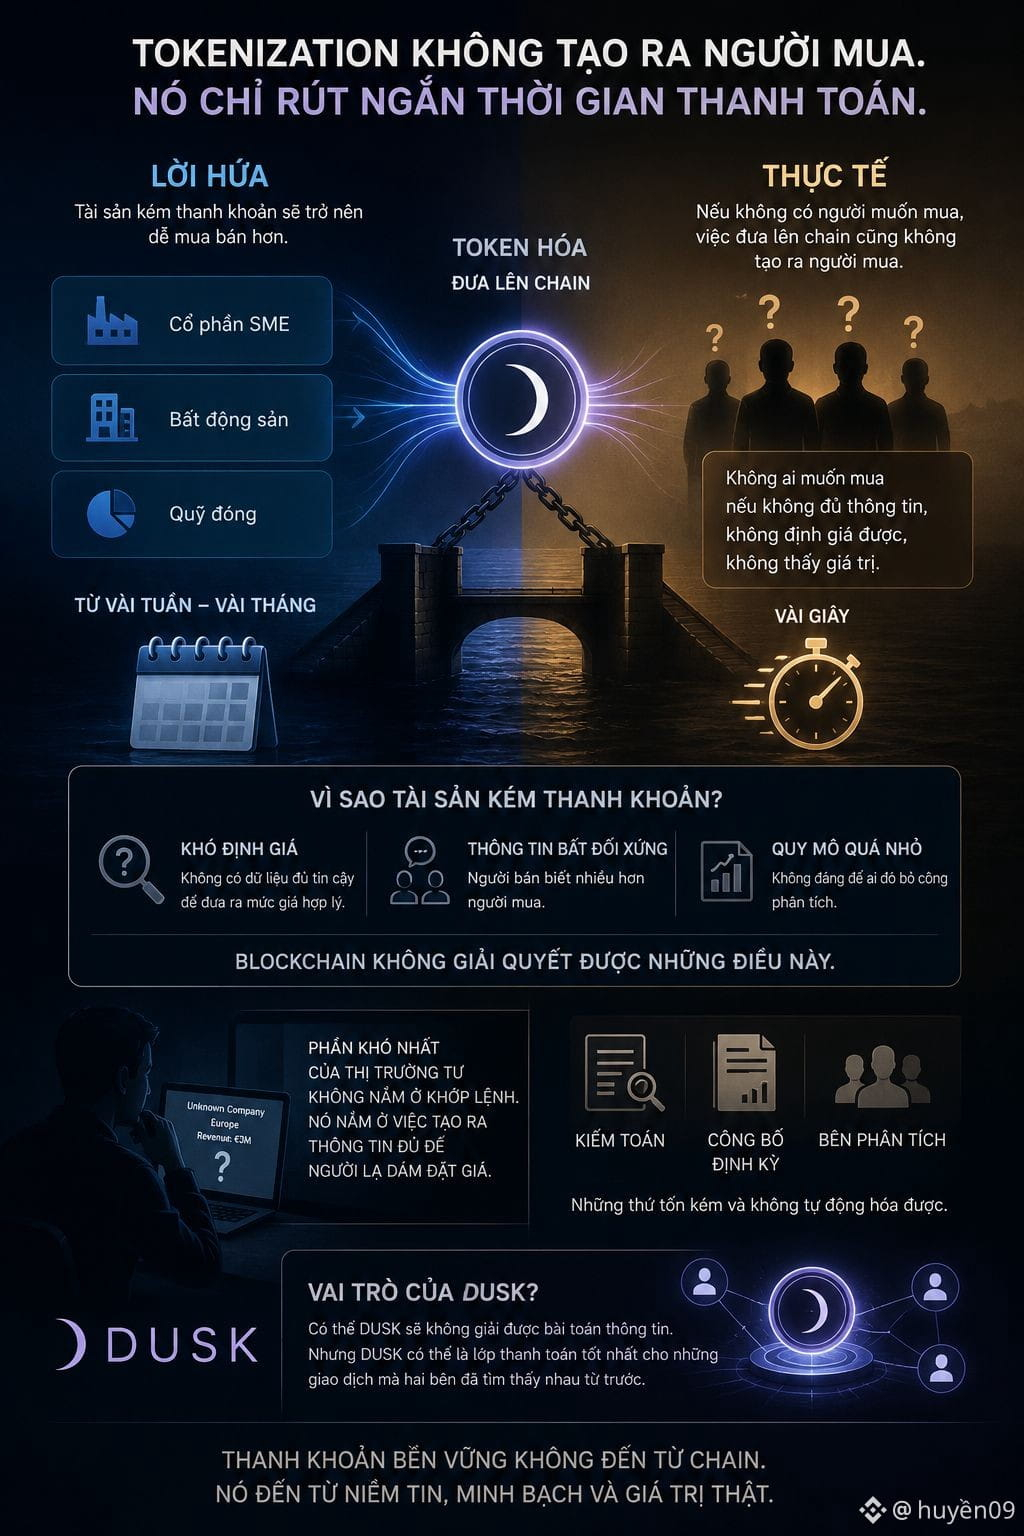
Tuần này mình soi phần thanh khoản thứ cấp của @Dusk và có một chi tiết làm mình dừng lại. Toàn bộ lời hứa của tokenization đứng trên một câu: tài sản kém thanh khoản sẽ trở nên dễ mua bán hơn. Cổ phần SME, bất động sản, quỹ đóng — vốn phải chờ hàng tháng để tìm người mua, giờ có thể giao dịch trong vài giây.
Nhưng token hoá không tạo ra người mua. Nó chỉ rút ngắn thời gian thanh toán. Nếu một doanh nghiệp nhỏ ở Hà Lan không có ai muốn mua cổ phần, thì việc cổ phần đó nằm trên chain cũng không làm xuất hiện người mua nào.
Điều làm mình dừng lại… lý do những tài sản này kém thanh khoản chưa bao giờ chủ yếu là do hạ tầng chậm. Nó là do khó định giá, thông tin bất đối xứng, và quy mô nhỏ tới mức không đáng để ai bỏ công phân tích. Không có thứ nào trong đó được giải quyết bằng blockchain.
Một chuyện nhỏ: mình thử nghĩ mình sẽ định giá thế nào cổ phần một công ty châu Âu có doanh thu vài triệu euro mà mình chưa từng nghe tên. Hừm… mình không có cách nào cả. Và nếu mình không định giá được thì mình không phải người mua, dù giao dịch có nhanh tới đâu.
Nên phần khó nhất của thị trường tư không nằm ở khâu khớp lệnh. Nó nằm ở khâu tạo ra thông tin đủ để người lạ dám đặt giá. Đó là việc của kiểm toán, của công bố định kỳ, của bên phân tích — những thứ tốn kém và không tự động hoá được.
Mình tò mò $DUSK sẽ giải bài toán này bằng cách nào, hay sẽ chấp nhận vai trò khiêm tốn hơn: làm lớp thanh toán tốt cho những giao dịch mà hai bên vốn đã tìm thấy nhau từ trước.
#dusk $BTC $ETH
Nhưng token hoá không tạo ra người mua. Nó chỉ rút ngắn thời gian thanh toán. Nếu một doanh nghiệp nhỏ ở Hà Lan không có ai muốn mua cổ phần, thì việc cổ phần đó nằm trên chain cũng không làm xuất hiện người mua nào.
Điều làm mình dừng lại… lý do những tài sản này kém thanh khoản chưa bao giờ chủ yếu là do hạ tầng chậm. Nó là do khó định giá, thông tin bất đối xứng, và quy mô nhỏ tới mức không đáng để ai bỏ công phân tích. Không có thứ nào trong đó được giải quyết bằng blockchain.
Một chuyện nhỏ: mình thử nghĩ mình sẽ định giá thế nào cổ phần một công ty châu Âu có doanh thu vài triệu euro mà mình chưa từng nghe tên. Hừm… mình không có cách nào cả. Và nếu mình không định giá được thì mình không phải người mua, dù giao dịch có nhanh tới đâu.
Nên phần khó nhất của thị trường tư không nằm ở khâu khớp lệnh. Nó nằm ở khâu tạo ra thông tin đủ để người lạ dám đặt giá. Đó là việc của kiểm toán, của công bố định kỳ, của bên phân tích — những thứ tốn kém và không tự động hoá được.
Mình tò mò $DUSK sẽ giải bài toán này bằng cách nào, hay sẽ chấp nhận vai trò khiêm tốn hơn: làm lớp thanh toán tốt cho những giao dịch mà hai bên vốn đã tìm thấy nhau từ trước.
#dusk $BTC $ETH