“兄弟们 $DeFi 借贷发展这么多年,为什么我们还在接受不可预测的浮动利率?”
这个问题天然能把固定利率、期限、风险管理带出来,而且和 TermMax 的定位高度相关。
DeFi 发展了这么多年,我最近反而开始思考一个很基础的问题:
为什么链上借贷的利率一定要不断变化?
过去我们习惯了 Aave、Compound 这类借贷市场的模式,资金利用率变化,借贷利率也跟着变化。牛市资金需求上升的时候,原本看起来不高的借贷成本可能迅速增加。
但如果 DeFi 真想从“链上赌场”逐渐走向成熟的金融市场,我觉得固定利率和明确的期限可能是绕不开的一步。
这也是最近研究 @TermMax 时让我比较感兴趣的地方。
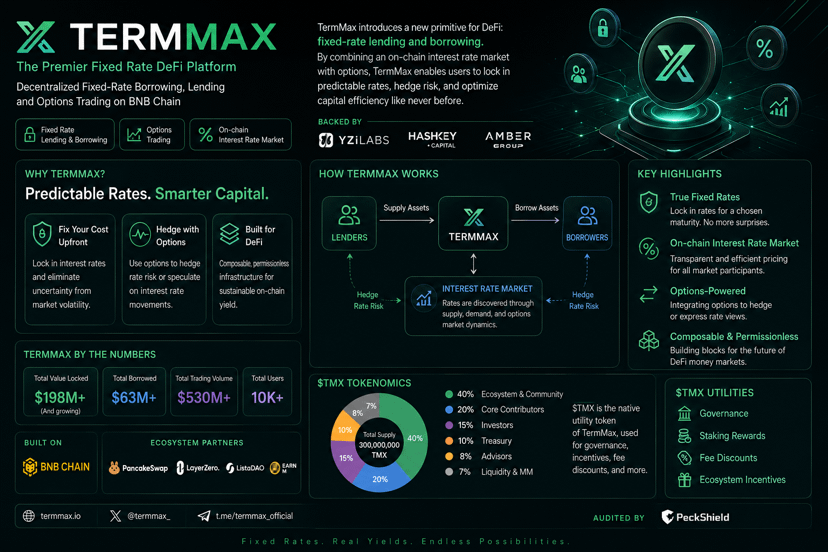
TermMax 尝试把固定利率借贷和期权机制结合起来。对我来说,它真正值得关注的并不只是“又一个 DeFi 借贷协议”,而是它在尝试解决一个很现实的问题:
借钱之前,我能不能就知道这笔资金最终要付出多少成本?
传统金融里这很正常,但在 DeFi 世界里,反而还没有成为最主流的体验。
如果未来链上资金规模继续扩大,我觉得大家竞争的可能不再只是“谁的 APY 更高”,而是谁能提供更可预测的利率、更清晰的期限,以及更成熟的风险管理工具。
从这个角度看,固定利率可能才是 DeFi 借贷下一阶段值得关注的一块拼图。
#termmax @TermMax
这个问题天然能把固定利率、期限、风险管理带出来,而且和 TermMax 的定位高度相关。
DeFi 发展了这么多年,我最近反而开始思考一个很基础的问题:
为什么链上借贷的利率一定要不断变化?
过去我们习惯了 Aave、Compound 这类借贷市场的模式,资金利用率变化,借贷利率也跟着变化。牛市资金需求上升的时候,原本看起来不高的借贷成本可能迅速增加。
但如果 DeFi 真想从“链上赌场”逐渐走向成熟的金融市场,我觉得固定利率和明确的期限可能是绕不开的一步。
这也是最近研究 @TermMax 时让我比较感兴趣的地方。
TermMax 尝试把固定利率借贷和期权机制结合起来。对我来说,它真正值得关注的并不只是“又一个 DeFi 借贷协议”,而是它在尝试解决一个很现实的问题:
借钱之前,我能不能就知道这笔资金最终要付出多少成本?
传统金融里这很正常,但在 DeFi 世界里,反而还没有成为最主流的体验。
如果未来链上资金规模继续扩大,我觉得大家竞争的可能不再只是“谁的 APY 更高”,而是谁能提供更可预测的利率、更清晰的期限,以及更成熟的风险管理工具。
从这个角度看,固定利率可能才是 DeFi 借贷下一阶段值得关注的一块拼图。
#termmax @TermMax