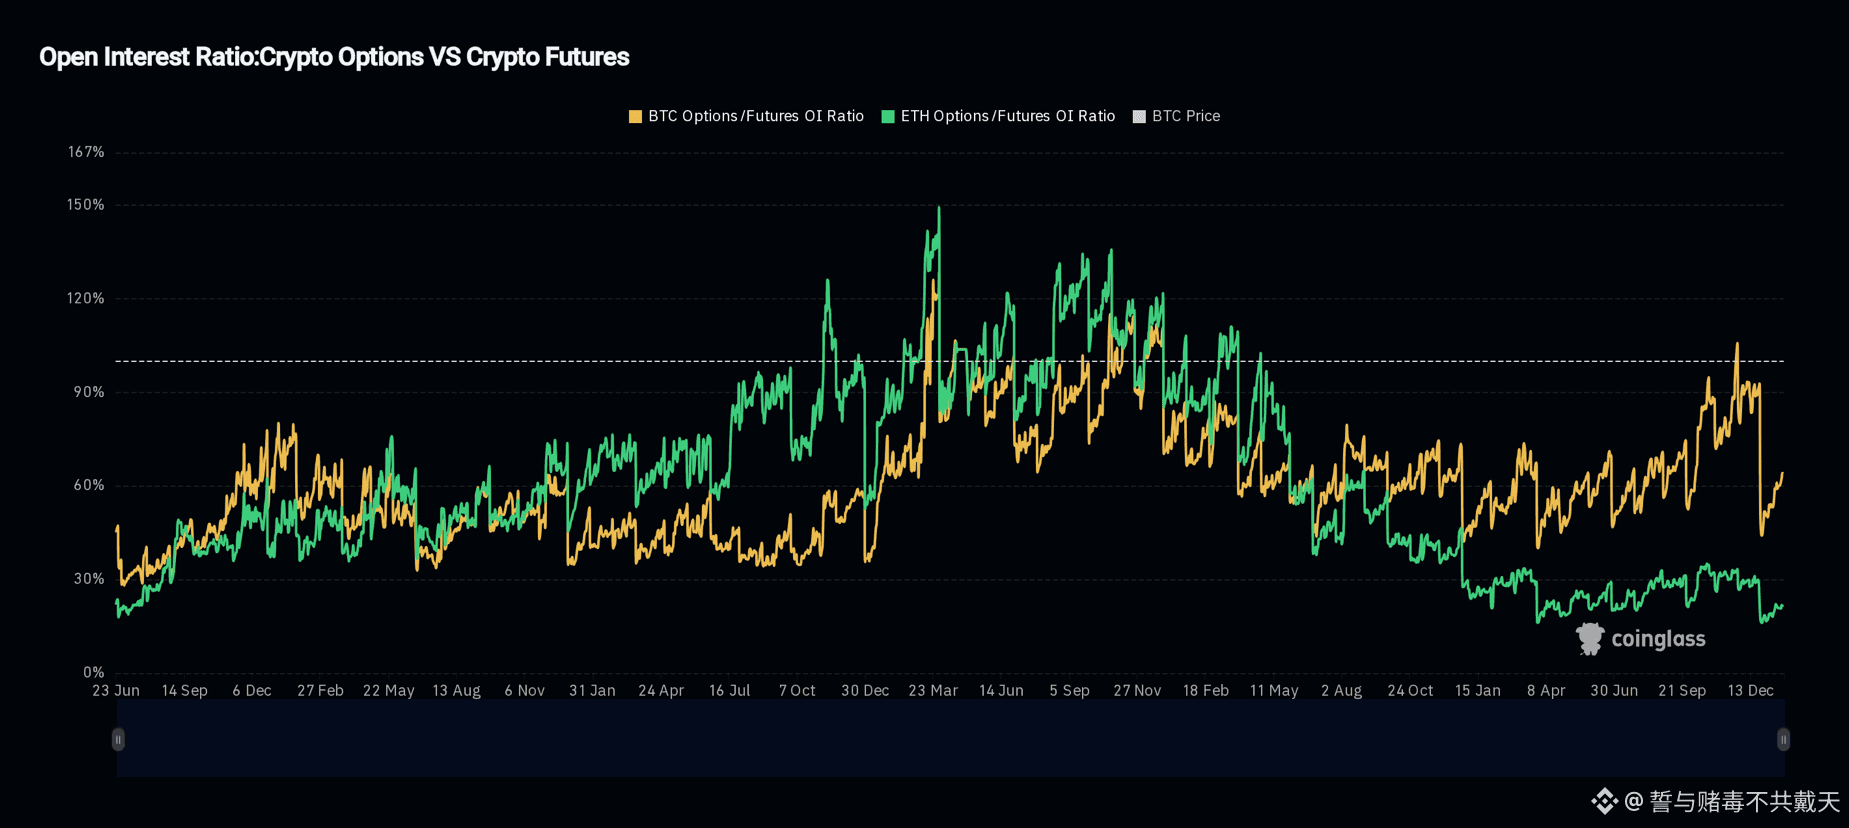
市场波动性仿佛被无形之手压缩,价格运行区间渐趋收敛。对不少参与者而言,这份平静悄然转化为一种虚假的安全感。
但若深入观察——不是盯着K线图,而是剖析期权结构——便会发现全然不同的图景。
我们此刻目睹的并非信心支撑的稳定,而是机械性稳定。
市场稳定靠结构,而非信念
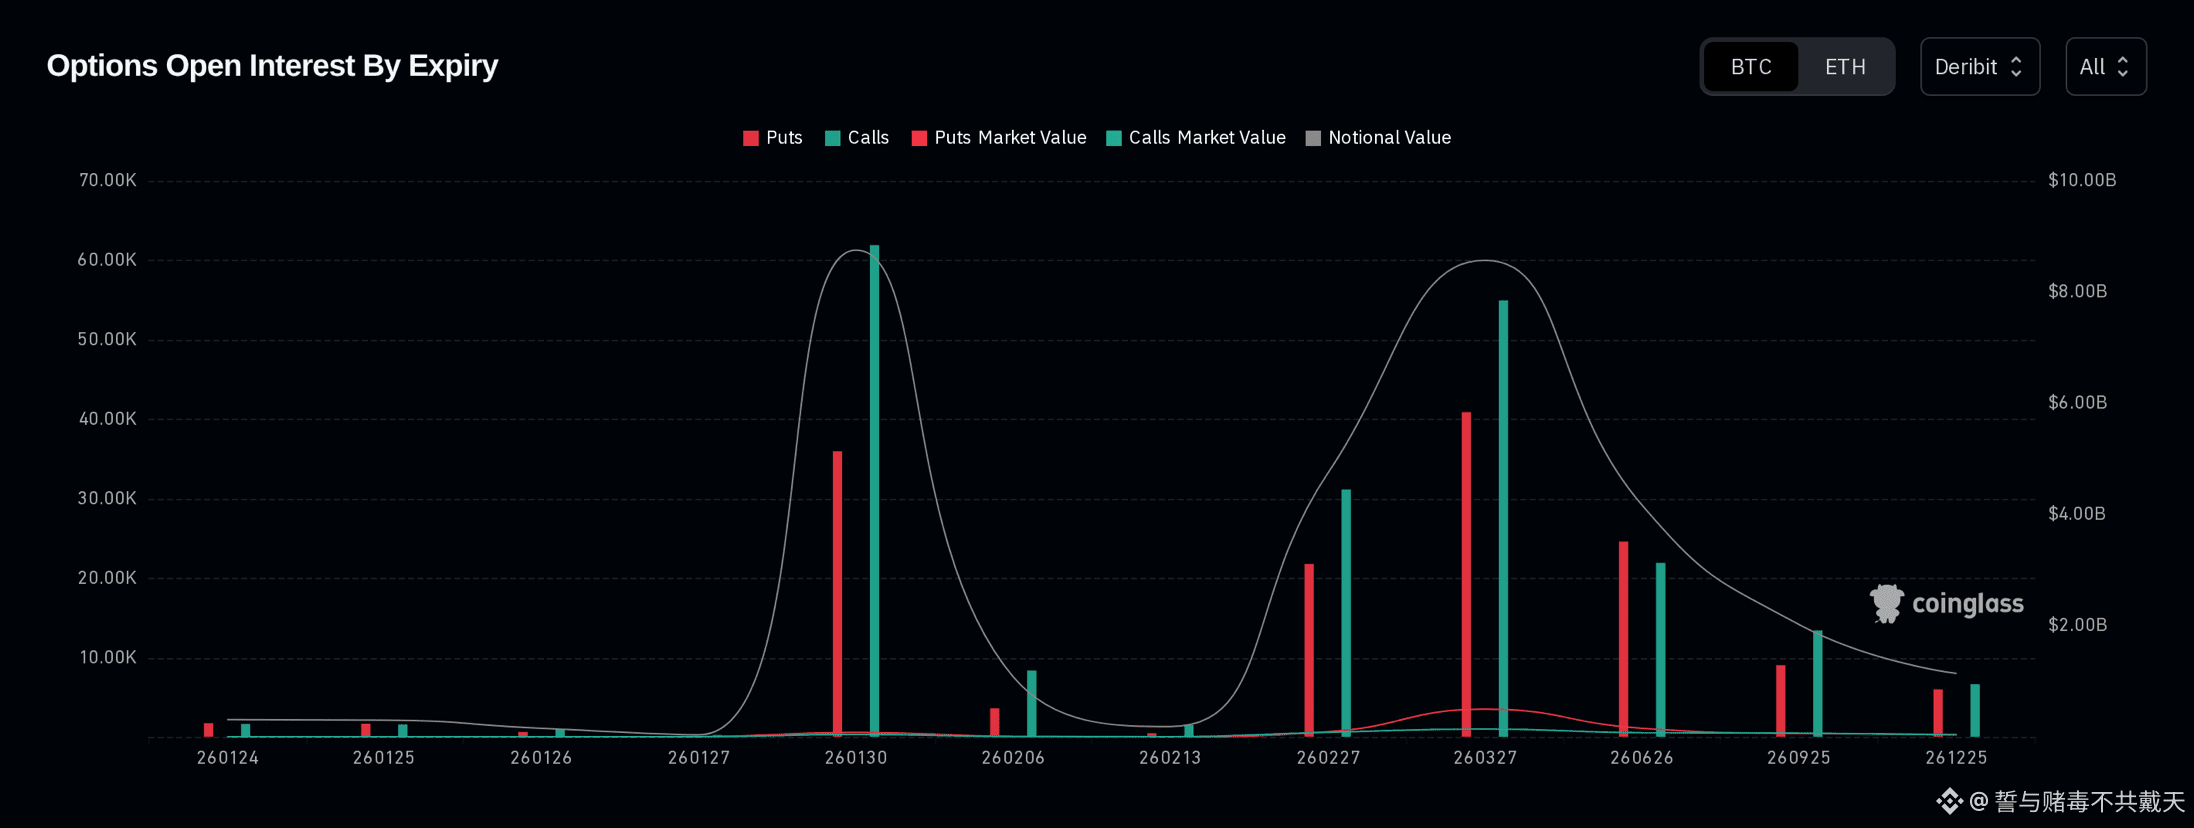
在1月30日到期的期权合约中,未平仓头寸高度集中于两大区域:
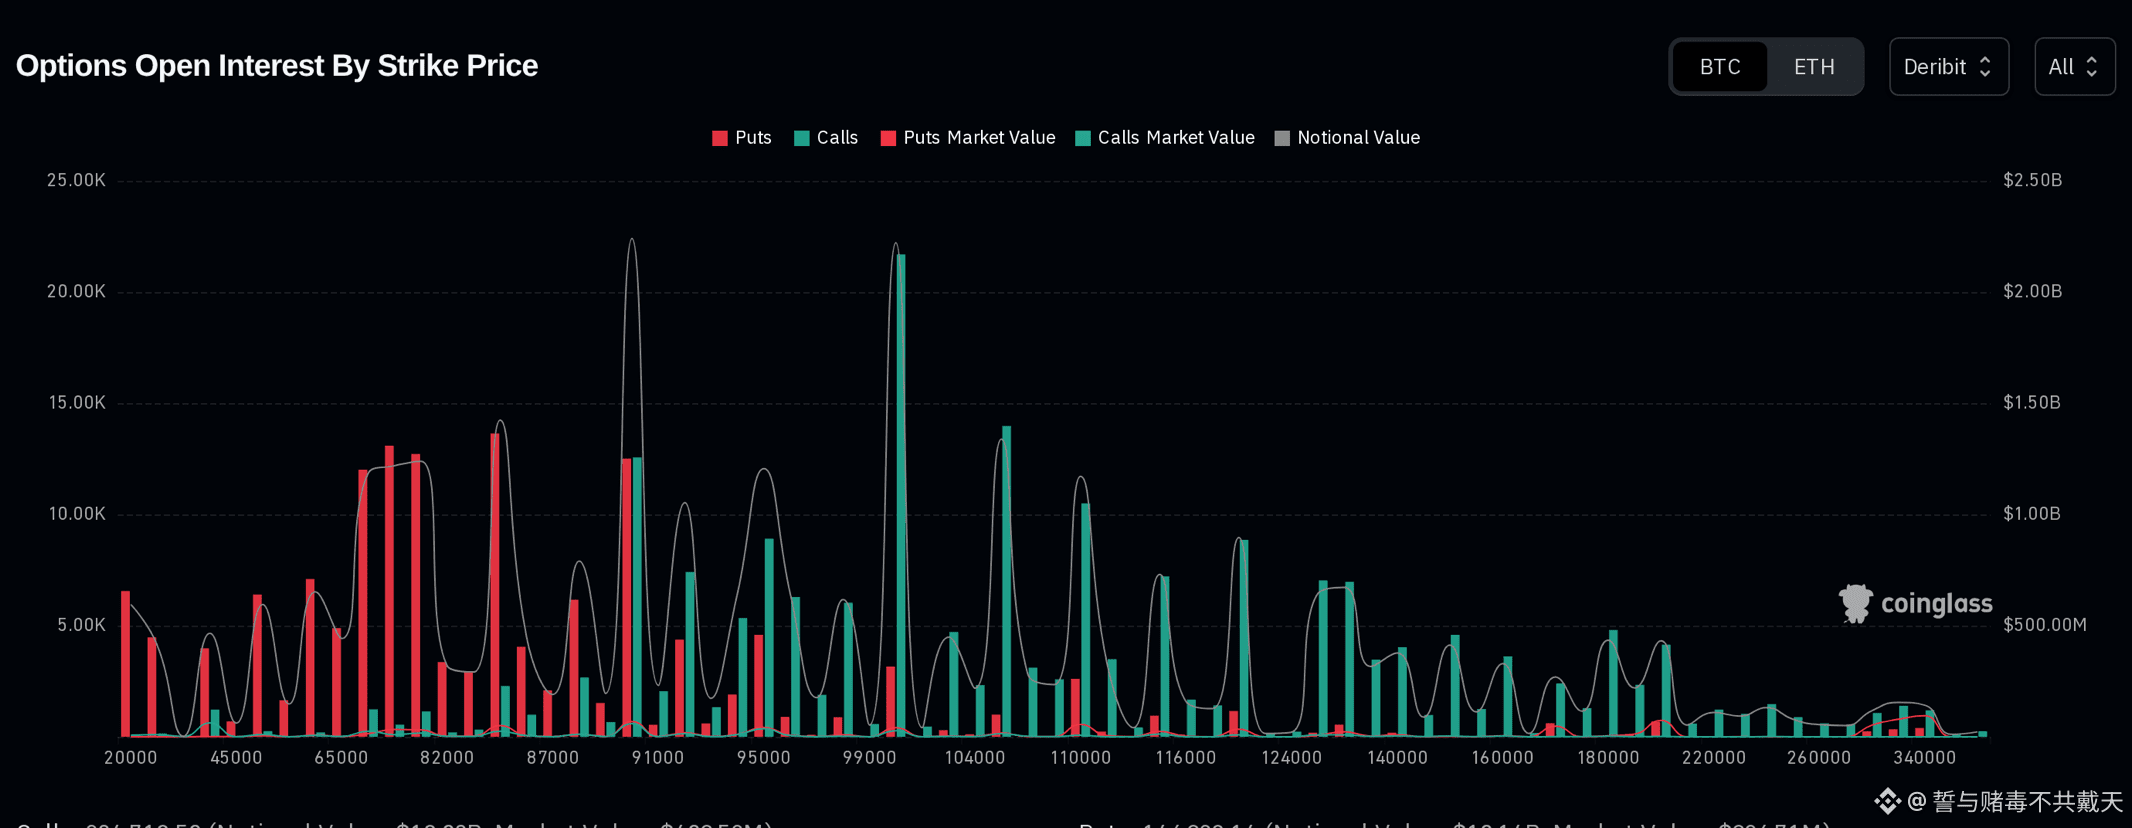
下行保护:集中在8.5万美元附近的看跌期权;
上行博弈:集中在10万至10.5万美元行权价的看涨期权。
这种仓位分布常与已实现波动率走低同步出现。但这并非源于市场对方向的共识,而是风险正通过衍生品被系统性对冲。
当期权敞口如此集中时,价格便失去了自由波动的空间。短期涨跌会与对冲资金的流动相互牵制,形成“机械摩擦”——上涨时遭遇阻力,下跌时又获支撑,最终表现为“涨时滞重、跌时抗跌”的“胶着态”市场。
稳定是暂时的,而非底线
对集中期权持仓最常见的误读,是将之视为坚不可摧的“支撑位”或“阻力位”。
事实恰恰相反。
在相对集中的价格区间内,对冲资金的流动确实能吸收市场噪音、抑制波动。但一旦突破这个区间,相同的对冲结构可能完全反转行为逻辑:
若跌破8.5万美元,下行保护的“稳定器”作用将失效。对冲策略可能从“缓冲下跌”转为“加速抛售”,推动价格进一步下行;
若突破10万至10.5万美元,看涨期权的“压制力”将消失。原本用于对冲上涨风险的头寸,反而会变成追涨的燃料,放大上行压力。
简言之,期权结构并非阻止波动,而是延缓波动、积蓄能量,最终在特定条件下释放更大的波动。
市场在为何种风险定价?
无论行权价与到期日如何变化,一个信号始终清晰:下行保护的成本(看跌期权权利金)持续高于上行收益(看涨期权权利金)。
但这不意味着市场即将暴跌。
它反映的是风险认知的不对称性:参与者并未押注方向,而是在为“机制转换”做准备——当市场波动突破阈值,对冲行为将从“主动选择”变为“被动执行”,引发连锁反应。
市场崩盘从来不是因为“人人看空”,而是仓位结构的失衡迫使市场自我修正。
这种稳定的本质与启示
在这类结构型稳定市场中,优势从不来自预测短期涨跌。价格可能比预期更久地保持平静,波动率可能持续低位,一切看似风平浪静——直到临界点到来。$BTC
真正的风险,不在于错过某个波动,而在于混淆了“稳定”与“被迫平衡”的界限。
当这种平衡被打破时,往往不会悄无声息。下一次转换是温和调整还是剧烈震荡,取决于市场尚未充分定价的诸多变量。
结语:
比特币并非在“信心”中交易,而是在风险管理的框架中运行。
这种区别虽不能预测下一步走势,却能揭示平静表象下的脆弱性。
在这样的市场里,理解“稳定”的本质,比任何短期预测都更重要。
毕竟,所有机械性的平衡,终将在某个时刻迎来它的“应力测试”。
我确认当下的BTC价格大概率是便宜的,只是需要时间来验证。