在顶级对冲基金工作十多年的 IvanaSPEAR 认为:
2026年可能是NAND / DRAM这轮存储周期的“价格顶部”。
核心逻辑是,2026年有三件事同时发生:
HBM在抢生产资源,AI Agent爆发增加了DRAM和NAND的需求,新产能没有跟上。
三件事碰到一起,造成了这轮存储缺货和涨价的根本原因。
但到了2027年,新产能开始供货,这套涨价逻辑可能就没有2026年这么强了。
一、HBM为什么会挤压普通存储
先简单了解三种存储:
HBM:给GPU高速读取数据,是目前AI服务器最稀缺、利润最高的存储产品。
DRAM:服务器运行程序时使用的内存。
NAND:负责长期保存数据,SSD里面主要就是NAND。
现在AI公司疯狂采购GPU,带动HBM需求爆发。
因为HBM更缺、利润更高,所以三星、SK海力士和美光都优先把产能、设备和资金投向HBM。但厂商手里的资源是有限的。
HBM本身就是一种高端DRAM。厂商多生产HBM,留给普通DRAM的资源自然就少了;资金和设备优先投向HBM,也会拖慢NAND的扩产速度。
结果就是:HBM在扩产,但普通DRAM和NAND没有同步扩产。
二、AI Agent爆发把需求拉了起来
普通DRAM和NAND的供给没有跟上,但AI带来的需求还在增加。
AI Agent需要持续执行任务、调用工具和保存数据,不只需要GPU和HBM,还需要大量普通服务器。
服务器运行任务需要DRAM,保存数据需要SSD,而SSD里面主要就是NAND。
于是,2026年同时出现了两种情况:
一边是厂商优先扩产HBM,普通DRAM和NAND生产得不够多;
另一边是AI Agent带动服务器和存储需求继续增加。
货增加得慢,买的人却越来越多,最终造成供给紧张,价格也跟着上涨。
三、为什么2027年可能是转折点
真正的转折点可能出现在2027年。
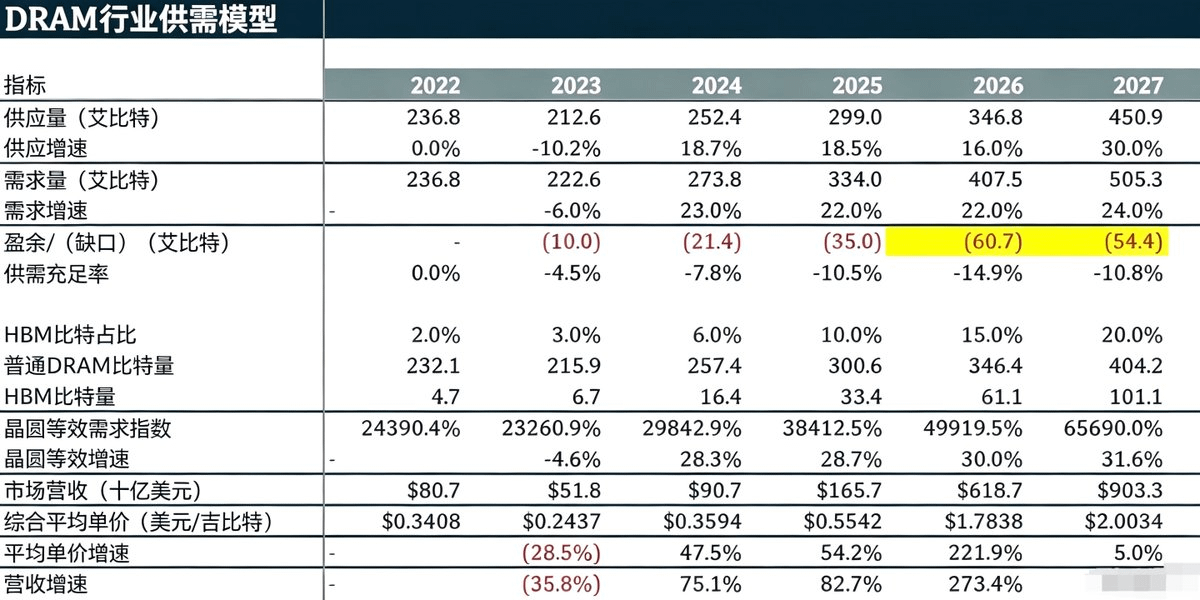
根据图1中的测算:
2026年,DRAM供给缺口约为60.7 Eb;
2027年,供给缺口缩小至约54.4 Eb;
2027年,供给预计增长30%,需求增长约24%。
这组数据最核心的是:
2027年的需求虽然在增长,但供给增长得更快,所以供需缺口开始缩小。
因此,2026年可能是NAND和DRAM最缺货、价格最容易上涨的一年。
到了2027年,新产能开始供货,即使需求仍然很强,价格也可能涨不动了
四、哪些公司受到的影响最直接
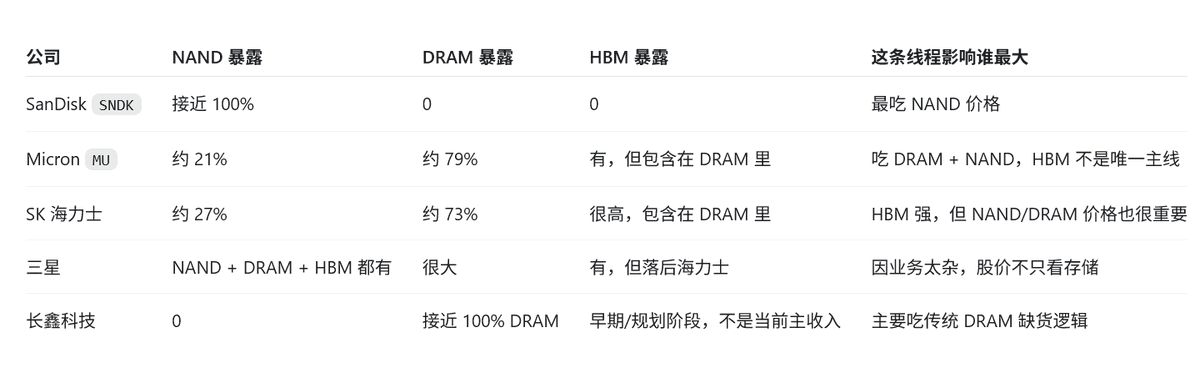
再看图2中的存储公司业务占比:
闪迪的业务主要集中在NAND,长鑫科技的业务主要集中在DRAM。
两家公司的业务更加集中,长期看,受到NAND和DRAM价格周期变化的影响是直接最大的。