


Hello啊兄弟们我是B哥,上期我们学了“资费套利”,今天我们来学习另一个,是它的好兄弟,“循环贷套利”,这又是一个高阶技能,听名字又是赚钱的对吧?没错,还真是,但不熟练不要大仓位去用,一定要熟练掌握以后再去上量。
今天这篇写了很久,字数略多,如果你能看完也跑赢95%的人了,拿好你的本子,发车~
一:什么是循环贷套利?
循环贷套利(也叫 “递归借贷”“循环质押”),本质是利用 DeFi 借贷平台的规则 “加杠杆赚收益”。核心前提只有一个:存资产的收益(利息 + 平台奖励)比借资金的成本(利息)高,反复操作就能让本金 “撬动” 更多资产,赚得更多。
举个简单例子:假设存 1000 美元每天赚 1 元,借 1000 美元每天花 0.5 元,那 “存 1000 再借 800 存进去”,相当于用 1000 本金掌控 1800 资产,每天净赚(1800×0.1% - 800×0.05%)=1.4 元,比原本多赚 40%。
这里有三个关键规则要记住:
必须超额抵押:借的钱不能超过抵押品价值,比如抵押 120 美元资产,最多借 100 美元(平台通常要求 120%-150% 抵押率);
杠杆有上限:由 “贷款价值比(LTV)” 决定,比如 LTV=80%,意味着 100 美元抵押品最多借 80 美元,理论最大杠杆 = 1÷(1-80%)=5 倍;
收益靠 “利差 + 奖励”:平台常发代币补贴(比如 Aave 发 AAVE、Venus 发 XVS),这部分往往是收益的核心,比如存资产赚 2% 利息 + 5% 代币奖励,借资金花 3% 利息,实际每 1 美元每天能净赚 0.04%。
二、主流平台对比:2025 年该选哪家?
不同平台规则不同,收益和风险也不一样。选对平台能少走弯路,这是 2025 年最主流的 4 个平台对比(数据截至 2025 年 10 月):
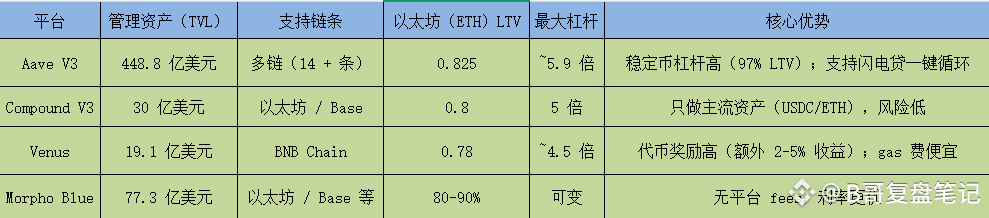
简单说:新手想稳选 Aave/Compound,想省 gas 费、赚高奖励选 Venus,懂行的追求灵活选 Morpho Blue。
三、实战:以太坊 Aave 上怎么操作?
光懂理论没用,实际操作分几步?以 “用 1 ETH(假设值 3000 美元)在 Aave V3 做 5 倍杠杆” 为例,带你走一遍流程:
准备工作:
一个钱包(比如 MetaMask),里面有 1 ETH 和少量 ETH 当 gas 费;
一个监控工具(比如 DeFi Saver,能自动提醒风险)
具体步骤(5 轮循环)
第 1 轮:初始存款 + 第一次借款
把 1 ETH 存入 Aave,平台会给你一个 “aETH” 代币(代表你的存款,还能赚利息);
用这 1 ETH 做抵押,最多能借 3000×82.5%=2475 美元,实际借 2400 USDC(留安全垫,避免被清算);
此时:抵押品 1 ETH(3000 美元),借款 2400 USDC,健康因子~1.25(越高越安全,低于 1 会被清算)。
第 2 轮:换币再存,放大抵押品
把借到的 2400 USDC 在 Uniswap(去中心化交易所)换成 ETH,扣掉 0.3% 手续费,大概能换 0.8 ETH;
把这 0.8 ETH 再存入 Aave,现在总抵押品变成 1.8 ETH(5400 美元),最多能借 5400×82.5%=4455 美元,比之前多了 2000 美元借款额度;
再借 1920 USDC(同样留安全垫)。
第 3-5 轮:重复操作,接近目标杠杆
第 3 轮:1920 USDC 换 0.64 ETH 存入,总抵押 2.44 ETH,再借 1450 USDC;
第 4 轮:1450 USDC 换 0.48 ETH 存入,总抵押 2.92 ETH,再借 1100 USDC;
第 5 轮:1100 USDC 换 0.37 ETH 存入,总抵押 3.29 ETH。
最终结果
总抵押品:约 5 ETH(15000 美元);
总借款:约 12000 美元(相当于 4 ETH);
自己的钱(净权益):还是 1 ETH(3000 美元);
实际杠杆:5 倍,健康因子 1.1-1.2(安全但需警惕)。
后续监控与退出
每天看健康因子:低于 1.2 就补点抵押品,或还部分借款
想退出时:按 “还借款→提抵押品” 的反顺序操作,也能让 Aave 用闪电贷一键解除循环
四:收益计算
光看流程不够,得知道实际能赚多少钱。以下是 2025 年的真实收益案例,不同平台、不同资产收益差异很大:
初始本金:1 ETH(3000 美元);
收益规则:存 ETH 赚 2% 利息 + 5% AAVE 奖励(共 7%),借 USDC 花 4% 利息;
每天收益:(5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 美元;
年化收益率:1.48×365÷3000≈18%;
关键:AAVE 代币奖励占了 70%,是主要收益来源。
案例 2:Compound USDC 循环(4.6 倍杠杆)
初始本金:1000 USDC(稳定币,价格不变);
收益规则:存 USDC 赚 3.18% 利息 + 0.93% COMP 奖励(共 4.11%),借 USDC 花 2.39% 利息;
年度收益:(4600×4.11%) - (3600×2.39%)≈189 - 86=103 美元;
年化收益率:10.3%;
优势:稳定币没波动,几乎不会被清算,适合保守型投资者。
初始本金:1 BNB(600 美元);
收益规则:存 BNB 赚 4% 利息 + 6% XVS 奖励(共 10%),借 USDC 花 1.5% 利息;
月度收益:约 60 美元(XVS 奖励占 80%);
年化收益率:约 22%;
优势:BNB 链 gas 费超便宜(每次交易 1 美元左右),成本低。
五:风险
说完收益说说潜在风险
1. 清算风险:最易踩的本金归零坑
抵押品价格下跌至接近借款额时,平台会强制变卖抵押品偿债,可能导致本金亏空。例如 ETH 从 3000 美元跌至 2400 美元,5 枚 ETH 价值刚好覆盖借款,会被全额清算。
规避策略:
新手杠杆控制在 2-3 倍,不碰 5 倍以上。
保持健康因子>2,远离 1.1 清算线。
优先用 USDC 等稳定币,清算概率降 70%。
2. 智能合约风险:隐形资产暗雷
DeFi 平台依赖代码运行,合约漏洞可能遭黑客攻击。2023 年 Euler Finance 因漏洞被盗 2 亿美元,用户血本无归。
规避策略:
只选 Aave、Compound 等经 50 + 次审计的头部平台。
在 Nexus Mutual 花 0.5%-2% 资产买保险,降低损失风险。
用 Tenderly 模拟交易,提前排查异常。
3. 成本风险:手续费可能吞掉全部收益
以太坊主网高峰期单次交易 Gas 费 50-200 美元,循环 5 次需 250-1000 美元。若本金仅 1000 美元,手续费占比超 50%,可能无利可图。
降本策略:
用 Arbitrum、Base 等 Layer 2 网络,单次费用 1-5 美元,成本降 90%。
本金至少 1000 美元以上再操作,避免手续费占比过高。
六:初学者建议
1:小额测试:从$1,000-2,000开始
2:选择稳定币:USDC循环降低清算风险
3:使用Layer 2:Arbitrum/Base降低成本
4:2-3倍杠杆:保守起步
5:每日监控:检查健康因子和利率变化
进阶策略
1:混合策略:结合资金费率套利+循环贷
2:使用闪电贷:Aave一键设置/解除循环
3:自动化机器人:24/7监控和再平衡
4:多协议分散:降低单点风险
善用工具,毕竟磨刀不误砍柴工,工欲善其事必先利其器,以下几个是我觉得比较好用,适合初学者的工具:
DeBank/Zapper:实时健康因子
DeFi Saver:自动再平衡
CoinGlass:资金费率监控
好了,以上基本就是循环贷套利的玩法,全篇很干可能没多少人能看完,但很有用,如果你能看到这里或许都已经赢了95%的人
学会并掌握这两个套利方法基本可以说是加密圈中上级别的玩家了,这时候的你不再是韭菜,而是能够在市场变盘做出迅速反应的特种兵,对待任何突如其来的黑天鹅你都能快速捕捉到危机中带来的机会。
要吃学习的苦不要吃爆仓的苦。
关注我,学习更多好用又赚钱的加密技能。
完。