

引言:一个正在被搬到链上的全球股票市场
如果我告诉你,一个体量接近 150 万亿美元的全球股票市场,正在开始慢慢被搬到链上,而在这个刚起步的新赛道里,已经有一个项目先拿下了接近六成的市场份额,你第一反应会是什么?
很多人第一反应可能是:这不就是币圈又在讲一个很大的故事吗?
但这一次不太一样。
因为这次下场的,不只是加密原生项目,还有托管机构、合规框架、链上交易入口,以及未来可能接进 DeFi 的股票资产本身。
而现在站在这个故事中间的名字,就是 Ondo。
我们就来聊一个核心问题:Ondo 为什么能成为代币化股票赛道的绝对 C 位?它到底是在打开一个新基础设施时代,还是只是在把传统金融重新包装之后搬到链上?
Ondo 真正值得关注的地方是什么
先说结论:Ondo 现在最值得关注的地方,不只是它排在第一,而是它正在把“链上买股票”这件事,从一个概念,做成一个真正有流动性、有分发能力、也有一定合规框架支撑的基础设施。
这件事一旦跑通,它的意义就不只是某个项目会不会涨,而是股票这种传统资产,会不会像稳定币一样,变成链上的标准化资产,开始在钱包、交易所、借贷协议和聚合器之间流动。才是市场真正兴奋的地方。
Ondo 为什么不是“PPT 龙头”
我们先看几个关键数据。
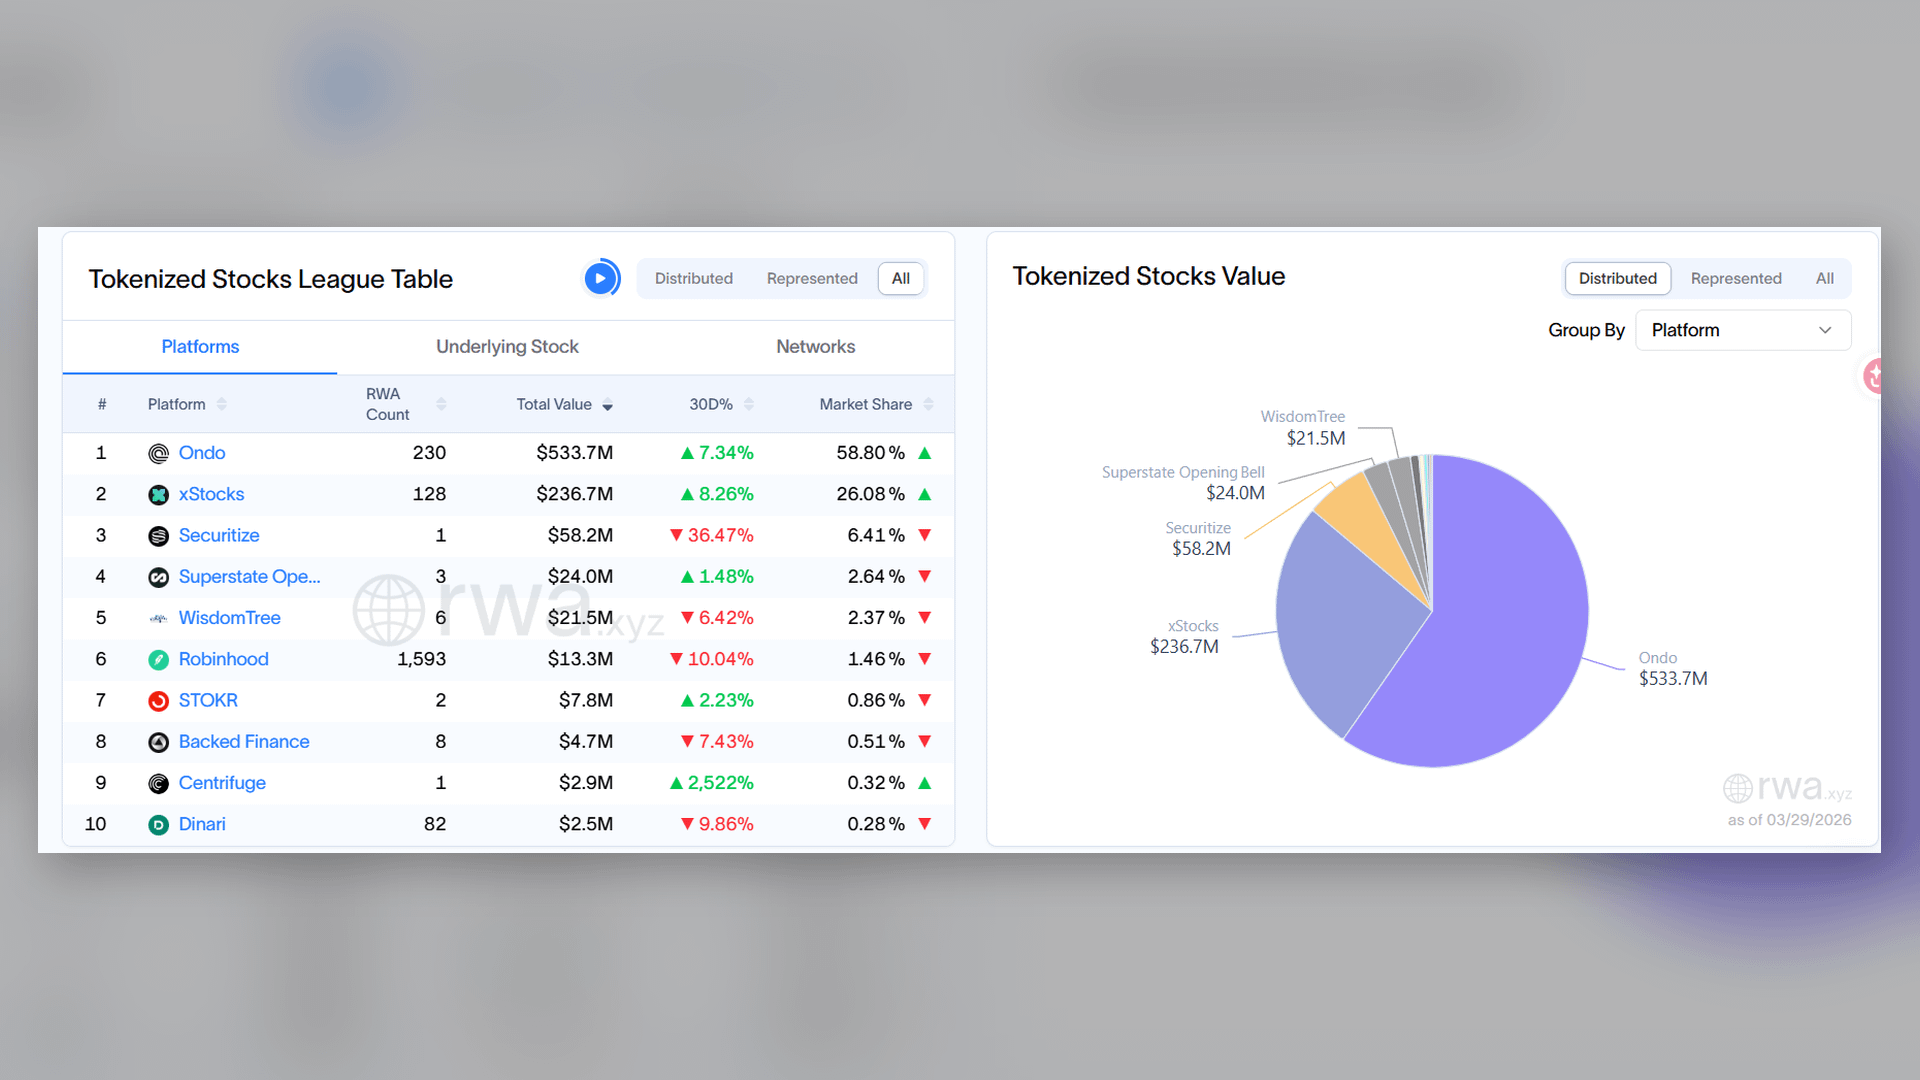
从 RWA.xyz 的 tokenized stocks 看板 来看,链上代币化股票这个赛道的整体规模,已经突破 10 亿美元。而在这个市场里,Ondo 的份额已经接近六成,明显跑在最前面;第二梯队虽然也在追,但距离还不小.
如果只是市占率领先,你还可以说这只是短期红利。
但把 Ondo 官方页面 和 Dune 上的相关看板 放在一起看,你会发现它领先的并不只是一个数字,而是一整套产品能力:资产覆盖面更广,交易量做起来了,用户地址在增长,链上活跃度也已经形成规模。
Ondo 不是靠讲一个概念把市场情绪拉起来,而是真的在把“股票上链”做成一个有人交易、有人持有、而且还在持续扩张的市场。
换句话说,它不是 PPT 龙头,而是真实交易发生的那个中心。
为什么偏偏是 Ondo
在我看来,Ondo 现在能跑到第一,不是靠某一个单点优势,而是同时踩中了三件最关键的事:资产够多、交易体验够顺、入口铺得够广。
我们一件一件说。
第一件事,它的货架够满。从 Ondo Global Markets 的公开页面来看,平台已经覆盖了大量代币化股票和 ETF,标的数量已经不是“几个热门股票试运营”的级别,而是开始具备一个链上资产超市的雏形。用户来到一个平台,第一个问题从来不是“你的技术是不是最先进”,而是“你这里有没有我想买的东西。”
如果一个平台只有十几只热门股票,那更像 demo;但如果它已经把货架铺到了足够多的股票和 ETF,那它才真正有机会把用户留住,也才有后面的交易频率、生态扩展和分发效率。所以从这个角度讲,Ondo 抢到的第一层优势,其实不是技术,而是可选择性。
第二件事,它把交易体验做得更像互联网产品,而不是传统券商流程。
你可以想象一个典型场景。比如某天英伟达、特斯拉或者某只 AI 概念股突然爆出一个大消息,你第一时间判断这个方向还会继续走强。传统路径下,你可能还要开户、入金、换汇、等开盘,甚至还要面对跨境摩擦和各种手续费。
但如果是在 Ondo 这种模式里,逻辑就完全不一样。从公开产品说明和市场数据看,Ondo 主打的是更长的可交易时段、更小的价差、更低的摩擦成本,而且它不是单纯在链上做一个封闭的小池子,而是尽量把价格锚定和流动性连接到更大的现实市场里。
它卖的根本不只是“股票上链”这个概念,而是一种更丝滑、更低门槛、更全球化的资产获取方式。第三件事,也是很多人最容易忽略的一件事:Ondo 很会抢入口。一个产品强,不代表它一定能赢。真正决定增长速度的,很多时候不是技术上限,而是分发效率。
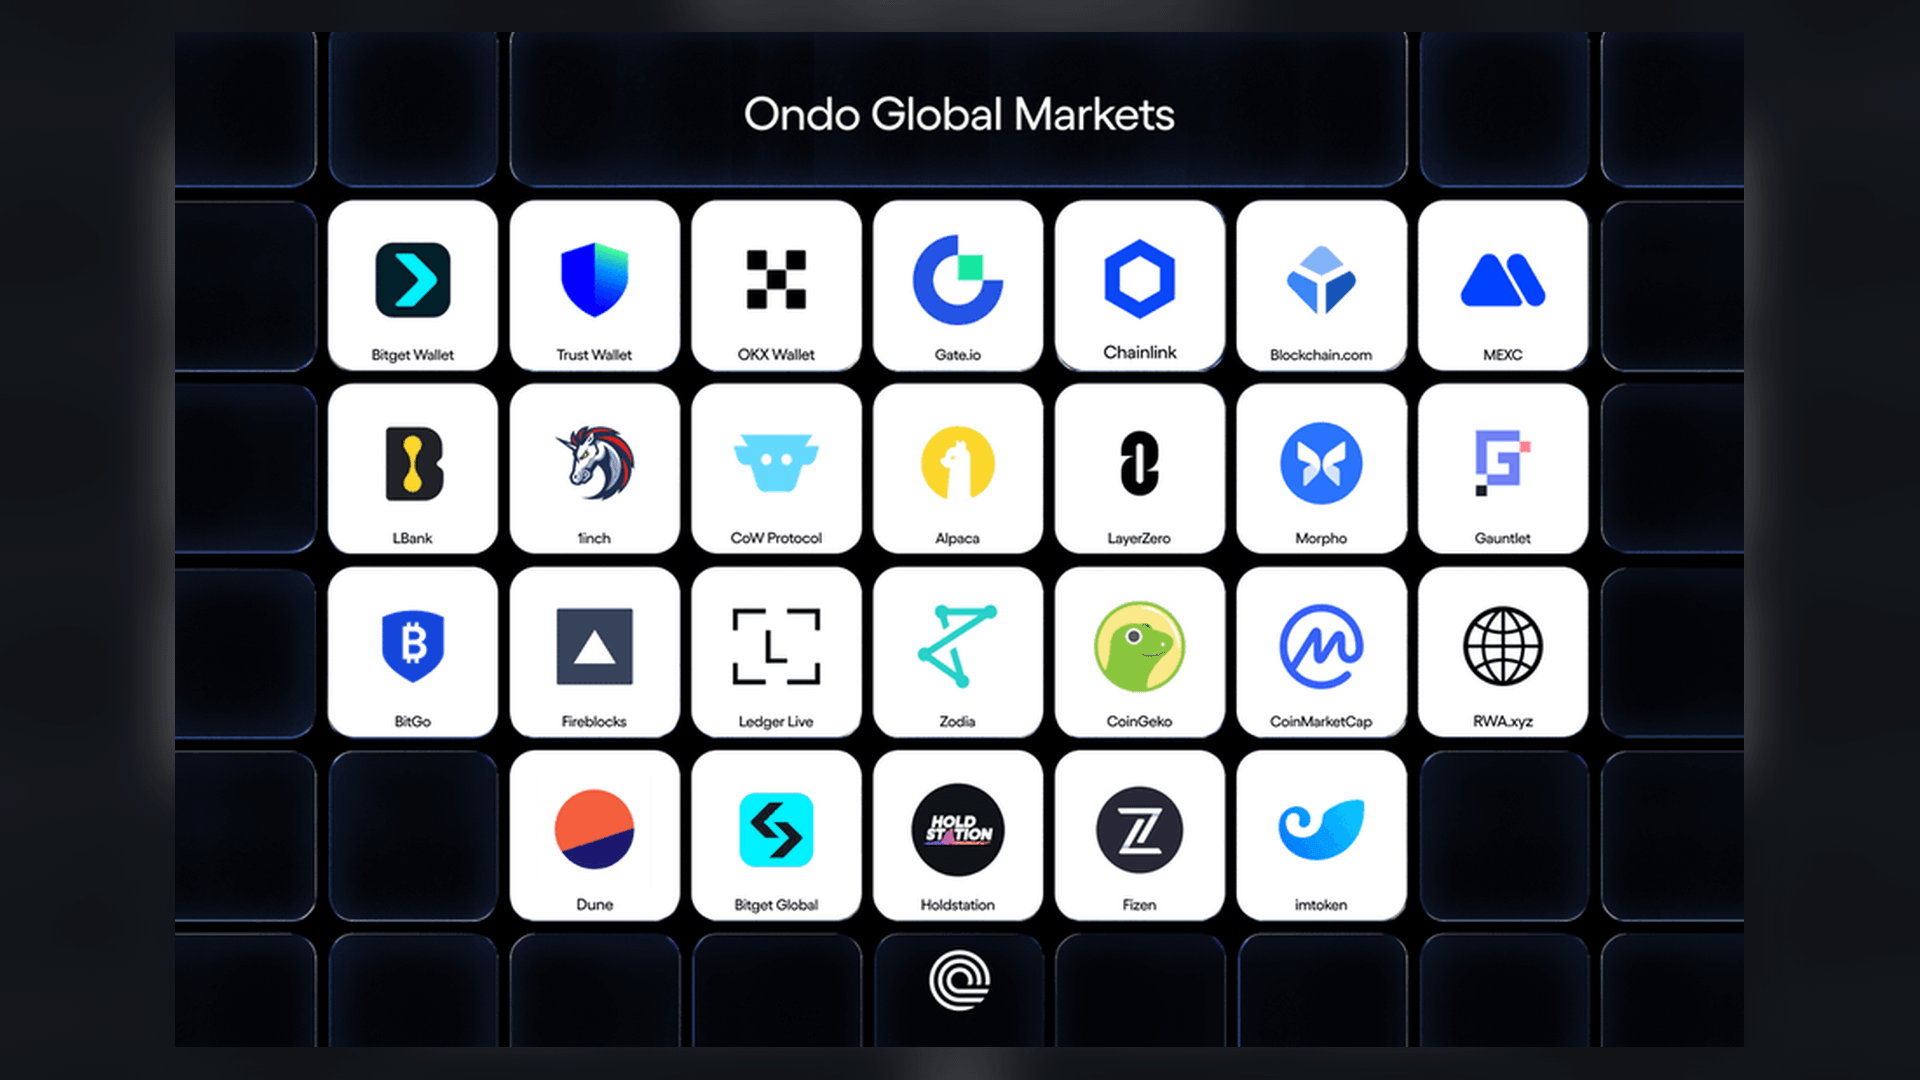
从 Ondo 官方公开信息以及生态页面来看,它正在把自己的资产和流动性不断铺向钱包、交易平台、聚合器和 DeFi 场景,同时也在多链环境里扩展自己的触达能力。
用户不一定需要专门打开一个叫 Ondo 的网站,才第一次接触 Ondo。更有可能的情况是,你本来就在钱包里、本来就在交易平台里、本来就在一个 DeFi 场景里,然后你开始越来越频繁地看到 Ondo 的资产、Ondo 的入口和 Ondo 的流动性。这时候,Ondo 就不再只是一个项目,而开始有一点基础设施的味道了。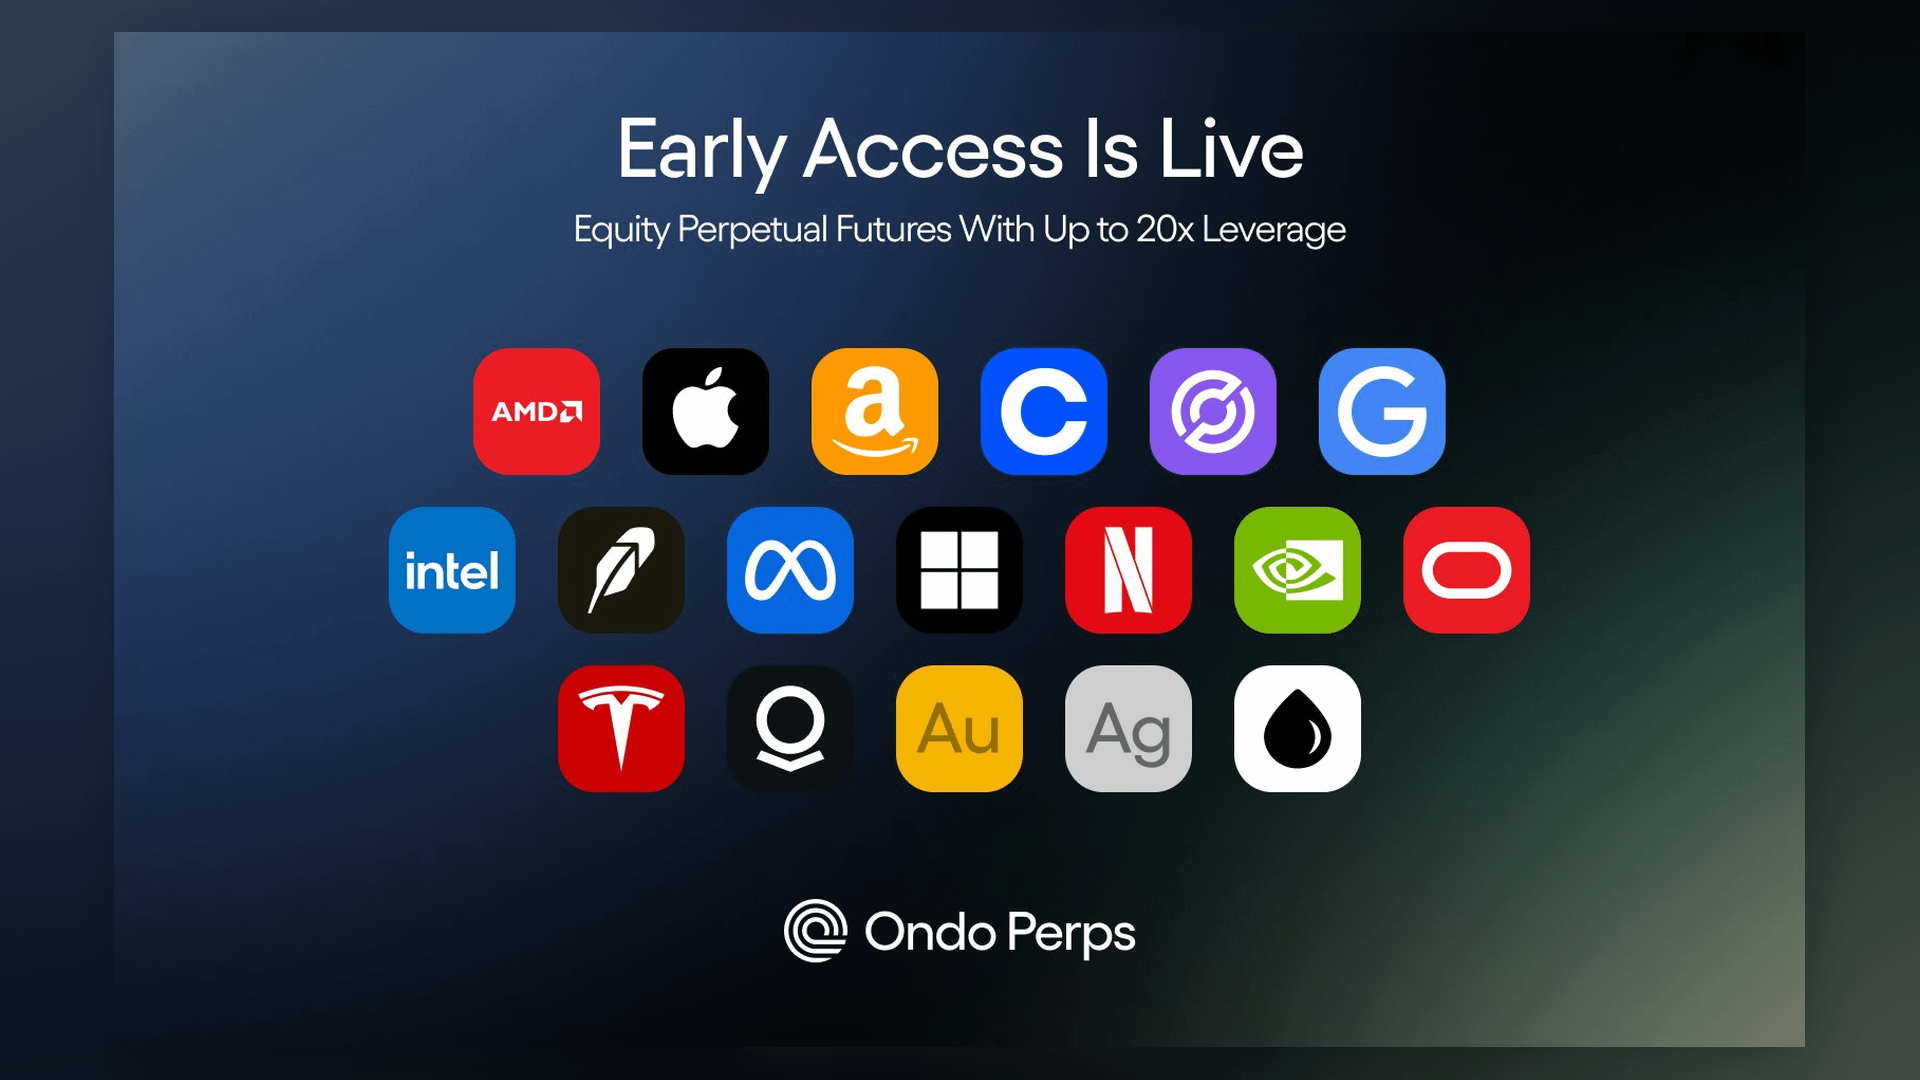
Ondo 到底是怎么把股票带上链的
如果这件事讲不清楚,那前面的所有优势都只是表层现象。
而它真正的底层逻辑,可以浓缩成两个关键词:封装代币化,以及 按需铸造与赎回。
先说第一个,封装代币化。简单理解,你可以把它类比成稳定币。
稳定币并不是把一张美元纸币真的塞进区块链,而是用一个链上 Token 去锚定现实世界里的美元;同样,Ondo 也不是让股票原生长在链上,而是通过受监管的托管与法律结构,把真实股票锁在链下,再映射出链上的股票 Token。
这个 Token 不等于你直接持有传统证券账户里那一股股票,但它确实给了你一个围绕底层资产价格和敞口进行链上交易的入口。
为什么不用更“纯链上原生”的方式?原因很现实。如果你真的要让每一个 Token 直接改写现实世界中的股权登记、发行结构和清算流程,那它的合规成本和推进速度都会慢很多,根本不可能这么快扩展。所以 Ondo 走的是一条更现实、更工程化、也更容易规模化的路线。
这也是为什么我会说,Ondo 的成功,不是纯去中心化叙事的成功,而是“合规、托管、流动性、分发”这几件事情同时做对了。
如果你把它当成一个追求极致去中心化的理想主义项目,你可能会失望;但如果你把它看成华尔街资产进入链上的接口层和基础设施,那它的商业逻辑其实是非常强的。再说第二个逻辑,按需铸造与赎回。这个名字听起来很技术,但说人话其实很简单。
很多人以为链上股票的玩法,是平台先囤一大堆资产库存,然后你再进去交易。但更合理的路径往往是,用户有需求时,系统再去对接底层资产和铸造流程;用户退出时,再完成对应的赎回和回收。
这套机制最大的好处,就是更容易获得流动性,也更容易扩展资产种类。
因为它不是把所有东西都困在链上一个小池子里自娱自乐,而是尽量去连接现实世界那个更大的流动性来源。这就是为什么 Ondo 可以比较快地把资产货架做大,也能把交易体验做得更接近真实市场。很多项目的问题,不是故事不够大,而是故事没有工程落点。
但 Ondo 至少说明了一件事:它是先想清楚“怎么把资产搬上链、怎么让它可扩张、怎么让用户愿意交易”,然后再去讲更大的叙事。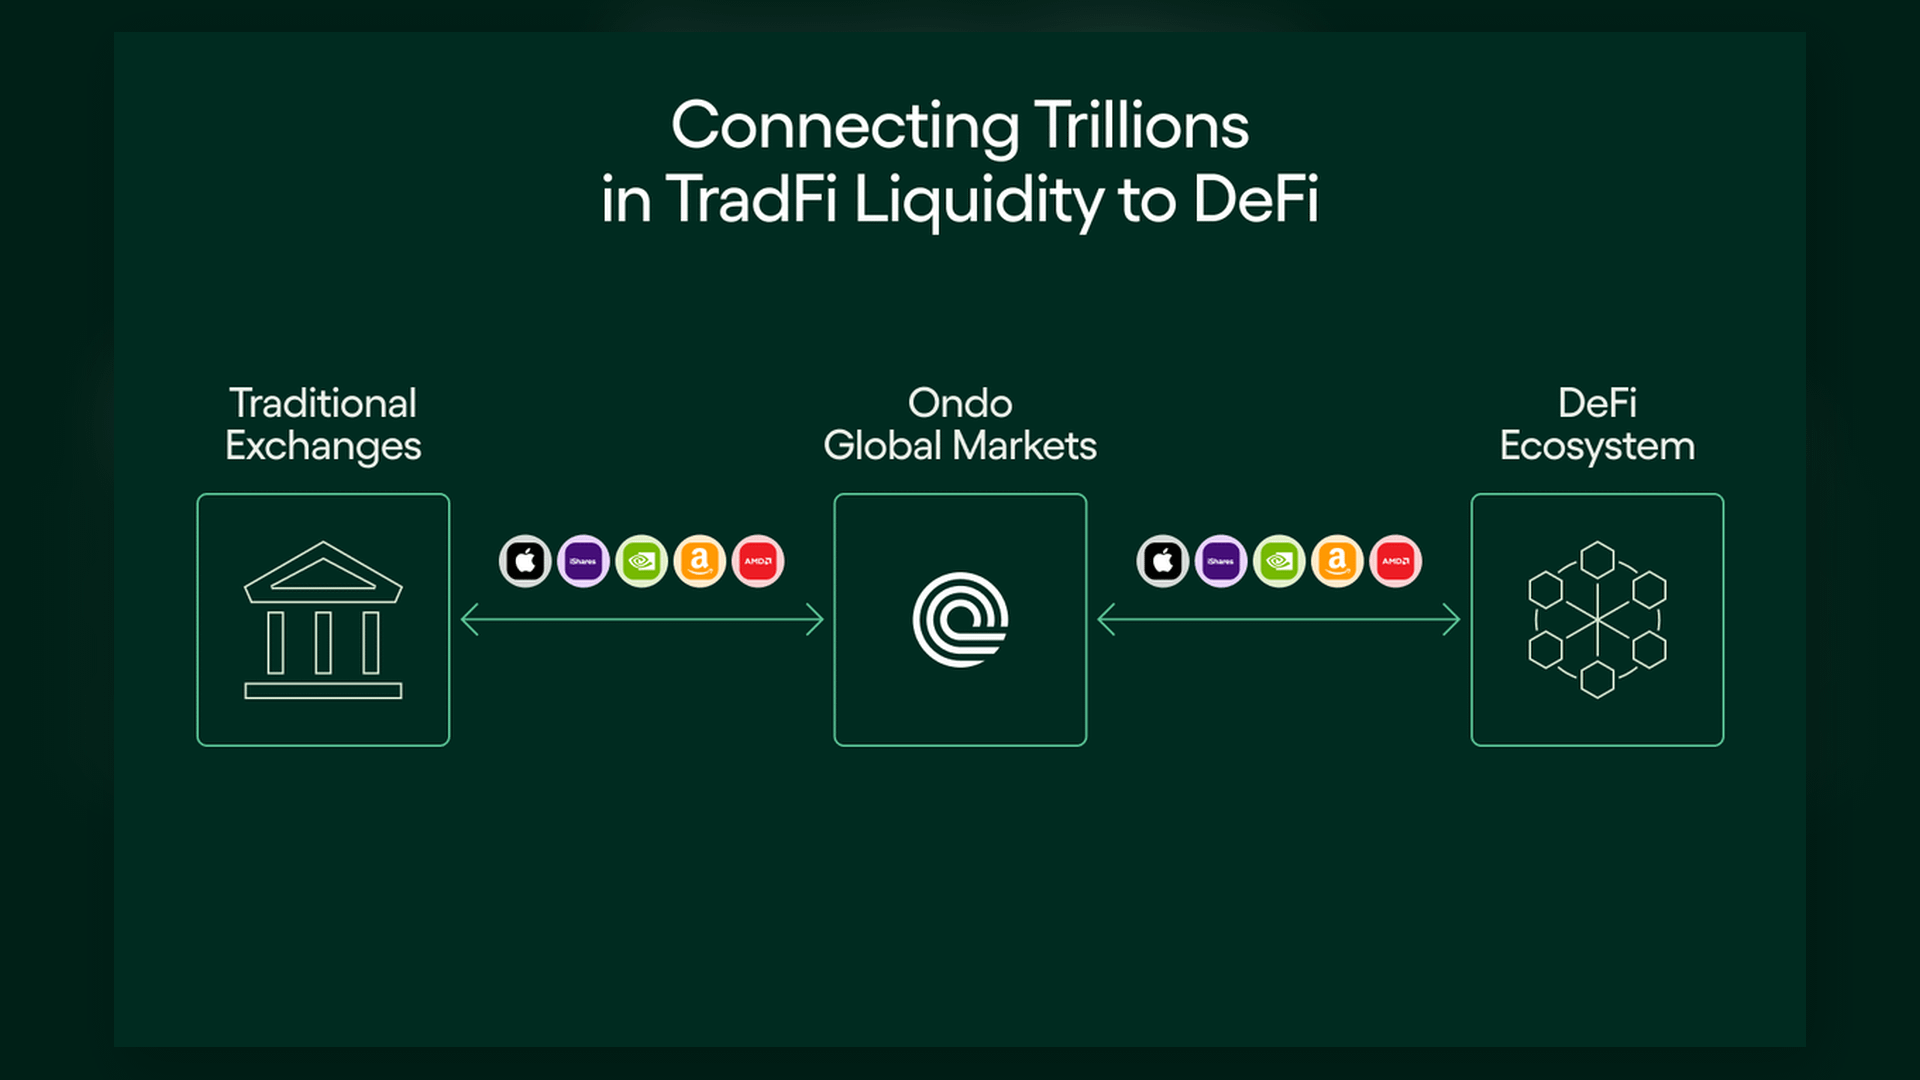
不能忽视的风险:Ondo 面临哪些挑战
真正值得聊的,是 Ondo 的风险到底在哪。我觉得至少有四个点,大家一定要看清楚。
封装模式最核心的风险,本质上还是托管和法律依赖。稳定币市场已经让大家逐渐接受了“链下资产 + 链上映射”这套逻辑,但稳定币本身也一直面临托管透明度、监管口径和兑付链路的问题。
那么同样的逻辑搬到股票上,你就必须继续追问:如果未来监管收紧,或者托管、清算和法律结构出现变化,这些链上股票 Token 的权利边界到底有多稳?这不是唱空,这是最基本的风控问题。
它现在还不是一个完全脱离传统金融基础设施的 7×24 小时系统。
你会发现,代币化股票这个赛道今天的进步很大,但它依然深度依赖现实世界的券商、托管和清算体系。所以如果你把它想象成一个完全链上原生、完全不依赖现实世界的证券系统,那至少现在还不是。领先不等于护城河已经彻底锁死。今天 Ondo 是第一,这没有问题。但如果接下来监管环境越来越清晰,更多传统券商、大型交易平台,甚至更强的传统金融机构一起下场,这条赛道的竞争强度一定会明显上升。
也就是说,Ondo 现在确实先跑了出来,但它未来面对的,不一定只是加密原生对手,也可能是更庞大的传统金融玩家。Ondo 的成功,某种程度上也意味着这个赛道会越来越中心化。在股票代币化这种方向里,最终决定胜负的,往往不是谁最去中心化,而是谁的托管更稳、牌照更全、流动性更深、合作渠道更多。
这就意味着,最后跑出来的,很可能不是最理想主义的玩家,而是最像新型金融基础设施公司的玩家。
从这个角度看,Ondo 更像是华尔街上链的桥头堡,而不是华尔街的替代者。这件事到底是利好还是隐患,不同人会有不同答案。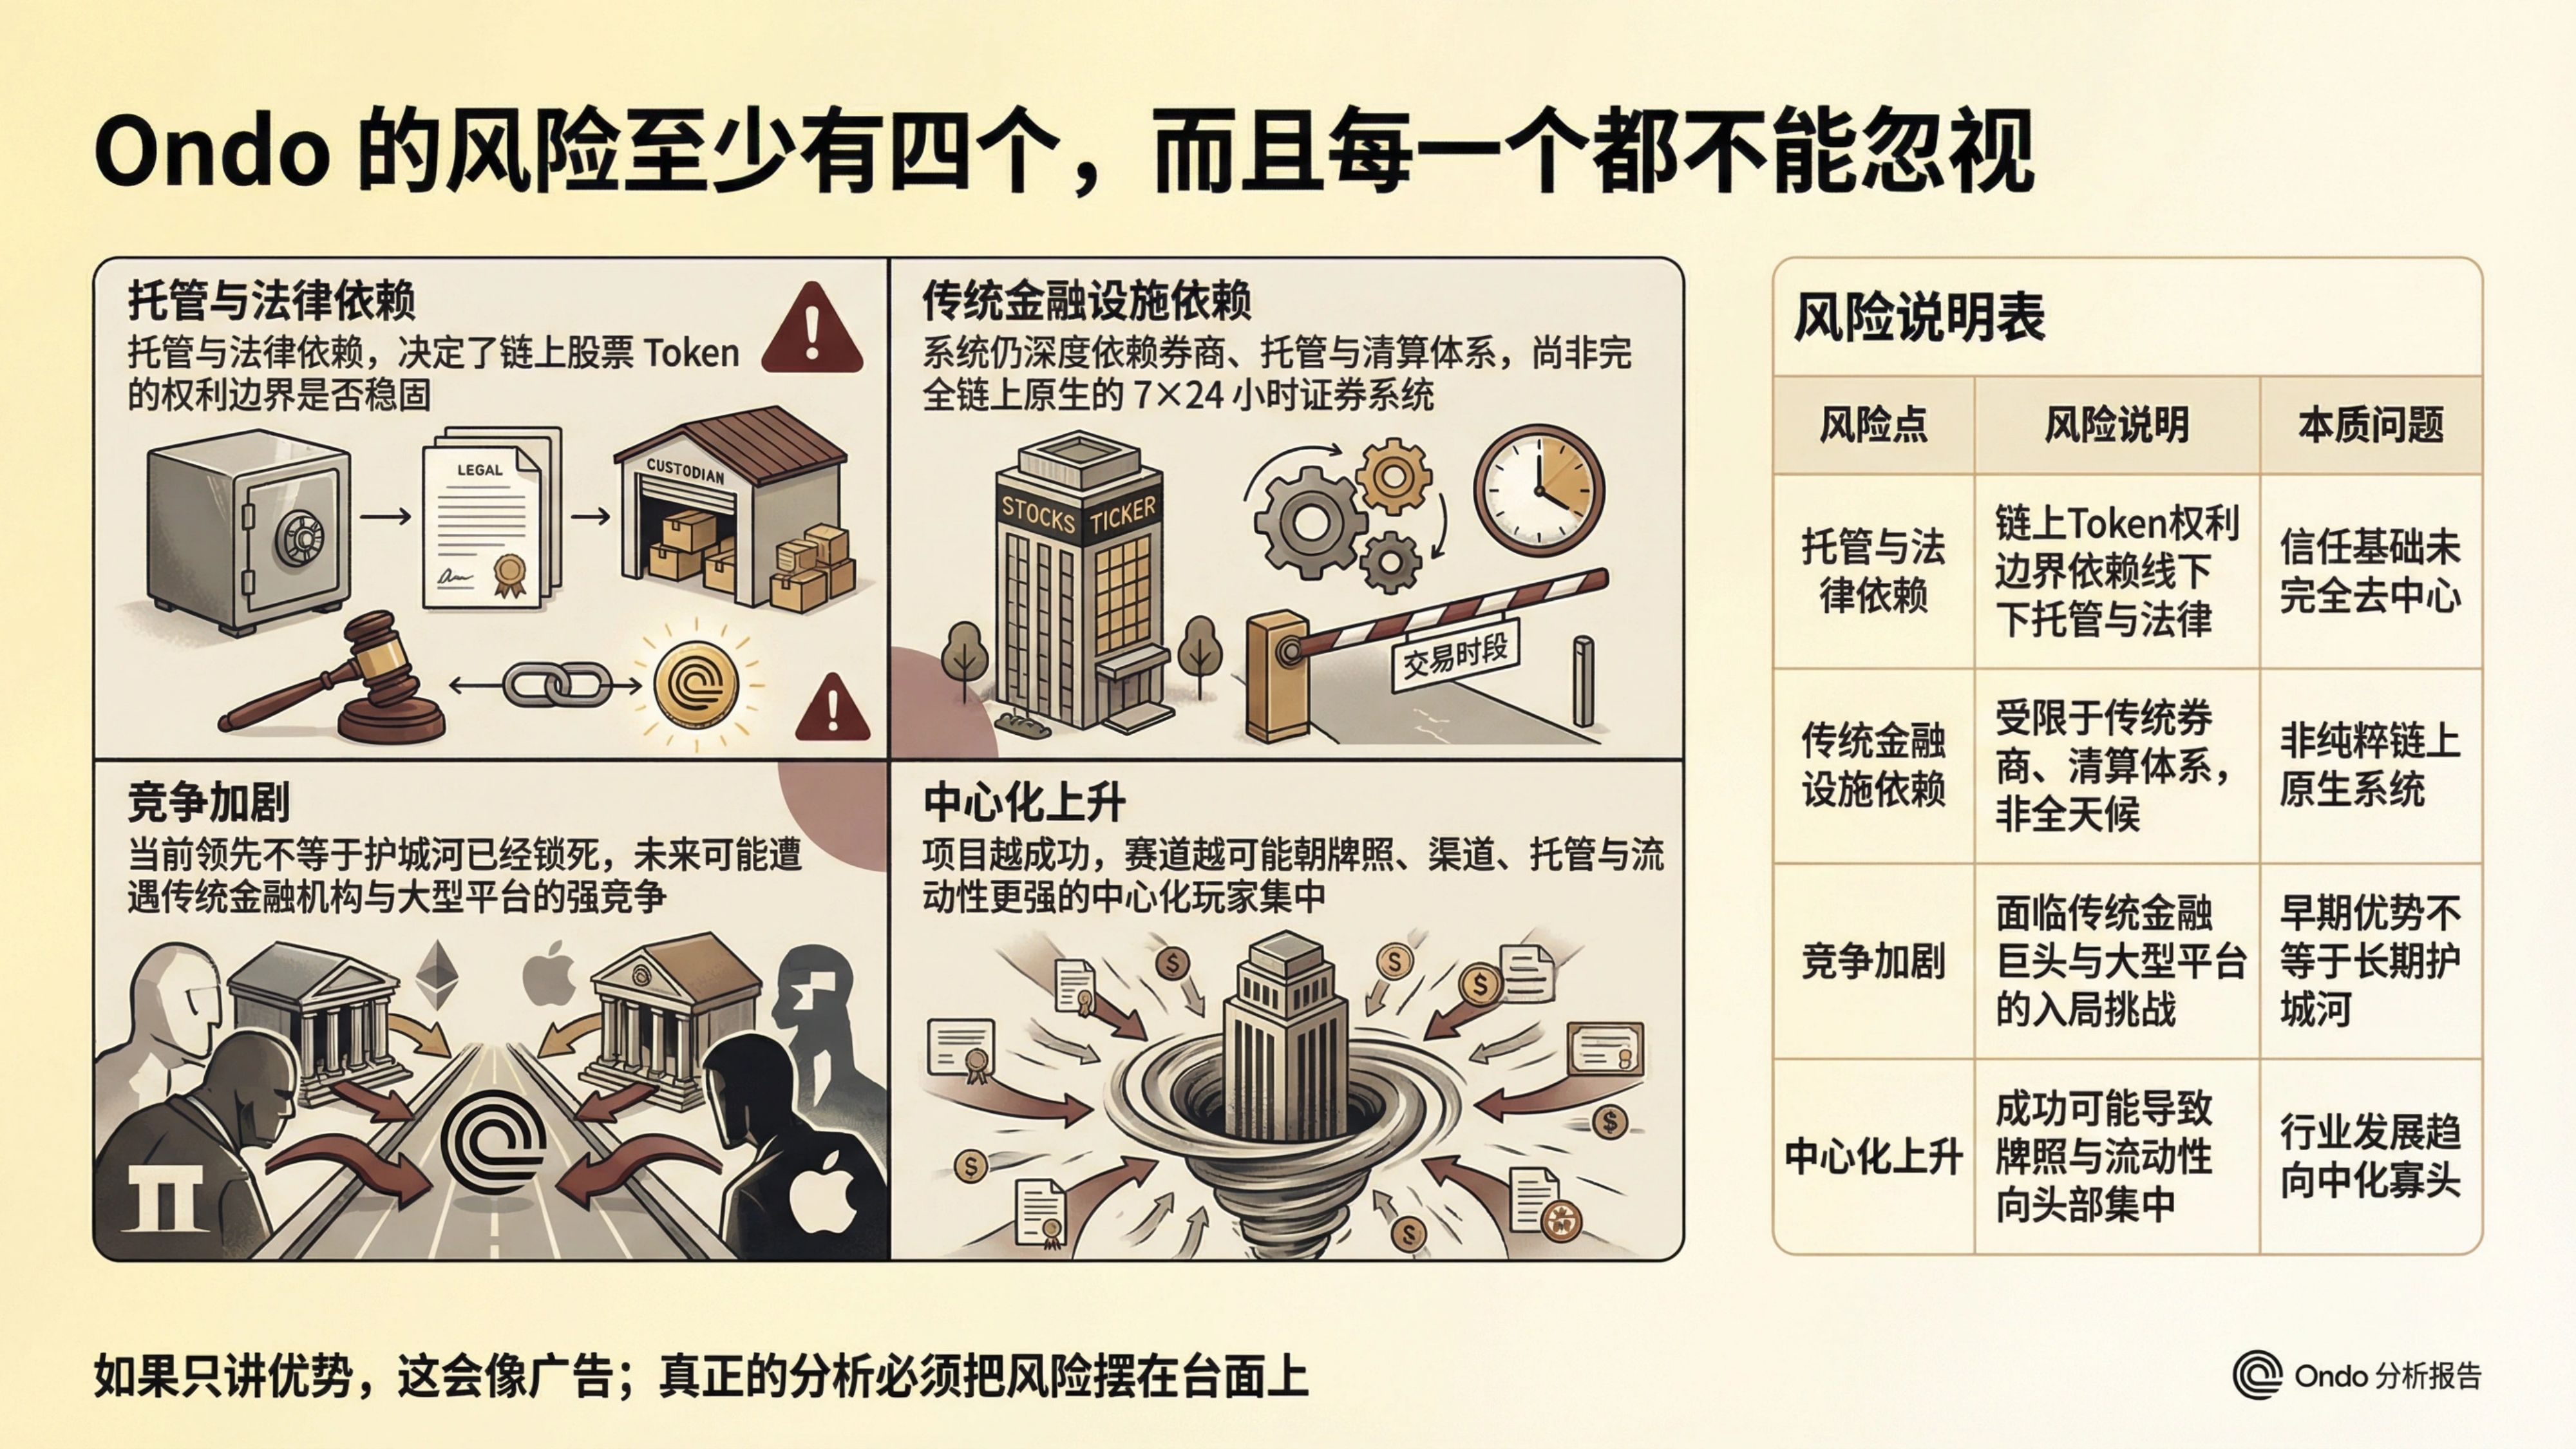
想象空间:链上股票会不会成为新的金融积木
Ondo 后面的想象空间依然不小。它真正的上限,可能不只是“链上买股票”这么简单。更重要的一点是,一旦股票被标准化成链上 Token,它就不再只是一个被动持有的证券,而可能变成一个可组合的链上资产。
在传统证券账户里,你持有一只股票,大多数时候就是等涨跌、拿分红,或者做一些有限的融资融券。但如果它变成链上 Token,理论上你可以做的事情会突然变多:你可以交易它、组合它、把它接进聚合器、把它接进借贷场景,甚至在未来进入更多 DeFi 模块里,变成新的金融积木。
如果这些场景真的逐步落地,那股票上链的意义就不只是“交易入口多了一个”,而是它从一个静态资产,变成了整个链上金融系统里的新积木。这个想象空间,远比单纯的“链上买英伟达”要大得多。
总结与个人观点
如果你把 Ondo 看成一个短期炒作标签,那它当然会经历市场情绪、叙事轮动和估值波动。很多时候,项目本身跑得比币价快,这在加密市场里并不罕见。但如果你把它看成代币化股票赛道里,最早跑出产品闭环、流动性闭环、分发闭环和部分合规闭环的玩家,那它现在确实有资格被重新估值。
不过,真正值得警惕的地方也恰恰在这里:它越成功,就越说明这个赛道的终局,可能不是纯 Crypto 叙事的胜利,而是传统金融在用区块链重做自己。
这件事未必是坏事。但它一定和很多人最初想象的“去中心化金融革命”并不完全一样。所以在我看来,Ondo 现在不是一个可以无脑吹的项目,也不是一个可以轻易忽略的项目。
至于它最后会不会真的坐稳这个位置,甚至继续把优势扩大到未来更多股票、ETF 和其他现实世界资产,那还要继续看两件事。
第一,它能不能继续守住合规和流动性优势。
第二,它能不能真的把这些资产接进更广泛的链上金融场景里,而不只是停留在“把股票搬上链”这一步。
如果这两件事都做成了,那 Ondo 未来最值得关注的,就不只是接近六成的市场份额,而是它可能真的会成为一层新的资产入口。
