

#polyflow
polyflow
Просмотров: 10,789
50 обсуждают
Популярные
Новые
·
--
这两天看了一些 PayFi 的东西,越看越觉得,这个赛道可能真的比我们想象中有意思。
因为 Crypto 现在已经不缺“怎么让钱赚更多”的产品了,交易、借贷、质押、各种收益玩法一大堆。
但有个最基础的问题反而一直没被特别认真地解决:
链上的钱,怎么更自然地进入现实生活?
这也是我最近对 @Square-Creator-cf6856467 比较有好感的地方。
它不是上来就跟你讲一个特别玄的故事,而是把支付这件事拆开来做。身份、资金、消费、跨境、薪资,再到 Card、eSIM,甚至未来的 AI Agent 支付,都能看到比较具体的落点。
我觉得这个思路其实挺牛的。
因为真正的大规模应用,未必是让普通人每天打开钱包研究 Gas、网络和智能合约。
最理想的状态反而是:
你刷卡就刷卡,出国就能用,领工资就领工资,跨境转钱也不用折腾半天。
至于后面是不是区块链、是不是 PayFi,用户可能根本懒得管😂
如果 PolyFlow 真能把这些场景一点点跑通,那它做的就不只是一个支付产品了,更像是在把“链上的钱”和“现实里的钱”之间那条线慢慢接起来。
说实话,我还挺期待这种项目的。
不是因为故事讲得有多大,而是它让我开始认真想:如果有一天加密支付真的变得跟刷银行卡一样自然,会不会这才是 Web3 真正出圈的时刻?
至少从现在这个方向来看,PolyFlow 是我觉得值得持续盯着的一个。
#polyflow
这两天看了一些 PayFi 的东西,越看越觉得,这个赛道可能真的比我们想象中有意思。
因为 Crypto 现在已经不缺“怎么让钱赚更多”的产品了,交易、借贷、质押、各种收益玩法一大堆。
但有个最基础的问题反而一直没被特别认真地解决:
链上的钱,怎么更自然地进入现实生活?
这也是我最近对 @polyflow_PayFi 比较有好感的地方。
它不是上来就跟你讲一个特别玄的故事,而是把支付这件事拆开来做。身份、资金、消费、跨境、薪资,再到 Card、eSIM,甚至未来的 AI Agent 支付,都能看到比较具体的落点。
我觉得这个思路其实挺牛的。
因为真正的大规模应用,未必是让普通人每天打开钱包研究 Gas、网络和智能合约。
最理想的状态反而是:
你刷卡就刷卡,出国就能用,领工资就领工资,跨境转钱也不用折腾半天。
至于后面是不是区块链、是不是 PayFi,用户可能根本懒得管😂
如果 PolyFlow 真能把这些场景一点点跑通,那它做的就不只是一个支付产品了,更像是在把“链上的钱”和“现实里的钱”之间那条线慢慢接起来。
说实话,我还挺期待这种项目的。
不是因为故事讲得有多大,而是它让我开始认真想:如果有一天加密支付真的变得跟刷银行卡一样自然,会不会这才是 Web3 真正出圈的时刻?
至少从现在这个方向来看,PolyFlow 是我觉得值得持续盯着的一个。
#polyflow

29
1
4
243
·
--
多数人聊PolyFlow时盯着PID和PLP的机制设计,我反而对另一件事更感兴趣——链上信用到底能不能脱离加密资产抵押,真正锚定在支付行为本身。
PolyFlow的解法其实挺直接:每笔通过PID完成的支付,自动生成可验证凭证并锚定上链,借款方不需要超额抵押,放款方直接调用链上信用评分。这套逻辑已经在供应链金融场景跑通了,Pelago平台上两家供应商凭应收账款代币化拿到了100万USDC的链上贷款,全程走Stellar网络结算。
更有意思的是ROAM的案例。用户完成一次KYC后,PID自动生成链上凭证,ROAM直接验证并开通eSIM,不需要二次身份审核。身份验证和支付行为在这里变成了同一件事。
Raymond Qu之前在Geoswift做了十几年跨境支付,团队对传统结算的痛点理解很深。PID这套东西,本质上是在把每一笔支付变成可复用的信用资产。如果稳定币结算量继续涨,这个方向的想象空间可能比支付本身更大。
@Square-Creator-cf6856467 #polyflow
多数人聊PolyFlow时盯着PID和PLP的机制设计,我反而对另一件事更感兴趣——链上信用到底能不能脱离加密资产抵押,真正锚定在支付行为本身。
PolyFlow的解法其实挺直接:每笔通过PID完成的支付,自动生成可验证凭证并锚定上链,借款方不需要超额抵押,放款方直接调用链上信用评分。这套逻辑已经在供应链金融场景跑通了,Pelago平台上两家供应商凭应收账款代币化拿到了100万USDC的链上贷款,全程走Stellar网络结算。
更有意思的是ROAM的案例。用户完成一次KYC后,PID自动生成链上凭证,ROAM直接验证并开通eSIM,不需要二次身份审核。身份验证和支付行为在这里变成了同一件事。
Raymond Qu之前在Geoswift做了十几年跨境支付,团队对传统结算的痛点理解很深。PID这套东西,本质上是在把每一笔支付变成可复用的信用资产。如果稳定币结算量继续涨,这个方向的想象空间可能比支付本身更大。
@polyflow_PayFi #polyflow

233


·
--
过去,付完一笔钱,交易就此结束。
在PayFi的世界,交易才刚刚开始。
@Polyflow_PayFi正在建造一套去中心化PayFi基础设施,用链上结算、智能合约,让每一次消费、每一笔付款,同时积累信用、释放收益,让价值自由流动。
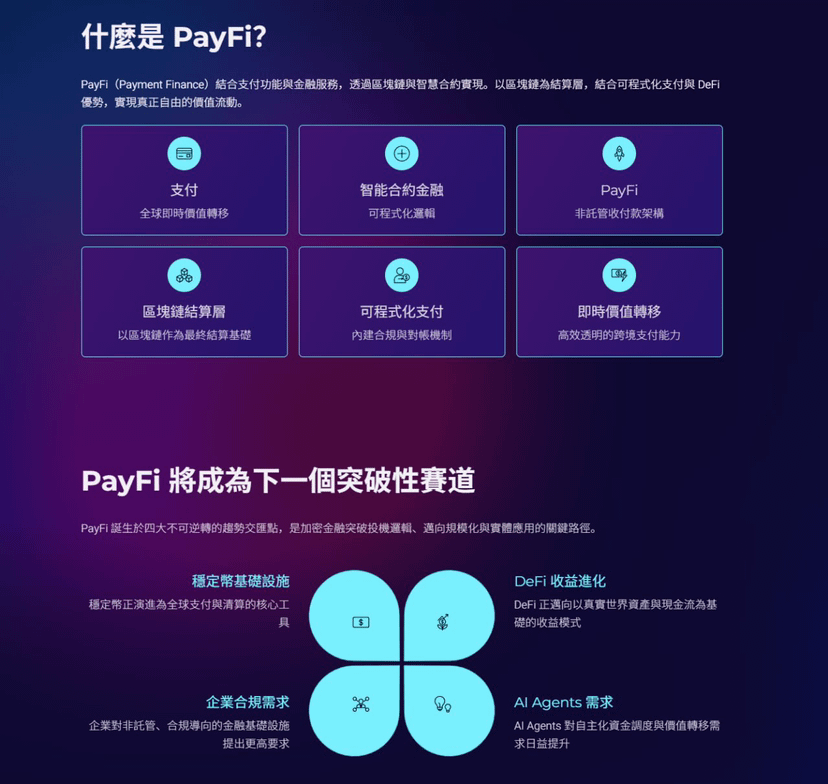
当下恰好是PayFi爆发节点:稳定币全球化清算,DeFi拥抱现实现金流,AI Agent需要自主花钱,企业渴求非托管合规底座,多重趋势撞在一起。
PolyFlow选择协议层破局:
资金完全交由智能合约调度,平台不碰一分用户资产;PID守护身份隐私同时满足合规;PLP池支撑跨链结算,跨境T+0,交易成本砍半以上,多链生态全面打通。
从实体卡片、扫码激励、薪资上链,再到AI Studio,应用已经跑通。
29.5万活跃用户,近百万参与Scan to Earn,2.8万+PID被铸造出来。
跨境贸易、AI自动支付、DePIN融资,现实场景正在被链上重构。
关注👉@Polyflow_PayFi 当支付不再只是钱的挪动,一个全新的金融网络正在到来。
#polyflow

234
·
--
DeFi最大的问题,可能从来都不是收益不够高。
而是很多收益,根本没有真正的「钱」在背后。
借贷、LP、杠杆、质押,一套套玩法看起来越来越复杂,但如果资金始终只是在Crypto内部循环,收益最终还是很难摆脱交易量、市场波动和新增流动性。
所以我反而更关注PayFi。
因为支付这件事,本身就有真实需求。
跨境汇款、商户结算、供应链付款、支付网关,这些每天都在发生,而且背后对应的是真实资金流,而不是为了挖矿创造出来的资金需求。
问题是,传统支付体系的资金往往被中心化机构托管,透明度和可组合性都有限。
@Polyflow_PayFi想做的事情,在我看来,就是把这中间缺失的一层补起来。
PID负责身份和可验证凭证,PLP负责承接支付资金与结算流动性,再进一步让这些真实支付产生的资金流能够和链上金融连接。
这意味着一个很重要的变化:
未来DeFi的收益来源,可能不只是「别人愿意接你的流动性」,而是现实世界真的有人需要这笔钱周转。
如果这条路能跑通,PayFi真正改变的就不是某个DeFi产品,而是链上资金的来源。
从Crypto内部循环,到真实商业现金流进入链上。
我觉得这才是PayFi最值得看的地方。
@Polyflow_PayFi
#polyflow
1
282
·
--
Проверено
最近研究 PolyFlow 的时候,我反而被一个比较“传统金融”的问题吸引了:
为什么一笔钱在支付完成之前,必须一直躺在那里?
传统支付体系里,信息流和资金流往往是分开的,中间还夹着清算、托管、合规等各种环节,所以一笔跨境支付真正跑起来,效率并没有想象中那么高。
PolyFlow 做的事情,我理解就是试着把这套逻辑搬到链上。
它把信息流交给 PID,把资金流交给 PLP。
PID 可以理解成链上的支付身份和信息层,负责身份、合规、信用等数据;PLP 则通过智能合约管理支付相关的流动性。
这样一来,支付就不只是“转一笔钱”这么简单。
资金进入链上之后,还可以进一步和 DeFi、RWA 等金融应用组合起来。
这也是我觉得 PayFi 有意思的地方。
以前我们聊 DeFi,更多是在讨论交易、借贷、质押、收益;但 PayFi 想解决的是一个更现实的问题:
现实世界每天这么多支付产生的资金流,能不能也成为链上金融的一部分?
如果这个方向真的跑通,支付就不再只是成本,而可能成为金融基础设施的一部分。
所以我现在看 PolyFlow,并不是把它当成一个普通的支付项目,而是更愿意把它理解成:
试图给“支付+链上金融”搭一层基础设施。
当然,最终还是得看真实支付量、用户和生态能不能持续增长。
但这个方向,我觉得值得继续跟。
@Polyflow_PayFi
#polyflow

307

·
--
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技术多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技术多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386

·
--
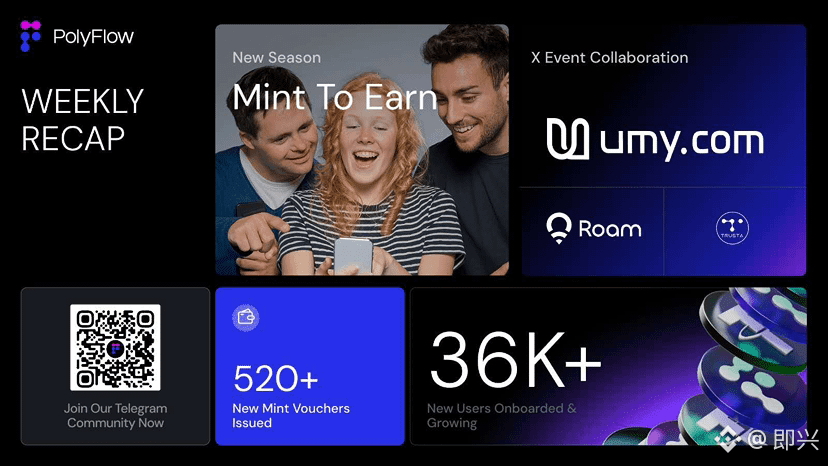
最近 AI Agent 越来越火,但我觉得很多人只看到了“AI 会不会赚钱”,却忽略了一个很现实的问题:如果未来 AI Agent 真能自己完成任务,那它的钱从哪里来?又怎么付款?
比如一个 AI Agent 帮你订酒店、购买数据、调用 API,甚至自己结算服务费用,总不能每一步都等人类手动确认吧?
这也是我觉得 @Polyflow_PayFi 有意思的地方。
它把 PayFi 和 AI Agent 放到了一起,通过 PID 身份体系,让 Agent 不只是一个会聊天的程序,而是可以拥有对应的链上支付身份,再结合智能合约和支付基础设施,让机器自主完成价值转移。官网也提到正在结合 x402 等方向,推进 AI 原生支付网络。
这个逻辑其实很好理解:以前是“人操作钱包”,以后可能变成“Agent替你花钱”。
所以我觉得 PayFi 的想象力,可能远远不只是低手续费跨境转账。真正值得看的,是当 AI 开始成为新的经济参与者之后,谁能给这些 Agent 提供稳定、合规、可编程的资金流转基础设施。
如果 AI Agent 真正进入日常生活,支付这一层肯定绕不开。
#polyflow
108
·
--
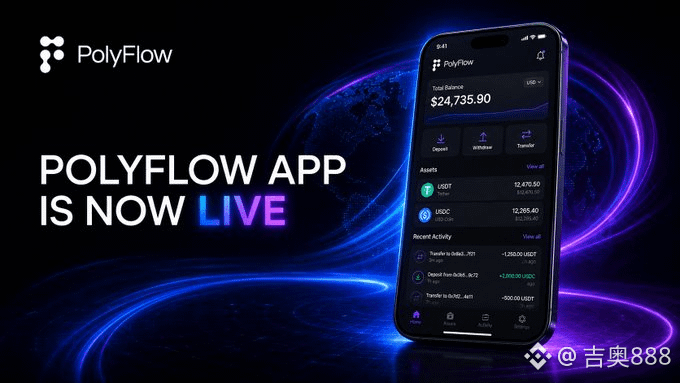
如果让我判断一个 PayFi 项目有没有继续看的必要,我现在会先看一个东西:
它有没有在解决真实世界里已经存在的问题。
这也是我最近留意 Polyflow的原因。
polyflow 现在的产品并不少,从 Card、eSIM,到全球薪资支付,再到 Scan to Earn、Yield to Earn,甚至 AI Agent 支付,覆盖的都是比较具体的使用场景。
当然,产品多不代表一定能成功,最后还是得看真实用户、使用频率以及这些产品之间能不能形成联动。
但至少它现在的路线比较清晰:不是单纯让用户把钱转到链上,而是希望让链上的资产参与到消费、跨境、薪资和其他资金流动中。
我觉得这比单纯讲一个“Crypto 支付”的故事更实际。
PayFi 这个方向还在早期,polyflow 能走到哪一步,后面继续看产品落地就知道了。
#polyflow
96

·
--
加密行业正在进入一个新的阶段。
过去几年,Crypto 更多被关注于交易、投机和资产发行。
但下一轮真正的大规模应用,可能来自一个更基础的问题:
价值如何像信息一样自由流动。
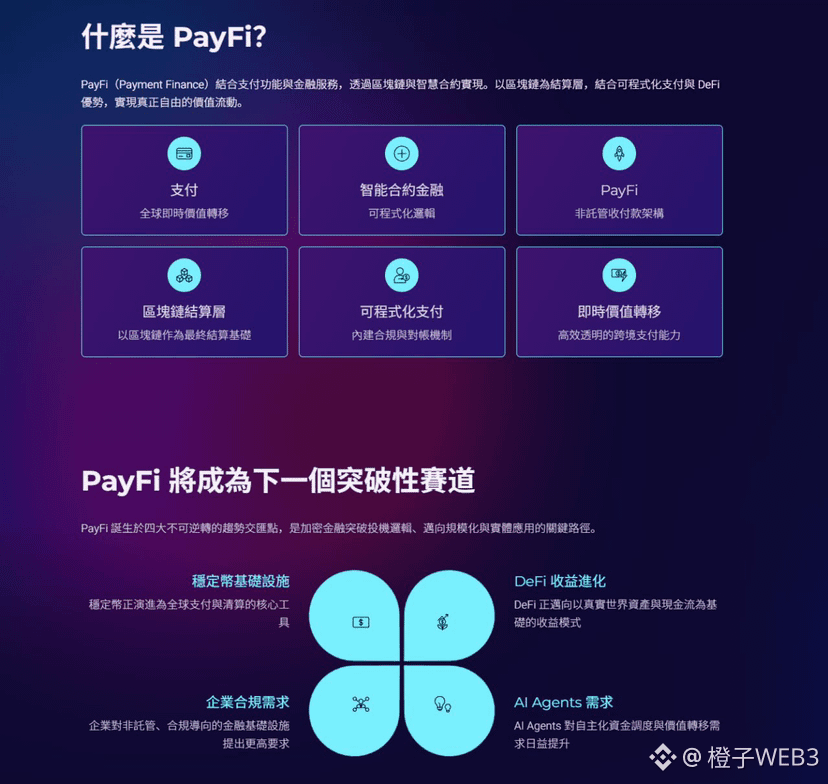
这就是 PayFi(Payment Finance)正在探索的方向。
PayFi = 支付 + 金融。
它利用区块链作为结算层,结合智能合约,让支付不再只是一次转账,而是一套可编程的金融基础设施。
想象一下:
全球即时支付。
自动化资金调度。
无需托管的收付款。
基于真实现金流的链上收益。
稳定币正在成为全球支付的新基础设施。
DeFi 正从单纯收益挖矿,走向真实世界资产和现金流驱动。
AI Agents 也正在产生新的需求——它们需要自主支付、管理资金、完成价值交换。
未来的经济参与者,不只是人。
还有大量能够自主行动的 Agent。
而它们需要一套原生的金融系统。
PolyFlow 正在构建 PayFi 时代的底层设施:
一个去中心化的全球收付款网络。
不持有用户资金。
非托管架构。
以区块链作为最终结算层。
Crypto 的下一步,不只是创造更多资产。
而是让全球价值流动变得更快、更开放、更可编程。
@Polyflow_PayFi,可能就是连接链上世界与现实经济的关键入口。 #polyflow

1
3
1.1k
·
--
在RWA如今潮流的冲击下大家都在讨论稳定币几万亿的结算量,但你有没有想过:这些钱付完之后去哪了?
现在的加密支付就像刷卡取现,钱流过就留不下任何痕迹。
而 @Polyflow_PayFi 在做的事情,是把流水变成你的链上信用资产。
简单拆解它搞定的两件事:
1️⃣ PID:相当于你的“Web3 合规护照+信用卡”,隐私用 ZK 保护,但消费行为能为你积累链上信用。
2️⃣ PLP:相当于“链上余额宝+流动性池”,商家和用户的支付资金在池子里流转,还能享受 DeFi 的衍生收益。
传统支付是完成一笔算一笔,PolyFlow 是每一次支付,都在为你构建金融杠杆。
团队底层全是老牌跨境支付出身创始人 Raymond Qu 是 Geoswift 的幕后推手。玩合规和资金池,老牌团队才稳得住。
如果未来区块链不再需要为了 Web3 而 Web3,让真实消费自然转化为链上金融的入场券,这才是 PayFi 的魅力。
了解更多项目信息,关注官方推特
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Проверено
最近看 PayFi 这条线,我反而越来越觉得,真正有意思的不是项目能讲出多大的故事,而是它到底有没有在解决一些真实的问题。
像 @Polyflow_PayFi 给我的感觉,就不是单纯围绕“链上支付”做文章,而是在把支付往更多日常场景里延伸。
比如 PolyFlow Card 对应日常消费,Scan to Earn 把消费和链上激励结合起来,Yield to Earn 则是收益场景;还有 eSIM、全球薪资支付,这些其实都挺贴近跨境生活和工作的需求。
再往后看,如果 AI Agent 也开始拥有自己的支付能力,那么支付就不只是“人给人转账”这么简单了。
我觉得 Web3 真正走进大众生活,可能恰恰不是让所有人都天天研究区块链,而是有一天大家正常消费、出行、领工资,甚至让 Agent 自动完成支付,却根本感觉不到自己正在使用 Web3。
所以我现在看 PayFi,会更关注产品有没有真正落到生活里。
从这个角度来说,PolyFlow 这套布局还是挺值得继续观察的。
#polyflow
1
1.1k
·
--
花了点时间把 @Polyflow_PayFi 的资料翻完,感觉 PayFi 这件事,终于不像口号了。
很多人一听加密支付,第一反应就是:用稳定币扫个码、转一笔账。但真正卡住大规模落地的,从来不是「能不能付」,而是后面这一串——钱谁看着、合不合规、跨境要等几天、付完这笔消费就消失了,既攒不成信用,也带不来收益。
PolyFlow 的切法比较清楚:把一笔支付拆成两条流。
PID 管身份和信息,用零知识证明做轻合规,隐私和监管不用二选一;
PLP 管流动性和结算,资金走智能合约,平台自己不碰钱。
信息流和资金流分开,托管风险先降下来,跨境结算才有机会做成 T+0,成本也能压到传统通道下面。
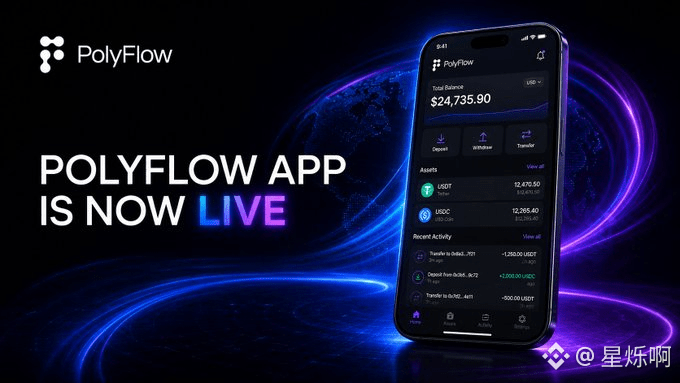
所以它不太像又一个钱包,更像给支付铺一层基建。上面再长产品:Card 把链上资产接到线下消费,Scan to Earn 把小票变成链上记录,eSIM、薪资代发、企业收款都能接到同一套结算上。最近 App 也上了,法币、稳定币、转账、消费往一个账户里收,用的时候不用先想这笔钱在哪条链、哪个钱包。
我比较在意 Scan to Earn 这条。日常买杯咖啡、订张机票,凭证传上去,消费本身开始沉淀成信用和积分,TGE 后再兑成平台代币。支付不再是一次性流出,而变成自己的链上履历。资料里把它比成 Web3 的「芝麻信用」,这个比喻其实挺准。
PayFi 要不要得住,最后看的不是白皮书写得漂不漂亮,是有没有人真的在付、在扫、在把真实消费写上链。方向对了,剩下就是把这条路走实。
#polyflow #PayFi

275
·
--
以前我们理解支付,很简单:
我有钱 → 你收钱 → 交易结束。
但进入 Web3 之后,真正有意思的地方可能恰恰是——
支付不应该只是资金流动,而应该成为金融关系的起点。
这也是我最近比较关注 #PolyFlow 的原因。
它想做的不是再造一个普通钱包,而是把支付、身份、流动性和链上金融服务连接起来。
其中 PID 负责身份与数据层,PLP 负责资金流动和支付结算,再叠加稳定币、DeFi、AI Agent 等场景。
想象一下未来:
AI Agent 可以自己完成支付;
跨境资金可以更高效地结算;
一次真实消费可以沉淀为链上信用;
支付本身也可以成为金融服务的入口。
这时候,“PayFi”就不再只是一个概念。
它更像是在重新定义:
钱,究竟应该怎样在全球数字经济中流动。
这可能才是 #PolyFlow 值得持续观察的地方。
@Square-Creator-cf6856467 #polyflow
以前我们理解支付,很简单:
我有钱 → 你收钱 → 交易结束。
但进入 Web3 之后,真正有意思的地方可能恰恰是——
支付不应该只是资金流动,而应该成为金融关系的起点。
这也是我最近比较关注 #PolyFlow 的原因。
它想做的不是再造一个普通钱包,而是把支付、身份、流动性和链上金融服务连接起来。
其中 PID 负责身份与数据层,PLP 负责资金流动和支付结算,再叠加稳定币、DeFi、AI Agent 等场景。
想象一下未来:
AI Agent 可以自己完成支付;
跨境资金可以更高效地结算;
一次真实消费可以沉淀为链上信用;
支付本身也可以成为金融服务的入口。
这时候,“PayFi”就不再只是一个概念。
它更像是在重新定义:
钱,究竟应该怎样在全球数字经济中流动。
这可能才是 #PolyFlow 值得持续观察的地方。
@polyflow_PayFi #polyflow
174
·
--
全球首家去中心化 PayFi 基础设施来了。
@Polyflow_PayFi 正在用区块链把传统金融和 Web3 接起来:每一笔支付,不只是转账,更是信用积累和金融服务的起点。
什么是 PayFi?
支付 + 可编程金融。以链上结算为底层,结合智能合约、非托管架构和合规能力,让价值真正自由、透明、即时流动。
为什么现在是 PayFi 窗口期?
稳定币已成为全球清算工具,DeFi 开始对接真实现金流,AI Agent 需要自主调度资金,企业则要非托管、可合规的基础设施。这四条线正在汇合。
PolyFlow 怎么做:
-不碰用户资金,智能合约接管流程
-PID:去中心化支付身份,兼顾隐私与合规
-PLP:支付流动性池,支撑跨链、跨资产结算
-T+0 跨境结算,成本可比传统网络低 50%–80%
-多链兼容:BSC、ETH、Solana、Stellar 等
产品已经落地:
PolyFlow Card、Scan to Earn、Yield to Earn、eSIM、薪资发放、AI Studio……
消费能积分、积信用,支付能产生收益,而不是单纯把钱挪过去。
数据侧也在跑起来:
活跃用户约 29.5 万,Scan to Earn 近百万人,已生成 PID 超 2.8 万。
它不是又一个钱包或托管收款工具,而是给 PayFi 生态铺底层轨道的协议。
从跨境贸易、AI Agent 自主支付,到旅游出行和 DePIN 融资,场景正在展开。
关注 @Polyflow_PayFi(https://x.com/Polyflow_PayFi),看支付怎样从「完成一笔转账」变成「进入下一层金融网络」。
#polyflow
1
537
·
--
第一次看到Buy Now Pay Never这个概念,我也觉得有点夸张。买东西怎么可能永远不用付钱?
看完PayFi的逻辑后才明白,它想表达的并不是免费消费,而是重新利用资金的时间价值。
传统支付发生以后,钱直接离开账户,交易到此结束。PayFi可以让用户把资产放进能够产生收益或未来现金流的结构里,再用收益支付商品或服务成本。用户依然承担本金波动、协议和收益变化等风险,但支付与资产管理开始出现在同一套系统中。
PolyFlow的作用,是为这类场景提供身份与资金基础。PID负责连接用户凭证和链上信用,PLP负责承接支付资金、结算流动性并连接DeFi。没有身份和信用,商户很难提供金融服务;没有可编程的资金层,收益也无法自动进入支付流程。
我觉得PayFi有意思的地方就在这里。它没有把支付视为资金运动的终点,而是尝试让一笔钱在付款、结算和融资之间继续工作。
@Polyflow_PayFi #polyflow

1
120
·
--
最近重新看了一下 PayFi,我发现这条赛道真正值得关注的,可能不是支付两个字本身,而是谁能把支付真正融进现实生活
@Polyflow_PayFi 这点比较有意思
从 PolyFlow Card 到 Scan to Earn,再到 Yield to Earn,本质上是在把消费、激励和收益串到一起。再加上 eSIM、全球薪资支付这些场景,覆盖的已经不只是链上用户,而是跨境生活、工作这些更实际的需求
我尤其比较关注 AI Agent 这一块
如果未来 Agent 可以自己管理资产、判断需求并完成支付,那么支付的入口可能都会发生变化。用户甚至不需要理解什么是链、什么是钱包,只需要告诉 Agent 帮我订好这个,剩下的事情自动完成
所以我觉得 PayFi 的终局,反而可能是让 Web3 越来越没有存在感
真正的大规模应用,不一定是让用户天天讨论 Web3,而是让大家正常消费、跨境、领工资的时候,背后的支付基础设施已经悄悄换了一套
这也是我觉得 PolyFlow 值得继续观察的原因
#PolyFloW

135
·
--
Проверено
在币圈待久了以后,有个毛病很难改:
项目一上来讲愿景,我基本先打个折。
因为这些年听过太多“重构金融”“改变支付”“连接现实世界”,最后真正能用的没几个。
所以我现在看 @Polyflow_PayFi,反而不太关心它故事讲得多大,我更想看它有没有把东西一点点做出来。
目前看下来,它至少不是只停留在 PPT 上。
卡片支付有了
扫码激励有了
薪资支付在做
跨境结算在铺
连 AI Agent 以后自己花钱这条线也开始接
底层还有 PID 和 PLP,一个偏身份和信用,一个偏资金和流动性。
说白了,就是想把支付这件事,从“钱转过去就结束”,变成后面还能继续接信用、收益、结算和金融服务。
这个思路我觉得比单纯做个支付入口有意思。
老韭菜看项目,已经不太吃宏大叙事这套了。
有没有用户
有没有场景
有没有真实资金流
能不能活着把产品做下去
这些比什么都重要。
PolyFlow 现在至少是在往“真实能用”这个方向走。
至于以后能不能做成 PayFi 的基础设施,别急着下结论,继续看它后面的数据和落地。
#polyflow

929
·
--
最近越来越觉得,PayFi真正有意思的地方,不是又给DeFi增加了一种收益玩法,而是它开始尝试解决一个更现实的问题:
链上的钱,能不能真正参与到现实世界的资金流转里?
过去我们讲DeFi,更多还是围绕交易、借贷、LP这些场景,本质上资金还是在Crypto内部循环。
但支付不一样。
每天都有跨境转账、商户收款、企业结算、供应链付款,这些资金本身就有真实的流动需求。如果这些资金能够通过链上基础设施完成更高效的结算,再进一步和DeFi流动性连接起来,逻辑就完全不一样了。
这也是我比较关注@Polyflow_PayFi的原因。
它不是单纯做一个支付产品,而是尝试用PID解决身份与凭证的问题,再通过PLP把支付资金和链上流动性连接起来。
简单理解,就是先把「谁在用钱」和「钱从哪里来」这两个问题解决,再去讨论后面的金融效率。
我觉得这可能才是PayFi值得长期观察的地方。
如果未来链上的一部分收益,不再依赖不断进场的新资金,而是真正来自支付、贸易和商业活动产生的现金流,那DeFi才算真正开始和现实经济建立连接。
所以相比短期APY,我更想看看PolyFlow最终能不能把真实支付规模做起来。
这才是PayFi故事能不能成立的关键。
@Polyflow_PayFi
#polyflow

1
2
1k
·
--
DeFi最尴尬的问题,不是赚不到钱。
而是当你问一句:
“这个收益,究竟是谁在付?”
很多时候,答案并不是现实世界里的用户,而是下一个进场的流动性。
借贷有借贷挖矿,LP有交易手续费,杠杆有资金费率,质押还有代币激励。
玩法可以无限叠加,但如果底层资金需求没有增加,收益最终还是在Crypto内部不断重新分配。
这也是为什么我越来越关注PayFi。
因为支付不需要被“创造”出来。
跨境汇款、商户结算、供应链付款、企业资金周转,本来就是现实经济每天都在发生的需求。
真正值得想象的是:
如果DeFi的流动性,不再只是追逐Crypto里的收益,而是开始服务现实世界的资金周转,会发生什么?
这也是我关注@Polyflow_PayFi的原因。
PolyFlow试图用PID解决身份与可验证凭证,让不同参与者能够进入合规的支付场景;再通过PLP承接支付资金和结算流动性,让真实支付产生的现金流具备进一步连接链上金融的可能。
换句话说,它想解决的不是“怎么再造一个高APY”。
而是:
能不能让链上收益背后,出现真正需要资金的人。
如果未来一部分DeFi收益来自跨境支付、商户结算、贸易融资这些真实商业活动,那么收益逻辑就会发生根本变化。
从:
“有人把钱存进来,所以我能赚。”
变成:
“现实世界有人需要这笔钱,所以这笔资金产生收益。”
我认为这才是PayFi真正值得下注的叙事。
最后还是要回到最硬的指标——真实交易规模。
如果PolyFlow能够持续把真实支付需求带到链上,那么它连接的可能就不只是PayFi和DeFi,而是Crypto与真实经济之间越来越重要的一条资金通道。
@Polyflow_PayFi
#polyflow
141
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BinancePick
Просмотров: 3.3M
161,158 обсуждают
2
#EarningsSeason
Просмотров: 5.4M
26,522 обсуждают
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
Просмотров: 34
5 обсуждают
4
#BitmineAdds10452ETH
Просмотров: 3,550
94 обсуждают
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
Просмотров: 3,660
92 обсуждают
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
Просмотров: 2,884
61 обсуждают
7
#RippleWinsFullApprovalAsNationalTrustBank
Просмотров: 2,543
57 обсуждают
8
#AkashSelectsSolanaAsMigrationTarget
Просмотров: 1,136
20 обсуждают
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
Просмотров: 101
7 обсуждают
10
#AnthropicTTMRevenueGrewAbout1200%
Просмотров: 51,133
535 обсуждают