
#bancomundial
bancomundial
Просмотров: 580
5 обсуждают
Популярные
Новые

·
--
Статья
Banco Mundial apuesta a la IA: qué significa para el P2P y el USDT en VenezuelaEl Grupo Banco Mundial presentó su primera estrategia digital con la inteligencia artificial como eje central, un plan que busca sentar las bases para que las economías en desarrollo puedan aprovechar la automatización y el análisis de datos. El anuncio lo hizo su presidente, Ajay Banga, quien insistió en que la tecnología puede traducirse en empleo y en un mejor uso de recursos que, en la mayoría de estos países, son escasos.
Para el mercado venezolano, donde el dólar digital y el P2P cargan con buena parte de la operación cotidiana, la pregunta no es si el plan suena bien en un comunicado: es qué tanto de esa infraestructura termina aterrizando en la identidad, los pagos y la conectividad que hoy sostienen el cambio de USDT a bolívares.
📊 Qué trae la estrategia, en corto
El Banco Mundial apunta a cinco frentes productivos: infraestructura energética, agro, salud, turismo y manufactura con valor agregado. La lógica es simple: sin electricidad estable ni internet confiable, ninguna herramienta de IA rinde. Por eso el plan contempla ampliar la conectividad, abaratar dispositivos y planes de banda ancha mediante alianzas con operadoras, y construir sistemas confiables de identificación digital, pago y transferencia segura de información.
El diagnóstico que acompaña la propuesta es duro. Cerca de 2.000 millones de personas seguían sin acceso a internet en 2025, y solo el 23% de la población de los países de bajos ingresos lo utilizaba, frente a un 94% en las naciones de renta alta. En paralelo, el organismo estima que en los próximos quince años unos 1.200 millones de jóvenes alcanzarán la edad laboral, mientras las economías apenas generarían algo más de 420 millones de puestos de trabajo.
📈 El dato incómodo: 23% conectado contra 94%
Esa brecha no es abstracta. En Venezuela se siente en cada transacción que depende de una conexión intermitente, de un teléfono con batería a medias o de una aplicación que se cae justo cuando el tipo de cambio se mueve. El comercio P2P de USDT funciona, en buena medida, porque se adaptó a esa fragilidad: órdenes pequeñas, reputación entre pares, grupos de WhatsApp y Telegram como mesa de operaciones.
Si el plan multilateral logra bajar costos de datos y equipos, el efecto más inmediato sería de volumen: más gente conectada, más cuentas digitales, más usuarios potenciales para el P2P. Y también más competencia para las plataformas que hoy operan con márgenes cómodos gracias a la fricción.
🔎 Identidad digital: la llave y también la cerradura
Uno de los puntos que más debería interesar a la comunidad cripto local es el impulso a sistemas de identificación digital fiables. Bien diseñados, pueden destrabar trámites, abrir cuentas bancarias a quien hoy queda fuera y reducir el fraude en los intercambios. Mal diseñados, se convierten en un embudo de verificación que excluye a media población por no tener un documento al día o un domicilio comprobable.
En la práctica, el usuario venezolano de USDT ya vive un esquema de verificación constante: cada exchange regional, cada billetera, cada casa de cambio P2P le pide selfie, cédula y comprobante. La pregunta es si esa capa se estandariza con estándares abiertos o si cada plataforma levanta su propio muro. Un marco común, interoperable y con estándares de privacidad claros sería un alivio real; un mosaico de bases de datos cerradas sería más de lo mismo con otro nombre.
💰 Pagos y remesas: el terreno donde se juega el dólar
El otro eje es la reducción de costos en pagos y transferencias. Ese es, literalmente, el negocio que el P2P venezolano resolvió por su cuenta durante años: enviar valor de un lado a otro sin depender de una ventanilla ni de horarios bancarios. Si aparecen rieles de pago más baratos y confiables, el ecosistema cripto no desaparece; se reacomoda. Es probable que veamos más puentes entre billeteras y bancos, y menos necesidad de intermediarios informales.
Ahí entra el BCV y la referencia cambiaria. Cualquier mejora en rieles de pago formales tiende a formalizar también la cotización, lo que puede reducir la brecha entre el dólar oficial y el que se paga en P2P. No es automático ni inmediato, pero la dirección del incentivo es esa.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-mundial-apuesta-a-la-ia-que-significa-para-el-p2p-y-el-usdt-en-venezuela-031434
https://public.bnbstatic.com/image/pgc/20261020/46b9ace61e904ec3b03b0bd1f3ce4622.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancoMundial #inteligenciaartificial #P2PVenezuela #USDTVES #identidaddigital
Banco Mundial apuesta a la IA: qué significa para el P2P y el USDT en Venezuela
El Grupo Banco Mundial presentó su primera estrategia digital con la inteligencia artificial como eje central, un plan que busca sentar las bases para que las economías en desarrollo puedan aprovechar la automatización y el análisis de datos. El anuncio lo hizo su presidente, Ajay Banga, quien insistió en que la tecnología puede traducirse en empleo y en un mejor uso de recursos que, en la mayoría de estos países, son escasos.
Para el mercado venezolano, donde el dólar digital y el P2P cargan con buena parte de la operación cotidiana, la pregunta no es si el plan suena bien en un comunicado: es qué tanto de esa infraestructura termina aterrizando en la identidad, los pagos y la conectividad que hoy sostienen el cambio de USDT a bolívares.
📊 Qué trae la estrategia, en corto
El Banco Mundial apunta a cinco frentes productivos: infraestructura energética, agro, salud, turismo y manufactura con valor agregado. La lógica es simple: sin electricidad estable ni internet confiable, ninguna herramienta de IA rinde. Por eso el plan contempla ampliar la conectividad, abaratar dispositivos y planes de banda ancha mediante alianzas con operadoras, y construir sistemas confiables de identificación digital, pago y transferencia segura de información.
El diagnóstico que acompaña la propuesta es duro. Cerca de 2.000 millones de personas seguían sin acceso a internet en 2025, y solo el 23% de la población de los países de bajos ingresos lo utilizaba, frente a un 94% en las naciones de renta alta. En paralelo, el organismo estima que en los próximos quince años unos 1.200 millones de jóvenes alcanzarán la edad laboral, mientras las economías apenas generarían algo más de 420 millones de puestos de trabajo.
📈 El dato incómodo: 23% conectado contra 94%
Esa brecha no es abstracta. En Venezuela se siente en cada transacción que depende de una conexión intermitente, de un teléfono con batería a medias o de una aplicación que se cae justo cuando el tipo de cambio se mueve. El comercio P2P de USDT funciona, en buena medida, porque se adaptó a esa fragilidad: órdenes pequeñas, reputación entre pares, grupos de WhatsApp y Telegram como mesa de operaciones.
Si el plan multilateral logra bajar costos de datos y equipos, el efecto más inmediato sería de volumen: más gente conectada, más cuentas digitales, más usuarios potenciales para el P2P. Y también más competencia para las plataformas que hoy operan con márgenes cómodos gracias a la fricción.
🔎 Identidad digital: la llave y también la cerradura
Uno de los puntos que más debería interesar a la comunidad cripto local es el impulso a sistemas de identificación digital fiables. Bien diseñados, pueden destrabar trámites, abrir cuentas bancarias a quien hoy queda fuera y reducir el fraude en los intercambios. Mal diseñados, se convierten en un embudo de verificación que excluye a media población por no tener un documento al día o un domicilio comprobable.
En la práctica, el usuario venezolano de USDT ya vive un esquema de verificación constante: cada exchange regional, cada billetera, cada casa de cambio P2P le pide selfie, cédula y comprobante. La pregunta es si esa capa se estandariza con estándares abiertos o si cada plataforma levanta su propio muro. Un marco común, interoperable y con estándares de privacidad claros sería un alivio real; un mosaico de bases de datos cerradas sería más de lo mismo con otro nombre.
💰 Pagos y remesas: el terreno donde se juega el dólar
El otro eje es la reducción de costos en pagos y transferencias. Ese es, literalmente, el negocio que el P2P venezolano resolvió por su cuenta durante años: enviar valor de un lado a otro sin depender de una ventanilla ni de horarios bancarios. Si aparecen rieles de pago más baratos y confiables, el ecosistema cripto no desaparece; se reacomoda. Es probable que veamos más puentes entre billeteras y bancos, y menos necesidad de intermediarios informales.
Ahí entra el BCV y la referencia cambiaria. Cualquier mejora en rieles de pago formales tiende a formalizar también la cotización, lo que puede reducir la brecha entre el dólar oficial y el que se paga en P2P. No es automático ni inmediato, pero la dirección del incentivo es esa.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-mundial-apuesta-a-la-ia-que-significa-para-el-p2p-y-el-usdt-en-venezuela-031434
https://public.bnbstatic.com/image/pgc/20261020/46b9ace61e904ec3b03b0bd1f3ce4622.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancoMundial #inteligenciaartificial #P2PVenezuela #USDTVES #identidaddigital
Para el mercado venezolano, donde el dólar digital y el P2P cargan con buena parte de la operación cotidiana, la pregunta no es si el plan suena bien en un comunicado: es qué tanto de esa infraestructura termina aterrizando en la identidad, los pagos y la conectividad que hoy sostienen el cambio de USDT a bolívares.
📊 Qué trae la estrategia, en corto
El Banco Mundial apunta a cinco frentes productivos: infraestructura energética, agro, salud, turismo y manufactura con valor agregado. La lógica es simple: sin electricidad estable ni internet confiable, ninguna herramienta de IA rinde. Por eso el plan contempla ampliar la conectividad, abaratar dispositivos y planes de banda ancha mediante alianzas con operadoras, y construir sistemas confiables de identificación digital, pago y transferencia segura de información.
El diagnóstico que acompaña la propuesta es duro. Cerca de 2.000 millones de personas seguían sin acceso a internet en 2025, y solo el 23% de la población de los países de bajos ingresos lo utilizaba, frente a un 94% en las naciones de renta alta. En paralelo, el organismo estima que en los próximos quince años unos 1.200 millones de jóvenes alcanzarán la edad laboral, mientras las economías apenas generarían algo más de 420 millones de puestos de trabajo.
📈 El dato incómodo: 23% conectado contra 94%
Esa brecha no es abstracta. En Venezuela se siente en cada transacción que depende de una conexión intermitente, de un teléfono con batería a medias o de una aplicación que se cae justo cuando el tipo de cambio se mueve. El comercio P2P de USDT funciona, en buena medida, porque se adaptó a esa fragilidad: órdenes pequeñas, reputación entre pares, grupos de WhatsApp y Telegram como mesa de operaciones.
Si el plan multilateral logra bajar costos de datos y equipos, el efecto más inmediato sería de volumen: más gente conectada, más cuentas digitales, más usuarios potenciales para el P2P. Y también más competencia para las plataformas que hoy operan con márgenes cómodos gracias a la fricción.
🔎 Identidad digital: la llave y también la cerradura
Uno de los puntos que más debería interesar a la comunidad cripto local es el impulso a sistemas de identificación digital fiables. Bien diseñados, pueden destrabar trámites, abrir cuentas bancarias a quien hoy queda fuera y reducir el fraude en los intercambios. Mal diseñados, se convierten en un embudo de verificación que excluye a media población por no tener un documento al día o un domicilio comprobable.
En la práctica, el usuario venezolano de USDT ya vive un esquema de verificación constante: cada exchange regional, cada billetera, cada casa de cambio P2P le pide selfie, cédula y comprobante. La pregunta es si esa capa se estandariza con estándares abiertos o si cada plataforma levanta su propio muro. Un marco común, interoperable y con estándares de privacidad claros sería un alivio real; un mosaico de bases de datos cerradas sería más de lo mismo con otro nombre.
💰 Pagos y remesas: el terreno donde se juega el dólar
El otro eje es la reducción de costos en pagos y transferencias. Ese es, literalmente, el negocio que el P2P venezolano resolvió por su cuenta durante años: enviar valor de un lado a otro sin depender de una ventanilla ni de horarios bancarios. Si aparecen rieles de pago más baratos y confiables, el ecosistema cripto no desaparece; se reacomoda. Es probable que veamos más puentes entre billeteras y bancos, y menos necesidad de intermediarios informales.
Ahí entra el BCV y la referencia cambiaria. Cualquier mejora en rieles de pago formales tiende a formalizar también la cotización, lo que puede reducir la brecha entre el dólar oficial y el que se paga en P2P. No es automático ni inmediato, pero la dirección del incentivo es esa.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-mundial-apuesta-a-la-ia-que-significa-para-el-p2p-y-el-usdt-en-venezuela-031434
https://public.bnbstatic.com/image/pgc/20261020/46b9ace61e904ec3b03b0bd1f3ce4622.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancoMundial #inteligenciaartificial #P2PVenezuela #USDTVES #identidaddigital
76
·
--
Проверено
Статья
Banco Mundial rompe récord con US$112.000 millones: ¿y el P2P en Venezuela?El Grupo Banco Mundial cerró su ejercicio 2026 con una cifra que pocas veces aparece en los informes multilaterales: US$112.000 millones en capital privado movilizado hacia economías en desarrollo, el monto más alto de su historia y prácticamente el triple de lo que alcanzaba apenas cuatro años atrás. Si se suman sus propios recursos, el financiamiento total destinado a esos mercados pasó de los US$200.000 millones. Suena a noticia de salón de alto nivel, de esas que se leen rápido y se olvidan. Pero en un país donde el dólar se compra desde una app y el ahorro se guarda en USDT, conviene mirar debajo del capó.
📊 Un récord que se explica por eficiencia, no por generosidad
La propia institución atribuye el salto a una reorganización interna que lleva tres años en marcha: acercar las áreas que atienden al sector público con las que tratan con inversionistas privados, recortar trámites y ampliar el catálogo de herramientas disponibles para quien pone el dinero. En lenguaje sencillo, el Banco Mundial dejó de actuar como ventanilla separada y empezó a funcionar como un solo mostrador.
El desglose ayuda a entender el mapa. Los países de ingreso medio alto recibieron unos US$50.000 millones en capital privado, cuatro veces más que cuatro años antes. Los de ingreso medio bajo llegaron a US$37.000 millones, casi el triple. Y los de ingreso bajo —donde están los entornos más difíciles para invertir— se quedaron estancados en torno a US$3.000 millones. Ahí está la advertencia: el capital no llega a donde el riesgo asusta, por mucha eficiencia administrativa que se gane.
A eso se suma el renglón de garantías, que pasó los US$25.000 millones y superó con cuatro años de anticipación la meta de US$20.000 millones anuales que la entidad se había fijado para 2030. El motor fue la Plataforma de Garantías creada en 2024, un punto único donde clientes e inversionistas acceden a productos de cobertura de todo el grupo.
📈 Cómo aterriza esto en el mercado venezolano
Venezuela no aparece en esos balances con protagonismo, y sería ingenuo vender la idea de que medio Banco Mundial viene camino a Caracas. Pero el mercado local no flota en una burbuja. Cuando hay más apetito global por riesgo emergente, se abaratan las líneas de crédito, mejora el financiamiento de proyectos ligados a materias primas y aumenta la probabilidad de que entren divisas por contratos de servicios, petroleras y operaciones corporativas. Esas divisas casi nunca llegan en efectivo a la ventanilla: entran al sistema como transferencias, se convierten en USDT en algún exchange y de ahí bajan a bolívares por Pago Móvil o transferencia interbancaria.
🔎 Lo que vigilan los traders P2P
En el día a día, el efecto se mide en cosas concretas. Primero, el spread entre el precio del USDT en el P2P y la tasa oficial del BCV: cuando entra liquidez, la brecha tiende a comprimirse. Segundo, la profundidad del libro de órdenes en los exchanges que operan con bolívares; más volumen significa menos deslizamiento para quien mueve montos grandes. Tercero, la velocidad de los rieles de pago locales. Un mercado P2P sano no depende solo de cuántos dólares hay, sino de qué tan rápido se confirman los pagos en bolívares.
Hay un matiz importante: el capital privado que celebra el Banco Mundial es dinero institucional, paciente y con papeles. El que circula en el P2P venezolano es dinero de supervivencia, de remesas, de comerciantes y de trabajadores remotos que cobran en dólares digitales. Son dos mundos distintos que se tocan en un punto: la percepción de riesgo país. Cada vez que un organismo multilateral muestra músculo movilizando capital privado hacia economías similares, mejora marginalmente esa percepción, y eso se traduce —lento, pero se traduce— en mejores condiciones para el que opera cripto en Venezuela.
💰 Banca digital: la ventana que se entreabre
El auge de garantías no es un detalle menor para la banca local. Los instrumentos de cobertura existen precisamente para que un banco se atreva a prestar donde antes no lo hacía. Si la banca venezolana logra fortalecer sus marcos de riesgo, transparentar cartera y reconstruir relaciones con corresponsales, tendrá argumentos para sentarse en esa mesa. Suena ambicioso, pero el Banco Mundial acaba de demostrar que el dinero institucional se mueve cuando los procesos dejan de ser un laberinto.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-mundial-rompe-record-con-us-112-000-millones-y-el-p2p-en-venezuela-625365
https://public.bnbstatic.com/image/pgc/20260918/000d4b00a7ec426b9ef6a9ae904f0a70.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancoMundial #capitalprivado #USDTVenezuela #mercadoP2P #bancavenezolana
Banco Mundial rompe récord con US$112.000 millones: ¿y el P2P en Venezuela?
El Grupo Banco Mundial cerró su ejercicio 2026 con una cifra que pocas veces aparece en los informes multilaterales: US$112.000 millones en capital privado movilizado hacia economías en desarrollo, el monto más alto de su historia y prácticamente el triple de lo que alcanzaba apenas cuatro años atrás. Si se suman sus propios recursos, el financiamiento total destinado a esos mercados pasó de los US$200.000 millones. Suena a noticia de salón de alto nivel, de esas que se leen rápido y se olvidan. Pero en un país donde el dólar se compra desde una app y el ahorro se guarda en USDT, conviene mirar debajo del capó.
📊 Un récord que se explica por eficiencia, no por generosidad
La propia institución atribuye el salto a una reorganización interna que lleva tres años en marcha: acercar las áreas que atienden al sector público con las que tratan con inversionistas privados, recortar trámites y ampliar el catálogo de herramientas disponibles para quien pone el dinero. En lenguaje sencillo, el Banco Mundial dejó de actuar como ventanilla separada y empezó a funcionar como un solo mostrador.
El desglose ayuda a entender el mapa. Los países de ingreso medio alto recibieron unos US$50.000 millones en capital privado, cuatro veces más que cuatro años antes. Los de ingreso medio bajo llegaron a US$37.000 millones, casi el triple. Y los de ingreso bajo —donde están los entornos más difíciles para invertir— se quedaron estancados en torno a US$3.000 millones. Ahí está la advertencia: el capital no llega a donde el riesgo asusta, por mucha eficiencia administrativa que se gane.
A eso se suma el renglón de garantías, que pasó los US$25.000 millones y superó con cuatro años de anticipación la meta de US$20.000 millones anuales que la entidad se había fijado para 2030. El motor fue la Plataforma de Garantías creada en 2024, un punto único donde clientes e inversionistas acceden a productos de cobertura de todo el grupo.
📈 Cómo aterriza esto en el mercado venezolano
Venezuela no aparece en esos balances con protagonismo, y sería ingenuo vender la idea de que medio Banco Mundial viene camino a Caracas. Pero el mercado local no flota en una burbuja. Cuando hay más apetito global por riesgo emergente, se abaratan las líneas de crédito, mejora el financiamiento de proyectos ligados a materias primas y aumenta la probabilidad de que entren divisas por contratos de servicios, petroleras y operaciones corporativas. Esas divisas casi nunca llegan en efectivo a la ventanilla: entran al sistema como transferencias, se convierten en USDT en algún exchange y de ahí bajan a bolívares por Pago Móvil o transferencia interbancaria.
🔎 Lo que vigilan los traders P2P
En el día a día, el efecto se mide en cosas concretas. Primero, el spread entre el precio del USDT en el P2P y la tasa oficial del BCV: cuando entra liquidez, la brecha tiende a comprimirse. Segundo, la profundidad del libro de órdenes en los exchanges que operan con bolívares; más volumen significa menos deslizamiento para quien mueve montos grandes. Tercero, la velocidad de los rieles de pago locales. Un mercado P2P sano no depende solo de cuántos dólares hay, sino de qué tan rápido se confirman los pagos en bolívares.
Hay un matiz importante: el capital privado que celebra el Banco Mundial es dinero institucional, paciente y con papeles. El que circula en el P2P venezolano es dinero de supervivencia, de remesas, de comerciantes y de trabajadores remotos que cobran en dólares digitales. Son dos mundos distintos que se tocan en un punto: la percepción de riesgo país. Cada vez que un organismo multilateral muestra músculo movilizando capital privado hacia economías similares, mejora marginalmente esa percepción, y eso se traduce —lento, pero se traduce— en mejores condiciones para el que opera cripto en Venezuela.
💰 Banca digital: la ventana que se entreabre
El auge de garantías no es un detalle menor para la banca local. Los instrumentos de cobertura existen precisamente para que un banco se atreva a prestar donde antes no lo hacía. Si la banca venezolana logra fortalecer sus marcos de riesgo, transparentar cartera y reconstruir relaciones con corresponsales, tendrá argumentos para sentarse en esa mesa. Suena ambicioso, pero el Banco Mundial acaba de demostrar que el dinero institucional se mueve cuando los procesos dejan de ser un laberinto.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-mundial-rompe-record-con-us-112-000-millones-y-el-p2p-en-venezuela-625365
https://public.bnbstatic.com/image/pgc/20260918/000d4b00a7ec426b9ef6a9ae904f0a70.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancoMundial #capitalprivado #USDTVenezuela #mercadoP2P #bancavenezolana
📊 Un récord que se explica por eficiencia, no por generosidad
La propia institución atribuye el salto a una reorganización interna que lleva tres años en marcha: acercar las áreas que atienden al sector público con las que tratan con inversionistas privados, recortar trámites y ampliar el catálogo de herramientas disponibles para quien pone el dinero. En lenguaje sencillo, el Banco Mundial dejó de actuar como ventanilla separada y empezó a funcionar como un solo mostrador.
El desglose ayuda a entender el mapa. Los países de ingreso medio alto recibieron unos US$50.000 millones en capital privado, cuatro veces más que cuatro años antes. Los de ingreso medio bajo llegaron a US$37.000 millones, casi el triple. Y los de ingreso bajo —donde están los entornos más difíciles para invertir— se quedaron estancados en torno a US$3.000 millones. Ahí está la advertencia: el capital no llega a donde el riesgo asusta, por mucha eficiencia administrativa que se gane.
A eso se suma el renglón de garantías, que pasó los US$25.000 millones y superó con cuatro años de anticipación la meta de US$20.000 millones anuales que la entidad se había fijado para 2030. El motor fue la Plataforma de Garantías creada en 2024, un punto único donde clientes e inversionistas acceden a productos de cobertura de todo el grupo.
📈 Cómo aterriza esto en el mercado venezolano
Venezuela no aparece en esos balances con protagonismo, y sería ingenuo vender la idea de que medio Banco Mundial viene camino a Caracas. Pero el mercado local no flota en una burbuja. Cuando hay más apetito global por riesgo emergente, se abaratan las líneas de crédito, mejora el financiamiento de proyectos ligados a materias primas y aumenta la probabilidad de que entren divisas por contratos de servicios, petroleras y operaciones corporativas. Esas divisas casi nunca llegan en efectivo a la ventanilla: entran al sistema como transferencias, se convierten en USDT en algún exchange y de ahí bajan a bolívares por Pago Móvil o transferencia interbancaria.
🔎 Lo que vigilan los traders P2P
En el día a día, el efecto se mide en cosas concretas. Primero, el spread entre el precio del USDT en el P2P y la tasa oficial del BCV: cuando entra liquidez, la brecha tiende a comprimirse. Segundo, la profundidad del libro de órdenes en los exchanges que operan con bolívares; más volumen significa menos deslizamiento para quien mueve montos grandes. Tercero, la velocidad de los rieles de pago locales. Un mercado P2P sano no depende solo de cuántos dólares hay, sino de qué tan rápido se confirman los pagos en bolívares.
Hay un matiz importante: el capital privado que celebra el Banco Mundial es dinero institucional, paciente y con papeles. El que circula en el P2P venezolano es dinero de supervivencia, de remesas, de comerciantes y de trabajadores remotos que cobran en dólares digitales. Son dos mundos distintos que se tocan en un punto: la percepción de riesgo país. Cada vez que un organismo multilateral muestra músculo movilizando capital privado hacia economías similares, mejora marginalmente esa percepción, y eso se traduce —lento, pero se traduce— en mejores condiciones para el que opera cripto en Venezuela.
💰 Banca digital: la ventana que se entreabre
El auge de garantías no es un detalle menor para la banca local. Los instrumentos de cobertura existen precisamente para que un banco se atreva a prestar donde antes no lo hacía. Si la banca venezolana logra fortalecer sus marcos de riesgo, transparentar cartera y reconstruir relaciones con corresponsales, tendrá argumentos para sentarse en esa mesa. Suena ambicioso, pero el Banco Mundial acaba de demostrar que el dinero institucional se mueve cuando los procesos dejan de ser un laberinto.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banco-mundial-rompe-record-con-us-112-000-millones-y-el-p2p-en-venezuela-625365
https://public.bnbstatic.com/image/pgc/20260918/000d4b00a7ec426b9ef6a9ae904f0a70.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #BancoMundial #capitalprivado #USDTVenezuela #mercadoP2P #bancavenezolana
1.2k

Частичная правда
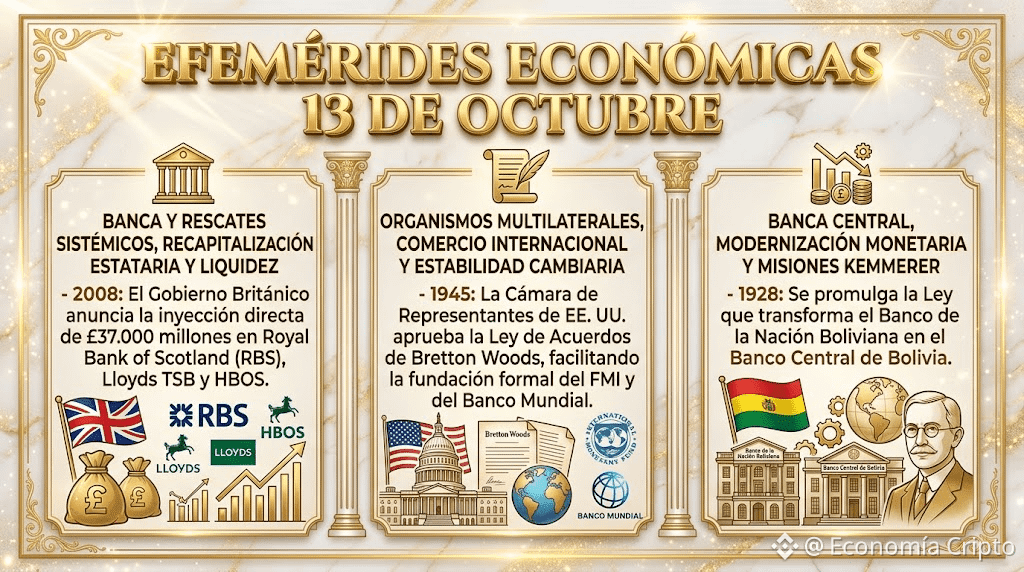
El Plan de Salvamento Financiero de Gran Bretaña en 2008, la Creación del FMI y el Banco Mundial en 1945 y la Creación del Banco Central de Bolivia en 1928: Efemérides Económicas del 13 de Octubre 🏛️📜💱
El 13 de octubre se conmemoran tres eventos económicos significativos: en 2008, el gobierno británico inyectó 37 mil millones de libras esterlinas para recapitalizar bancos como el Royal Bank of Scotland, evitando su insolvencia y nacionalizando temporalmente parte del sector financiero. En 1945, la Cámara de Representantes de EE. UU. aprobó la Ley de Acuerdos de Bretton Woods, lo que llevó a la creación del FMI y el Banco Mundial, estableciendo el orden monetario internacional de la posguerra y un marco para el comercio global. Finalmente, en 1928, se creó el Banco Central de Bolivia, modernizando la banca central en América Latina. Estos eventos redefinieron el control del riesgo crediticio, el comercio global y la emisión fiduciaria.
¡Bendiciones!
#FMI #BANCOMUNDIAL
$NVDAB
{spot}(AMZNBUSDT)
{spot}(BTCUSDT)
{spot}(NVDABUSDT)
El Plan de Salvamento Financiero de Gran Bretaña en 2008, la Creación del FMI y el Banco Mundial en 1945 y la Creación del Banco Central de Bolivia en 1928: Efemérides Económicas del 13 de Octubre 🏛️📜💱
El 13 de octubre se conmemoran tres eventos económicos significativos: en 2008, el gobierno británico inyectó 37 mil millones de libras esterlinas para recapitalizar bancos como el Royal Bank of Scotland, evitando su insolvencia y nacionalizando temporalmente parte del sector financiero. En 1945, la Cámara de Representantes de EE. UU. aprobó la Ley de Acuerdos de Bretton Woods, lo que llevó a la creación del FMI y el Banco Mundial, estableciendo el orden monetario internacional de la posguerra y un marco para el comercio global. Finalmente, en 1928, se creó el Banco Central de Bolivia, modernizando la banca central en América Latina. Estos eventos redefinieron el control del riesgo crediticio, el comercio global y la emisión fiduciaria.
¡Bendiciones!
#FMI #BANCOMUNDIAL
$NVDAB
El 13 de octubre se conmemoran tres eventos económicos significativos: en 2008, el gobierno británico inyectó 37 mil millones de libras esterlinas para recapitalizar bancos como el Royal Bank of Scotland, evitando su insolvencia y nacionalizando temporalmente parte del sector financiero. En 1945, la Cámara de Representantes de EE. UU. aprobó la Ley de Acuerdos de Bretton Woods, lo que llevó a la creación del FMI y el Banco Mundial, estableciendo el orden monetario internacional de la posguerra y un marco para el comercio global. Finalmente, en 1928, se creó el Banco Central de Bolivia, modernizando la banca central en América Latina. Estos eventos redefinieron el control del riesgo crediticio, el comercio global y la emisión fiduciaria.
¡Bendiciones!
#FMI #BANCOMUNDIAL
$NVDAB
1
119

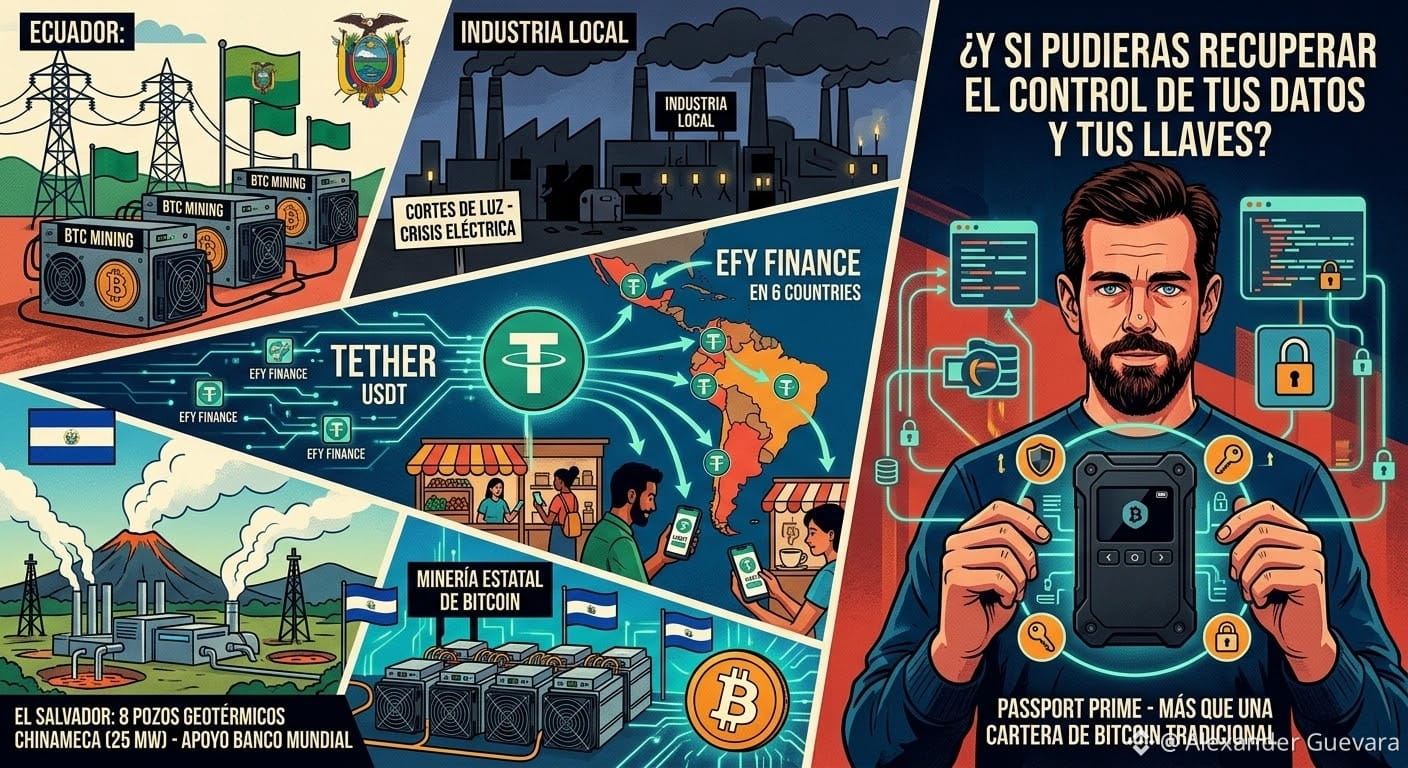
🔹 Ecuador quiere atraer mineros de Bitcoin extranjeros. Mientras tanto, las industrias locales ya existentes sufren situación crítica por frecuentes cortes de luz.
🔹 Tether invirtió en EFY Finance (fintech de origen colombiano) para expandir el uso de USDT en 6 países de América Latina.
🔹 El Salvador licita 8 pozos geotérmicos para sumar 25 MW en Chinameca. El proyecto, apoyado por el Banco Mundial, potenciará la red nacional y, como consecuencia, la minería estatal de Bitcoin.
🔐 ¿Y si pudieras recuperar el control de tus datos y tus llaves?
Jack, de Foundation, presenta Passport Prime, un dispositivo que va más allá de una cartera de Bitcoin tradicional.
▶️ #Ecuador #Salvador #USDT #BTC #BancoMundial $BTC $WBTC
🔹 Ecuador quiere atraer mineros de Bitcoin extranjeros. Mientras tanto, las industrias locales ya existentes sufren situación crítica por frecuentes cortes de luz.
🔹 Tether invirtió en EFY Finance (fintech de origen colombiano) para expandir el uso de USDT en 6 países de América Latina.
🔹 El Salvador licita 8 pozos geotérmicos para sumar 25 MW en Chinameca. El proyecto, apoyado por el Banco Mundial, potenciará la red nacional y, como consecuencia, la minería estatal de Bitcoin.
🔐 ¿Y si pudieras recuperar el control de tus datos y tus llaves?
Jack, de Foundation, presenta Passport Prime, un dispositivo que va más allá de una cartera de Bitcoin tradicional.
▶️ #Ecuador #Salvador #USDT #BTC #BancoMundial $BTC $WBTC
🔹 Tether invirtió en EFY Finance (fintech de origen colombiano) para expandir el uso de USDT en 6 países de América Latina.
🔹 El Salvador licita 8 pozos geotérmicos para sumar 25 MW en Chinameca. El proyecto, apoyado por el Banco Mundial, potenciará la red nacional y, como consecuencia, la minería estatal de Bitcoin.
🔐 ¿Y si pudieras recuperar el control de tus datos y tus llaves?
Jack, de Foundation, presenta Passport Prime, un dispositivo que va más allá de una cartera de Bitcoin tradicional.
▶️ #Ecuador #Salvador #USDT #BTC #BancoMundial $BTC $WBTC
8
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#USMidterms-WhatAreMarketsExpecting?
Просмотров: 155,944
1,175 обсуждают
2
#USOctoberNFP-AreRateCutsStillPossible
Просмотров: 286,000
2,214 обсуждают
3
#CircleQ3Revenue865M
Просмотров: 2,492
136 обсуждают
4
#AMDBeatsExpectations-AINarrativeContinues
Просмотров: 38,995
441 обсуждают
5
#BinanceIncidentReport
Просмотров: 318,483
1,625 обсуждают
6
#AnthropicIPOPricedDownasInvestorsEye$1.5T
Просмотров: 23,049
117 обсуждают
7
#BoundlessToLaunchTokenizedAIInferencePlan
Просмотров: 136
17 обсуждают
8
#HongKongPassesCryptoAssetReportingFrameworkAmendment
Просмотров: 118
8 обсуждают
9
#37thQuarterlyBNBBurnRemoves1.64MillionBNB
Просмотров: 4,214
99 обсуждают
10
#BinanceReopensWithdrawalsForMoreAssets
Просмотров: 408,548
2,501 обсуждают