
#tbtusdt
tbtusdt
Просмотров: 561
10 обсуждают
Популярные
Новые
Статья
TBTUSDT#tbt
#TBTUSDT
{future}(TBTUSDT)
{etf_us}(TBT.ETF)
TBTUSDT Perpetual Contract ka matlab hai ki ye ek USDT-settled perpetual contract hai jo ProShares UltraShort 20+ Year Treasury ETF (ticker: TBT) ki price movement ko track karta hai—ye aapko actual ETF shares own karaye bina uski price exposure deta hai.
TBT khud kya hai?
TBT ek leveraged inverse ETF hai. Iska objective US long-term Treasury bonds—khaaskar 20+ year maturity wale bonds—ke daily performance ka lagbhag ulta aur 2x exposure dena hai.
Simplified relation:
Long-term US Treasury bond prices girti hain → TBT aam taur par badhta hai
Long-term US Treasury bond prices badhti hain → TBT aam taur par girta hai
Long-term yields badhti hain → bond prices aam taur par girti hain → TBT ko support mil sakta hai
Long-term yields girti hain → bond prices aam taur par badhti hain → TBT par pressure aa sakta hai
Isliye TBT ko broadly “long-duration US government bonds ke against inverse bet” samjha ja sakta hai—lekin ye daily-reset product hai.
“2x inverse” ka practical meaning
Agar underlying long-term Treasury index ek din mein 1% neeche jata hai, to TBT ka target roughly 2% upar jana hota hai. Agar index 1% upar jata hai, TBT ka target roughly 2% neeche hota hai.
Lekin yeh daily target hai, long-term fixed relationship nahi. Roz rebalance hone ki wajah se volatile/choppy market mein compounding effect aa sakta hai. Isliye 1 mahine mein bond index ka total move aur TBT ka “exact -2x” return match karna zaroori nahi.
TBTUSDT perpetual actual mein kaise kaam karta hai?
Aap TBT ETF nahi kharid rahe. Aap ek derivative contract trade kar rahe hote hain:
Quote currency / settlement: USDT
Reference asset: TBT ETF
Perpetual: koi fixed expiry date nahi hoti
Long position: contract price badhne par value badh sakti hai; girne par loss ho sakta hai
Short position: contract price girne par value badh sakti hai; badhne par loss ho sakta hai
Margin: position maintain karne ke liye collateral use hota hai
Liquidation risk: leverage ke saath adverse move par margin insufficient ho sakta hai aur position forcibly close ho sakti hai
Yahan aapka PnL contract ke entry aur exit/mark price ke difference se banta hai; aapko TBT ke shareholder rights, cash dividends, ya ETF voting rights nahi milte.
Price TBT ko kaise track karti hai?
Contract ka price underlying TBT reference price ke aas-paas rehne ke liye designed hota hai. Perpetual structure mein aam taur par mark price, index/reference price aur funding mechanism use hote hain, taaki contract ka market price reference se bahut door na chala jaye.
Do alag cheezein yaad rakhein:
TBT ki reference price: US equity-market hours mein underlying ETF ki trading se linked hoti hai.
Perpetual contract price: crypto-style market mein zyada lambe hours tak trade ho sakta hai, isliye US market band hone par liquidity, spreads aur reference-price updates ka behavior alag ho sakta hai.
Is wajah se off-hours mein contract movement aur underlying ETF ke previous close mein temporary gap ho sakta hai.
Funding rate kyun hota hai?
Perpetual contract ki expiry nahi hoti; funding rate longs aur shorts ke beech periodic payment mechanism hota hai.
Funding positive ho to aam taur par longs shorts ko payment karte hain.
Funding negative ho to aam taur par shorts longs ko payment karte hain.
Funding rate platform fee nahi hoti; eligible open-position holders ke beech transfer hoti hai. Lekin bar-bar funding payments leveraged position ki carrying cost ko materially affect kar sakte hain.
TBT ke major drivers kya hain?
TBTUSDT ko samajhne ke liye sirf crypto charts dekhna kaafi nahi—US rates market bhi dekhna hota hai:
US 20-year / 30-year Treasury yields
Long-end yields mein changes sabse important drivers hain.
Federal Reserve policy expectations
Rate cuts/hikes, policy guidance aur inflation outlook long-duration bonds ko affect karte hain.
US inflation data
CPI, PCE, wage data inflation expectations aur yields ko move kar sakte hain.
Jobs data
Payrolls, unemployment aur wage growth bond-market pricing ko affect kar sakte hain.
Treasury auctions and fiscal supply
Long-term Treasury issuance aur auction demand weak/strong hone par yields move kar sakti hain.
Risk-off events
Recession fear ya global stress mein investors Treasuries kharid sakte hain; us situation mein bond prices badhkar TBT ko pressure de sakti hain.
Ismein double layer risk kyun hai?
TBTUSDT mein risk do layers mein aa sakta hai:
Layer 1: TBT itself leveraged inverse ETF hai. Daily reset aur compounding effect hota hai.
Layer 2: Perpetual contract leverage. Futures leverage se gains aur losses dono amplify ho sakte hain.
Isliye underlying bond market ka chhota move bhi TBT mein larger move aur phir leveraged contract position mein aur larger PnL swing create kar sakta hai.
Simple hypothetical example
Maan lijiye long-term Treasury index ek trading day mein 1% girta hai. TBT ka stated daily target roughly +2% ke aas-paas ho sakta hai, before fees, tracking differences aur market conditions.
Agar TBTUSDT bhi us reference move ko closely follow kare, to contract price upward move dikha sakta hai. Lekin exact result guaranteed nahi hota, kyunki ETF tracking, contract premium/discount, liquidity, funding, spreads aur off-hours pricing alag effect daal sakte hain.
Ye normal BTC perpetual se kaise different hai?
| Aspect | BTCUSDT Perpetual | TBTUSDT Perpetual |
|---|---|---|
| Reference asset | BTC | US-listed leveraged inverse Treasury ETF |
| Main drivers | Crypto demand, liquidity, macro, on-chain sentiment | US bond yields, inflation, Fed expectations, Treasury auctions |
| Underlying market hours | Crypto, 24/7 | US equity-market linked |
| Embedded leverage in underlying | Nahi | Haan, TBT itself daily 2x inverse exposure deta hai |
| Key risk | Crypto volatility | Rates volatility + daily-reset decay + perpetual leverage |
Bottom line
TBTUSDT ko ek macro/rates derivative ki tarah samjhiye. Isme view long-term US Treasury bond prices aur yields par hota hai, lekin underlying exposure already inverse aur daily leveraged hai. Isliye ye instrument simple “US bonds up/down” contract se zyada complex hai—especially jab position leveraged ho ya US market hours ke bahar trade ho.
Yeh product information hai, investment advice nahi hai.
TBTUSDT
#tbt
#TBTUSDT
TBTUSDT Perpetual Contract ka matlab hai ki ye ek USDT-settled perpetual contract hai jo ProShares UltraShort 20+ Year Treasury ETF (ticker: TBT) ki price movement ko track karta hai—ye aapko actual ETF shares own karaye bina uski price exposure deta hai.
TBT khud kya hai?
TBT ek leveraged inverse ETF hai. Iska objective US long-term Treasury bonds—khaaskar 20+ year maturity wale bonds—ke daily performance ka lagbhag ulta aur 2x exposure dena hai.
Simplified relation:
Long-term US Treasury bond prices girti hain → TBT aam taur par badhta hai
Long-term US Treasury bond prices badhti hain → TBT aam taur par girta hai
Long-term yields badhti hain → bond prices aam taur par girti hain → TBT ko support mil sakta hai
Long-term yields girti hain → bond prices aam taur par badhti hain → TBT par pressure aa sakta hai
Isliye TBT ko broadly “long-duration US government bonds ke against inverse bet” samjha ja sakta hai—lekin ye daily-reset product hai.
“2x inverse” ka practical meaning
Agar underlying long-term Treasury index ek din mein 1% neeche jata hai, to TBT ka target roughly 2% upar jana hota hai. Agar index 1% upar jata hai, TBT ka target roughly 2% neeche hota hai.
Lekin yeh daily target hai, long-term fixed relationship nahi. Roz rebalance hone ki wajah se volatile/choppy market mein compounding effect aa sakta hai. Isliye 1 mahine mein bond index ka total move aur TBT ka “exact -2x” return match karna zaroori nahi.
TBTUSDT perpetual actual mein kaise kaam karta hai?
Aap TBT ETF nahi kharid rahe. Aap ek derivative contract trade kar rahe hote hain:
Quote currency / settlement: USDT
Reference asset: TBT ETF
Perpetual: koi fixed expiry date nahi hoti
Long position: contract price badhne par value badh sakti hai; girne par loss ho sakta hai
Short position: contract price girne par value badh sakti hai; badhne par loss ho sakta hai
Margin: position maintain karne ke liye collateral use hota hai
Liquidation risk: leverage ke saath adverse move par margin insufficient ho sakta hai aur position forcibly close ho sakti hai
Yahan aapka PnL contract ke entry aur exit/mark price ke difference se banta hai; aapko TBT ke shareholder rights, cash dividends, ya ETF voting rights nahi milte.
Price TBT ko kaise track karti hai?
Contract ka price underlying TBT reference price ke aas-paas rehne ke liye designed hota hai. Perpetual structure mein aam taur par mark price, index/reference price aur funding mechanism use hote hain, taaki contract ka market price reference se bahut door na chala jaye.
Do alag cheezein yaad rakhein:
TBT ki reference price: US equity-market hours mein underlying ETF ki trading se linked hoti hai.
Perpetual contract price: crypto-style market mein zyada lambe hours tak trade ho sakta hai, isliye US market band hone par liquidity, spreads aur reference-price updates ka behavior alag ho sakta hai.
Is wajah se off-hours mein contract movement aur underlying ETF ke previous close mein temporary gap ho sakta hai.
Funding rate kyun hota hai?
Perpetual contract ki expiry nahi hoti; funding rate longs aur shorts ke beech periodic payment mechanism hota hai.
Funding positive ho to aam taur par longs shorts ko payment karte hain.
Funding negative ho to aam taur par shorts longs ko payment karte hain.
Funding rate platform fee nahi hoti; eligible open-position holders ke beech transfer hoti hai. Lekin bar-bar funding payments leveraged position ki carrying cost ko materially affect kar sakte hain.
TBT ke major drivers kya hain?
TBTUSDT ko samajhne ke liye sirf crypto charts dekhna kaafi nahi—US rates market bhi dekhna hota hai:
US 20-year / 30-year Treasury yields
Long-end yields mein changes sabse important drivers hain.
Federal Reserve policy expectations
Rate cuts/hikes, policy guidance aur inflation outlook long-duration bonds ko affect karte hain.
US inflation data
CPI, PCE, wage data inflation expectations aur yields ko move kar sakte hain.
Jobs data
Payrolls, unemployment aur wage growth bond-market pricing ko affect kar sakte hain.
Treasury auctions and fiscal supply
Long-term Treasury issuance aur auction demand weak/strong hone par yields move kar sakti hain.
Risk-off events
Recession fear ya global stress mein investors Treasuries kharid sakte hain; us situation mein bond prices badhkar TBT ko pressure de sakti hain.
Ismein double layer risk kyun hai?
TBTUSDT mein risk do layers mein aa sakta hai:
Layer 1: TBT itself leveraged inverse ETF hai. Daily reset aur compounding effect hota hai.
Layer 2: Perpetual contract leverage. Futures leverage se gains aur losses dono amplify ho sakte hain.
Isliye underlying bond market ka chhota move bhi TBT mein larger move aur phir leveraged contract position mein aur larger PnL swing create kar sakta hai.
Simple hypothetical example
Maan lijiye long-term Treasury index ek trading day mein 1% girta hai. TBT ka stated daily target roughly +2% ke aas-paas ho sakta hai, before fees, tracking differences aur market conditions.
Agar TBTUSDT bhi us reference move ko closely follow kare, to contract price upward move dikha sakta hai. Lekin exact result guaranteed nahi hota, kyunki ETF tracking, contract premium/discount, liquidity, funding, spreads aur off-hours pricing alag effect daal sakte hain.
Ye normal BTC perpetual se kaise different hai?
| Aspect | BTCUSDT Perpetual | TBTUSDT Perpetual |
|---|---|---|
| Reference asset | BTC | US-listed leveraged inverse Treasury ETF |
| Main drivers | Crypto demand, liquidity, macro, on-chain sentiment | US bond yields, inflation, Fed expectations, Treasury auctions |
| Underlying market hours | Crypto, 24/7 | US equity-market linked |
| Embedded leverage in underlying | Nahi | Haan, TBT itself daily 2x inverse exposure deta hai |
| Key risk | Crypto volatility | Rates volatility + daily-reset decay + perpetual leverage |
Bottom line
TBTUSDT ko ek macro/rates derivative ki tarah samjhiye. Isme view long-term US Treasury bond prices aur yields par hota hai, lekin underlying exposure already inverse aur daily leveraged hai. Isliye ye instrument simple “US bonds up/down” contract se zyada complex hai—especially jab position leveraged ho ya US market hours ke bahar trade ho.
Yeh product information hai, investment advice nahi hai.
#TBTUSDT
TBTUSDT Perpetual Contract ka matlab hai ki ye ek USDT-settled perpetual contract hai jo ProShares UltraShort 20+ Year Treasury ETF (ticker: TBT) ki price movement ko track karta hai—ye aapko actual ETF shares own karaye bina uski price exposure deta hai.
TBT khud kya hai?
TBT ek leveraged inverse ETF hai. Iska objective US long-term Treasury bonds—khaaskar 20+ year maturity wale bonds—ke daily performance ka lagbhag ulta aur 2x exposure dena hai.
Simplified relation:
Long-term US Treasury bond prices girti hain → TBT aam taur par badhta hai
Long-term US Treasury bond prices badhti hain → TBT aam taur par girta hai
Long-term yields badhti hain → bond prices aam taur par girti hain → TBT ko support mil sakta hai
Long-term yields girti hain → bond prices aam taur par badhti hain → TBT par pressure aa sakta hai
Isliye TBT ko broadly “long-duration US government bonds ke against inverse bet” samjha ja sakta hai—lekin ye daily-reset product hai.
“2x inverse” ka practical meaning
Agar underlying long-term Treasury index ek din mein 1% neeche jata hai, to TBT ka target roughly 2% upar jana hota hai. Agar index 1% upar jata hai, TBT ka target roughly 2% neeche hota hai.
Lekin yeh daily target hai, long-term fixed relationship nahi. Roz rebalance hone ki wajah se volatile/choppy market mein compounding effect aa sakta hai. Isliye 1 mahine mein bond index ka total move aur TBT ka “exact -2x” return match karna zaroori nahi.
TBTUSDT perpetual actual mein kaise kaam karta hai?
Aap TBT ETF nahi kharid rahe. Aap ek derivative contract trade kar rahe hote hain:
Quote currency / settlement: USDT
Reference asset: TBT ETF
Perpetual: koi fixed expiry date nahi hoti
Long position: contract price badhne par value badh sakti hai; girne par loss ho sakta hai
Short position: contract price girne par value badh sakti hai; badhne par loss ho sakta hai
Margin: position maintain karne ke liye collateral use hota hai
Liquidation risk: leverage ke saath adverse move par margin insufficient ho sakta hai aur position forcibly close ho sakti hai
Yahan aapka PnL contract ke entry aur exit/mark price ke difference se banta hai; aapko TBT ke shareholder rights, cash dividends, ya ETF voting rights nahi milte.
Price TBT ko kaise track karti hai?
Contract ka price underlying TBT reference price ke aas-paas rehne ke liye designed hota hai. Perpetual structure mein aam taur par mark price, index/reference price aur funding mechanism use hote hain, taaki contract ka market price reference se bahut door na chala jaye.
Do alag cheezein yaad rakhein:
TBT ki reference price: US equity-market hours mein underlying ETF ki trading se linked hoti hai.
Perpetual contract price: crypto-style market mein zyada lambe hours tak trade ho sakta hai, isliye US market band hone par liquidity, spreads aur reference-price updates ka behavior alag ho sakta hai.
Is wajah se off-hours mein contract movement aur underlying ETF ke previous close mein temporary gap ho sakta hai.
Funding rate kyun hota hai?
Perpetual contract ki expiry nahi hoti; funding rate longs aur shorts ke beech periodic payment mechanism hota hai.
Funding positive ho to aam taur par longs shorts ko payment karte hain.
Funding negative ho to aam taur par shorts longs ko payment karte hain.
Funding rate platform fee nahi hoti; eligible open-position holders ke beech transfer hoti hai. Lekin bar-bar funding payments leveraged position ki carrying cost ko materially affect kar sakte hain.
TBT ke major drivers kya hain?
TBTUSDT ko samajhne ke liye sirf crypto charts dekhna kaafi nahi—US rates market bhi dekhna hota hai:
US 20-year / 30-year Treasury yields
Long-end yields mein changes sabse important drivers hain.
Federal Reserve policy expectations
Rate cuts/hikes, policy guidance aur inflation outlook long-duration bonds ko affect karte hain.
US inflation data
CPI, PCE, wage data inflation expectations aur yields ko move kar sakte hain.
Jobs data
Payrolls, unemployment aur wage growth bond-market pricing ko affect kar sakte hain.
Treasury auctions and fiscal supply
Long-term Treasury issuance aur auction demand weak/strong hone par yields move kar sakti hain.
Risk-off events
Recession fear ya global stress mein investors Treasuries kharid sakte hain; us situation mein bond prices badhkar TBT ko pressure de sakti hain.
Ismein double layer risk kyun hai?
TBTUSDT mein risk do layers mein aa sakta hai:
Layer 1: TBT itself leveraged inverse ETF hai. Daily reset aur compounding effect hota hai.
Layer 2: Perpetual contract leverage. Futures leverage se gains aur losses dono amplify ho sakte hain.
Isliye underlying bond market ka chhota move bhi TBT mein larger move aur phir leveraged contract position mein aur larger PnL swing create kar sakta hai.
Simple hypothetical example
Maan lijiye long-term Treasury index ek trading day mein 1% girta hai. TBT ka stated daily target roughly +2% ke aas-paas ho sakta hai, before fees, tracking differences aur market conditions.
Agar TBTUSDT bhi us reference move ko closely follow kare, to contract price upward move dikha sakta hai. Lekin exact result guaranteed nahi hota, kyunki ETF tracking, contract premium/discount, liquidity, funding, spreads aur off-hours pricing alag effect daal sakte hain.
Ye normal BTC perpetual se kaise different hai?
| Aspect | BTCUSDT Perpetual | TBTUSDT Perpetual |
|---|---|---|
| Reference asset | BTC | US-listed leveraged inverse Treasury ETF |
| Main drivers | Crypto demand, liquidity, macro, on-chain sentiment | US bond yields, inflation, Fed expectations, Treasury auctions |
| Underlying market hours | Crypto, 24/7 | US equity-market linked |
| Embedded leverage in underlying | Nahi | Haan, TBT itself daily 2x inverse exposure deta hai |
| Key risk | Crypto volatility | Rates volatility + daily-reset decay + perpetual leverage |
Bottom line
TBTUSDT ko ek macro/rates derivative ki tarah samjhiye. Isme view long-term US Treasury bond prices aur yields par hota hai, lekin underlying exposure already inverse aur daily leveraged hai. Isliye ye instrument simple “US bonds up/down” contract se zyada complex hai—especially jab position leveraged ho ya US market hours ke bahar trade ho.
Yeh product information hai, investment advice nahi hai.
TBTETF+0,83%
TBT+0,82%
1
90
Статья
TBTUSDT perpetual#TBTUSDT
{future}(TBTUSDT)
isko samajhne ka sabse important point yeh hai ki TBTUSDT ek “double-layer derivative” hai:
TBT khud US long-term Treasury bonds ke opposite direction mein daily leveraged ETF hai.
TBTUSDT perpetual us TBT ETF ki price ko track karne wala USDT-margined perpetual contract hai.
Isliye yeh direct Treasury bond, normal stock, ya BTC perpetual jaisa simple instrument nahi hai.
1) Sabse pehle: TBT kya track karta hai?
TBT = ProShares UltraShort 20+ Year Treasury ETF.
Yeh ETF US government ke bahut long-duration Treasury bonds—20 saal ya usse zyada maturity wale bonds—ke daily performance ka approximately -2x target karta hai.
Aasaan bhaasha mein:
Long-term Treasury bond prices down → TBT generally up
Long-term Treasury bond prices up → TBT generally down
Long-term Treasury yields up → bonds ka price usually down → TBT ko support mil sakta hai
Long-term Treasury yields down → bonds ka price usually up → TBT pressure mein aa sakta hai
Yeh relationship bond-price aur yield ke inverse relation se aata hai.
2) Bond prices aur yields opposite kyun hote hain?
Maan lijiye purana bond 4% interest de raha hai. Agar market mein naye bonds 5% dene lagen, to purane 4% bond ki demand kam hoti hai. Uska market price neeche jaata hai—taaki uska effective return naye 5% yield ke kareeb aa sake.
Isliye:
Yield up → bond price down
Yield down → bond price up
TBT isi long-duration bond-price movement ke against exposure banata hai.
3) “UltraShort” aur “2x inverse” exactly kya matlab hai?
“UltraShort” ka matlab yahan short-duration bond nahi hai. Iska matlab short/inverse exposure hai.
Agar target Treasury index ek din mein:
1% girta hai, TBT ka daily objective lagbhag 2% badhna hota hai.
1% badhta hai, TBT ka daily objective lagbhag 2% girna hota hai.
Lekin yeh sirf daily basis par target hai. Yeh kehna galat hoga ki “bond index 1 mahine mein 10% gira, to TBT hamesha 20% badhega.”
4) Daily reset: sabse bada hidden concept
TBT daily rebalance hota hai. Har trading day ke end par fund apna exposure reset karta hai, taaki agle din ke liye phir se approximately -2x exposure rahe.
Isse compounding effect aata hai.
Hypothetical example
Underlying bond index:
Day 1: -10%
Day 2: +11.11%
Do din baad index roughly apni starting level par wapas aa gaya.
Lekin -2x daily target ke hisaab se TBT ka rough sequence:
Day 1: +20%
Day 2: -22.22%
Result: TBT starting level par exactly wapas nahi aata; woh lower reh sakta hai. Isse volatile sideways market mein volatility decay ya path dependency kaha jaata hai.
Isliye TBT ko long holding period ke liye sirf “2x inverse bond” samajhna incomplete hai. Daily path matter karta hai.
5) TBTUSDT Perpetual mein aap actual TBT ETF nahi kharidte
Jab aap TBTUSDT perpetual trade karte hain:
aap actual US-listed TBT ETF shares own nahi karte;
aapko shareholder rights nahi milte;
ETF ka dividend aapko directly nahi milta;
aap USDT collateral ke against contract ki price move par exposure lete hain;
aapka profit/loss entry price aur exit/mark price ke difference se determine hota hai.
Yaani yeh contract TBT ke market movement ko represent karta hai, TBT ownership ko nahi.
6) “Tracks the price” ka actual mechanism
Contract ke paas ek reference/index price hota hai jo underlying TBT ETF ki price information se related hota hai. Perpetual contract ka traded price us reference ke aas-paas rehne ke liye design kiya jata hai.
Is process mein aam taur par teen cheezein important hoti hain:
Index/reference price: underlying TBT ka benchmark price
Mark price: unrealized PnL aur liquidation calculation ke liye fair-price estimate
Funding mechanism: perpetual contract ko reference ke close rakhne ka mechanism
Agar futures perpetual price reference se zyada premium par trade kare, funding longs ke liye expensive ho sakti hai; agar discount ho, funding dynamics reverse ho sakte hain. Exact funding har settlement period mein market conditions se change hoti hai.
7) Funding rate kaise kaam karti hai?
Perpetual contract ki koi expiry nahi hoti. Funding rate longs aur shorts ke beech periodic transfer hai—yeh generally Binance ki trading fee nahi hoti.
Positive funding: longs, shorts ko pay karte hain
Negative funding: shorts, longs ko pay karte hain
Agar aap funding timestamp par position hold karte hain, funding payment ya receipt PnL ko affect kar sakti hai. Long-term holding mein funding cost, spread aur fees ka effect important ho sakta hai.
8) TBTUSDT 24/7 hota hai, lekin TBT ETF nahi
TBT ETF US market structure se linked hai, jabki perpetual contract crypto-market style access de sakta hai. Isliye US equity market closed hone par aapko kuch extra risks samajhne chahiye:
underlying ETF ka fresh cash-market price available na ho;
contract liquidity kam ho sakti hai;
bid–ask spread wide ho sakta hai;
market reopening par gap risk aa sakta hai;
macro news ke baad underlying ETF aur contract ke reference dynamics abruptly adjust ho sakte hain.
Yeh weekend ya US market close ke aas-paas especially relevant ho sakta hai.
9) TBTUSDT ke main market drivers
TBTUSDT ka direction largely US long-end interest-rate market se influenced hota hai—not crypto-specific narratives se.
Important drivers
US 20-year aur 30-year Treasury yields
Federal Reserve policy expectations
US CPI / PCE inflation data
Jobs data: payrolls, unemployment, wages
Treasury auction demand aur government borrowing supply
Economic growth / recession expectations
Risk-off events: safe-haven demand Treasuries mein aa sakti hai
US fiscal deficit aur long-term inflation expectations
Agar inflation expectations ya term premium increase ho, long-term yields move kar sakti hain. Agar growth scare ya risk-off mood aaye, investors long-term Treasuries ki taraf ja sakte hain. Lekin koi bhi ek factor future move ko guarantee nahi karta.
10) Ismein risk “double” kyun ho sakta hai?
TBTUSDT mein do leverage-like layers hoti hain:
| Layer | Kya hota hai |
|---|---|
| Underlying layer | TBT khud daily approximately -2x Treasury exposure target karta hai |
| Contract layer | Perpetual contract par leverage available ho sakta hai |
Isliye long-duration Treasury market mein relatively modest move bhi TBT mein amplified move bana sakta hai, aur agar perpetual position par leverage use ho to PnL swings aur bade ho sakte hain.
Saath mein funding, spread, mark-price movement, liquidation threshold aur overnight/weekend gap ka risk bhi hota hai.
11) Long aur short position ka economic meaning
Agar koi TBTUSDT long karta hai
Uska exposure broadly tab favorable ho sakta hai jab:
TBT reference price upar jaye;
long-term Treasury bond prices neeche aayen;
long-term yields upar move karein.
Agar koi TBTUSDT short karta hai
Uska exposure broadly tab favorable ho sakta hai jab:
TBT reference price neeche aaye;
long-term Treasury bond prices upar jaayen;
long-term yields neeche move karein.
Yeh sirf payoff direction explain karta hai, kisi trade ko initiate ya hold karne ka signal nahi hai.
12) Normal bond ETF, TBT, aur TBTUSDT ka difference
| Product | Exposure | Daily reset? | Perpetual funding? | Actual ownership? |
|---|---|---:|---:|---:|
| Normal Treasury bond ETF | Bond prices ke same direction | Usually nahi | Nahi | ETF shares |
| TBT ETF | Long-duration Treasury bonds ka approx. daily -2x | Haan | Nahi | ETF shares |
| TBTUSDT perpetual | TBT ETF price movement | TBT layer par haan | Haan | Nahi, contract exposure |
13) Is product ko samajhne ke liye kya monitor karein
TBTUSDT dekhte waqt ek hi chart par depend karna incomplete ho sakta hai. Context ke liye dekhein:
TBT ka reference/index price aur contract mark price
Funding rate aur next funding time
Open interest aur liquidity
US 20Y/30Y yields
US inflation, jobs aur Fed calendar
US Treasury auction schedule
US market trading hours aur upcoming holiday closures
Bottom line: TBTUSDT ek macro-focused perpetual contract hai jo ek already leveraged inverse ETF ko track karta hai. Yeh essentially long-term US Treasury bond market, yields, inflation aur Fed expectations se linked exposure deta hai—magar daily-reset effect aur perpetual-contract mechanics ke kaaran iski risk profile ordinary bond exposure se kaafi different ho sakti hai.
TBTUSDT perpetual
#TBTUSDT
isko samajhne ka sabse important point yeh hai ki TBTUSDT ek “double-layer derivative” hai:
TBT khud US long-term Treasury bonds ke opposite direction mein daily leveraged ETF hai.
TBTUSDT perpetual us TBT ETF ki price ko track karne wala USDT-margined perpetual contract hai.
Isliye yeh direct Treasury bond, normal stock, ya BTC perpetual jaisa simple instrument nahi hai.
1) Sabse pehle: TBT kya track karta hai?
TBT = ProShares UltraShort 20+ Year Treasury ETF.
Yeh ETF US government ke bahut long-duration Treasury bonds—20 saal ya usse zyada maturity wale bonds—ke daily performance ka approximately -2x target karta hai.
Aasaan bhaasha mein:
Long-term Treasury bond prices down → TBT generally up
Long-term Treasury bond prices up → TBT generally down
Long-term Treasury yields up → bonds ka price usually down → TBT ko support mil sakta hai
Long-term Treasury yields down → bonds ka price usually up → TBT pressure mein aa sakta hai
Yeh relationship bond-price aur yield ke inverse relation se aata hai.
2) Bond prices aur yields opposite kyun hote hain?
Maan lijiye purana bond 4% interest de raha hai. Agar market mein naye bonds 5% dene lagen, to purane 4% bond ki demand kam hoti hai. Uska market price neeche jaata hai—taaki uska effective return naye 5% yield ke kareeb aa sake.
Isliye:
Yield up → bond price down
Yield down → bond price up
TBT isi long-duration bond-price movement ke against exposure banata hai.
3) “UltraShort” aur “2x inverse” exactly kya matlab hai?
“UltraShort” ka matlab yahan short-duration bond nahi hai. Iska matlab short/inverse exposure hai.
Agar target Treasury index ek din mein:
1% girta hai, TBT ka daily objective lagbhag 2% badhna hota hai.
1% badhta hai, TBT ka daily objective lagbhag 2% girna hota hai.
Lekin yeh sirf daily basis par target hai. Yeh kehna galat hoga ki “bond index 1 mahine mein 10% gira, to TBT hamesha 20% badhega.”
4) Daily reset: sabse bada hidden concept
TBT daily rebalance hota hai. Har trading day ke end par fund apna exposure reset karta hai, taaki agle din ke liye phir se approximately -2x exposure rahe.
Isse compounding effect aata hai.
Hypothetical example
Underlying bond index:
Day 1: -10%
Day 2: +11.11%
Do din baad index roughly apni starting level par wapas aa gaya.
Lekin -2x daily target ke hisaab se TBT ka rough sequence:
Day 1: +20%
Day 2: -22.22%
Result: TBT starting level par exactly wapas nahi aata; woh lower reh sakta hai. Isse volatile sideways market mein volatility decay ya path dependency kaha jaata hai.
Isliye TBT ko long holding period ke liye sirf “2x inverse bond” samajhna incomplete hai. Daily path matter karta hai.
5) TBTUSDT Perpetual mein aap actual TBT ETF nahi kharidte
Jab aap TBTUSDT perpetual trade karte hain:
aap actual US-listed TBT ETF shares own nahi karte;
aapko shareholder rights nahi milte;
ETF ka dividend aapko directly nahi milta;
aap USDT collateral ke against contract ki price move par exposure lete hain;
aapka profit/loss entry price aur exit/mark price ke difference se determine hota hai.
Yaani yeh contract TBT ke market movement ko represent karta hai, TBT ownership ko nahi.
6) “Tracks the price” ka actual mechanism
Contract ke paas ek reference/index price hota hai jo underlying TBT ETF ki price information se related hota hai. Perpetual contract ka traded price us reference ke aas-paas rehne ke liye design kiya jata hai.
Is process mein aam taur par teen cheezein important hoti hain:
Index/reference price: underlying TBT ka benchmark price
Mark price: unrealized PnL aur liquidation calculation ke liye fair-price estimate
Funding mechanism: perpetual contract ko reference ke close rakhne ka mechanism
Agar futures perpetual price reference se zyada premium par trade kare, funding longs ke liye expensive ho sakti hai; agar discount ho, funding dynamics reverse ho sakte hain. Exact funding har settlement period mein market conditions se change hoti hai.
7) Funding rate kaise kaam karti hai?
Perpetual contract ki koi expiry nahi hoti. Funding rate longs aur shorts ke beech periodic transfer hai—yeh generally Binance ki trading fee nahi hoti.
Positive funding: longs, shorts ko pay karte hain
Negative funding: shorts, longs ko pay karte hain
Agar aap funding timestamp par position hold karte hain, funding payment ya receipt PnL ko affect kar sakti hai. Long-term holding mein funding cost, spread aur fees ka effect important ho sakta hai.
8) TBTUSDT 24/7 hota hai, lekin TBT ETF nahi
TBT ETF US market structure se linked hai, jabki perpetual contract crypto-market style access de sakta hai. Isliye US equity market closed hone par aapko kuch extra risks samajhne chahiye:
underlying ETF ka fresh cash-market price available na ho;
contract liquidity kam ho sakti hai;
bid–ask spread wide ho sakta hai;
market reopening par gap risk aa sakta hai;
macro news ke baad underlying ETF aur contract ke reference dynamics abruptly adjust ho sakte hain.
Yeh weekend ya US market close ke aas-paas especially relevant ho sakta hai.
9) TBTUSDT ke main market drivers
TBTUSDT ka direction largely US long-end interest-rate market se influenced hota hai—not crypto-specific narratives se.
Important drivers
US 20-year aur 30-year Treasury yields
Federal Reserve policy expectations
US CPI / PCE inflation data
Jobs data: payrolls, unemployment, wages
Treasury auction demand aur government borrowing supply
Economic growth / recession expectations
Risk-off events: safe-haven demand Treasuries mein aa sakti hai
US fiscal deficit aur long-term inflation expectations
Agar inflation expectations ya term premium increase ho, long-term yields move kar sakti hain. Agar growth scare ya risk-off mood aaye, investors long-term Treasuries ki taraf ja sakte hain. Lekin koi bhi ek factor future move ko guarantee nahi karta.
10) Ismein risk “double” kyun ho sakta hai?
TBTUSDT mein do leverage-like layers hoti hain:
| Layer | Kya hota hai |
|---|---|
| Underlying layer | TBT khud daily approximately -2x Treasury exposure target karta hai |
| Contract layer | Perpetual contract par leverage available ho sakta hai |
Isliye long-duration Treasury market mein relatively modest move bhi TBT mein amplified move bana sakta hai, aur agar perpetual position par leverage use ho to PnL swings aur bade ho sakte hain.
Saath mein funding, spread, mark-price movement, liquidation threshold aur overnight/weekend gap ka risk bhi hota hai.
11) Long aur short position ka economic meaning
Agar koi TBTUSDT long karta hai
Uska exposure broadly tab favorable ho sakta hai jab:
TBT reference price upar jaye;
long-term Treasury bond prices neeche aayen;
long-term yields upar move karein.
Agar koi TBTUSDT short karta hai
Uska exposure broadly tab favorable ho sakta hai jab:
TBT reference price neeche aaye;
long-term Treasury bond prices upar jaayen;
long-term yields neeche move karein.
Yeh sirf payoff direction explain karta hai, kisi trade ko initiate ya hold karne ka signal nahi hai.
12) Normal bond ETF, TBT, aur TBTUSDT ka difference
| Product | Exposure | Daily reset? | Perpetual funding? | Actual ownership? |
|---|---|---:|---:|---:|
| Normal Treasury bond ETF | Bond prices ke same direction | Usually nahi | Nahi | ETF shares |
| TBT ETF | Long-duration Treasury bonds ka approx. daily -2x | Haan | Nahi | ETF shares |
| TBTUSDT perpetual | TBT ETF price movement | TBT layer par haan | Haan | Nahi, contract exposure |
13) Is product ko samajhne ke liye kya monitor karein
TBTUSDT dekhte waqt ek hi chart par depend karna incomplete ho sakta hai. Context ke liye dekhein:
TBT ka reference/index price aur contract mark price
Funding rate aur next funding time
Open interest aur liquidity
US 20Y/30Y yields
US inflation, jobs aur Fed calendar
US Treasury auction schedule
US market trading hours aur upcoming holiday closures
Bottom line: TBTUSDT ek macro-focused perpetual contract hai jo ek already leveraged inverse ETF ko track karta hai. Yeh essentially long-term US Treasury bond market, yields, inflation aur Fed expectations se linked exposure deta hai—magar daily-reset effect aur perpetual-contract mechanics ke kaaran iski risk profile ordinary bond exposure se kaafi different ho sakti hai.
isko samajhne ka sabse important point yeh hai ki TBTUSDT ek “double-layer derivative” hai:
TBT khud US long-term Treasury bonds ke opposite direction mein daily leveraged ETF hai.
TBTUSDT perpetual us TBT ETF ki price ko track karne wala USDT-margined perpetual contract hai.
Isliye yeh direct Treasury bond, normal stock, ya BTC perpetual jaisa simple instrument nahi hai.
1) Sabse pehle: TBT kya track karta hai?
TBT = ProShares UltraShort 20+ Year Treasury ETF.
Yeh ETF US government ke bahut long-duration Treasury bonds—20 saal ya usse zyada maturity wale bonds—ke daily performance ka approximately -2x target karta hai.
Aasaan bhaasha mein:
Long-term Treasury bond prices down → TBT generally up
Long-term Treasury bond prices up → TBT generally down
Long-term Treasury yields up → bonds ka price usually down → TBT ko support mil sakta hai
Long-term Treasury yields down → bonds ka price usually up → TBT pressure mein aa sakta hai
Yeh relationship bond-price aur yield ke inverse relation se aata hai.
2) Bond prices aur yields opposite kyun hote hain?
Maan lijiye purana bond 4% interest de raha hai. Agar market mein naye bonds 5% dene lagen, to purane 4% bond ki demand kam hoti hai. Uska market price neeche jaata hai—taaki uska effective return naye 5% yield ke kareeb aa sake.
Isliye:
Yield up → bond price down
Yield down → bond price up
TBT isi long-duration bond-price movement ke against exposure banata hai.
3) “UltraShort” aur “2x inverse” exactly kya matlab hai?
“UltraShort” ka matlab yahan short-duration bond nahi hai. Iska matlab short/inverse exposure hai.
Agar target Treasury index ek din mein:
1% girta hai, TBT ka daily objective lagbhag 2% badhna hota hai.
1% badhta hai, TBT ka daily objective lagbhag 2% girna hota hai.
Lekin yeh sirf daily basis par target hai. Yeh kehna galat hoga ki “bond index 1 mahine mein 10% gira, to TBT hamesha 20% badhega.”
4) Daily reset: sabse bada hidden concept
TBT daily rebalance hota hai. Har trading day ke end par fund apna exposure reset karta hai, taaki agle din ke liye phir se approximately -2x exposure rahe.
Isse compounding effect aata hai.
Hypothetical example
Underlying bond index:
Day 1: -10%
Day 2: +11.11%
Do din baad index roughly apni starting level par wapas aa gaya.
Lekin -2x daily target ke hisaab se TBT ka rough sequence:
Day 1: +20%
Day 2: -22.22%
Result: TBT starting level par exactly wapas nahi aata; woh lower reh sakta hai. Isse volatile sideways market mein volatility decay ya path dependency kaha jaata hai.
Isliye TBT ko long holding period ke liye sirf “2x inverse bond” samajhna incomplete hai. Daily path matter karta hai.
5) TBTUSDT Perpetual mein aap actual TBT ETF nahi kharidte
Jab aap TBTUSDT perpetual trade karte hain:
aap actual US-listed TBT ETF shares own nahi karte;
aapko shareholder rights nahi milte;
ETF ka dividend aapko directly nahi milta;
aap USDT collateral ke against contract ki price move par exposure lete hain;
aapka profit/loss entry price aur exit/mark price ke difference se determine hota hai.
Yaani yeh contract TBT ke market movement ko represent karta hai, TBT ownership ko nahi.
6) “Tracks the price” ka actual mechanism
Contract ke paas ek reference/index price hota hai jo underlying TBT ETF ki price information se related hota hai. Perpetual contract ka traded price us reference ke aas-paas rehne ke liye design kiya jata hai.
Is process mein aam taur par teen cheezein important hoti hain:
Index/reference price: underlying TBT ka benchmark price
Mark price: unrealized PnL aur liquidation calculation ke liye fair-price estimate
Funding mechanism: perpetual contract ko reference ke close rakhne ka mechanism
Agar futures perpetual price reference se zyada premium par trade kare, funding longs ke liye expensive ho sakti hai; agar discount ho, funding dynamics reverse ho sakte hain. Exact funding har settlement period mein market conditions se change hoti hai.
7) Funding rate kaise kaam karti hai?
Perpetual contract ki koi expiry nahi hoti. Funding rate longs aur shorts ke beech periodic transfer hai—yeh generally Binance ki trading fee nahi hoti.
Positive funding: longs, shorts ko pay karte hain
Negative funding: shorts, longs ko pay karte hain
Agar aap funding timestamp par position hold karte hain, funding payment ya receipt PnL ko affect kar sakti hai. Long-term holding mein funding cost, spread aur fees ka effect important ho sakta hai.
8) TBTUSDT 24/7 hota hai, lekin TBT ETF nahi
TBT ETF US market structure se linked hai, jabki perpetual contract crypto-market style access de sakta hai. Isliye US equity market closed hone par aapko kuch extra risks samajhne chahiye:
underlying ETF ka fresh cash-market price available na ho;
contract liquidity kam ho sakti hai;
bid–ask spread wide ho sakta hai;
market reopening par gap risk aa sakta hai;
macro news ke baad underlying ETF aur contract ke reference dynamics abruptly adjust ho sakte hain.
Yeh weekend ya US market close ke aas-paas especially relevant ho sakta hai.
9) TBTUSDT ke main market drivers
TBTUSDT ka direction largely US long-end interest-rate market se influenced hota hai—not crypto-specific narratives se.
Important drivers
US 20-year aur 30-year Treasury yields
Federal Reserve policy expectations
US CPI / PCE inflation data
Jobs data: payrolls, unemployment, wages
Treasury auction demand aur government borrowing supply
Economic growth / recession expectations
Risk-off events: safe-haven demand Treasuries mein aa sakti hai
US fiscal deficit aur long-term inflation expectations
Agar inflation expectations ya term premium increase ho, long-term yields move kar sakti hain. Agar growth scare ya risk-off mood aaye, investors long-term Treasuries ki taraf ja sakte hain. Lekin koi bhi ek factor future move ko guarantee nahi karta.
10) Ismein risk “double” kyun ho sakta hai?
TBTUSDT mein do leverage-like layers hoti hain:
| Layer | Kya hota hai |
|---|---|
| Underlying layer | TBT khud daily approximately -2x Treasury exposure target karta hai |
| Contract layer | Perpetual contract par leverage available ho sakta hai |
Isliye long-duration Treasury market mein relatively modest move bhi TBT mein amplified move bana sakta hai, aur agar perpetual position par leverage use ho to PnL swings aur bade ho sakte hain.
Saath mein funding, spread, mark-price movement, liquidation threshold aur overnight/weekend gap ka risk bhi hota hai.
11) Long aur short position ka economic meaning
Agar koi TBTUSDT long karta hai
Uska exposure broadly tab favorable ho sakta hai jab:
TBT reference price upar jaye;
long-term Treasury bond prices neeche aayen;
long-term yields upar move karein.
Agar koi TBTUSDT short karta hai
Uska exposure broadly tab favorable ho sakta hai jab:
TBT reference price neeche aaye;
long-term Treasury bond prices upar jaayen;
long-term yields neeche move karein.
Yeh sirf payoff direction explain karta hai, kisi trade ko initiate ya hold karne ka signal nahi hai.
12) Normal bond ETF, TBT, aur TBTUSDT ka difference
| Product | Exposure | Daily reset? | Perpetual funding? | Actual ownership? |
|---|---|---:|---:|---:|
| Normal Treasury bond ETF | Bond prices ke same direction | Usually nahi | Nahi | ETF shares |
| TBT ETF | Long-duration Treasury bonds ka approx. daily -2x | Haan | Nahi | ETF shares |
| TBTUSDT perpetual | TBT ETF price movement | TBT layer par haan | Haan | Nahi, contract exposure |
13) Is product ko samajhne ke liye kya monitor karein
TBTUSDT dekhte waqt ek hi chart par depend karna incomplete ho sakta hai. Context ke liye dekhein:
TBT ka reference/index price aur contract mark price
Funding rate aur next funding time
Open interest aur liquidity
US 20Y/30Y yields
US inflation, jobs aur Fed calendar
US Treasury auction schedule
US market trading hours aur upcoming holiday closures
Bottom line: TBTUSDT ek macro-focused perpetual contract hai jo ek already leveraged inverse ETF ko track karta hai. Yeh essentially long-term US Treasury bond market, yields, inflation aur Fed expectations se linked exposure deta hai—magar daily-reset effect aur perpetual-contract mechanics ke kaaran iski risk profile ordinary bond exposure se kaafi different ho sakti hai.
98
·
--
$TBT Binance continues to bridge the gap between crypto and traditional finance.
The upcoming TBTUSDT Perpetual Contract gives traders exposure to the ProShares UltraShort 20+ Year Treasury ETF, offering a way to trade expectations around long-term U.S. Treasury bonds through perpetual futures.
As global markets become increasingly driven by interest rate expectations and macroeconomic data, products like TBTUSDT provide traders with new ways to express market views beyond cryptocurrencies.
The future of trading isn't limited to digital assets—it's expanding into the broader financial landscape.
Do you think macro-focused futures like TBTUSDT will become a major trend on crypto exchanges, or will crypto remain the primary focus?
#ProShares #TBTUSDT
$TBT Binance continues to bridge the gap between crypto and traditional finance.
The upcoming TBTUSDT Perpetual Contract gives traders exposure to the ProShares UltraShort 20+ Year Treasury ETF, offering a way to trade expectations around long-term U.S. Treasury bonds through perpetual futures.
As global markets become increasingly driven by interest rate expectations and macroeconomic data, products like TBTUSDT provide traders with new ways to express market views beyond cryptocurrencies.
The future of trading isn't limited to digital assets—it's expanding into the broader financial landscape.
Do you think macro-focused futures like TBTUSDT will become a major trend on crypto exchanges, or will crypto remain the primary focus?
#ProShares #TBTUSDT
The upcoming TBTUSDT Perpetual Contract gives traders exposure to the ProShares UltraShort 20+ Year Treasury ETF, offering a way to trade expectations around long-term U.S. Treasury bonds through perpetual futures.
As global markets become increasingly driven by interest rate expectations and macroeconomic data, products like TBTUSDT provide traders with new ways to express market views beyond cryptocurrencies.
The future of trading isn't limited to digital assets—it's expanding into the broader financial landscape.
Do you think macro-focused futures like TBTUSDT will become a major trend on crypto exchanges, or will crypto remain the primary focus?
#ProShares #TBTUSDT
1
252
🔴 $TBT.ETF
{etf_us}(TBT.ETF)
TBTUSDT SHORT TRADE SETUP 📉
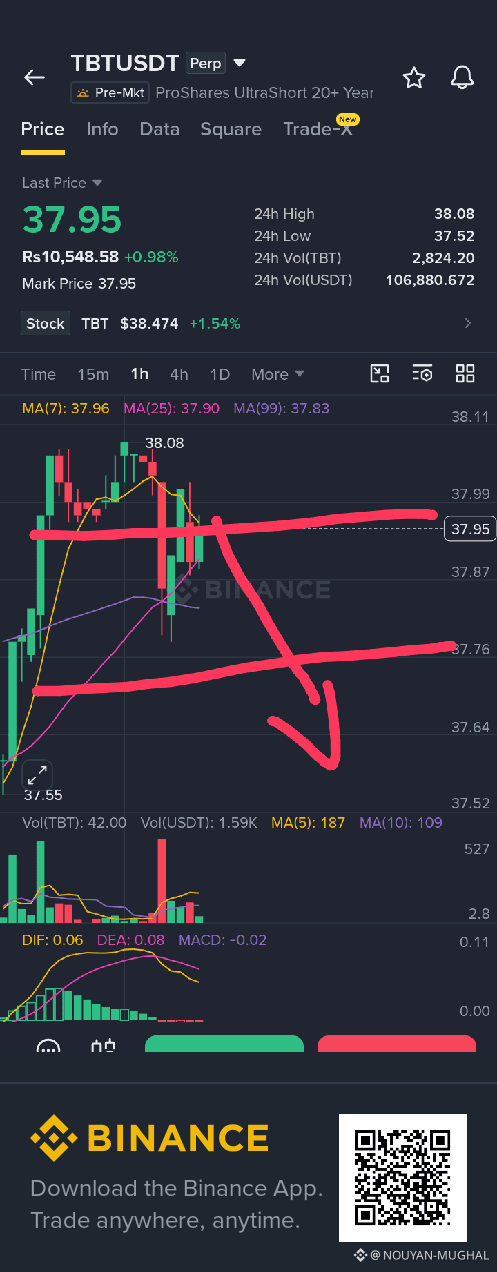
$TBT.ETF is showing rejection near the 38.00–38.08 resistance zone, while MACD is weakening. A breakdown below the nearby support could open room for a short move.
📍 Entry: 37.94 – 38.02
🎯 TP1: 37.87
🎯 TP2: 37.78
🎯 TP3: 37.65
🛑 Stop Loss: 38.10
⚠️ Confirmation: Short only if price rejects 38.00+ or breaks below 37.87 with volume.
Trade smart — use proper risk management. DYOR. 📉🔥
https://www.binance.com/download?utm_medium=screenshot
#TBTUSDT #SHORT📉 #NOUYANMUGHAL #FreeSignal🚥
@Square-Creator-272129361562b
🔴 $TBT.ETF
TBTUSDT SHORT TRADE SETUP 📉
$TBT.ETF is showing rejection near the 38.00–38.08 resistance zone, while MACD is weakening. A breakdown below the nearby support could open room for a short move.
📍 Entry: 37.94 – 38.02
🎯 TP1: 37.87
🎯 TP2: 37.78
🎯 TP3: 37.65
🛑 Stop Loss: 38.10
⚠️ Confirmation: Short only if price rejects 38.00+ or breaks below 37.87 with volume.
Trade smart — use proper risk management. DYOR. 📉🔥
https://www.binance.com/download?utm_medium=screenshot
#TBTUSDT #SHORT📉 #NOUYANMUGHAL #FreeSignal🚥
@NOUYAN-MUGHAL
TBTUSDT SHORT TRADE SETUP 📉
$TBT.ETF is showing rejection near the 38.00–38.08 resistance zone, while MACD is weakening. A breakdown below the nearby support could open room for a short move.
📍 Entry: 37.94 – 38.02
🎯 TP1: 37.87
🎯 TP2: 37.78
🎯 TP3: 37.65
🛑 Stop Loss: 38.10
⚠️ Confirmation: Short only if price rejects 38.00+ or breaks below 37.87 with volume.
Trade smart — use proper risk management. DYOR. 📉🔥
https://www.binance.com/download?utm_medium=screenshot
#TBTUSDT #SHORT📉 #NOUYANMUGHAL #FreeSignal🚥
@NOUYAN-MUGHAL
TBTETF+0,83%
1
136

🚨 $TBT USDT Pre-Market
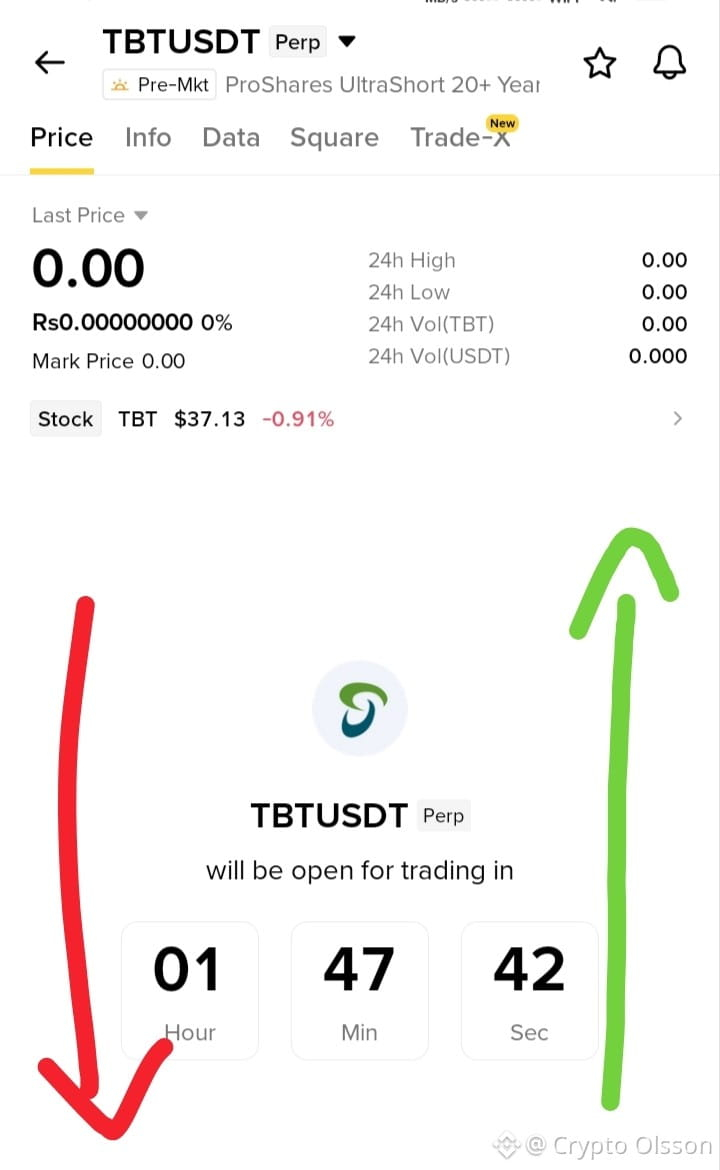
Trading opens in under 2 hours! ⏳
Expect high volatility in the first few candles. Stay patient, wait for confirmation, and manage your risk.
Will TBTUSDT trend or trap? 👀
#TBTUSDT #BinanceFutures #PreMarket #CryptoTrading
$TAT
🚨 $TBT USDT Pre-Market
Trading opens in under 2 hours! ⏳
Expect high volatility in the first few candles. Stay patient, wait for confirmation, and manage your risk.
Will TBTUSDT trend or trap? 👀
#TBTUSDT #BinanceFutures #PreMarket #CryptoTrading
$TAT
Trading opens in under 2 hours! ⏳
Expect high volatility in the first few candles. Stay patient, wait for confirmation, and manage your risk.
Will TBTUSDT trend or trap? 👀
#TBTUSDT #BinanceFutures #PreMarket #CryptoTrading
$TAT
1
340
🚀 NEW BINANCE PERPETUAL LISTING: $TBT USDT is set to go live soon.
TBTUSDT tracks ProShares UltraShort 20+ Year Treasury (TBT), giving traders exposure to movements in long-term U.S. Treasury bonds through a perpetual contract.
New listings often bring high volatility and strong trading volume during the first few sessions. Wait for price discovery, avoid FOMO entries, and let the market establish a clear trend before taking positions.
Trade smart. Risk management comes first. 📊
#TBT #TBTUSDT #BİNANCEFUTURES #BinanceSquare
🚀 NEW BINANCE PERPETUAL LISTING: $TBT USDT is set to go live soon.
TBTUSDT tracks ProShares UltraShort 20+ Year Treasury (TBT), giving traders exposure to movements in long-term U.S. Treasury bonds through a perpetual contract.
New listings often bring high volatility and strong trading volume during the first few sessions. Wait for price discovery, avoid FOMO entries, and let the market establish a clear trend before taking positions.
Trade smart. Risk management comes first. 📊
#TBT #TBTUSDT #BİNANCEFUTURES #BinanceSquare
TBTUSDT tracks ProShares UltraShort 20+ Year Treasury (TBT), giving traders exposure to movements in long-term U.S. Treasury bonds through a perpetual contract.
New listings often bring high volatility and strong trading volume during the first few sessions. Wait for price discovery, avoid FOMO entries, and let the market establish a clear trend before taking positions.
Trade smart. Risk management comes first. 📊
#TBT #TBTUSDT #BİNANCEFUTURES #BinanceSquare
137
·
--
Рост
Breakout Loading on $TBT ...‼️
$TBT is recovering from the 36.42 support with higher lows and strengthening MACD momentum. If buyers reclaim 38.90, the uptrend could accelerate toward fresh highs.
LONG 📈
Entry: 38.20 – 38.50
TP1: 39.20🚀
TP2: 40.10🚀
TP3: 41.20🚀
Stop Loss: 36.90
Wait for a confirmed breakout and always use proper risk management.#TBTUSDT #Binance #cryptotrading #Altcoins #Feautures
{future}(TBTUSDT)
Breakout Loading on $TBT ...‼️
$TBT is recovering from the 36.42 support with higher lows and strengthening MACD momentum. If buyers reclaim 38.90, the uptrend could accelerate toward fresh highs.
LONG 📈
Entry: 38.20 – 38.50
TP1: 39.20🚀
TP2: 40.10🚀
TP3: 41.20🚀
Stop Loss: 36.90
Wait for a confirmed breakout and always use proper risk management.#TBTUSDT #Binance #cryptotrading #Altcoins #Feautures
$TBT is recovering from the 36.42 support with higher lows and strengthening MACD momentum. If buyers reclaim 38.90, the uptrend could accelerate toward fresh highs.
LONG 📈
Entry: 38.20 – 38.50
TP1: 39.20🚀
TP2: 40.10🚀
TP3: 41.20🚀
Stop Loss: 36.90
Wait for a confirmed breakout and always use proper risk management.#TBTUSDT #Binance #cryptotrading #Altcoins #Feautures

1
51
Статья
""Strong growth data se bond yields badh sakti hain, kyunki demand aur inflation dono ka role play#TBF
#TMF
#TMFUSDT
#TBTUSDT
{spot}(TMFBUSDT)
{future}(TMFUSDT)
""Strong growth data se bond yields badh sakti hain, kyunki demand aur inflation dono firm rehne ki possibility hoti hai. Lekin agar growth ke saath inflation soft ho, market reaction more balanced ho sakta hai.""
' ye point muje samaj nahi aya matlab samja firse batao ye kis tarah kam karta hai kis prakar hota hai role play?
Let's again understand it' role play Bilkul—isko ek role-play se samajhte hain.
Sochiye economy ek bazaar hai, aur bond market us bazaar ko dekhkar decide karta hai ki government ko paise udhaar dene ke badle kitna return chahiye—isi return ko yield kehte hain.
Scenario 1: Growth strong hai aur inflation bhi garam ho rahi hai
Data aata hai:
factories zyada production kar rahi hain,
log zyada kharid rahe hain,
jobs aur salaries improve ho rahi hain.
Economy: “Demand strong hai. Log kharch kar rahe hain.”
Businesses: “Customers bahut hain, hum prices badha sakte hain.”
Inflation: “Prices tezi se badhne ka risk hai.”
Central bank: “Inflation control mein rakhne ke liye interest rates high rakhne ya badhane pad sakte hain.”
Bond investor: “Agar future mein interest rates high rahenge, purane low-interest bonds less attractive ho jayenge. Mujhe naya bond kharidne ke liye higher return chahiye.”
Result: Bond sellers ko buyers attract karne ke liye lower price accept karna pad sakta hai.
Bond price neeche → yield upar.
Yaani, strong growth jab inflation ko bhi push kare, to market ko lagta hai rates longer time tak high reh sakte hain. Isliye yields badhne lag sakti hain.
Scenario 2: Growth strong hai, lekin inflation soft hai
Ab wahi strong growth maan lijiye—jobs, output aur spending theek hai—but prices rapidly nahi badh rahe.
Economy: “Growth chal rahi hai.”
Inflation: “Main control mein hoon; prices bahut tezi se nahi badh rahe.”
Central bank: “Growth achchi hai, par inflation calm hai. Humein zaroori nahi ki rates aur high karne padें.”
Bond investor: “High growth zaroor hai, par rate hikes ya long period tak very high rates ka risk utna clear nahi hai.”
Result:
Yields thodi badh sakti hain, kyunki economy strong hai aur borrowing demand high ho sakti hai;
ya stable reh sakti hain, kyunki inflation aur tighter policy ka threat kam hai;
kabhi ghat bhi sakti hain, agar market ko lage growth sustainable hai aur future inflation controlled rahegi.
Isiliye is reaction ko balanced kaha: growth ka positive signal ek taraf hai, lekin soft inflation central bank ko aggressive hone se rok sakti hai.
Ek simple analogy: car aur accelerator
Growth = car ki speed
Inflation = engine ka temperature
Central bank rates = brake
Agar car fast chal rahi hai aur engine overheat ho raha hai, driver brake zyada laga sakta hai.
Yahan: strong growth + high inflation → rate hikes/high rates ka risk → yields up.
Agar car fast chal rahi hai par engine ka temperature normal hai, driver ko hard braking ki zarurat nahi.
Yahan: strong growth + soft inflation → rate hikes ka risk lower → yields ka response limited ya mixed.
Bond price aur yield ka connection
Ek simple example:
Purana bond ₹100 ka hai aur har saal ₹5 interest deta hai.
Iski yield roughly 5% hai.
Agar market ko lagta hai future interest rates higher honge, to ₹5 interest wala bond itna attractive nahi lagega. Iska price, maan lijiye, ₹95 ho jata hai.
Ab wahi ₹5 interest ₹95 ke price ke against mil raha hai—buyer ka effective return badh jaata hai.
Isliye price giri, yield badhi.
Opposite bhi sach hai: bonds ki strong demand aaye to price badhta hai aur yield lower hoti hai.
Yaad rakhne ka shortcut
Strong growth + sticky/high inflation → higher policy rates ka concern → yields par upward pressure.
Strong growth + soft inflation → policy tightening ka concern kam → yields ka move milder ya mixed.
Weak growth + soft inflation → rate cuts/safe-haven demand ka expectation → yields par downward pressure aa sakta hai.
Yeh fixed rule nahi hai, kyunki government borrowing, RBI liquidity, crude oil, US Treasury yields aur foreign investment flows bhi yields ko ek saath influence karte hain.
""Strong growth data se bond yields badh sakti hain, kyunki demand aur inflation dono ka role play
#TBF
#TMF
#TMFUSDT
#TBTUSDT
""Strong growth data se bond yields badh sakti hain, kyunki demand aur inflation dono firm rehne ki possibility hoti hai. Lekin agar growth ke saath inflation soft ho, market reaction more balanced ho sakta hai.""
' ye point muje samaj nahi aya matlab samja firse batao ye kis tarah kam karta hai kis prakar hota hai role play?
Let's again understand it' role play Bilkul—isko ek role-play se samajhte hain.
Sochiye economy ek bazaar hai, aur bond market us bazaar ko dekhkar decide karta hai ki government ko paise udhaar dene ke badle kitna return chahiye—isi return ko yield kehte hain.
Scenario 1: Growth strong hai aur inflation bhi garam ho rahi hai
Data aata hai:
factories zyada production kar rahi hain,
log zyada kharid rahe hain,
jobs aur salaries improve ho rahi hain.
Economy: “Demand strong hai. Log kharch kar rahe hain.”
Businesses: “Customers bahut hain, hum prices badha sakte hain.”
Inflation: “Prices tezi se badhne ka risk hai.”
Central bank: “Inflation control mein rakhne ke liye interest rates high rakhne ya badhane pad sakte hain.”
Bond investor: “Agar future mein interest rates high rahenge, purane low-interest bonds less attractive ho jayenge. Mujhe naya bond kharidne ke liye higher return chahiye.”
Result: Bond sellers ko buyers attract karne ke liye lower price accept karna pad sakta hai.
Bond price neeche → yield upar.
Yaani, strong growth jab inflation ko bhi push kare, to market ko lagta hai rates longer time tak high reh sakte hain. Isliye yields badhne lag sakti hain.
Scenario 2: Growth strong hai, lekin inflation soft hai
Ab wahi strong growth maan lijiye—jobs, output aur spending theek hai—but prices rapidly nahi badh rahe.
Economy: “Growth chal rahi hai.”
Inflation: “Main control mein hoon; prices bahut tezi se nahi badh rahe.”
Central bank: “Growth achchi hai, par inflation calm hai. Humein zaroori nahi ki rates aur high karne padें.”
Bond investor: “High growth zaroor hai, par rate hikes ya long period tak very high rates ka risk utna clear nahi hai.”
Result:
Yields thodi badh sakti hain, kyunki economy strong hai aur borrowing demand high ho sakti hai;
ya stable reh sakti hain, kyunki inflation aur tighter policy ka threat kam hai;
kabhi ghat bhi sakti hain, agar market ko lage growth sustainable hai aur future inflation controlled rahegi.
Isiliye is reaction ko balanced kaha: growth ka positive signal ek taraf hai, lekin soft inflation central bank ko aggressive hone se rok sakti hai.
Ek simple analogy: car aur accelerator
Growth = car ki speed
Inflation = engine ka temperature
Central bank rates = brake
Agar car fast chal rahi hai aur engine overheat ho raha hai, driver brake zyada laga sakta hai.
Yahan: strong growth + high inflation → rate hikes/high rates ka risk → yields up.
Agar car fast chal rahi hai par engine ka temperature normal hai, driver ko hard braking ki zarurat nahi.
Yahan: strong growth + soft inflation → rate hikes ka risk lower → yields ka response limited ya mixed.
Bond price aur yield ka connection
Ek simple example:
Purana bond ₹100 ka hai aur har saal ₹5 interest deta hai.
Iski yield roughly 5% hai.
Agar market ko lagta hai future interest rates higher honge, to ₹5 interest wala bond itna attractive nahi lagega. Iska price, maan lijiye, ₹95 ho jata hai.
Ab wahi ₹5 interest ₹95 ke price ke against mil raha hai—buyer ka effective return badh jaata hai.
Isliye price giri, yield badhi.
Opposite bhi sach hai: bonds ki strong demand aaye to price badhta hai aur yield lower hoti hai.
Yaad rakhne ka shortcut
Strong growth + sticky/high inflation → higher policy rates ka concern → yields par upward pressure.
Strong growth + soft inflation → policy tightening ka concern kam → yields ka move milder ya mixed.
Weak growth + soft inflation → rate cuts/safe-haven demand ka expectation → yields par downward pressure aa sakta hai.
Yeh fixed rule nahi hai, kyunki government borrowing, RBI liquidity, crude oil, US Treasury yields aur foreign investment flows bhi yields ko ek saath influence karte hain.
#TMF
#TMFUSDT
#TBTUSDT
""Strong growth data se bond yields badh sakti hain, kyunki demand aur inflation dono firm rehne ki possibility hoti hai. Lekin agar growth ke saath inflation soft ho, market reaction more balanced ho sakta hai.""
' ye point muje samaj nahi aya matlab samja firse batao ye kis tarah kam karta hai kis prakar hota hai role play?
Let's again understand it' role play Bilkul—isko ek role-play se samajhte hain.
Sochiye economy ek bazaar hai, aur bond market us bazaar ko dekhkar decide karta hai ki government ko paise udhaar dene ke badle kitna return chahiye—isi return ko yield kehte hain.
Scenario 1: Growth strong hai aur inflation bhi garam ho rahi hai
Data aata hai:
factories zyada production kar rahi hain,
log zyada kharid rahe hain,
jobs aur salaries improve ho rahi hain.
Economy: “Demand strong hai. Log kharch kar rahe hain.”
Businesses: “Customers bahut hain, hum prices badha sakte hain.”
Inflation: “Prices tezi se badhne ka risk hai.”
Central bank: “Inflation control mein rakhne ke liye interest rates high rakhne ya badhane pad sakte hain.”
Bond investor: “Agar future mein interest rates high rahenge, purane low-interest bonds less attractive ho jayenge. Mujhe naya bond kharidne ke liye higher return chahiye.”
Result: Bond sellers ko buyers attract karne ke liye lower price accept karna pad sakta hai.
Bond price neeche → yield upar.
Yaani, strong growth jab inflation ko bhi push kare, to market ko lagta hai rates longer time tak high reh sakte hain. Isliye yields badhne lag sakti hain.
Scenario 2: Growth strong hai, lekin inflation soft hai
Ab wahi strong growth maan lijiye—jobs, output aur spending theek hai—but prices rapidly nahi badh rahe.
Economy: “Growth chal rahi hai.”
Inflation: “Main control mein hoon; prices bahut tezi se nahi badh rahe.”
Central bank: “Growth achchi hai, par inflation calm hai. Humein zaroori nahi ki rates aur high karne padें.”
Bond investor: “High growth zaroor hai, par rate hikes ya long period tak very high rates ka risk utna clear nahi hai.”
Result:
Yields thodi badh sakti hain, kyunki economy strong hai aur borrowing demand high ho sakti hai;
ya stable reh sakti hain, kyunki inflation aur tighter policy ka threat kam hai;
kabhi ghat bhi sakti hain, agar market ko lage growth sustainable hai aur future inflation controlled rahegi.
Isiliye is reaction ko balanced kaha: growth ka positive signal ek taraf hai, lekin soft inflation central bank ko aggressive hone se rok sakti hai.
Ek simple analogy: car aur accelerator
Growth = car ki speed
Inflation = engine ka temperature
Central bank rates = brake
Agar car fast chal rahi hai aur engine overheat ho raha hai, driver brake zyada laga sakta hai.
Yahan: strong growth + high inflation → rate hikes/high rates ka risk → yields up.
Agar car fast chal rahi hai par engine ka temperature normal hai, driver ko hard braking ki zarurat nahi.
Yahan: strong growth + soft inflation → rate hikes ka risk lower → yields ka response limited ya mixed.
Bond price aur yield ka connection
Ek simple example:
Purana bond ₹100 ka hai aur har saal ₹5 interest deta hai.
Iski yield roughly 5% hai.
Agar market ko lagta hai future interest rates higher honge, to ₹5 interest wala bond itna attractive nahi lagega. Iska price, maan lijiye, ₹95 ho jata hai.
Ab wahi ₹5 interest ₹95 ke price ke against mil raha hai—buyer ka effective return badh jaata hai.
Isliye price giri, yield badhi.
Opposite bhi sach hai: bonds ki strong demand aaye to price badhta hai aur yield lower hoti hai.
Yaad rakhne ka shortcut
Strong growth + sticky/high inflation → higher policy rates ka concern → yields par upward pressure.
Strong growth + soft inflation → policy tightening ka concern kam → yields ka move milder ya mixed.
Weak growth + soft inflation → rate cuts/safe-haven demand ka expectation → yields par downward pressure aa sakta hai.
Yeh fixed rule nahi hai, kyunki government borrowing, RBI liquidity, crude oil, US Treasury yields aur foreign investment flows bhi yields ko ek saath influence karte hain.
1
116

·
--
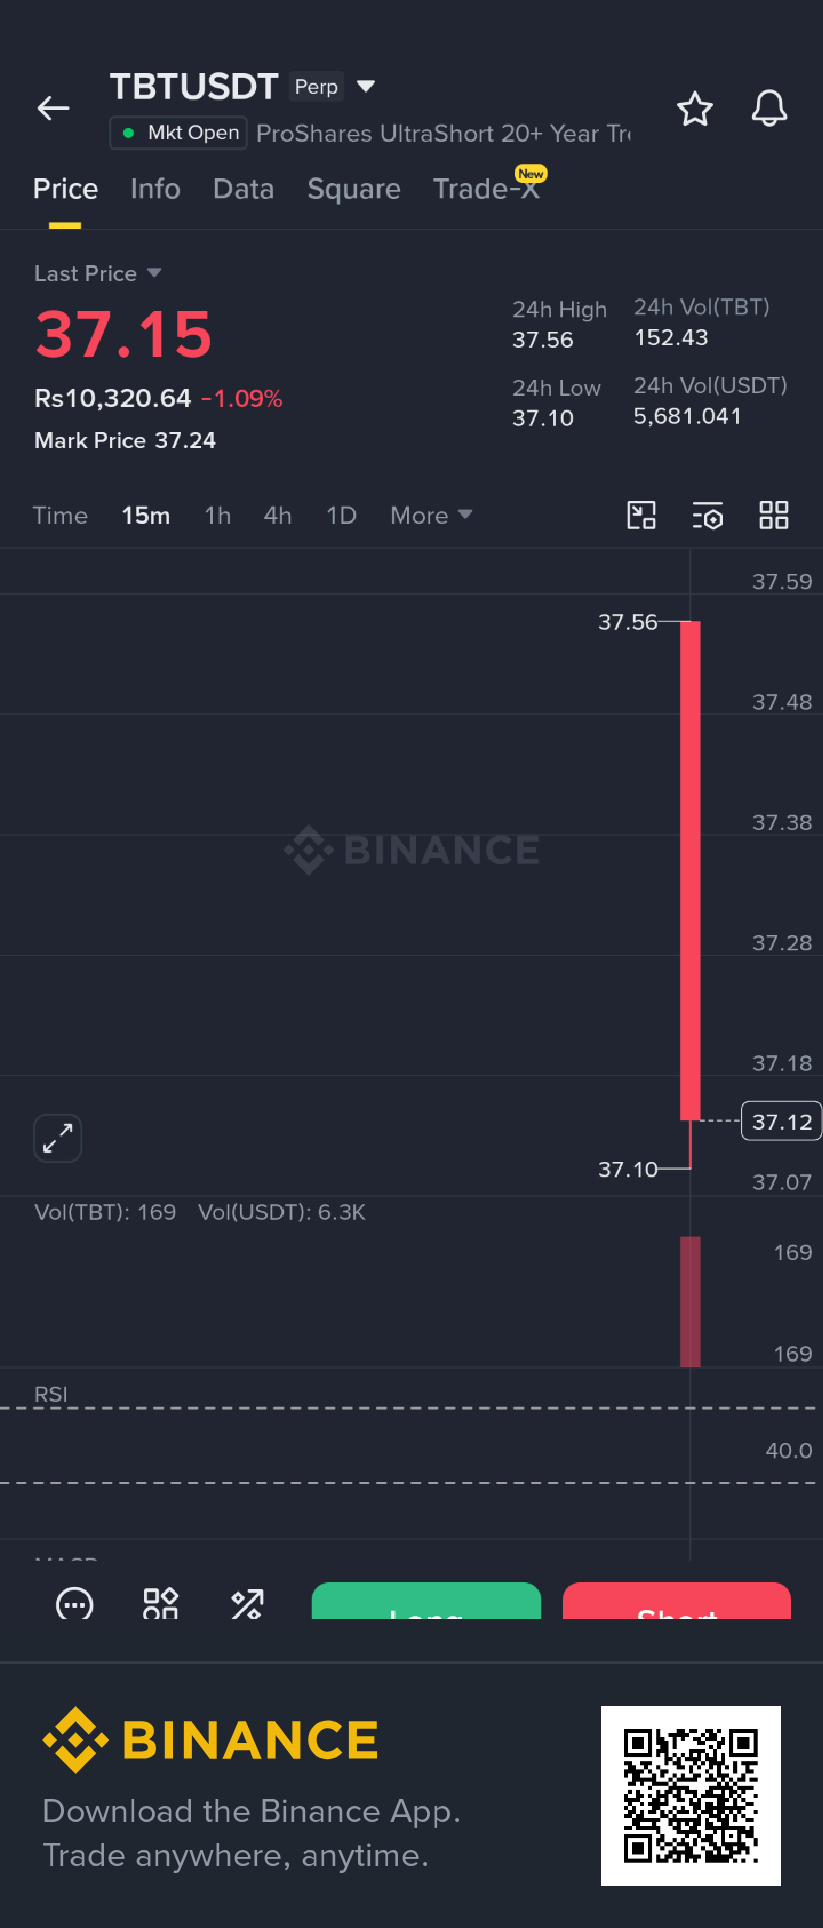
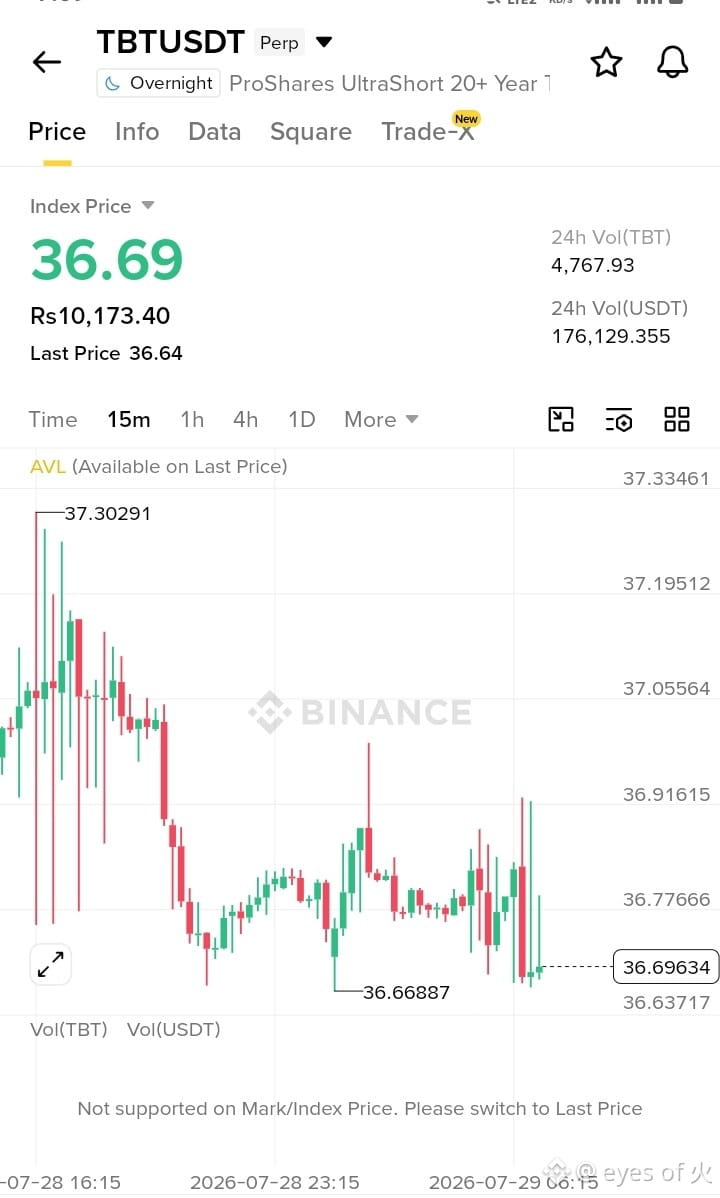
**$TBT USDT Technical Analysis: Range Consolidation Tests Support Floor at $36.66**
The **TBTUSDT** (ProShares UltraShort 20+ Year Treasury) Perpetual contract on the 15-minute chart is consolidating within a horizontal range, currently trading around **$36.69** (Last Price: 36.64 / Index Price: 36.69) with flat performance (**-0.05% today**).
**Key Technical Levels & Indicators:**
* **Resistance Level:** Immediate overhead resistance is capped at the local high of **$37.30291**, with intermediate resistance around **$36.91615**.
* **Support Base:** Crucial intraday support is established at the local swing trough of **$36.66887**, which price action is currently retesting.
* **Volume Metrics:** Trading volume remains moderate, recording a 24-hour volume of **4,767.93 TBT** (~$176,129.35 USDT).
* **Price Structure:** Following a decline from $37.30, price action has been oscillating sideways between $36.66 and $36.91, forming a tight consolidation pattern near the range floor.
**Market Outlook:**
If buyers defend the **$36.66** support level, a bounce toward intermediate resistance at **$36.91** and potentially **$37.05** could develop. However, a breakdown below **$36.66** could open the door for a retest of lower support levels near **$36.37**. Always practice strict risk management!
#TBT #TBTUSDT #Treasuries #BinanceFutureSignal #TechnicalAnalysis
**$TBT USDT Technical Analysis: Range Consolidation Tests Support Floor at $36.66**
The **TBTUSDT** (ProShares UltraShort 20+ Year Treasury) Perpetual contract on the 15-minute chart is consolidating within a horizontal range, currently trading around **$36.69** (Last Price: 36.64 / Index Price: 36.69) with flat performance (**-0.05% today**).
**Key Technical Levels & Indicators:**
* **Resistance Level:** Immediate overhead resistance is capped at the local high of **$37.30291**, with intermediate resistance around **$36.91615**.
* **Support Base:** Crucial intraday support is established at the local swing trough of **$36.66887**, which price action is currently retesting.
* **Volume Metrics:** Trading volume remains moderate, recording a 24-hour volume of **4,767.93 TBT** (~$176,129.35 USDT).
* **Price Structure:** Following a decline from $37.30, price action has been oscillating sideways between $36.66 and $36.91, forming a tight consolidation pattern near the range floor.
**Market Outlook:**
If buyers defend the **$36.66** support level, a bounce toward intermediate resistance at **$36.91** and potentially **$37.05** could develop. However, a breakdown below **$36.66** could open the door for a retest of lower support levels near **$36.37**. Always practice strict risk management!
#TBT #TBTUSDT #Treasuries #BinanceFutureSignal #TechnicalAnalysis
The **TBTUSDT** (ProShares UltraShort 20+ Year Treasury) Perpetual contract on the 15-minute chart is consolidating within a horizontal range, currently trading around **$36.69** (Last Price: 36.64 / Index Price: 36.69) with flat performance (**-0.05% today**).
**Key Technical Levels & Indicators:**
* **Resistance Level:** Immediate overhead resistance is capped at the local high of **$37.30291**, with intermediate resistance around **$36.91615**.
* **Support Base:** Crucial intraday support is established at the local swing trough of **$36.66887**, which price action is currently retesting.
* **Volume Metrics:** Trading volume remains moderate, recording a 24-hour volume of **4,767.93 TBT** (~$176,129.35 USDT).
* **Price Structure:** Following a decline from $37.30, price action has been oscillating sideways between $36.66 and $36.91, forming a tight consolidation pattern near the range floor.
**Market Outlook:**
If buyers defend the **$36.66** support level, a bounce toward intermediate resistance at **$36.91** and potentially **$37.05** could develop. However, a breakdown below **$36.66** could open the door for a retest of lower support levels near **$36.37**. Always practice strict risk management!
#TBT #TBTUSDT #Treasuries #BinanceFutureSignal #TechnicalAnalysis
88
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#USPPIMissMayEaseBTCPressure
Просмотров: 30,476
613 обсуждают
2
#BitcoinCoreDisclosesTorTrafficVulnerability
Просмотров: 11,522
303 обсуждают
3
#WhatWillDriveCryptoandStocks’NextRebound?
Просмотров: 134,677
1,502 обсуждают
4
#BitcoinBreaksBelow200WeekMovingAverage
Просмотров: 39,965
443 обсуждают
5
#SpaceXTeslaMergerTalksWouldCombine30220BTC
Просмотров: 13,462
231 обсуждают
6
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
Просмотров: 45,322
678 обсуждают
7
#USCryptoETFsLose$1.48BInFiveDays
Просмотров: 2,257
41 обсуждают
8
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
Просмотров: 3,582
20 обсуждают
9
#RippleRLUSDMarketCapSurpassesPayPalPYUSD
Просмотров: 8,345
124 обсуждают
10
#JaneStreetNearlyOctuplesFidelityBitcoinETFHoldings
Просмотров: 18,339
234 обсуждают