






O que são o Preço de referência e o Índice de Preços em futuros com margem em USDⓈ?
Isenção de responsabilidade: em conformidade com os requisitos MiCA, as criptomoedas estáveis não autorizadas estão sujeitas a determinadas restrições para utilizadores do EEE. Para mais informações, clica aqui.
Isenção de responsabilidade: esta página de perguntas frequentes destina-se apenas a fins informativos e educativos gerais. Não constitui termos legais nem qualquer tipo de acordo legal entre ti e a Binance. Não deve ser interpretada como aconselhamento financeiro, jurídico ou outro aconselhamento profissional. A informação contida nesta página pode estar desatualizada. Para os termos legais aplicáveis aos Serviços de Trading de Futuros e Opções, consulta os Termos de Utilização, as Regras da Exchange (incluindo os Procedimentos da Exchange) e as Regras de Compensação (incluindo os Procedimentos de Compensação) que entram em vigor a 5 de janeiro de 2026. Também serão definidos termos e condições adicionais nas Especificações do Contrato aplicáveis ao contrato de Derivados relevante.
1. Introdução ao Preço de referência e ao Índice de Preços
O Preço de referência é um mecanismo utilizado no trading de futuros de criptomoedas para garantir uma fixação de preços justa e precisa para contratos de Futuros.
O Índice de Preços é utilizado para mitigar os riscos decorrentes da volatilidade dos preços e da manipulação do mercado através do fornecimento de um ponto de referência mais estável. Em vez de analisar o último preço do ativo, o Índice de Preços tem em conta o preço do mesmo em várias exchanges.
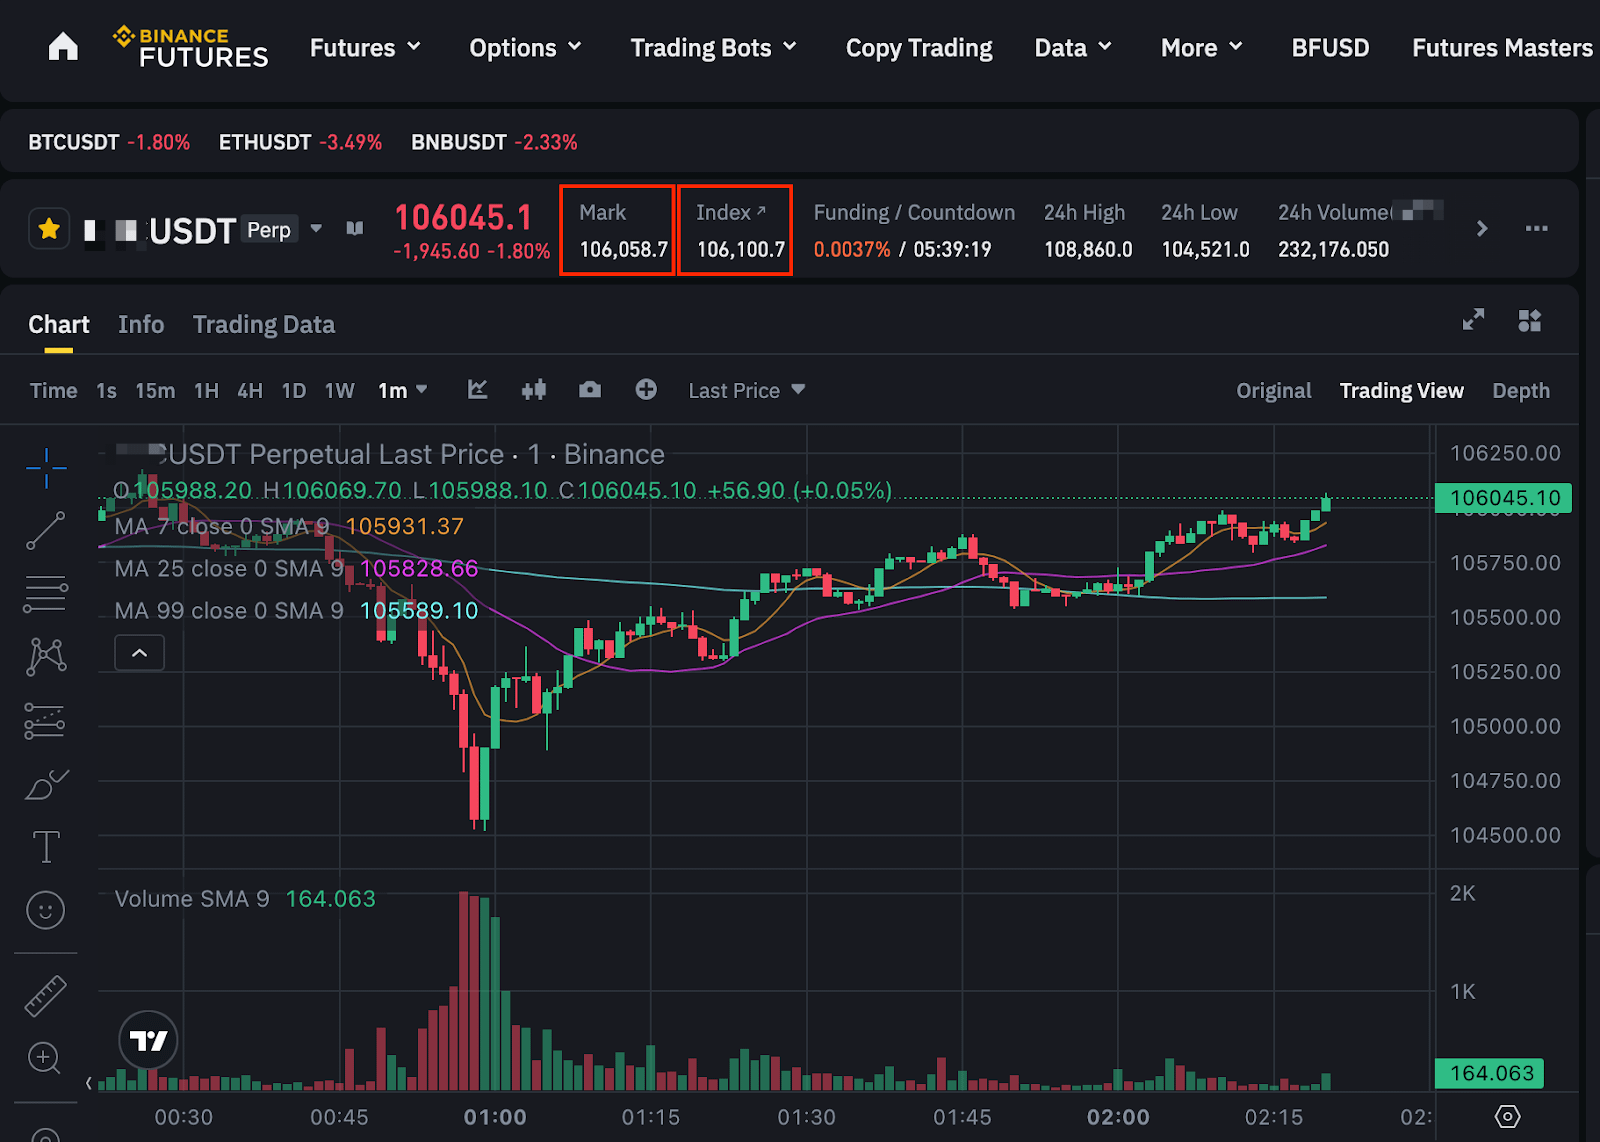
Para saberes mais sobre as diferenças entre o Preço de referência e o Último Preço, consulta Qual é a diferença entre o Último preço e o Preço de referência de um contrato de Futuros?
Na Binance Futures, o Preço de referência de um contrato é determinado por vários fatores, incluindo o último preço do contrato, as séries de bid1 e ask1 do livro de ordens, a taxa de financiamento e uma média composta do preço à vista do ativo nas principais exchanges de criptomoedas.
O Índice de Preços é utilizado para calcular o Preço de referência e baseia-se no preço médio ponderado à vista do ativo em diversas exchanges de criptomoedas.
2. Índice de preços dos Contratos de Futuros USDⓈ-M
O que é o Índice de Preços de Futuros USDⓈ-M?
O Índice de Preços é um componente essencial do Preço de referência e representa o valor médio ponderado do ativo subjacente em várias grandes exchanges à vista. Reflete o valor justo de mercado do contrato de Futuros ao agregar preços para mitigar riscos de volatilidade e manipulação. O Índice de Preços é continuamente atualizado com vista a detetar quaisquer alterações referentes ao preço à vista do ativo ou à ponderação das exchanges utilizada no cálculo.
Na Binance, o Índice de Preços para contratos de Futuros USDⓈ-M inclui preços de uma vasta gama de exchanges, como Binance, KuCoin, OKX, HitBTC, Gate.io, MEXC, Coinbase, Kraken, Bitget, Bitfinex, Bybit, PancakeSwap (BNB Chain), Uniswap (Ethereum), Raydium (Solana) e Aster. O Último Preço da Binance Futures também é incluído como um constituinte do Índice de Preços, conforme determinado pela Binance ao seu exclusivo critério.
A partir de 10/02/2025, os constituintes PancakeSwap (BNB Chain), Uniswap (Ethereum) e Raydium (Solana) estarão disponíveis em contratos listados a partir de 10/02/2025, sujeitos à disponibilidade e à estabilidade do indicador de preços.
A Binance reserva-se o direito de alterar os constituintes do Índice de Preços periodicamente, sem aviso prévio.
Podes ver o Índice de Preços aqui em tempo real.
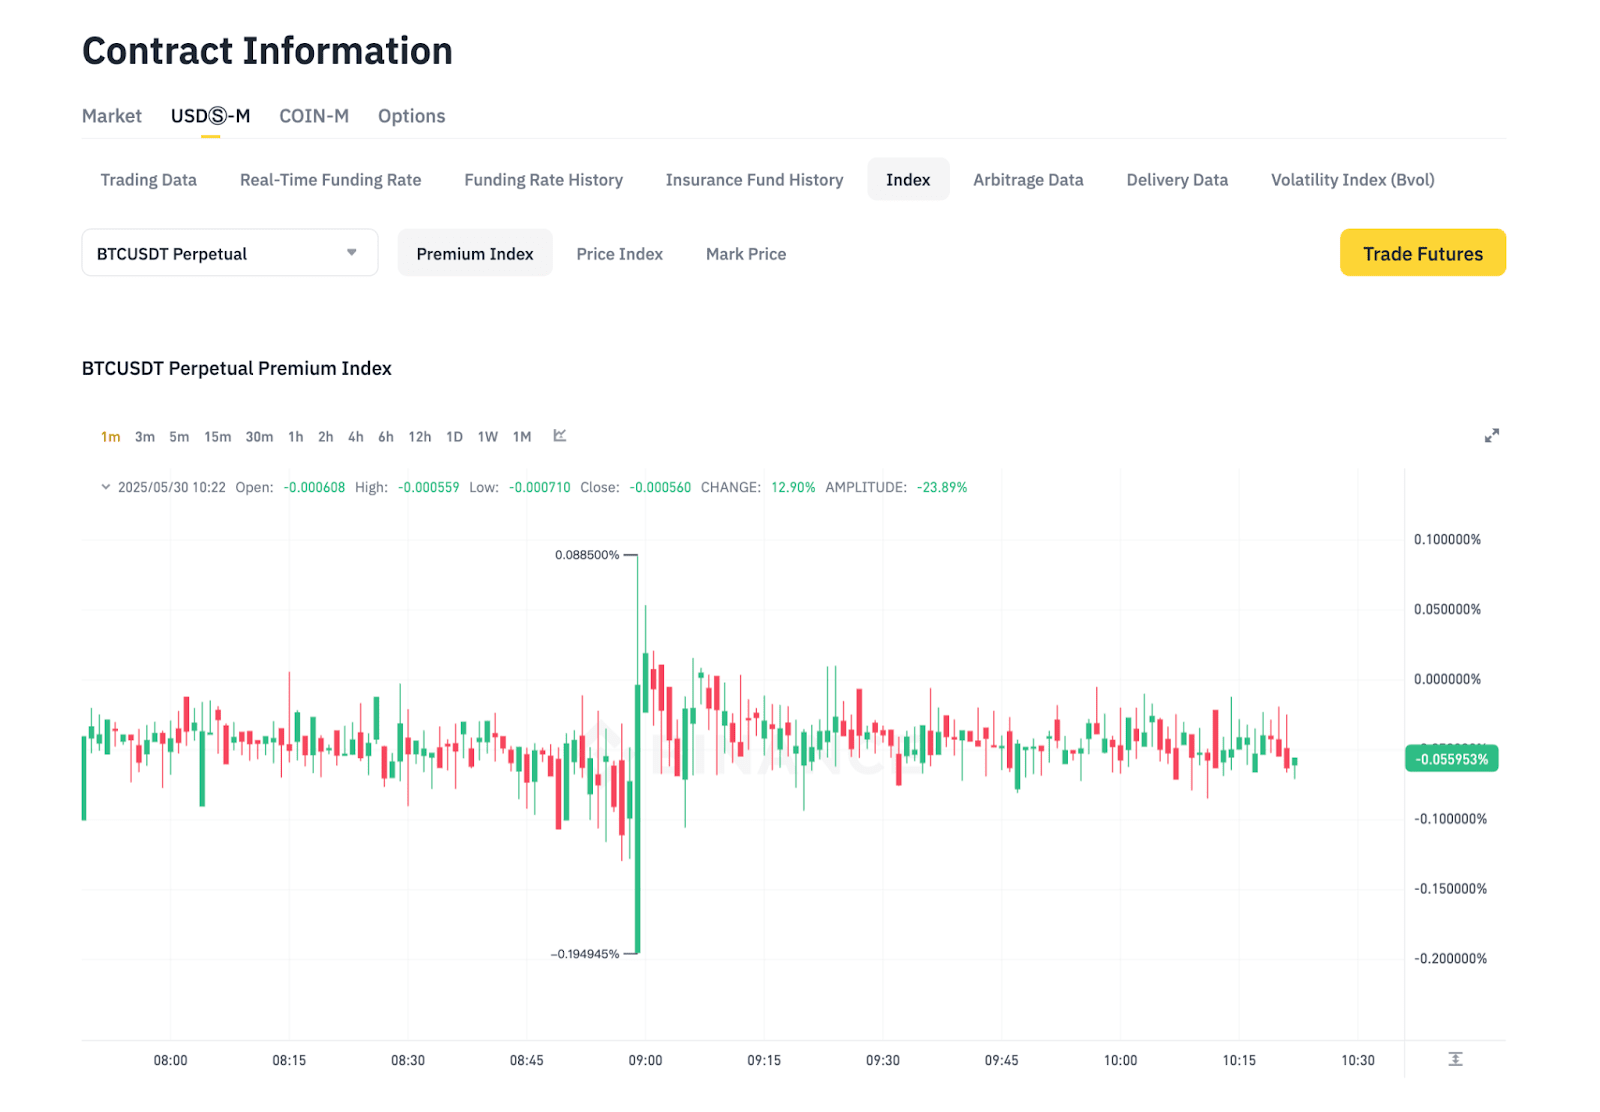
Como calcular o Índice de Preços para contratos de Futuros Perpétuos?
Índice de Preços = Soma de (Percentagem de peso da Exchange A * Preço à vista do símbolo na Exchange A + Percentagem de peso da Exchange B * Preço à vista do símbolo na Exchange B + … + Percentagem de peso da Exchange N * Preço á vista do símbolo na Exchange N)
Em que:
- Percentagem de peso da Exchange i = Peso da Exchange i / Peso total
- Peso total = Soma de (Peso da Exchange A + Peso da Exchange B + ...+ Peso da Exchange N)
Nota: em caso de volatilidades extremas de preços ou de desvio significativo do Índice de Preços, a Binance tomará medidas de proteção adicionais, incluindo, entre outras, a alteração dos elementos do Índice de Preços e a utilização de preços suavizados para elementos voláteis.
A Binance aplica proteções adicionais para salvaguardar contra um fraco desempenho do mercado durante interrupções das exchanges do Mercado à vista ou durante problemas de conectividade:
- Desvio de uma fonte individual de preços: Se o preço mais recente de uma determinada exchange se desviar mais de 3 % do preço da mediana de todas as fontes, o valor será imediatamente limitado a 1,03 vezes ou a 0,97 vezes o preço da mediana, consoante o desvio seja superior ou inferior à mesma.
Por exemplo, se o preço da mediana do índice de BTCUSDT na exchange A for 20 000 USDT e o preço se desviar +7 %, será limitado a 20 600 USDT (20 000 * 1,03). Por outro lado, se o desvio for de -6 %, o valor contabilizado será 19 400 USDT (20 000 * 0,97). Este ajuste será levado a cabo imediatamente após o preço à vista exceder este limiar de desvio de preços. O valor do preço calculado pela exchange será reajustado ao seu valor inicial quando o valor do preço voltar a situar-se dentro do limiar de desvio de 3 % em relação ao preço da mediana de todas as fontes de preço. No entanto, esta regra não se aplica a certos índices designados.
| Símbolo | Limite de desvio |
| BNBUSDC | 1 % |
| BNBUSDT | 1 % |
| BTCUSDC | 1 % |
| BTCUSDT | 1 % |
| BTCUSD1 | 1 % |
| ETHUSDC | 1 % |
| ETHUSDT | 1 % |
| SOLUSDT | 1 % |
| USDCUSDT | 1 % |
| XRPUSDT | 1 % |
- Problemas de conectividade da exchange: se a Binance não conseguir aceder aos dados de uma exchange ou se a exchange não tiver atualizado os seus dados de trading nos últimos cinco minutos, o peso dessa exchange será definido como zero no cálculo da média ponderada.
- O mecanismo “Último Preço Protegido”: quando a Binance não consegue obter dados de referência estáveis para o Índice de Preços e para o Preço de referência, utiliza o mecanismo de “Último preço protegido”. Neste caso, o Índice de Preços é temporariamente atualizado com base no preço da transação mais recente do contrato dentro de um determinado limite como referência para o Preço de referência, para calcular os ganhos e perdas não realizados (GP) e o nível de pedido para liquidação. Isto ajuda a prevenir liquidações desnecessárias até que a situação volte ao normal.
Para atualizações em tempo real, consulta a referência mais recente da exchange no Índice de Preços para atualizações em tempo real.
Nota:
- Taxa cruzada: para os ativos subjacentes sem cotações diretas, a Binance utiliza o preço sintético para calcular a taxa de câmbio cruzada como o índice sintético. Por exemplo, token/USDT pode ser calculado utilizando token/BTC e BTC/USDT.
- Atualizações do Índice de Preços: a Binance reserva-se o direito a atualizar periodicamente as referências do Índice de Preços sem aviso prévio.
- Podes considerar o Índice de Preços como o preço à vista.
- Os Ganhos e perdas realizados são baseados em preços de mercado executados reais.
3. Preço de referência dos Contratos de Futuros USDⓈ-M
O Preço de referência oferece uma melhor estimativa do “verdadeiro” valor de um contrato em comparação com os preços de Futuros Perpétuos, uma vez que é menos volátil a curto prazo. A Binance utiliza o Preço de referência para evitar liquidações desnecessárias e desencorajar manipulações de mercado por parte de agentes mal-intencionados.
Na Binance Futures, o Preço de referência é calculado tendo em conta vários fatores. Esses fatores incluem o último preço do contrato de futuros, as séries de bid1 e ask1 do livro de ordens, a taxa de financiamento e uma média composta do preço à vista do ativo subjacente nas principais exchanges de criptomoedas.
O cálculo do Preço de referência está intimamente ligado à Taxa de financiamento e vice-versa. Uma vez que os Ganhos e Perdas (PnL) não realizados são o fator-chave para acionar liquidações, é crucial que o seu cálculo seja preciso para evitar liquidações desnecessárias. O ativo subjacente do contrato Perpétuo representa o “verdadeiro” valor do contrato. O Índice de Preços representa uma média de preços dos principais mercados e serve como componente principal do Preço de referência.
Como calcular o Preço de referência para contratos de futuros perpétuos USDⓈ-M?
Preço de referência = Mediana (Preço 1, Preço 2, Preço do contrato)
- Preço 1 = Índice de Preços * (1 + Última Taxa de financiamento * (Tempo até ao próximo financiamento / Período de financiamento))
Em que:
- O período de financiamento refere-se à duração entre todas as vezes que a Binance cobra uma taxa de financiamento aos utilizadores, expressa em horas.
- Tempo até ao próximo financiamento é o tempo restante (expresso em horas) até à cobrança da próxima taxa de financiamento.
Por exemplo, se o período de financiamento estivesse definido para 8 horas e a cobrança da última taxa de financiamento tivesse ocorrido há 2 horas, o tempo até ao próximo financiamento seria de 6 horas
Nota: a taxa de financiamento é trocada entre os titulares de posições longas e curtas, com a Binance a atuar como um intermediário neutro na transação.
- Preço 2 = Índice de Preços + Média Móvel (base de 30 segundos)
A Média Móvel (base de 30 segundos) é calculada como a média de 30 pontos de dados ao longo de um período de 30 segundos. O ponto de dados é calculado a cada 1 segundo, ao fazer a média dos preços bid e ask e, em seguida, subtrair o Índice de Preços.
Média Móvel (base de 30 segundos) = Soma de [(Bid1_i + Ask1_i) / 2 - PI_i] / 30
Em que:
- PI é o Índice de Preços no momento do cálculo.
- Bid1_i, Ask1_i e PI_i são registados ao longo de 30 pontos de dados recolhidos em intervalos de 1 segundo durante um período de 30 segundos (0, 1, …. 28,29,30 segundos após os 30 segundos).
Para mais detalhes, consulta o Índice de Preços de cada contrato de Futuros USDⓈ-M.
Se Preço 1 < Preço 2 < Preço do contrato, então Preço 2 será utilizado como o Preço de referência.
Nota: o Preço de referência pode desviar-se do preço à vista durante condições extremas do mercado ou desvios nas fontes de preço. Em tais casos, a Binance tomará medidas de proteção adicionais, como o cálculo Preço de referência = Preço 2.
Tem ainda atenção ao seguinte: quando o Preço de referência apresentar um movimento anormalmente rápido e significativo em qualquer direção num curto período de tempo, a Binance reserva-se o direito de colocar o símbolo em modo “apenas redução” para manter a estabilidade do mercado e a integridade dos preços.
Durante os upgrades ou tempo de inatividade do sistema, nos quais todas as atividades de trading se encontram interrompidas, o sistema continuará a calcular o Preço de referência utilizando a fórmula padrão. No entanto, a Média Móvel (base de 30 segundos) em Preço 2 será definida como 0 até que o sistema volte ao normal.
Como calcular o Preço de referência para contratos trimestrais de entrega USDⓈ-M?
- Preço de referência = Índice de Preços + Média Móvel (base de 30 segundos)
- A Média Móvel (base de 30 segundos) é calculada como:
Média Móvel = ((Bid1 + Ask1) / 2 - Índice de Preços), calculada a cada segundo ao longo de um intervalo de 30 segundos.
- i) Se o tempo até à entrega for superior a 30 minutos:
- Utilizando BTCUSDT 0925 como exemplo:
Preço de referência antes de 25/09/2020, 07:29:59 (UTC) = Índice de Preços + Média Móvel (base de 30 segundos)
- Média Móvel (base de 30 segundos) = Média Móvel ((Bid1 + Ask1) / 2 - Índice de Preços), calculada a cada segundo ao longo de um intervalo de 30 segundos.
- ii) Se o tempo até à entrega for de 30 minutos ou menos:
Preço de referência em 25/09/2020, 07:30:00 - 07:59:59 (UTC) = Média do Índice de Preços, calculada a cada segundo entre as 07:30:00 e as 07:59:59 (UTC) no dia da entrega.
4. Preço de referência do trading de pré-mercado de Contratos de Futuros USDⓈ-M
Metodologia do preço de referência durante o período de trading de pré-mercado
Preço de referência = Média dos preços de transação dos últimos 10 segundos, calculada a cada segundo.
Se houver menos de 21 preços de transação no intervalo de 10 segundos, a média do índice de preços será baseada nos últimos 20 preços de transação.
Período de transição dos contratos perpétuos padrão de pré-mercado
Os contratos de futuros perpétuos de pré-mercado serão convertidos em contratos de futuros perpétuos padrão quando for possível derivar um preço de índice estável do(s) mercado(s) à vista (conforme determinado pela Binance). O preço de referência convergirá gradualmente do preço de referência do trading pré-mercado para o cálculo do preço de referência padrão (Preço de referência = Mediana [Preço 1, Preço 2, Preço do contrato]) durante o período de transição.
A função de trading não é afetada durante o período de transição. As ordens em aberto e as posições não serão canceladas.
Preço de referência após o término do trading de pré-mercado
Preço de referência = Mediana (Preço 1, Preço 2, Preço do contrato)
Tem em atenção que poderão existir discrepâncias entre o conteúdo original, em inglês, e as versões traduzidas (que podem ter sido geradas por IA). Caso surjam discrepâncias, consulta a versão original, em inglês, para informações mais precisas.