

浓妆淡染
18 Publicações
浓妆淡染
Denunciar
Bloquear Utilizador
做时间的朋友 剩下的交给复利
Aberto ao trading
Trader Frequente
2.1 ano(s)
9 A seguir
104 Seguidores
38 Gostaram
Publicações
Portfólio
Tudo
Vídeos
·
--
Agora Alpha está a fazer volume de transações. O slippage é alto? Há algo para ganhar?
Agora Alpha está a fazer volume de transações. O slippage é alto? Há algo para ganhar?
67
·
--
Acho que muita gente não entendeu uma coisa: acha que o dogzhuang (market maker) ao puxar/empurrar uma “moeda de bug” (妖币) tem um custo muito alto. Na verdade, a maior parte dos chips está nas mãos do market maker. Se na praça houver menos tokens, naturalmente o preço sobe. Quando ele vende com a mão esquerda e compra com a mão direita, ele acaba puxando a alta. O que ele paga é só aquela pequena parte de slippage e taxa. E só o #cys拉盘所付出的不过撑死二三百万u não é apenas para wash trading; também dá para abrir ordens long e short—os que explodem (liquidação) são o “combustível”. Quando o short é liquidado, é preciso comprar para fechar as posições, o que eleva ainda mais o preço. Um dogzhuang mais “sujo” aumenta a diferença entre preço à vista e futuros; além disso, a taxa de funding também consegue “matar” quem tenta fazer short. Não vá fazer short—são todos combustíveis.
Acho que muita gente não entendeu uma coisa: acha que o dogzhuang (market maker) ao puxar/empurrar uma “moeda de bug” (妖币) tem um custo muito alto. Na verdade, a maior parte dos chips está nas mãos do market maker. Se na praça houver menos tokens, naturalmente o preço sobe. Quando ele vende com a mão esquerda e compra com a mão direita, ele acaba puxando a alta. O que ele paga é só aquela pequena parte de slippage e taxa. E só o #cys拉盘所付出的不过撑死二三百万u não é apenas para wash trading; também dá para abrir ordens long e short—os que explodem (liquidação) são o “combustível”. Quando o short é liquidado, é preciso comprar para fechar as posições, o que eleva ainda mais o preço. Um dogzhuang mais “sujo” aumenta a diferença entre preço à vista e futuros; além disso, a taxa de funding também consegue “matar” quem tenta fazer short. Não vá fazer short—são todos combustíveis.
1
275
·
--
#cys Não vá embora. No trade do “Zhuang” (grupo/instância), o custo para puxar a ordem é muito baixo. No topo, controle a posição — basta pagar apenas o slippage para virar a mão e, de um lado para o outro, puxar e empurrar. A moeda à vista basicamente está toda nas mãos do Zhuang. Em geral, não há muita pressão de venda.
#cys Não vá embora. No trade do “Zhuang” (grupo/instância), o custo para puxar a ordem é muito baixo. No topo, controle a posição — basta pagar apenas o slippage para virar a mão e, de um lado para o outro, puxar e empurrar. A moeda à vista basicamente está toda nas mãos do Zhuang. Em geral, não há muita pressão de venda.
1
578
·
--
A maior fascinação dos homens é a capacidade de resolver problemas$ETH
A maior fascinação dos homens é a capacidade de resolver problemas$ETH
2
991
·
--
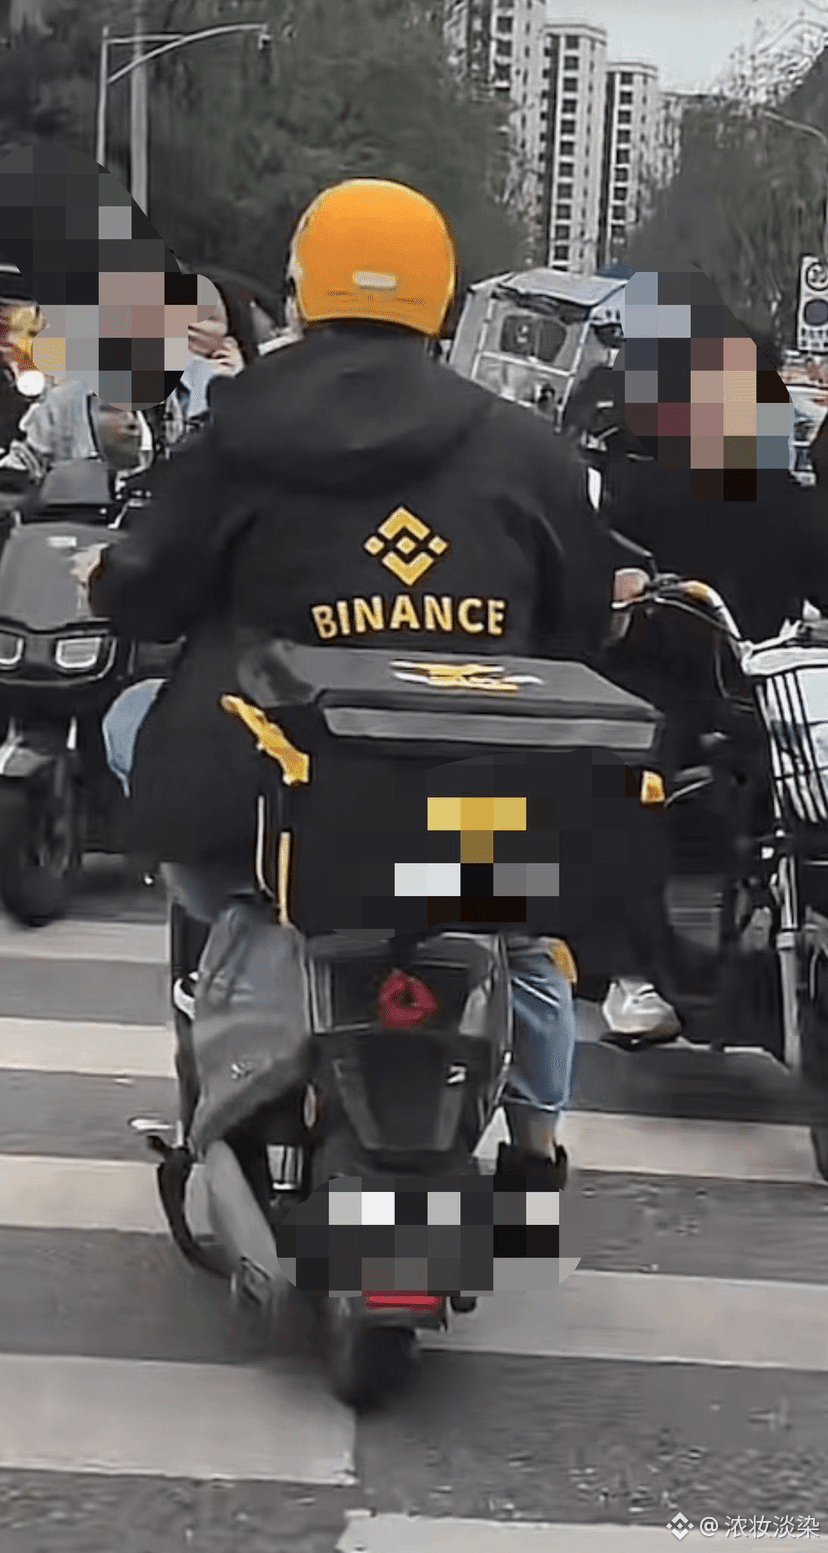
Entregas durante o dia, segurança à noite $BTC
Entregas durante o dia, segurança à noite $BTC
338
·
--
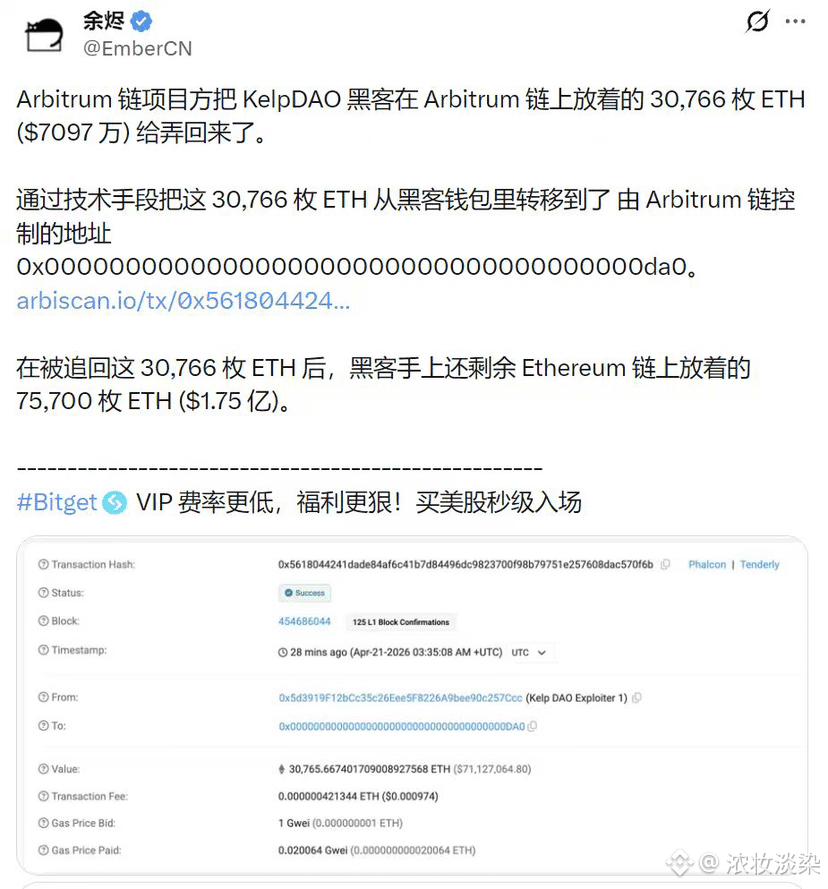
Os desenvolvedores do projeto da Arbitrum roubaram US$ 70 milhões do General Jin; o General disse: “a blockchain é uma fraude” $BTC $ETH
Os desenvolvedores do projeto da Arbitrum roubaram US$ 70 milhões do General Jin; o General disse: “a blockchain é uma fraude” $BTC $ETH
28
·
--
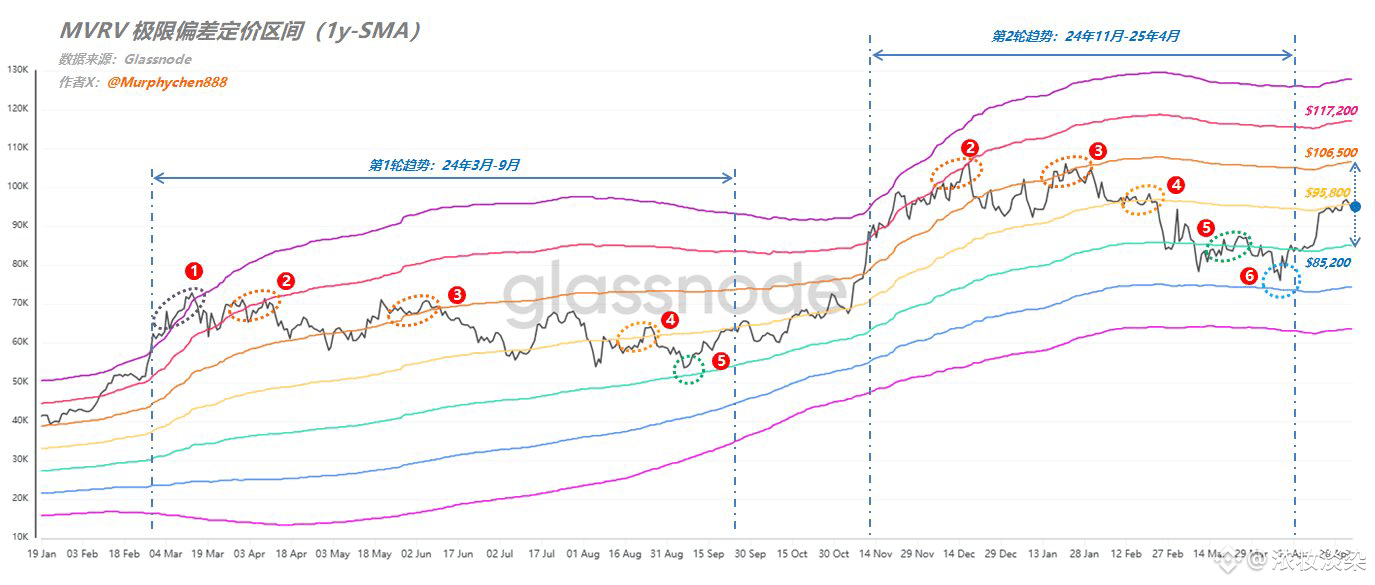
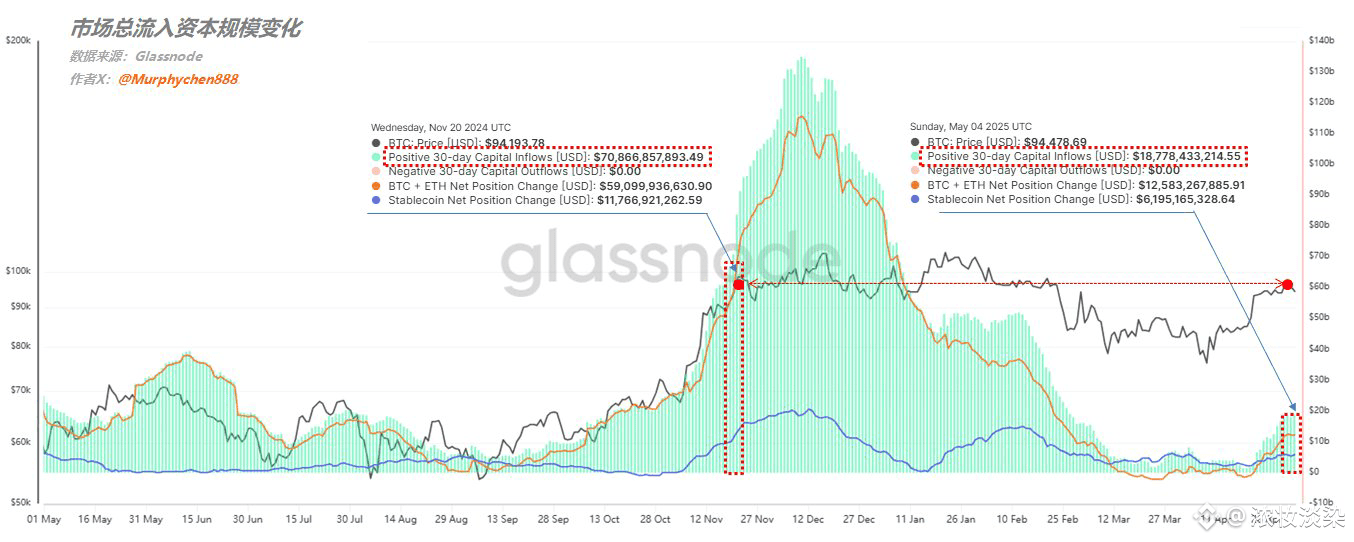
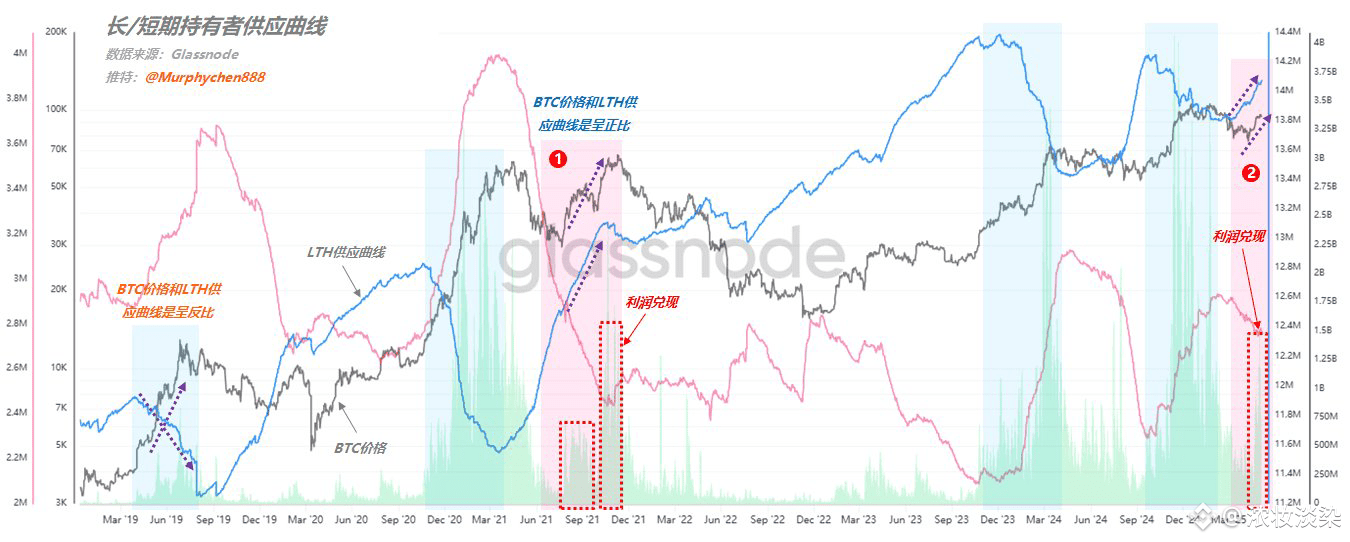
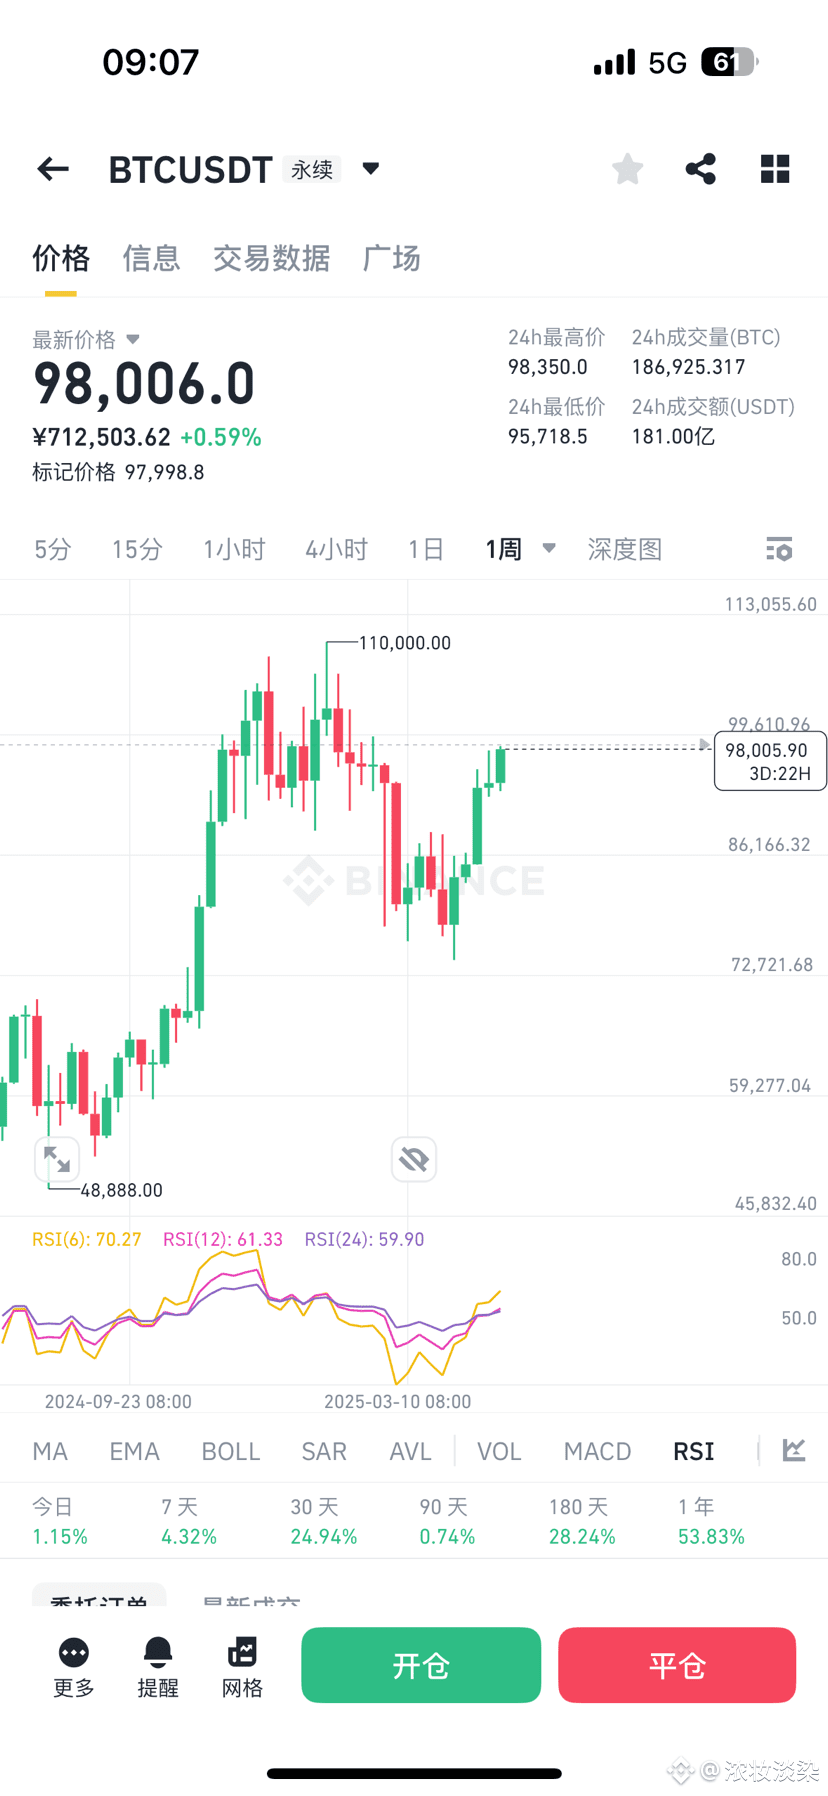
Really going to form a weekly double top? Can it replicate the 69,000 crash of 2021? Let's wait and see.
Really going to form a weekly double top? Can it replicate the 69,000 crash of 2021? Let's wait and see.
2
2
6.1k
·
--
Artigo
Análise do impacto do fracasso do retorno da manufatura dos EUA, da crise da dívida e do colapso da confiança no dólar nas moedas virtuaisI. O mecanismo de transmissão do fracasso do retorno da manufatura e da crise da dívida
1. Obstáculos estruturais ao retorno da manufatura
A política de retorno da manufatura impulsionada por Trump encontra dificuldades devido aos altos custos trabalhistas nos EUA (8 vezes mais que os trabalhadores da China, 15 vezes mais que os do Vietnã), rupturas nas cadeias de suprimento (como o atraso da fábrica da TSMC nos EUA devido à falta de indústrias de apoio) e o efeito de espremimento do capital financeiro sobre a economia real (78% do capital estrangeiro fluindo para ativos financeiros). Isso impede os EUA de reduzir o déficit comercial através da revitalização industrial, com o déficit comercial com a China ainda alcançando 859,1 bilhões de dólares no primeiro trimestre de 2025, e a dívida ultrapassando 36 trilhões de dólares, com despesas de juros anuais de 1,8 trilhões de dólares.
Análise do impacto do fracasso do retorno da manufatura dos EUA, da crise da dívida e do colapso da confiança no dólar nas moedas virtuais
I. O mecanismo de transmissão do fracasso do retorno da manufatura e da crise da dívida
1. Obstáculos estruturais ao retorno da manufatura
A política de retorno da manufatura impulsionada por Trump encontra dificuldades devido aos altos custos trabalhistas nos EUA (8 vezes mais que os trabalhadores da China, 15 vezes mais que os do Vietnã), rupturas nas cadeias de suprimento (como o atraso da fábrica da TSMC nos EUA devido à falta de indústrias de apoio) e o efeito de espremimento do capital financeiro sobre a economia real (78% do capital estrangeiro fluindo para ativos financeiros). Isso impede os EUA de reduzir o déficit comercial através da revitalização industrial, com o déficit comercial com a China ainda alcançando 859,1 bilhões de dólares no primeiro trimestre de 2025, e a dívida ultrapassando 36 trilhões de dólares, com despesas de juros anuais de 1,8 trilhões de dólares.
1.7k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
GoldFallsTo$4144
764 visualizações
26 a discutir
🔎O que está acontecendo com a queda das vendas do ouro não faz sentido...
#GoldFallsTo$4144
O petróleo voltou acima de US$ 100. O risco no Oriente Médio ainda está elevado. E, ainda assim, o ouro está sendo castigado em direção a US$ 4.144.
Não era de se esperar que essas coisas empurrassem os investidores para o ouro?
É aqui que fica interessante.
O mercado não está tratando isso principalmente como uma história de “guerra = refúgio seguro” mais.
Está tratando como uma história de inflação → juros.
A Reuters relata que o salto nos preços do petróleo está fortalecendo as expectativas de que o Fed pode manter a política mais apertada, pressionando o ouro.
A cadeia funciona assim:
Risco em Hormuz → petróleo ↑ → risco de inflação ↑ → expectativas de juros ↑ → yields ↑ → ouro ↓
Esse é o paradoxo.
O choque geopolítico está criando exatamente a pressão inflacionária que torna manter um ativo sem rendimento menos atraente.
E é por isso que estou observando o petróleo e os rendimentos dos Treasurys, não apenas os manchetes que saem do Oriente Médio.
Se o petróleo continuar elevado, o próximo movimento do ouro pode ter menos a ver com “demanda por refúgio” e muito mais com por quanto tempo o Fed pode, de forma realista, permanecer apertado.
$XAU $XAUT $BZ
#GOLD #Macro #CryptoMarket #PAXG
Stink meaner
·0 gostos
·176 visualizações
QNTFallsOver40%FromMorningHigh
4,074 visualizações
185 a discutir
KospiFalls2.7%SamsungSKHynixDropOver5%
0 visualizações
0 a discutir