
Lisa丽萨
1.5k Publicações

Lisa丽萨
 Square verificado+
Denunciar
Bloquear Utilizador
👉X Hawk_xxs 最早建设广场的博主,经历多次牛熊,非常看好web3的未来,正在web3赛道上努力着,期待更多志同道合者一起同行🤝

Detentor de BNB
Trader Frequente
8.9 ano(s)
2.5K+ A seguir
70.1K+ Seguidores
70.2K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
·
--
Se essa linha de 62000 for rompida, o modelo de Wall Street terá de ser reescrito
Jurrien Timmer, da Fidelity, deixou isso claro hoje
O BTC está testando de novo a linha de suporte da Lei do Poder, em torno de 62000 dólares, e está subindo aos poucos
Ele falou com bastante franqueza: com base no ciclo de quatro anos e na matemática da Lei do Poder, continuo otimista, mas voltar mais uma vez para essa linha realmente desanima
Por que essa linha é importante? Basta olhar para dois exemplos históricos para entender
No fundo de 2015, em 230 dólares, a linha marcava 252 e foi rompida
No fundo de 2018, em 3204 dólares, a linha era 2521 e foi defendida
Uma vez rompeu, outra vez segurou; esta é a terceira vez
Agora 62068 é a mínima de 24 horas, ou seja, já foi tocada de leve pela ponta da agulha
Vou dizer minha própria visão
A Lei do Poder, em essência, transforma o tempo em uma regressão logarítmica de preço. Ela não prevê pontos de reversão; ela só diz se está caro ou barato. Em anos de contração de liquidez, a parte inferior dessa linha muitas vezes é brevemente furada e depois recuperada; 2015 foi assim
O verdadeiro sinal não é se rompe ou não, mas se consegue recuperar em até três dias depois de romper
Na operação, não faça essas coisas de entrar com tudo de uma vez
Faça compras em parcelas acima e abaixo de 62000, sem ultrapassar 20% da posição planejada em cada vez
Se cair de verdade, espere o fechamento da vela diária para confirmar; não tente pegar no pinho
Aquela fala do Timmer sobre desânimo é, na verdade, mais útil do que o otimismo: quando os adeptos do modelo começam a ficar desconfortáveis, muitas vezes é justamente quando o sentimento está no auge
Se essa linha de 62000 for rompida, o modelo de Wall Street terá de ser reescrito
Jurrien Timmer, da Fidelity, deixou isso claro hoje
O BTC está testando de novo a linha de suporte da Lei do Poder, em torno de 62000 dólares, e está subindo aos poucos
Ele falou com bastante franqueza: com base no ciclo de quatro anos e na matemática da Lei do Poder, continuo otimista, mas voltar mais uma vez para essa linha realmente desanima
Por que essa linha é importante? Basta olhar para dois exemplos históricos para entender
No fundo de 2015, em 230 dólares, a linha marcava 252 e foi rompida
No fundo de 2018, em 3204 dólares, a linha era 2521 e foi defendida
Uma vez rompeu, outra vez segurou; esta é a terceira vez
Agora 62068 é a mínima de 24 horas, ou seja, já foi tocada de leve pela ponta da agulha
Vou dizer minha própria visão
A Lei do Poder, em essência, transforma o tempo em uma regressão logarítmica de preço. Ela não prevê pontos de reversão; ela só diz se está caro ou barato. Em anos de contração de liquidez, a parte inferior dessa linha muitas vezes é brevemente furada e depois recuperada; 2015 foi assim
O verdadeiro sinal não é se rompe ou não, mas se consegue recuperar em até três dias depois de romper
Na operação, não faça essas coisas de entrar com tudo de uma vez
Faça compras em parcelas acima e abaixo de 62000, sem ultrapassar 20% da posição planejada em cada vez
Se cair de verdade, espere o fechamento da vela diária para confirmar; não tente pegar no pinho
Aquela fala do Timmer sobre desânimo é, na verdade, mais útil do que o otimismo: quando os adeptos do modelo começam a ficar desconfortáveis, muitas vezes é justamente quando o sentimento está no auge
Jurrien Timmer, da Fidelity, deixou isso claro hoje
O BTC está testando de novo a linha de suporte da Lei do Poder, em torno de 62000 dólares, e está subindo aos poucos
Ele falou com bastante franqueza: com base no ciclo de quatro anos e na matemática da Lei do Poder, continuo otimista, mas voltar mais uma vez para essa linha realmente desanima
Por que essa linha é importante? Basta olhar para dois exemplos históricos para entender
No fundo de 2015, em 230 dólares, a linha marcava 252 e foi rompida
No fundo de 2018, em 3204 dólares, a linha era 2521 e foi defendida
Uma vez rompeu, outra vez segurou; esta é a terceira vez
Agora 62068 é a mínima de 24 horas, ou seja, já foi tocada de leve pela ponta da agulha
Vou dizer minha própria visão
A Lei do Poder, em essência, transforma o tempo em uma regressão logarítmica de preço. Ela não prevê pontos de reversão; ela só diz se está caro ou barato. Em anos de contração de liquidez, a parte inferior dessa linha muitas vezes é brevemente furada e depois recuperada; 2015 foi assim
O verdadeiro sinal não é se rompe ou não, mas se consegue recuperar em até três dias depois de romper
Na operação, não faça essas coisas de entrar com tudo de uma vez
Faça compras em parcelas acima e abaixo de 62000, sem ultrapassar 20% da posição planejada em cada vez
Se cair de verdade, espere o fechamento da vela diária para confirmar; não tente pegar no pinho
Aquela fala do Timmer sobre desânimo é, na verdade, mais útil do que o otimismo: quando os adeptos do modelo começam a ficar desconfortáveis, muitas vezes é justamente quando o sentimento está no auge
258
·
--
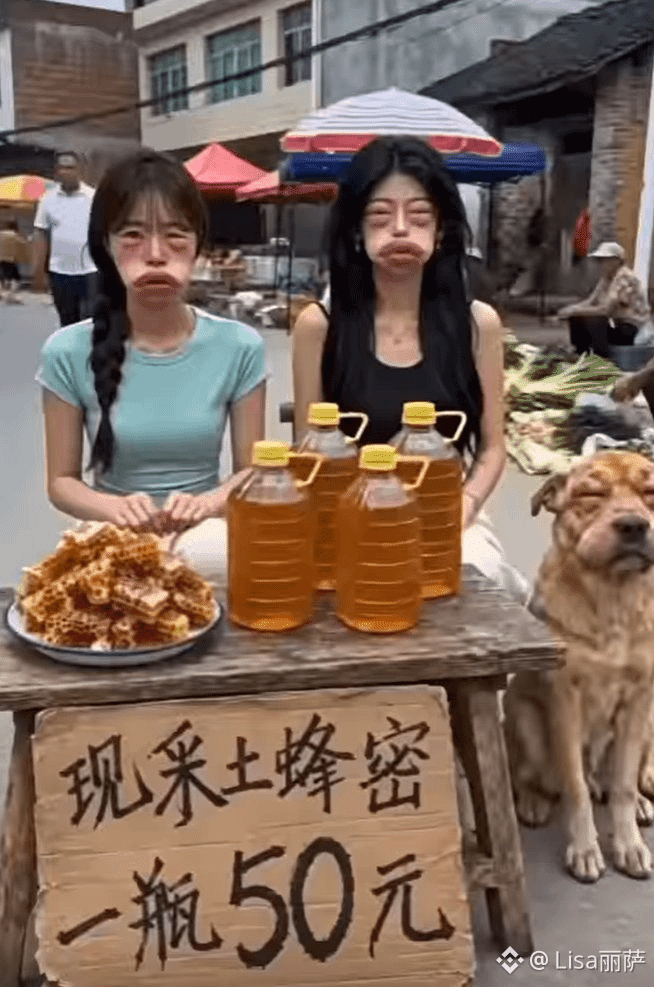
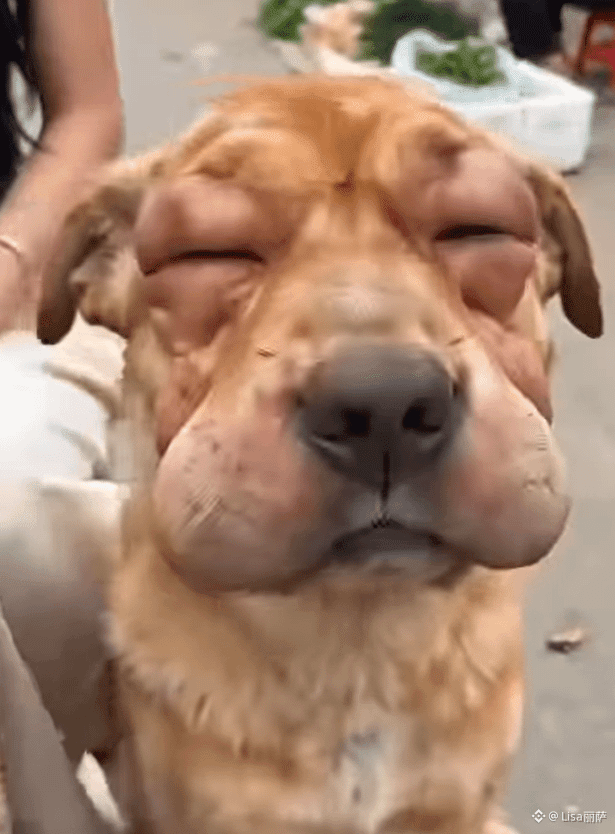
Dá para acreditar que este mel foi recém-colhido? 🤔
Dá para acreditar que este mel foi recém-colhido? 🤔
1
4
2k
·
--
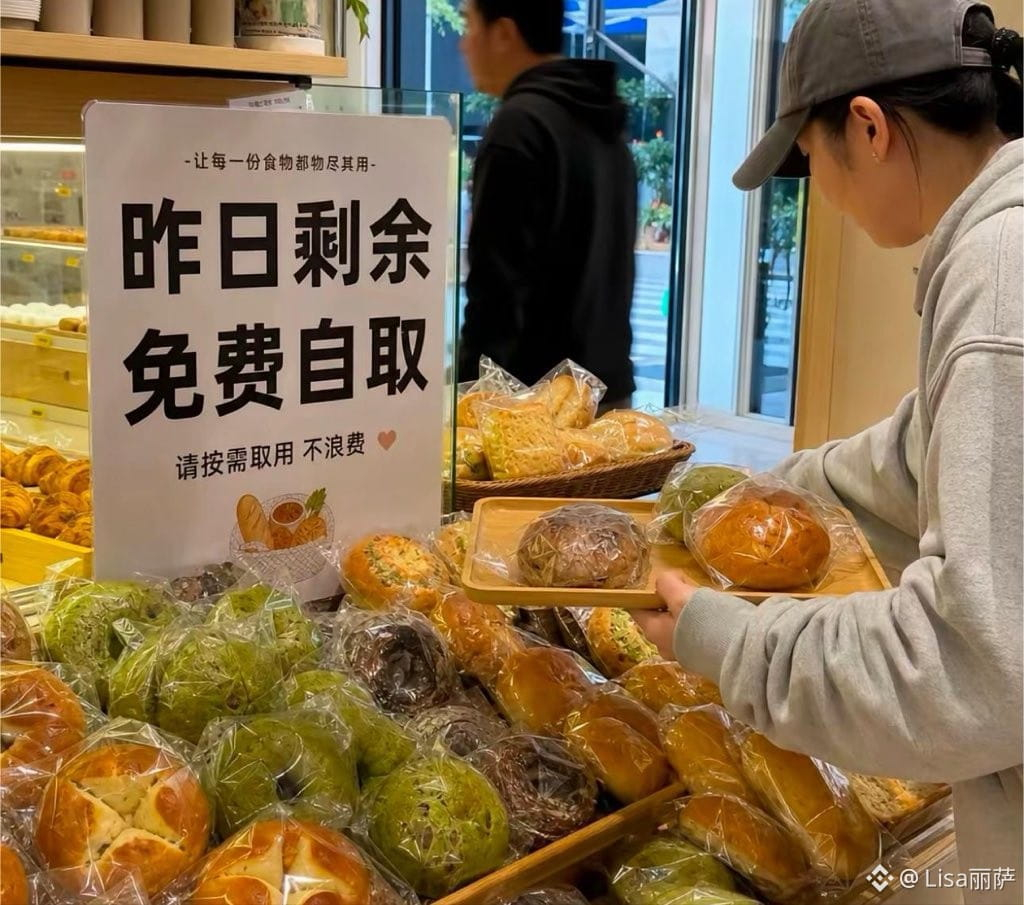
Depois, um monte de gente vem buscar o que sobrou do dia anterior, mas não compra.
Depois, um monte de gente vem buscar o que sobrou do dia anterior, mas não compra.
3
3
5.2k
·
--
A aposta de 900 milhões de dólares mudou de direção: de calls a 100 mil para puts a 60 mil
Muita gente não reparou neste sinal: no mercado de opções, o contrato com maior valor nominal em aberto mudou. Antes, era a call de 100 mil dólares, com 867 milhões de dólares. Agora, é a put de 60 mil dólares, com 900 milhões de dólares.
À primeira vista, assusta: os grandes investidores estão a apostar que o BTC volta aos 60 mil. Mas vamos deixar uma coisa clara: isto não é assim tão simples.
Primeiro, a call de 100 mil caiu do trono não porque novos vendedores a descoberto a tenham derrubado, mas porque os antigos investidores em alta fecharam as posições por iniciativa própria, para realizar lucros ou limitar perdas. Segundo, as posições em puts a 60 mil foram-se acumulando ao longo dos últimos meses; não foi alguém a entrar hoje de uma só vez. Terceiro, nas recentes operações de opções de grande volume, o valor nominal das puts ultrapassou mil milhões, sobretudo porque um grande investidor tem vindo a transferir as posições para preços de exercício cada vez mais baixos.
Em linguagem simples: não é alguém a apostar num colapso, é alguém a comprar um seguro. Quem tem BTC à vista paga um pouco para se proteger de uma queda e dormir descansado.
A volatilidade também confirma esta leitura. No domingo, a volatilidade implícita do BTC a 30 dias chegou momentaneamente a 57,13, o valor mais alto desde junho, e depois recuou para 44. O pico de pânico já passou.
O que penso? Neste momento, o mercado de opções está numa postura defensiva, não ofensiva. O que significa estar na defensiva? Ninguém quer aumentar posições a estes níveis, mas também ninguém quer liquidá-las. Com esta estrutura, é provável que o mercado ande de lado, e que seja difícil tanto subir como descer.
Uma palavra para quem investe à vista: evitem alavancagem elevada. Com esta volatilidade, basta uma única vela com uma longa sombra para vos tirar do mercado. Se querem aumentar a posição, façam-no por partes; não apostem tudo de uma vez. Se querem vender a descoberto, o nível dos 60 mil é o ponto mais congestionado de todo o mercado. Não fiquem no meio da multidão.
O que vale mesmo a pena acompanhar é a volatilidade em 44. Se continuar a cair, significa que o mercado está a recuperar. Se voltar a subir acima de 50, significa que alguém voltou a ficar com medo.
A aposta de 900 milhões de dólares mudou de direção: de calls a 100 mil para puts a 60 mil
Muita gente não reparou neste sinal: no mercado de opções, o contrato com maior valor nominal em aberto mudou. Antes, era a call de 100 mil dólares, com 867 milhões de dólares. Agora, é a put de 60 mil dólares, com 900 milhões de dólares.
À primeira vista, assusta: os grandes investidores estão a apostar que o BTC volta aos 60 mil. Mas vamos deixar uma coisa clara: isto não é assim tão simples.
Primeiro, a call de 100 mil caiu do trono não porque novos vendedores a descoberto a tenham derrubado, mas porque os antigos investidores em alta fecharam as posições por iniciativa própria, para realizar lucros ou limitar perdas. Segundo, as posições em puts a 60 mil foram-se acumulando ao longo dos últimos meses; não foi alguém a entrar hoje de uma só vez. Terceiro, nas recentes operações de opções de grande volume, o valor nominal das puts ultrapassou mil milhões, sobretudo porque um grande investidor tem vindo a transferir as posições para preços de exercício cada vez mais baixos.
Em linguagem simples: não é alguém a apostar num colapso, é alguém a comprar um seguro. Quem tem BTC à vista paga um pouco para se proteger de uma queda e dormir descansado.
A volatilidade também confirma esta leitura. No domingo, a volatilidade implícita do BTC a 30 dias chegou momentaneamente a 57,13, o valor mais alto desde junho, e depois recuou para 44. O pico de pânico já passou.
O que penso? Neste momento, o mercado de opções está numa postura defensiva, não ofensiva. O que significa estar na defensiva? Ninguém quer aumentar posições a estes níveis, mas também ninguém quer liquidá-las. Com esta estrutura, é provável que o mercado ande de lado, e que seja difícil tanto subir como descer.
Uma palavra para quem investe à vista: evitem alavancagem elevada. Com esta volatilidade, basta uma única vela com uma longa sombra para vos tirar do mercado. Se querem aumentar a posição, façam-no por partes; não apostem tudo de uma vez. Se querem vender a descoberto, o nível dos 60 mil é o ponto mais congestionado de todo o mercado. Não fiquem no meio da multidão.
O que vale mesmo a pena acompanhar é a volatilidade em 44. Se continuar a cair, significa que o mercado está a recuperar. Se voltar a subir acima de 50, significa que alguém voltou a ficar com medo.
Muita gente não reparou neste sinal: no mercado de opções, o contrato com maior valor nominal em aberto mudou. Antes, era a call de 100 mil dólares, com 867 milhões de dólares. Agora, é a put de 60 mil dólares, com 900 milhões de dólares.
À primeira vista, assusta: os grandes investidores estão a apostar que o BTC volta aos 60 mil. Mas vamos deixar uma coisa clara: isto não é assim tão simples.
Primeiro, a call de 100 mil caiu do trono não porque novos vendedores a descoberto a tenham derrubado, mas porque os antigos investidores em alta fecharam as posições por iniciativa própria, para realizar lucros ou limitar perdas. Segundo, as posições em puts a 60 mil foram-se acumulando ao longo dos últimos meses; não foi alguém a entrar hoje de uma só vez. Terceiro, nas recentes operações de opções de grande volume, o valor nominal das puts ultrapassou mil milhões, sobretudo porque um grande investidor tem vindo a transferir as posições para preços de exercício cada vez mais baixos.
Em linguagem simples: não é alguém a apostar num colapso, é alguém a comprar um seguro. Quem tem BTC à vista paga um pouco para se proteger de uma queda e dormir descansado.
A volatilidade também confirma esta leitura. No domingo, a volatilidade implícita do BTC a 30 dias chegou momentaneamente a 57,13, o valor mais alto desde junho, e depois recuou para 44. O pico de pânico já passou.
O que penso? Neste momento, o mercado de opções está numa postura defensiva, não ofensiva. O que significa estar na defensiva? Ninguém quer aumentar posições a estes níveis, mas também ninguém quer liquidá-las. Com esta estrutura, é provável que o mercado ande de lado, e que seja difícil tanto subir como descer.
Uma palavra para quem investe à vista: evitem alavancagem elevada. Com esta volatilidade, basta uma única vela com uma longa sombra para vos tirar do mercado. Se querem aumentar a posição, façam-no por partes; não apostem tudo de uma vez. Se querem vender a descoberto, o nível dos 60 mil é o ponto mais congestionado de todo o mercado. Não fiquem no meio da multidão.
O que vale mesmo a pena acompanhar é a volatilidade em 44. Se continuar a cair, significa que o mercado está a recuperar. Se voltar a subir acima de 50, significa que alguém voltou a ficar com medo.
466
·
--
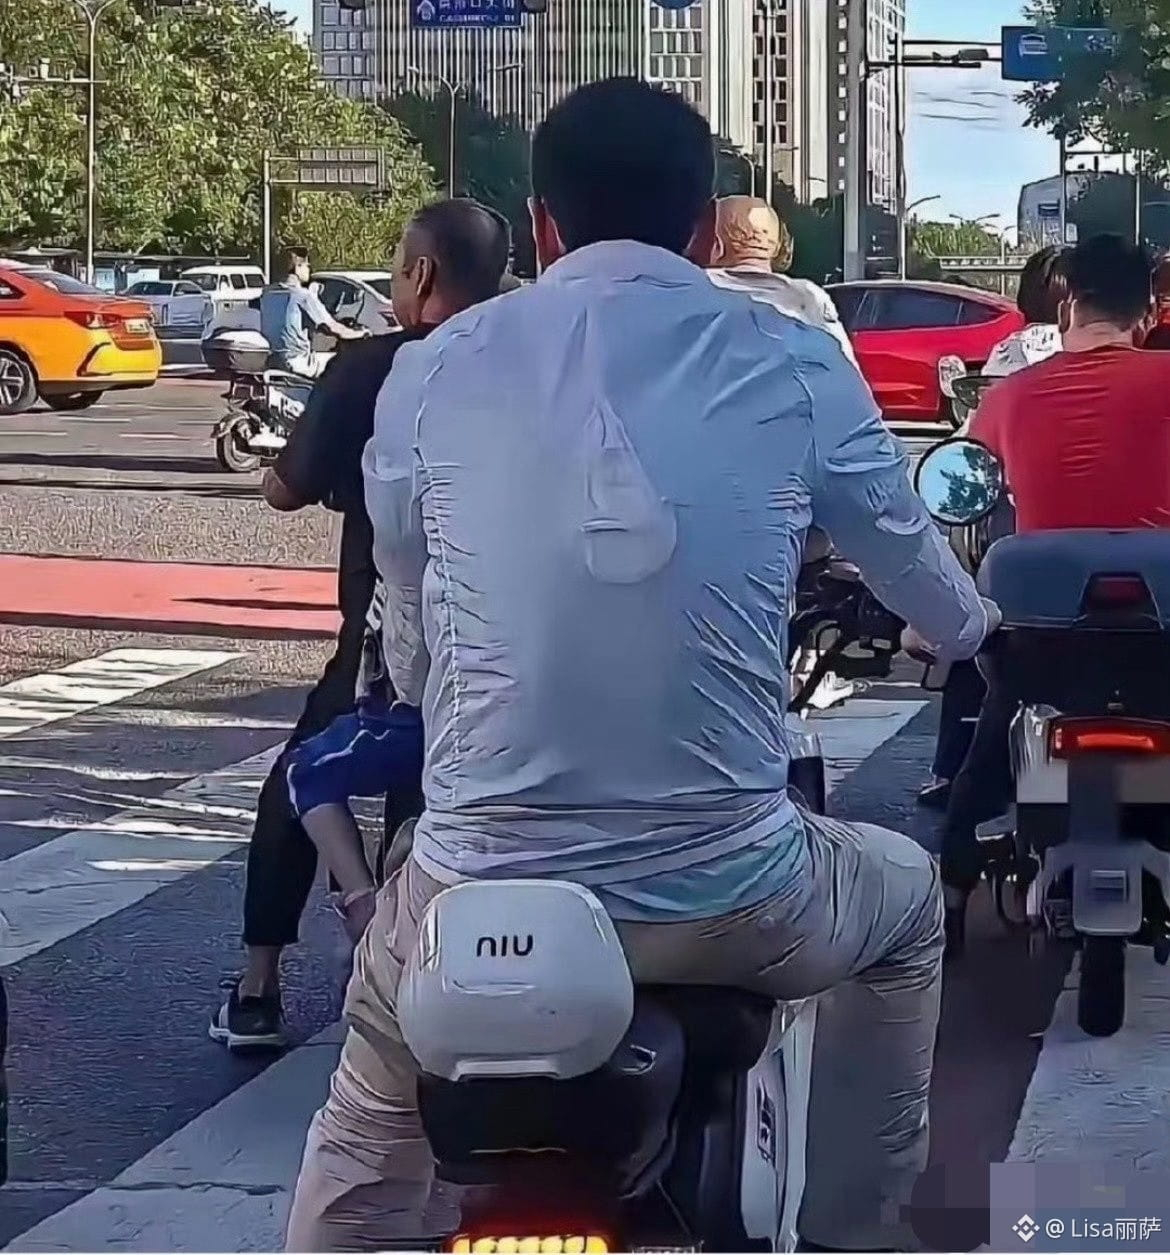
Irmão, agora todo mundo sabe que você tem uma esposa...
Irmão, agora todo mundo sabe que você tem uma esposa...
2
2.1k
·
--
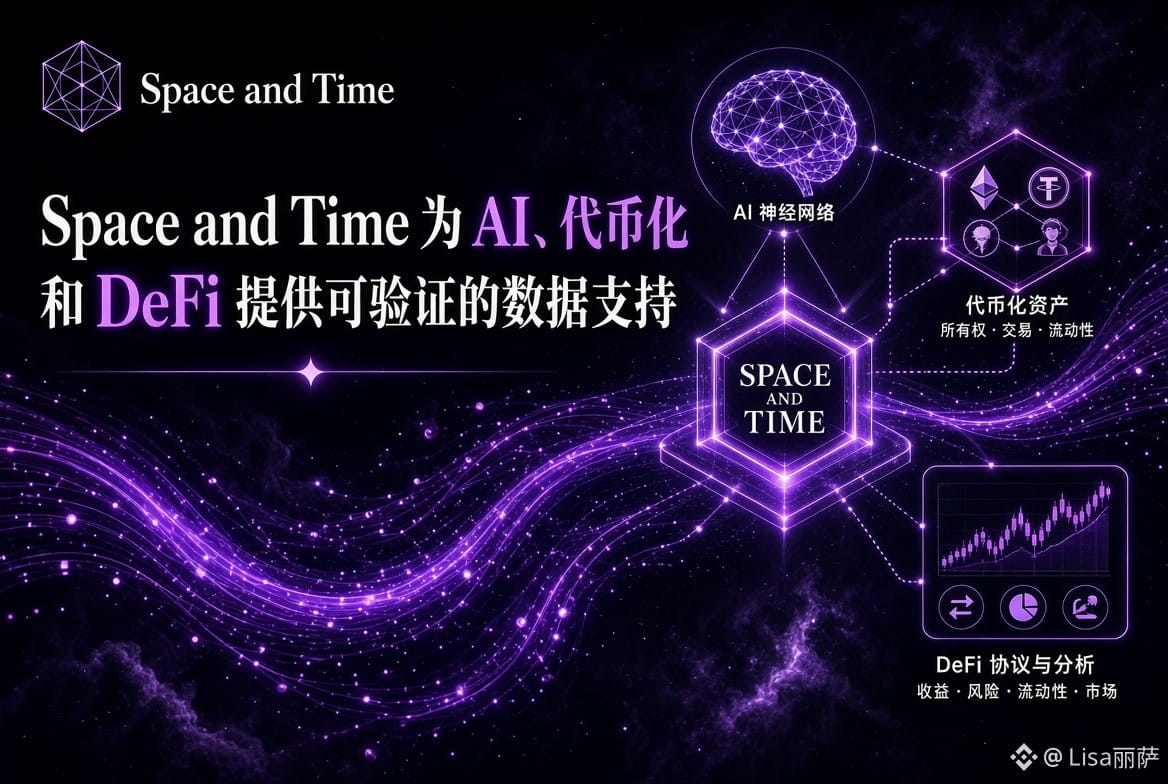
@SpaceandTimeDB A IA começou a comprar dados por conta própria, mas nem sabe quando erra nos cálculos
Nos últimos dois dias, conectei um agente de consulta de dados a um ambiente de demonstração e testei dezenas de perguntas. O que mais incomoda não é ele dar respostas erradas, mas o tom ser exatamente o mesmo quando acerta e quando erra. A versão Enterprise lançada pela Space and Time em 9 de novembro ataca justamente esse problema. A lógica é simples: o cálculo é feito em dados privados, gerando um recibo criptográfico Proof of SQL. Antes de alimentar o agente com o resultado, o aplicativo verifica esse recibo; só depois deixa o agente agir. Os dados não saem do banco e o processo de cálculo pode ser conferido. Essa promessa vai ficar muito valiosa agora que os agentes começaram a fazer chamadas de API por conta própria. O caminho que testei foi conectar uma tabela de negócios, enviar uma consulta pelo SDK, obter o resultado e a prova e, depois, validá-la em um contrato on-chain. Levei mais ou menos uma tarde para fazer tudo funcionar pela primeira vez. O obstáculo não foi a criptografia, mas a configuração do ambiente e a necessidade de decidir primeiro qual tabela vale a pena comprovar. Essa barreira existe de verdade, mas, em troca, você ganha algo muito concreto: a correção do resultado deixa de depender de em quem você confia. Comparado a soluções de feeds de preços como a Chainlink, que informam qual é o valor de algo neste momento, o SXT mostra qual critério foi usado e em que tabela o valor foi calculado. Comparado a painéis somente de leitura como o Dune, a diferença é que este último só pode fornecer uma captura de tela, enquanto o primeiro pode fornecer um recibo. É só uma questão de tempo até que uma IA tome uma decisão com base em uma captura de tela e algo dê errado. Houve também um efeito colateral que eu não tinha previsto no começo. Com as provas, cada decisão do agente pode ser reproduzida. Se algo der errado, dá para identificar qual consulta usou quais dados; responsabilizar alguém fica mais simples do que vasculhar logs, embora também custe mais. Por isso, não me importo muito com o quanto a história que contam sobre isso está em alta agora. O que me importa é: quando os agentes realmente começarem a chamar APIs e gastar dinheiro para comprar dados, quem vai cobrar pedágio nessa camada dos recibos? #sxt $SXT
@SpaceandTime A IA começou a comprar dados por conta própria, mas nem sabe quando erra nos cálculos
Nos últimos dois dias, conectei um agente de consulta de dados a um ambiente de demonstração e testei dezenas de perguntas. O que mais incomoda não é ele dar respostas erradas, mas o tom ser exatamente o mesmo quando acerta e quando erra. A versão Enterprise lançada pela Space and Time em 9 de novembro ataca justamente esse problema. A lógica é simples: o cálculo é feito em dados privados, gerando um recibo criptográfico Proof of SQL. Antes de alimentar o agente com o resultado, o aplicativo verifica esse recibo; só depois deixa o agente agir. Os dados não saem do banco e o processo de cálculo pode ser conferido. Essa promessa vai ficar muito valiosa agora que os agentes começaram a fazer chamadas de API por conta própria. O caminho que testei foi conectar uma tabela de negócios, enviar uma consulta pelo SDK, obter o resultado e a prova e, depois, validá-la em um contrato on-chain. Levei mais ou menos uma tarde para fazer tudo funcionar pela primeira vez. O obstáculo não foi a criptografia, mas a configuração do ambiente e a necessidade de decidir primeiro qual tabela vale a pena comprovar. Essa barreira existe de verdade, mas, em troca, você ganha algo muito concreto: a correção do resultado deixa de depender de em quem você confia. Comparado a soluções de feeds de preços como a Chainlink, que informam qual é o valor de algo neste momento, o SXT mostra qual critério foi usado e em que tabela o valor foi calculado. Comparado a painéis somente de leitura como o Dune, a diferença é que este último só pode fornecer uma captura de tela, enquanto o primeiro pode fornecer um recibo. É só uma questão de tempo até que uma IA tome uma decisão com base em uma captura de tela e algo dê errado. Houve também um efeito colateral que eu não tinha previsto no começo. Com as provas, cada decisão do agente pode ser reproduzida. Se algo der errado, dá para identificar qual consulta usou quais dados; responsabilizar alguém fica mais simples do que vasculhar logs, embora também custe mais. Por isso, não me importo muito com o quanto a história que contam sobre isso está em alta agora. O que me importa é: quando os agentes realmente começarem a chamar APIs e gastar dinheiro para comprar dados, quem vai cobrar pedágio nessa camada dos recibos? #sxt $SXT
Nos últimos dois dias, conectei um agente de consulta de dados a um ambiente de demonstração e testei dezenas de perguntas. O que mais incomoda não é ele dar respostas erradas, mas o tom ser exatamente o mesmo quando acerta e quando erra. A versão Enterprise lançada pela Space and Time em 9 de novembro ataca justamente esse problema. A lógica é simples: o cálculo é feito em dados privados, gerando um recibo criptográfico Proof of SQL. Antes de alimentar o agente com o resultado, o aplicativo verifica esse recibo; só depois deixa o agente agir. Os dados não saem do banco e o processo de cálculo pode ser conferido. Essa promessa vai ficar muito valiosa agora que os agentes começaram a fazer chamadas de API por conta própria. O caminho que testei foi conectar uma tabela de negócios, enviar uma consulta pelo SDK, obter o resultado e a prova e, depois, validá-la em um contrato on-chain. Levei mais ou menos uma tarde para fazer tudo funcionar pela primeira vez. O obstáculo não foi a criptografia, mas a configuração do ambiente e a necessidade de decidir primeiro qual tabela vale a pena comprovar. Essa barreira existe de verdade, mas, em troca, você ganha algo muito concreto: a correção do resultado deixa de depender de em quem você confia. Comparado a soluções de feeds de preços como a Chainlink, que informam qual é o valor de algo neste momento, o SXT mostra qual critério foi usado e em que tabela o valor foi calculado. Comparado a painéis somente de leitura como o Dune, a diferença é que este último só pode fornecer uma captura de tela, enquanto o primeiro pode fornecer um recibo. É só uma questão de tempo até que uma IA tome uma decisão com base em uma captura de tela e algo dê errado. Houve também um efeito colateral que eu não tinha previsto no começo. Com as provas, cada decisão do agente pode ser reproduzida. Se algo der errado, dá para identificar qual consulta usou quais dados; responsabilizar alguém fica mais simples do que vasculhar logs, embora também custe mais. Por isso, não me importo muito com o quanto a história que contam sobre isso está em alta agora. O que me importa é: quando os agentes realmente começarem a chamar APIs e gastar dinheiro para comprar dados, quem vai cobrar pedágio nessa camada dos recibos? #sxt $SXT
5
549
·
--
Nvidia cai 8% no pregão após o fechamento; conselho pode destituir Jensen Huang hoje
Nvidia cai 8% no pregão após o fechamento; conselho pode destituir Jensen Huang hoje
3
785
·
--
Fiquei olhando por 10 segundos até perceber; achei que tinham apagado a cabeça com Photoshop.
Fiquei olhando por 10 segundos até perceber; achei que tinham apagado a cabeça com Photoshop.
20
52
157.7k
·
--
Pieverse está agora a 2,07, com alta de 42% em um dia e 86% em sete dias. Volume negociado em 24 horas: US$ 130 milhões. Valor de mercado: US$ 569 milhões.
Guarde estes três números: oferta circulante de 274,75 milhões de tokens, oferta total de 1 bilhão e proporção em circulação de 27,5%. Juros em aberto: US$ 101,9 milhões, o equivalente a 17,9% do valor de mercado. Taxa de financiamento: 0,0686, enquanto o valor típico do BTC é 0,0001.
Baixa capitalização, pouca oferta flutuante e muita alavancagem: é a estrutura clássica de um short squeeze. As posições vendidas liquidadas somaram US$ 1,09 milhão, enquanto as posições compradas liquidadas foram apenas US$ 316 mil — mais de três vezes a diferença.
Mas há um detalhe especialmente contraintuitivo: com os vendidos sendo massacrados desse jeito, a taxa ainda está positiva — e absurdamente alta. Uma taxa positiva significa que os comprados pagam aos vendidos. Isso mostra que os comprados não só não saíram como ainda estão aumentando a alavancagem para aguentar a pressão.
Esse tipo de estrutura teme uma única vela de queda. Basta uma venda à vista de US$ 5 milhões para que os comprados com alta alavancagem comecem a liquidar uns aos outros. Desde a máxima histórica de 2,23, o preço chegou a cair até 1,46 em 24 horas, com uma oscilação superior a 50%. Aquela queda brusca não foi por acaso: foi determinada pela estrutura das posições.
Há ainda outro aspecto que muita gente não considera: valor de mercado da oferta circulante de US$ 569 milhões e avaliação totalmente diluída de US$ 2,07 bilhões. Entre os dois valores, há 725 milhões de tokens que ainda não foram lançados. O preço que você paga agora é o da oferta circulante; no futuro, venderá pelo preço da oferta totalmente diluída.
O conselho é direto: esse tipo de ativo serve apenas para operações intradiárias, não para manter durante a noite. Fique de olho no momento em que a taxa de financiamento passar de positiva para negativa. Só então os comprados terão sido realmente eliminados. Antes de ficar negativa, cada recuo é uma oportunidade para os traders alavancados liquidarem uns aos outros.
Pieverse está agora a 2,07, com alta de 42% em um dia e 86% em sete dias. Volume negociado em 24 horas: US$ 130 milhões. Valor de mercado: US$ 569 milhões.
Guarde estes três números: oferta circulante de 274,75 milhões de tokens, oferta total de 1 bilhão e proporção em circulação de 27,5%. Juros em aberto: US$ 101,9 milhões, o equivalente a 17,9% do valor de mercado. Taxa de financiamento: 0,0686, enquanto o valor típico do BTC é 0,0001.
Baixa capitalização, pouca oferta flutuante e muita alavancagem: é a estrutura clássica de um short squeeze. As posições vendidas liquidadas somaram US$ 1,09 milhão, enquanto as posições compradas liquidadas foram apenas US$ 316 mil — mais de três vezes a diferença.
Mas há um detalhe especialmente contraintuitivo: com os vendidos sendo massacrados desse jeito, a taxa ainda está positiva — e absurdamente alta. Uma taxa positiva significa que os comprados pagam aos vendidos. Isso mostra que os comprados não só não saíram como ainda estão aumentando a alavancagem para aguentar a pressão.
Esse tipo de estrutura teme uma única vela de queda. Basta uma venda à vista de US$ 5 milhões para que os comprados com alta alavancagem comecem a liquidar uns aos outros. Desde a máxima histórica de 2,23, o preço chegou a cair até 1,46 em 24 horas, com uma oscilação superior a 50%. Aquela queda brusca não foi por acaso: foi determinada pela estrutura das posições.
Há ainda outro aspecto que muita gente não considera: valor de mercado da oferta circulante de US$ 569 milhões e avaliação totalmente diluída de US$ 2,07 bilhões. Entre os dois valores, há 725 milhões de tokens que ainda não foram lançados. O preço que você paga agora é o da oferta circulante; no futuro, venderá pelo preço da oferta totalmente diluída.
O conselho é direto: esse tipo de ativo serve apenas para operações intradiárias, não para manter durante a noite. Fique de olho no momento em que a taxa de financiamento passar de positiva para negativa. Só então os comprados terão sido realmente eliminados. Antes de ficar negativa, cada recuo é uma oportunidade para os traders alavancados liquidarem uns aos outros.
Guarde estes três números: oferta circulante de 274,75 milhões de tokens, oferta total de 1 bilhão e proporção em circulação de 27,5%. Juros em aberto: US$ 101,9 milhões, o equivalente a 17,9% do valor de mercado. Taxa de financiamento: 0,0686, enquanto o valor típico do BTC é 0,0001.
Baixa capitalização, pouca oferta flutuante e muita alavancagem: é a estrutura clássica de um short squeeze. As posições vendidas liquidadas somaram US$ 1,09 milhão, enquanto as posições compradas liquidadas foram apenas US$ 316 mil — mais de três vezes a diferença.
Mas há um detalhe especialmente contraintuitivo: com os vendidos sendo massacrados desse jeito, a taxa ainda está positiva — e absurdamente alta. Uma taxa positiva significa que os comprados pagam aos vendidos. Isso mostra que os comprados não só não saíram como ainda estão aumentando a alavancagem para aguentar a pressão.
Esse tipo de estrutura teme uma única vela de queda. Basta uma venda à vista de US$ 5 milhões para que os comprados com alta alavancagem comecem a liquidar uns aos outros. Desde a máxima histórica de 2,23, o preço chegou a cair até 1,46 em 24 horas, com uma oscilação superior a 50%. Aquela queda brusca não foi por acaso: foi determinada pela estrutura das posições.
Há ainda outro aspecto que muita gente não considera: valor de mercado da oferta circulante de US$ 569 milhões e avaliação totalmente diluída de US$ 2,07 bilhões. Entre os dois valores, há 725 milhões de tokens que ainda não foram lançados. O preço que você paga agora é o da oferta circulante; no futuro, venderá pelo preço da oferta totalmente diluída.
O conselho é direto: esse tipo de ativo serve apenas para operações intradiárias, não para manter durante a noite. Fique de olho no momento em que a taxa de financiamento passar de positiva para negativa. Só então os comprados terão sido realmente eliminados. Antes de ficar negativa, cada recuo é uma oportunidade para os traders alavancados liquidarem uns aos outros.
1
3
173
·
--
O investimento dos pais nos filhos não tem limites
😂
O investimento dos pais nos filhos não tem limites
😂
😂
2
851
·
--
Verificado
ZEC subiu para 1.349 dólares. Desta vez, não é hype: o código mudou.
A narrativa mais forte deste ciclo não está na IA nem nos memes, mas na privacidade.
O ZEC está cotado a 1.349 dólares, com máxima intradiária de 1.388 e valor de mercado de 22,97 mil milhões. Já entrou no top 10 do mercado e também puxou o XMR, que agora está a 608 dólares, com valor de mercado de 11,45 mil milhões.
Muita gente só vê a valorização, mas não viu o que aconteceu a 5 de novembro.
A atualização NU7 foi ativada oficialmente no bloco 3.543.405. O tempo de bloco caiu de 75 para 25 segundos — ficou três vezes mais rápido. A recompensa por bloco foi ajustada em simultâneo, por isso o ritmo de emissão não mudou. O limite máximo de 21 milhões de moedas continua em vigor, e o número de blocos entre halvings também triplicou.
Ainda mais importante é o mecanismo de sustentabilidade da rede NSM.
60% das taxas de cada transação são retiradas diretamente de circulação e só serão gradualmente libertadas de volta para as recompensas por bloco, seguindo uma curva suave, a partir de 2031. Isto resolve um problema antigo das blockchains PoW: quando os subsídios diminuem cada vez mais, será que as taxas conseguem manter a segurança da rede?
Há ainda um detalhe a acompanhar: a NU7 desativou as transações v4. Cerca de 12.224 ZEC na pool Sprout ficam permanentemente bloqueados. A deflação não é um slogan: está escrita nas regras.
Os dados também são sólidos: 590 milhões de dólares em posições abertas nos contratos, taxa de financiamento de 0,01% e sem uma concentração extrema de posições longas. Subiu apenas 2,4% em 30 dias e 5,8% em 7 dias, o que mostra que não é uma subida artificial, mas uma rotação de posições em níveis elevados.
A minha leitura: o setor da privacidade é agora o principal foco do capital. A lógica passou dos conceitos para a execução técnica. Este tipo de movimento costuma durar mais do que os memes.
Mas não compres no pico. 1.388 é uma resistência de curto prazo; uma correção para a zona dos 1.240 a 1.260 seria um ponto de entrada mais razoável.
Acompanha duas coisas: a percentagem de transações protegidas e o volume efetivo de taxas queimadas após a implementação da NSM. São estes dois dados que vão mostrar se a narrativa se sustenta.
ZEC subiu para 1.349 dólares. Desta vez, não é hype: o código mudou.
A narrativa mais forte deste ciclo não está na IA nem nos memes, mas na privacidade.
O ZEC está cotado a 1.349 dólares, com máxima intradiária de 1.388 e valor de mercado de 22,97 mil milhões. Já entrou no top 10 do mercado e também puxou o XMR, que agora está a 608 dólares, com valor de mercado de 11,45 mil milhões.
Muita gente só vê a valorização, mas não viu o que aconteceu a 5 de novembro.
A atualização NU7 foi ativada oficialmente no bloco 3.543.405. O tempo de bloco caiu de 75 para 25 segundos — ficou três vezes mais rápido. A recompensa por bloco foi ajustada em simultâneo, por isso o ritmo de emissão não mudou. O limite máximo de 21 milhões de moedas continua em vigor, e o número de blocos entre halvings também triplicou.
Ainda mais importante é o mecanismo de sustentabilidade da rede NSM.
60% das taxas de cada transação são retiradas diretamente de circulação e só serão gradualmente libertadas de volta para as recompensas por bloco, seguindo uma curva suave, a partir de 2031. Isto resolve um problema antigo das blockchains PoW: quando os subsídios diminuem cada vez mais, será que as taxas conseguem manter a segurança da rede?
Há ainda um detalhe a acompanhar: a NU7 desativou as transações v4. Cerca de 12.224 ZEC na pool Sprout ficam permanentemente bloqueados. A deflação não é um slogan: está escrita nas regras.
Os dados também são sólidos: 590 milhões de dólares em posições abertas nos contratos, taxa de financiamento de 0,01% e sem uma concentração extrema de posições longas. Subiu apenas 2,4% em 30 dias e 5,8% em 7 dias, o que mostra que não é uma subida artificial, mas uma rotação de posições em níveis elevados.
A minha leitura: o setor da privacidade é agora o principal foco do capital. A lógica passou dos conceitos para a execução técnica. Este tipo de movimento costuma durar mais do que os memes.
Mas não compres no pico. 1.388 é uma resistência de curto prazo; uma correção para a zona dos 1.240 a 1.260 seria um ponto de entrada mais razoável.
Acompanha duas coisas: a percentagem de transações protegidas e o volume efetivo de taxas queimadas após a implementação da NSM. São estes dois dados que vão mostrar se a narrativa se sustenta.
A narrativa mais forte deste ciclo não está na IA nem nos memes, mas na privacidade.
O ZEC está cotado a 1.349 dólares, com máxima intradiária de 1.388 e valor de mercado de 22,97 mil milhões. Já entrou no top 10 do mercado e também puxou o XMR, que agora está a 608 dólares, com valor de mercado de 11,45 mil milhões.
Muita gente só vê a valorização, mas não viu o que aconteceu a 5 de novembro.
A atualização NU7 foi ativada oficialmente no bloco 3.543.405. O tempo de bloco caiu de 75 para 25 segundos — ficou três vezes mais rápido. A recompensa por bloco foi ajustada em simultâneo, por isso o ritmo de emissão não mudou. O limite máximo de 21 milhões de moedas continua em vigor, e o número de blocos entre halvings também triplicou.
Ainda mais importante é o mecanismo de sustentabilidade da rede NSM.
60% das taxas de cada transação são retiradas diretamente de circulação e só serão gradualmente libertadas de volta para as recompensas por bloco, seguindo uma curva suave, a partir de 2031. Isto resolve um problema antigo das blockchains PoW: quando os subsídios diminuem cada vez mais, será que as taxas conseguem manter a segurança da rede?
Há ainda um detalhe a acompanhar: a NU7 desativou as transações v4. Cerca de 12.224 ZEC na pool Sprout ficam permanentemente bloqueados. A deflação não é um slogan: está escrita nas regras.
Os dados também são sólidos: 590 milhões de dólares em posições abertas nos contratos, taxa de financiamento de 0,01% e sem uma concentração extrema de posições longas. Subiu apenas 2,4% em 30 dias e 5,8% em 7 dias, o que mostra que não é uma subida artificial, mas uma rotação de posições em níveis elevados.
A minha leitura: o setor da privacidade é agora o principal foco do capital. A lógica passou dos conceitos para a execução técnica. Este tipo de movimento costuma durar mais do que os memes.
Mas não compres no pico. 1.388 é uma resistência de curto prazo; uma correção para a zona dos 1.240 a 1.260 seria um ponto de entrada mais razoável.
Acompanha duas coisas: a percentagem de transações protegidas e o volume efetivo de taxas queimadas após a implementação da NSM. São estes dois dados que vão mostrar se a narrativa se sustenta.
2
1k
·
--
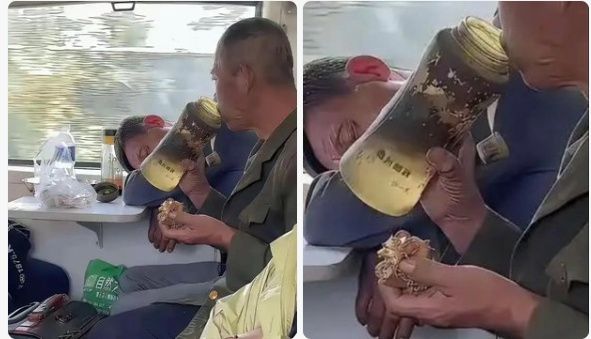
Quanto dinheiro dá para economizar sendo tão econômico?
Quanto dinheiro dá para economizar sendo tão econômico?
26
7
31.8k
·
--
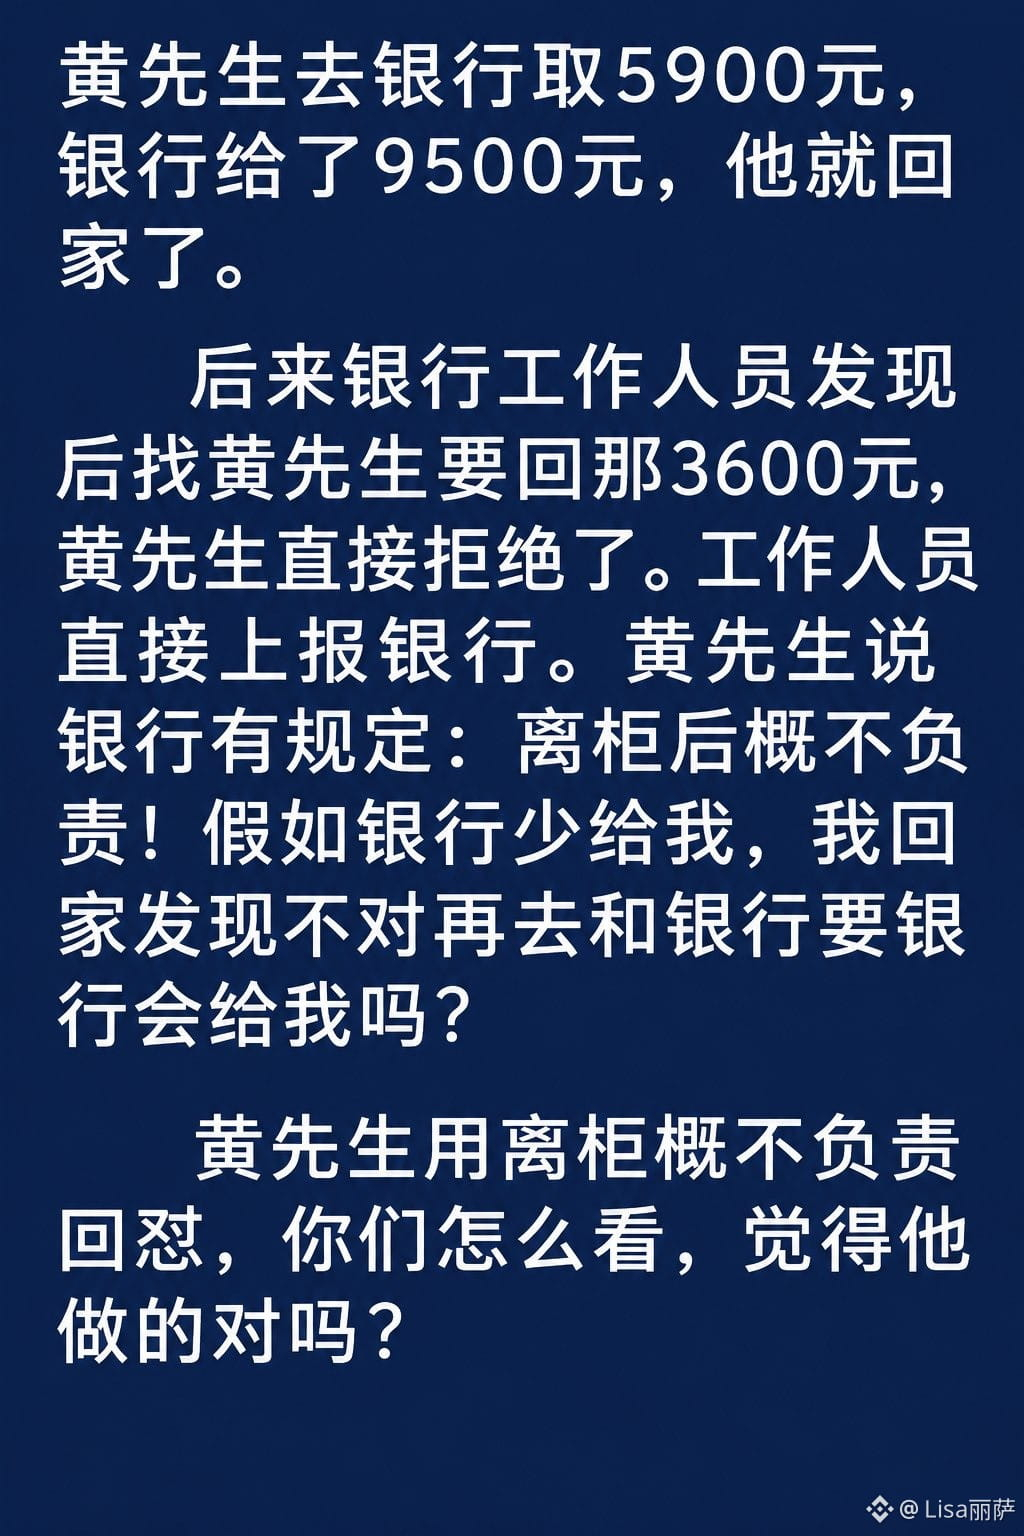
Use magia para derrotar magia, mas o direito à interpretação final sempre pertence a eles.
Use magia para derrotar magia, mas o direito à interpretação final sempre pertence a eles.
2
566
·
--
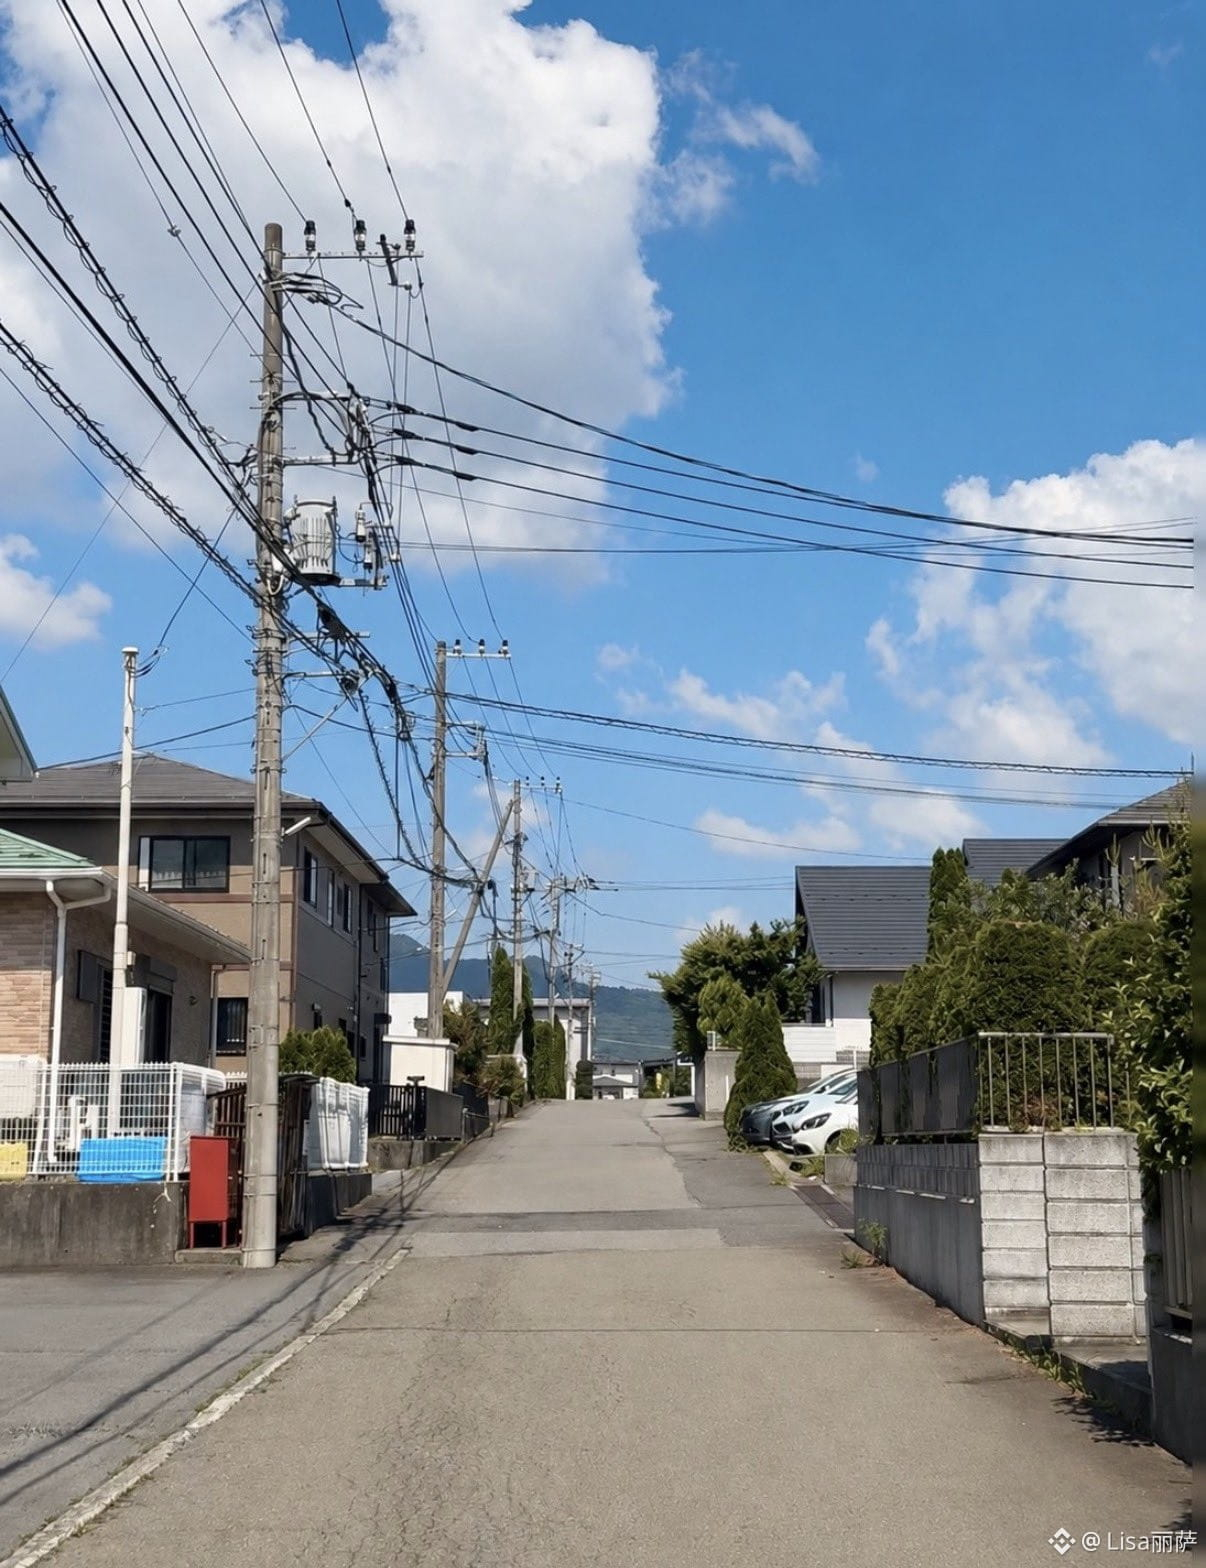
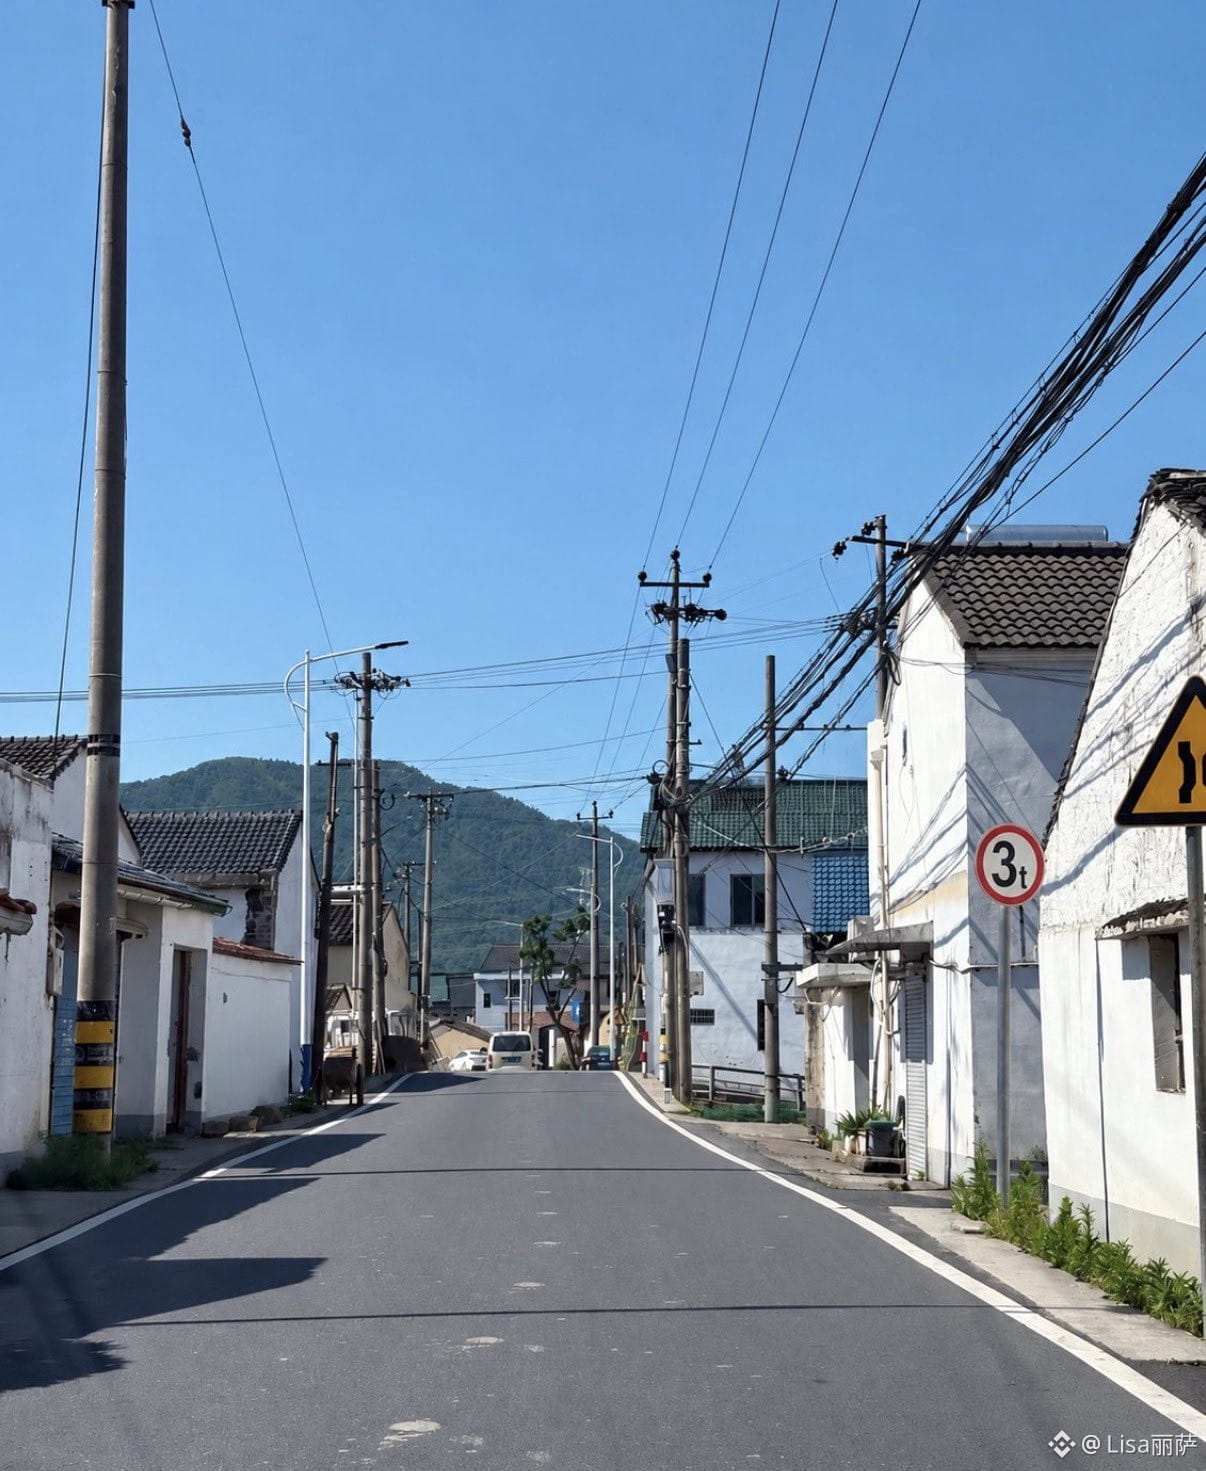
Juntando estas duas imagens, ninguém consegue distinguir qual é da China e qual é do Japão, né?
Juntando estas duas imagens, ninguém consegue distinguir qual é da China e qual é do Japão, né?
30
1
17
43k
·
--
A baleia que comprou 27,55 mil ETH em 5 horas talvez não tenha uma ficha muito limpa
Primeiro, os dados: um endereço gastou US$ 62,97 milhões em 5 horas para comprar 27.553 ETH, a um preço médio de US$ 2.286. Quando o ETH caiu para perto de US$ 2.200, esse tipo de compra é facilmente interpretado como “dinheiro inteligente comprando na baixa”.
Aí a história vira: investigadores da blockchain associaram esse endereço a um caso de roubo envolvendo uma entidade europeia. Segundo relatos, mais de US$ 106 milhões foram retirados de várias contas centralizadas dessa entidade. Depois, os fundos relacionados passaram por várias plataformas.
Então, isso não é nenhum sinal de otimismo com o mercado. É dinheiro roubado sendo transferido para outros ativos.
Não estou falando de fofoca, mas de um erro de interpretação muito comum nesse mercado. As pessoas veem uma compra de grande volume e logo pensam: “alguém está acumulando”. Mas uma compra desse porte pode ter pelo menos quatro motivos: aposta real na alta, hedge, lavagem de dinheiro ou troca de ativos para evitar rastreamento. Só o primeiro é um sinal positivo.
Como diferenciar? Observe três detalhes: a compra foi feita com um endereço novo? Antes de chegar, os fundos passaram por um misturador ou por uma ponte entre blockchains? Depois da compra, foram imediatamente distribuídos entre dezenas de endereços? Se os três sinais estiverem presentes, provavelmente não se trata de um investimento.
Quanto ao impacto real sobre o ETH, não exagere. Esse tipo de fundo não será mantido por muito tempo. Ele apenas troca ativos rastreáveis por outros, à procura de uma oportunidade para sair do país. Ou seja, gera pressão compradora no curto prazo, não posições de longo prazo — e pode até se transformar em pressão vendedora no futuro.
O que mais me preocupa é outra coisa: à medida que a blockchain fica cada vez mais transparente, os ladrões passam a agir cada vez mais como instituições: acumulam, diversificam, fazem transferências entre blockchains e trocam de ativos. A lição para as pessoas comuns é bem direta: não use um “endereço de baleia” como sinal de negociação. Metade desses dados está contaminada.
Pode apostar na alta, mas tenha seus próprios motivos. Não use a posição de um ladrão para criar coragem.
A baleia que comprou 27,55 mil ETH em 5 horas talvez não tenha uma ficha muito limpa
Primeiro, os dados: um endereço gastou US$ 62,97 milhões em 5 horas para comprar 27.553 ETH, a um preço médio de US$ 2.286. Quando o ETH caiu para perto de US$ 2.200, esse tipo de compra é facilmente interpretado como “dinheiro inteligente comprando na baixa”.
Aí a história vira: investigadores da blockchain associaram esse endereço a um caso de roubo envolvendo uma entidade europeia. Segundo relatos, mais de US$ 106 milhões foram retirados de várias contas centralizadas dessa entidade. Depois, os fundos relacionados passaram por várias plataformas.
Então, isso não é nenhum sinal de otimismo com o mercado. É dinheiro roubado sendo transferido para outros ativos.
Não estou falando de fofoca, mas de um erro de interpretação muito comum nesse mercado. As pessoas veem uma compra de grande volume e logo pensam: “alguém está acumulando”. Mas uma compra desse porte pode ter pelo menos quatro motivos: aposta real na alta, hedge, lavagem de dinheiro ou troca de ativos para evitar rastreamento. Só o primeiro é um sinal positivo.
Como diferenciar? Observe três detalhes: a compra foi feita com um endereço novo? Antes de chegar, os fundos passaram por um misturador ou por uma ponte entre blockchains? Depois da compra, foram imediatamente distribuídos entre dezenas de endereços? Se os três sinais estiverem presentes, provavelmente não se trata de um investimento.
Quanto ao impacto real sobre o ETH, não exagere. Esse tipo de fundo não será mantido por muito tempo. Ele apenas troca ativos rastreáveis por outros, à procura de uma oportunidade para sair do país. Ou seja, gera pressão compradora no curto prazo, não posições de longo prazo — e pode até se transformar em pressão vendedora no futuro.
O que mais me preocupa é outra coisa: à medida que a blockchain fica cada vez mais transparente, os ladrões passam a agir cada vez mais como instituições: acumulam, diversificam, fazem transferências entre blockchains e trocam de ativos. A lição para as pessoas comuns é bem direta: não use um “endereço de baleia” como sinal de negociação. Metade desses dados está contaminada.
Pode apostar na alta, mas tenha seus próprios motivos. Não use a posição de um ladrão para criar coragem.
Primeiro, os dados: um endereço gastou US$ 62,97 milhões em 5 horas para comprar 27.553 ETH, a um preço médio de US$ 2.286. Quando o ETH caiu para perto de US$ 2.200, esse tipo de compra é facilmente interpretado como “dinheiro inteligente comprando na baixa”.
Aí a história vira: investigadores da blockchain associaram esse endereço a um caso de roubo envolvendo uma entidade europeia. Segundo relatos, mais de US$ 106 milhões foram retirados de várias contas centralizadas dessa entidade. Depois, os fundos relacionados passaram por várias plataformas.
Então, isso não é nenhum sinal de otimismo com o mercado. É dinheiro roubado sendo transferido para outros ativos.
Não estou falando de fofoca, mas de um erro de interpretação muito comum nesse mercado. As pessoas veem uma compra de grande volume e logo pensam: “alguém está acumulando”. Mas uma compra desse porte pode ter pelo menos quatro motivos: aposta real na alta, hedge, lavagem de dinheiro ou troca de ativos para evitar rastreamento. Só o primeiro é um sinal positivo.
Como diferenciar? Observe três detalhes: a compra foi feita com um endereço novo? Antes de chegar, os fundos passaram por um misturador ou por uma ponte entre blockchains? Depois da compra, foram imediatamente distribuídos entre dezenas de endereços? Se os três sinais estiverem presentes, provavelmente não se trata de um investimento.
Quanto ao impacto real sobre o ETH, não exagere. Esse tipo de fundo não será mantido por muito tempo. Ele apenas troca ativos rastreáveis por outros, à procura de uma oportunidade para sair do país. Ou seja, gera pressão compradora no curto prazo, não posições de longo prazo — e pode até se transformar em pressão vendedora no futuro.
O que mais me preocupa é outra coisa: à medida que a blockchain fica cada vez mais transparente, os ladrões passam a agir cada vez mais como instituições: acumulam, diversificam, fazem transferências entre blockchains e trocam de ativos. A lição para as pessoas comuns é bem direta: não use um “endereço de baleia” como sinal de negociação. Metade desses dados está contaminada.
Pode apostar na alta, mas tenha seus próprios motivos. Não use a posição de um ladrão para criar coragem.
3
567
·
--
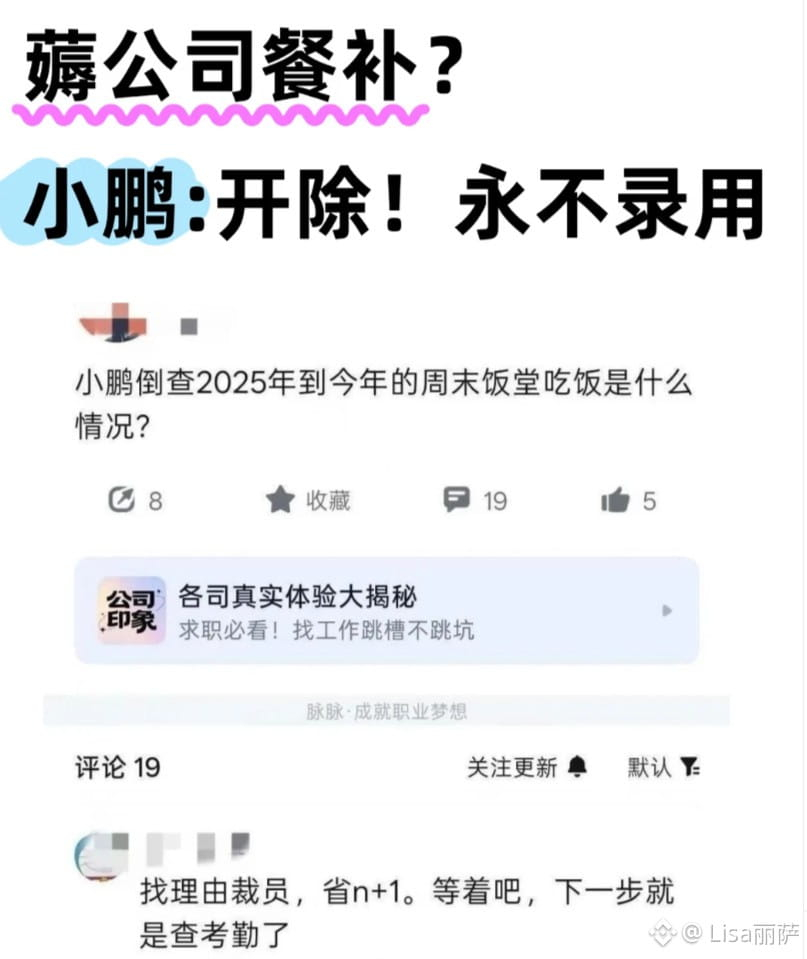
Auditoria retroativa dos registros do refeitório❗3 pessoas perderam o emprego por causa disso😥
Auditoria retroativa dos registros do refeitório❗3 pessoas perderam o emprego por causa disso😥
1
371
·
--
10 dias! Justin Sun abocanhou 3% do PEPE🐸
Essa jogada do Sun
Sinceramente,
por enquanto não dá para saber se é positiva ou negativa🤔
Vou ficar de olho e observar👀
10 dias! Justin Sun abocanhou 3% do PEPE🐸
Essa jogada do Sun
Sinceramente,
por enquanto não dá para saber se é positiva ou negativa🤔
Vou ficar de olho e observar👀
Essa jogada do Sun
Sinceramente,
por enquanto não dá para saber se é positiva ou negativa🤔
Vou ficar de olho e observar👀
2
329
·
--
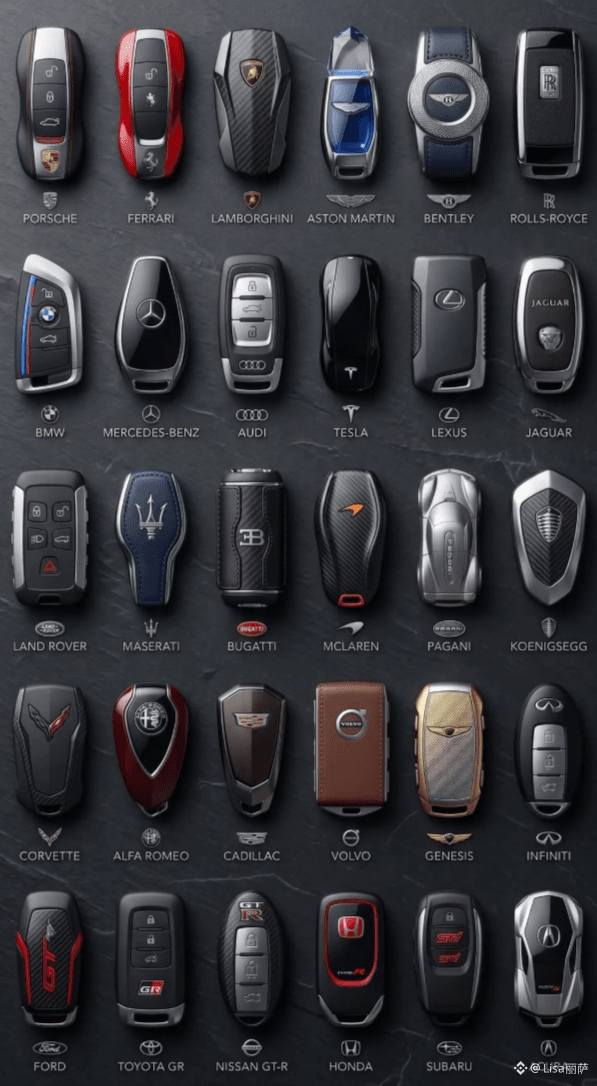
De qual marca de carro você gosta?
Vamos descobrir o quanto os entusiastas de carros são realmente leais.
Você só pode ter uma dessas marcas ao longo da vida.
Qual escolheria?
De qual marca de carro você gosta?
Vamos descobrir o quanto os entusiastas de carros são realmente leais.
Você só pode ter uma dessas marcas ao longo da vida.
Qual escolheria?
Vamos descobrir o quanto os entusiastas de carros são realmente leais.
Você só pode ter uma dessas marcas ao longo da vida.
Qual escolheria?
3
248
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
57,463 visualizações
880 a discutir
Ata do FOMC | Ata do Fed mostra que quase todos os dirigentes esperam novos aumentos dos juros, e alguns admitem uma alta maior em dezembro
Binance News
·53 gostos
·59.4k visualizações
AnthropicToDebutAfter$83IPOPricing
15,333 visualizações
93 a discutir
NvidiaBoardReportedlySplitOverHuang’sReturn
19,065 visualizações
404 a discutir