$AAVE e $ZEC ganharam todo o dinheiro fora da amostra, e a estratégia ainda assim falhou.
Laboratório de Backtest nº 2: quando uma altcoin dispara em relação ao BTC, ela volta atrás?
A ideia: remover o BTC de cada altcoin (beta dos 90 dias anteriores), somar o movimento restante ao longo de 5 ou 7 dias e, quando ele se estender de 1,5 a 2,5 desvios-padrão, apostar na direção oposta, protegendo-se com uma posição de hedge em BTC. Manter por 1, 3 ou 5 dias. Taxas e slippage de 0,25% por operação.
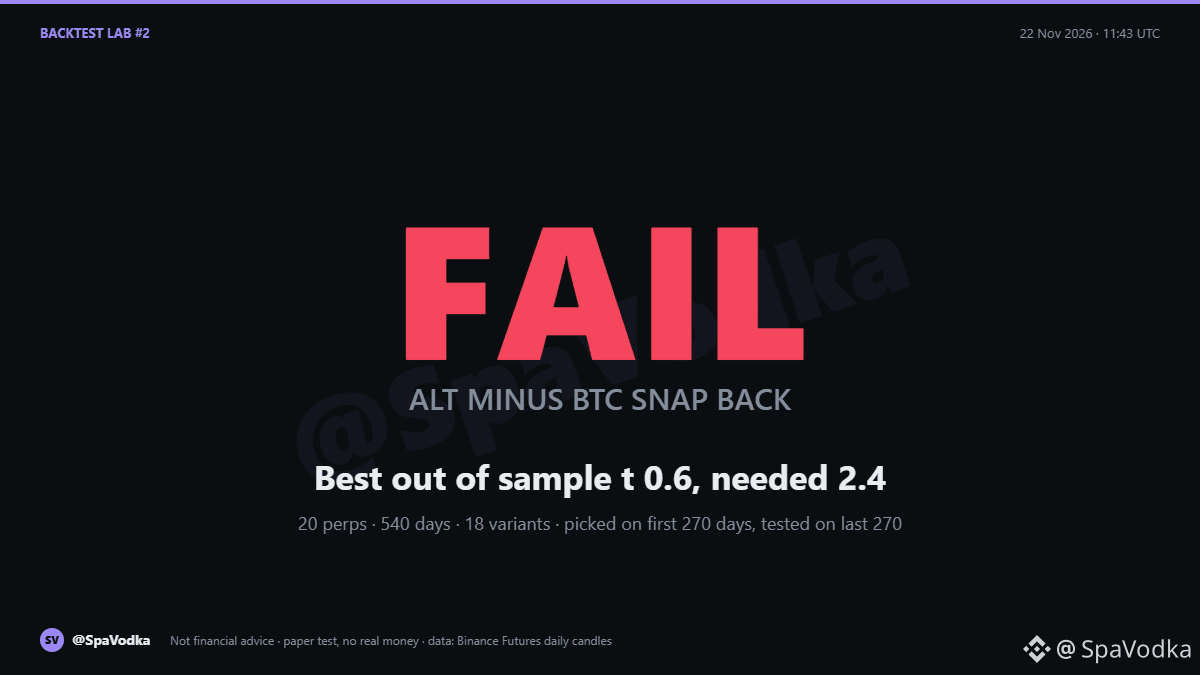
Dados: 20 contratos perpétuos em USDT, 540 dias de candles diários, 18 variantes. Configurações escolhidas nos primeiros 270 dias e testadas nos últimos 270, que o modelo nunca tinha visto. Com 18 variantes, uma vantagem real exige um t de pelo menos 2,4.
Resultado: todas as 18 variantes perderam dinheiro na primeira metade. A escolhida com base nela (movimento de 5 dias, 2,5 sigma, posição mantida por 5 dias) rendeu +1,7% por semana fora da amostra (retornos das operações somados por semana), t de 0,6, 59% de operações vencedoras, 33% de chance de um período de 30 dias com perdas. 9 das 18 variantes terminaram no positivo fora da amostra — o equivalente a jogar cara ou coroa. Quase todo o resultado veio de dois pares: AAVE e ZEC contribuíram com 98 pontos percentuais; os outros pares perderam 32 no total.
Veredito: FALHOU. Nenhuma vantagem na primeira metade, e a segunda metade se resume a duas moedas da sorte.
O que vou fazer: não vou operar essa estratégia.
Próximos da lista: extremos de funding, períodos de desbloqueio, de sexta a segunda. Qual devo testar em seguida?
Isto não é aconselhamento financeiro.
#Backtesting #TradingStrategy #AAVE
Laboratório de Backtest nº 2: quando uma altcoin dispara em relação ao BTC, ela volta atrás?
A ideia: remover o BTC de cada altcoin (beta dos 90 dias anteriores), somar o movimento restante ao longo de 5 ou 7 dias e, quando ele se estender de 1,5 a 2,5 desvios-padrão, apostar na direção oposta, protegendo-se com uma posição de hedge em BTC. Manter por 1, 3 ou 5 dias. Taxas e slippage de 0,25% por operação.
Dados: 20 contratos perpétuos em USDT, 540 dias de candles diários, 18 variantes. Configurações escolhidas nos primeiros 270 dias e testadas nos últimos 270, que o modelo nunca tinha visto. Com 18 variantes, uma vantagem real exige um t de pelo menos 2,4.
Resultado: todas as 18 variantes perderam dinheiro na primeira metade. A escolhida com base nela (movimento de 5 dias, 2,5 sigma, posição mantida por 5 dias) rendeu +1,7% por semana fora da amostra (retornos das operações somados por semana), t de 0,6, 59% de operações vencedoras, 33% de chance de um período de 30 dias com perdas. 9 das 18 variantes terminaram no positivo fora da amostra — o equivalente a jogar cara ou coroa. Quase todo o resultado veio de dois pares: AAVE e ZEC contribuíram com 98 pontos percentuais; os outros pares perderam 32 no total.
Veredito: FALHOU. Nenhuma vantagem na primeira metade, e a segunda metade se resume a duas moedas da sorte.
O que vou fazer: não vou operar essa estratégia.
Próximos da lista: extremos de funding, períodos de desbloqueio, de sexta a segunda. Qual devo testar em seguida?
Isto não é aconselhamento financeiro.
#Backtesting #TradingStrategy #AAVE