
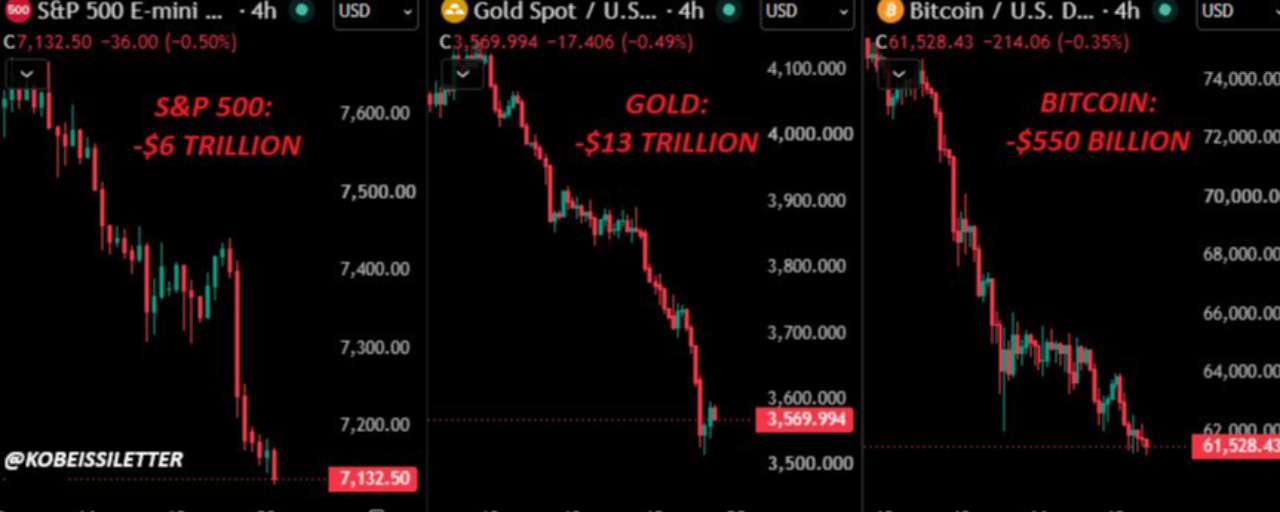


As ações dos EUA perderam, em média, US$ 225 bilhões em valor de mercado por dia durante 31 pregões consecutivos, e US$ 6 trilhões desde que o S&P 500 bateu seu último recorde, em 6 de outubro. Em uma nova nota, a The Kobeissi Letter argumenta que esse movimento é uma correção normal, e não o estouro de uma bolha de IA.
A carta de análise aponta os gastos de capital como o gatilho. As despesas de capital combinadas da Amazon, Alphabet, Meta e Microsoft aumentaram US$ 36,9 bilhões no terceiro trimestre, chegando ao recorde de US$ 201,9 bilhões — mais que o dobro do nível de um ano antes e 356% acima do primeiro trimestre de 2024. As gigantes da tecnologia gastaram US$ 1,6 trilhão em três anos, e os investidores começaram a perguntar quando virão os retornos.
Os lucros se mantiveram sólidos. As empresas do S&P 500 reportaram crescimento anual de 31,9% no lucro por ação no terceiro trimestre, o maior em pelo menos quatro anos, e superaram as estimativas por 13 trimestres consecutivos.
Na visão da carta, a política explica mais uma etapa da queda. Ela argumenta que a vitória democrata nas eleições de meio de mandato encerrou o que chama de “Trump Put” — a suposição de que o presidente interviria quando os mercados caíssem — e que agora os investidores precificam uma regulamentação agressiva da IA e até uma proibição quando os democratas assumirem o controle em janeiro de 2027. A carta considera esses temores exagerados, sob o argumento de que uma proibição nos EUA entregaria a corrida da IA à China.
O Fed aumenta a pressão. O presidente Warsh colocou a inflação de 2% como prioridade, a inflação nos EUA está acima da meta há 67 meses consecutivos e a guerra com o Irã se aproxima de seu 300º dia. A expectativa é que as emissões de títulos com grau de investimento cheguem a US$ 175 bilhões em novembro, alta de 27% em relação ao ano anterior e o maior valor já registrado para esse mês.
O IPO da Anthropic drenou a liquidez no pior momento. A demanda institucional chegou a US$ 400 bilhões e as ordens de investidores de varejo, a US$ 100 bilhões — quase oito vezes os US$ 64,4 bilhões que a empresa buscava inicialmente, a US$ 78 por ação.
No setor de chips, as ações da Nvidia caíram 40% em questão de semanas depois que o conselho afastou Jensen Huang, e um relatório de um vendedor a descoberto publicado em 19 de novembro acusou a AMD de contrabandear chips para a China — uma alegação que a carta descreve como longe de estar comprovada. O múltiplo preço/lucro projetado do setor de tecnologia está no menor nível desde março de 2020, e a Nvidia é negociada a 9 vezes o lucro, o que, na interpretação da carta, indica que o mercado não acredita na projeção da empresa de cerca de US$ 750 bilhões em receita no ano fiscal de 2028.
Os indicadores de sentimento estão em níveis extremos. O VIX subiu mais de 100% em relação à mínima de outubro e registrou em 5 de novembro seu maior ganho diário desde fevereiro de 2018, enquanto os fundos de hedge tiveram sua maior saída líquida de tecnologia em seis semanas em mais de uma década.
A carta não chega a declarar que o mercado atingiu o fundo do poço e alerta que a volatilidade permanecerá elevada, com possibilidade de novas perdas. Afirma que uma queda adicional de 10% ainda manteria o S&P 500 dentro da faixa de uma correção saudável e contesta as previsões de queda superior a 30% que circulam atualmente. Segundo a carta, juros persistentemente mais altos, regulamentação agressiva, retornos fracos da IA e incertezas em torno de grandes empresas já estão refletidos nos preços, deixando espaço para surpresas positivas. Quando a liquidez voltar, a carta espera que os investidores aproveitem as quedas para voltar a comprar ações de empresas de tecnologia de qualidade, como fizeram em abril de 2025.