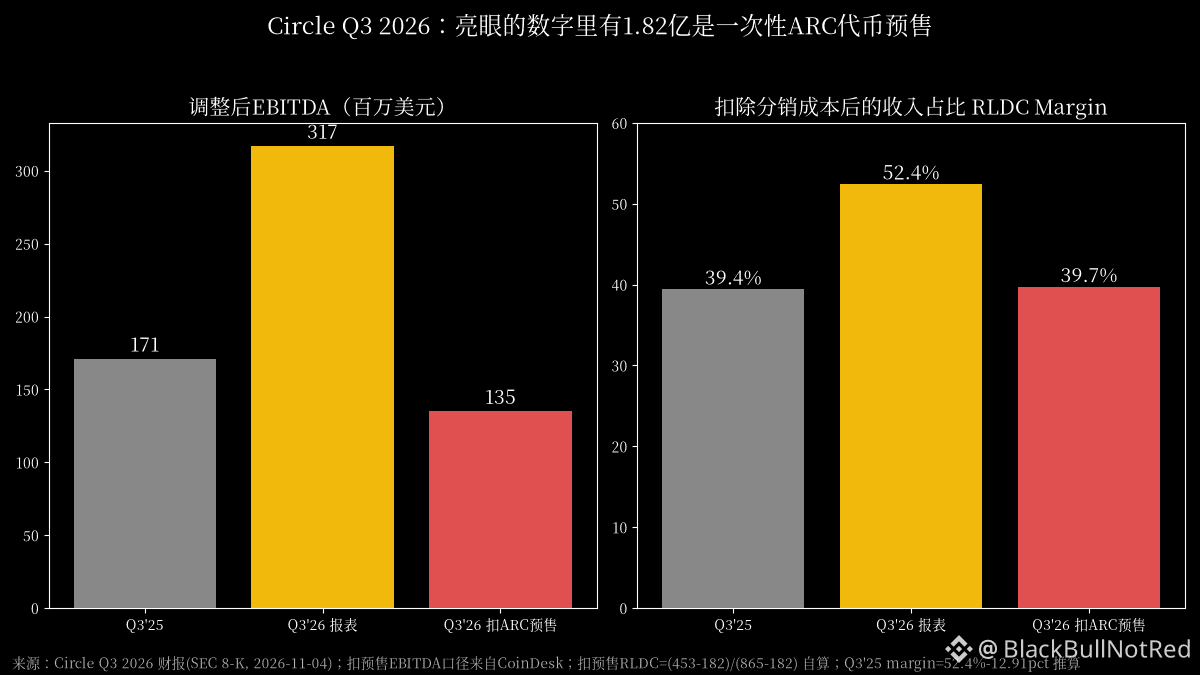
No Q3 da Circle, o destaque diz EBITDA ajustado de 317 milhões, +85% em relação ao ano anterior. Consultei o relatório original, e esse +85% veio basicamente da venda de tokens próprios.
O relatório é bem claro: Other Revenue de 207 milhões, dos quais 182 milhões vieram da pré-venda do token ARC. ARC é o token nativo da L1 própria da Circle, a Arc, e foram cunhadas 10 bilhões de unidades de uma só vez. Se retirarmos esses 182 milhões, o EBITDA ajustado fica em cerca de 135 milhões, contra 171 milhões no mesmo período do ano passado — uma queda real de 21%.
Agora, vejamos a métrica que todos adoram citar: a margem RLDC (a proporção da receita restante após descontados os custos de distribuição). O relatório aponta 52,4%, quase 13 pontos percentuais a mais em relação ao ano anterior. Fiz o cálculo excluindo a pré-venda: (453 milhões - 182 milhões) / (865 milhões - 182 milhões) ≈ 39,7%. Para o mesmo período do ano passado, o valor implícito é 39,4%. Ou seja, depois de dividir a receita com canais como a Coinbase, a eficiência de geração de lucro do negócio principal praticamente não saiu do lugar em um ano. O grande salto na margem de lucro, como dizem, veio todo daquela pré-venda.
Na verdade, o negócio principal está enfraquecendo:
A receita de reservas foi de 658 milhões, queda de 8% em relação ao ano anterior, porque o rendimento das reservas caiu 61 pontos-base, para 3,5%. A circulação de USDC no fim do período foi de 73,9 bilhões, sem variação anual. A participação de mercado das stablecoins ficou em 27%, recuo de 1,83 ponto percentual. No trimestre, foram cunhados 104 bilhões e resgatados outros 104 bilhões: entrou tanto quanto saiu.
Minha opinião: a Circle continua sendo, essencialmente, um negócio que depende das taxas de juros. Sem crescimento de escala e com os juros caindo, os lucros naturalmente encolhem. Neste trimestre, a administração optou por usar a receita da emissão de tokens para deixar os números mais bonitos. Isso não é ilegal, e foi divulgado no relatório, mas, se o mercado secundário avaliar a empresa com base em um crescimento de 85%, estará pagando um múltiplo de lucro por uma receita não recorrente. O que vale mais a pena acompanhar é a projeção de Other Revenue para o ano inteiro, de 310 a 330 milhões, que já inclui essa grande parcela da pré-venda. Além disso, há cerca de 60 milhões em receita diferida condicionada à migração da Arc para PoS. Sem uma nova pré-venda no próximo trimestre, os números vão ficar bem ruins.
No fim das contas, emissores de stablecoins podem contar histórias sobre “redes de pagamento” e “blockchains próprias”, mas o dinheiro recorrente que aparece nas demonstrações financeiras ainda vem dos juros de 3,5% dos títulos do Tesouro.
Dados: relatório do Q3 de 2026 da Circle (SEC 8-K, 4 de novembro); cálculo do EBITDA excluindo a pré-venda baseado na CoinDesk; margem calculada por mim. Isto não constitui recomendação de investimento.
#USDC #Circle
O relatório é bem claro: Other Revenue de 207 milhões, dos quais 182 milhões vieram da pré-venda do token ARC. ARC é o token nativo da L1 própria da Circle, a Arc, e foram cunhadas 10 bilhões de unidades de uma só vez. Se retirarmos esses 182 milhões, o EBITDA ajustado fica em cerca de 135 milhões, contra 171 milhões no mesmo período do ano passado — uma queda real de 21%.
Agora, vejamos a métrica que todos adoram citar: a margem RLDC (a proporção da receita restante após descontados os custos de distribuição). O relatório aponta 52,4%, quase 13 pontos percentuais a mais em relação ao ano anterior. Fiz o cálculo excluindo a pré-venda: (453 milhões - 182 milhões) / (865 milhões - 182 milhões) ≈ 39,7%. Para o mesmo período do ano passado, o valor implícito é 39,4%. Ou seja, depois de dividir a receita com canais como a Coinbase, a eficiência de geração de lucro do negócio principal praticamente não saiu do lugar em um ano. O grande salto na margem de lucro, como dizem, veio todo daquela pré-venda.
Na verdade, o negócio principal está enfraquecendo:
A receita de reservas foi de 658 milhões, queda de 8% em relação ao ano anterior, porque o rendimento das reservas caiu 61 pontos-base, para 3,5%. A circulação de USDC no fim do período foi de 73,9 bilhões, sem variação anual. A participação de mercado das stablecoins ficou em 27%, recuo de 1,83 ponto percentual. No trimestre, foram cunhados 104 bilhões e resgatados outros 104 bilhões: entrou tanto quanto saiu.
Minha opinião: a Circle continua sendo, essencialmente, um negócio que depende das taxas de juros. Sem crescimento de escala e com os juros caindo, os lucros naturalmente encolhem. Neste trimestre, a administração optou por usar a receita da emissão de tokens para deixar os números mais bonitos. Isso não é ilegal, e foi divulgado no relatório, mas, se o mercado secundário avaliar a empresa com base em um crescimento de 85%, estará pagando um múltiplo de lucro por uma receita não recorrente. O que vale mais a pena acompanhar é a projeção de Other Revenue para o ano inteiro, de 310 a 330 milhões, que já inclui essa grande parcela da pré-venda. Além disso, há cerca de 60 milhões em receita diferida condicionada à migração da Arc para PoS. Sem uma nova pré-venda no próximo trimestre, os números vão ficar bem ruins.
No fim das contas, emissores de stablecoins podem contar histórias sobre “redes de pagamento” e “blockchains próprias”, mas o dinheiro recorrente que aparece nas demonstrações financeiras ainda vem dos juros de 3,5% dos títulos do Tesouro.
Dados: relatório do Q3 de 2026 da Circle (SEC 8-K, 4 de novembro); cálculo do EBITDA excluindo a pré-venda baseado na CoinDesk; margem calculada por mim. Isto não constitui recomendação de investimento.
#USDC #Circle