
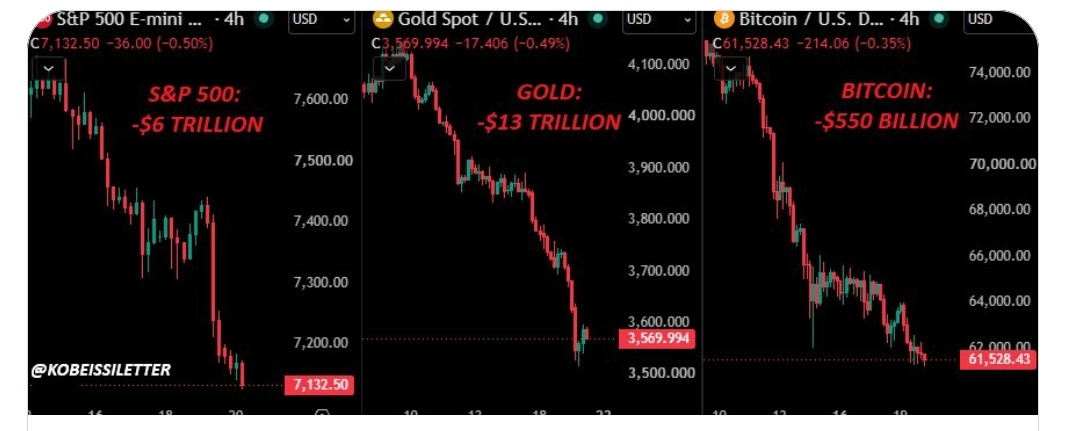

Pergunta mais comum neste momento: existe uma «bolha de IA» e ela estourou? As ações dos EUA perderam, em média, US$ 225 bilhões por dia, durante 31 dias consecutivos de negociação. A seguir, apresentamos uma análise abrangente de como chegamos até aqui, do que está acontecendo e do que esperamos para os próximos passos.
Desde novembro de 2022, temos uma visão muito otimista em relação à IA, considerando-a a maior revolução tecnológica da história. Nossa perspectiva de «possuir ativos ou ficar para trás» foi construída com base na combinação de retornos impulsionados pela inovação e inflação composta.
Nas últimas 6 semanas, o investimento em IA passou por um de seus maiores testes desde o início, comparável ao de abril de 2025, durante a guerra comercial. Salve este artigo e consulte-o ao longo das próximas semanas.
A realidade é que a IA está abalando o status quo do mercado global, da economia e da civilização. Essa ruptura polariza o sentimento, e as oscilações nos preços dos ativos só acentuam essa polarização.
É exatamente isso que estamos vendo neste momento.
Os últimos 45 dias foram caóticos:
Antes de começar, é importante entender tudo o que aconteceu desde 6 de outubro, a última vez que o S&P 500 atingiu uma máxima recorde.
S&P 500 e acontecimentos recentes — desde 6 de outubro de 2026
Nos últimos 45 dias, o mercado acompanhou inúmeras notícias sobre a Guerra do Irã, a temporada de resultados do 3º trimestre de 2026, preocupações com os investimentos de capital em IA (CapEx) e o fluxo de caixa livre, a reunião de outubro do Fed, as eleições de meio de mandato nos EUA, a controvérsia envolvendo a Nvidia, $NVDA, e, por fim, uma perda de US$ 6 trilhões em valor de mercado.
Além disso, o IPO da Anthropic acaba de captar mais de US$ 100 bilhões, tornando-se o maior da história e pressionando claramente a liquidez do mercado nas últimas sessões.
Como investidor em momentos como este, é importante dar um passo atrás e fazer a si mesmo uma pergunta fundamental: o que mudou e o que já está precificado?
Muita coisa já está precificada: preocupações com CapEx e fluxo de caixa livre
A liquidação começou principalmente por preocupações com os investimentos de capital em IA feitos por grandes empresas de tecnologia dos EUA e com as implicações para o fluxo de caixa livre e a rentabilidade em 2027 e 2028.
Essas preocupações são reais.
CapEx e fluxo de caixa livre — grandes empresas de tecnologia
O CapEx combinado da Amazon, $AMZN, da Alphabet, $GOOGL, da Meta, $META, e da Microsoft, $MSFT, aumentou US$ 36,9 bilhões no 3º trimestre de 2026, chegando ao recorde de US$ 201,9 bilhões.
Esse valor mais que dobrou nos últimos 12 meses e subiu 356% desde o 1º trimestre de 2024. As grandes empresas de tecnologia já gastaram US$ 1,6 trilhão em CapEx nos últimos 3 anos.
No entanto, também é importante reconhecer que os gastos recordes com infraestrutura são uma condição necessária para a maior revolução tecnológica da história. Um breve período de fluxo de caixa livre negativo é o custo, no curto prazo, de um desenvolvimento de longo prazo.
Muitos desses temores já estão precificados, mas persistirão até que haja mais clareza sobre o retorno sobre o investimento (ROI) desse CapEx — provavelmente até o 1º ou 2º trimestre de 2027.
Crescimento do lucro por ação do S&P 500 — 3º trimestre de 2026
Nunca houve um mercado com tanto medo e, ao mesmo tempo, tanto crescimento. Até agora, as empresas do S&P 500 reportaram crescimento de 31,9% no lucro por ação em relação ao ano anterior no 3º trimestre de 2026, a maior taxa de crescimento anual em pelo menos 4 anos.
Os lucros efetivos superaram as estimativas por 13 trimestres consecutivos; o desenvolvimento da IA é mais forte do que a maioria das pessoas imagina.
Democratas «varrem» as eleições de meio de mandato nos EUA — acaba a «proteção Trump»:
Em seguida, acreditamos que o fator por trás de grande parte da recente queda das ações de tecnologia está relacionado ao resultado das eleições de meio de mandato nos EUA, que efetivamente encerrou o que estamos chamando de «proteção Trump».
Como se viu no primeiro mandato do presidente Trump, de 2016 a 2020, e também no segundo mandato até agora, os mercados encontram conforto em períodos de volatilidade quando o presidente Trump tem capacidade de influenciá-los. A «proteção Trump» é uma espécie de salvaguarda: a ideia de que, se o mercado ficar turbulento, o presidente Trump intervirá, pois a estabilidade dos mercados tem sido uma de suas principais prioridades.
Com a «vitória esmagadora» dos democratas nas eleições de meio de mandato, acreditamos que a «proteção Trump» efetivamente chegou ao fim. O post abaixo, de 4 de novembro, contribuiu ainda mais para o fim dessa rede de proteção:
Deputada dos EUA pede proibição da IA — 4 de novembro de 2026
A capacidade do presidente Trump de intervir nos mercados foi parcialmente reduzida pela mudança no controle do Senado e da Câmara dos Representantes dos EUA. Os apelos pela proibição da IA ganharam força, e os mercados precificaram uma regulamentação agressiva e possíveis proibições à IA quando os democratas assumirem o controle em janeiro de 2027.
Embora o fim da «proteção Trump» não seja revertido e provoque quedas mais acentuadas nas ações dos EUA, acreditamos que as preocupações com a regulamentação são exageradas.
Os EUA não vão proibir a IA. Essa proibição, mesmo que fosse possível aplicá-la, significaria, na prática, que os EUA abririam mão de sua posição na corrida global da IA para a China.
Haverá mais regulamentação e provavelmente novos impostos, mas o mercado está presumindo um cenário mais extremo do que aquele que acreditamos que se concretizará.
Em última análise, os EUA devem querer vencer, independentemente de quem esteja no poder.
O Fed está aumentando os juros em meio a um mercado apreensivo:
Além das preocupações em torno dos investimentos em IA e da mudança no cenário político, o Fed está aumentando as taxas de juros agressivamente.
Com a Guerra do Irã se aproximando de seu 300º dia e a inflação dos EUA permanecendo acima da meta de 2% do Fed por 67 meses consecutivos, o presidente do Fed, Warsh, deixou claro que sua principal prioridade é reduzir a inflação para 2%, sem exceções.
Isso significa que o custo, já elevado, de desenvolver a IA está ficando ainda mais caro. Sem mencionar que a situação da dívida federal dos EUA é ainda pior.
O desenvolvimento da IA exige emissão recorde de dívida
Como mostrado acima, espera-se que as vendas de títulos corporativos de grau de investimento dos EUA aumentem US$ 37 bilhões em relação ao ano anterior em novembro, ou 27%, chegando a US$ 175 bilhões — o maior valor já registrado para qualquer mês de novembro. Acreditamos que os aumentos de juros do Fed nesse contexto contribuíram ainda mais para a instabilidade recente. Isso pode mudar?
Preços do petróleo nos EUA — novembro de 2026
A mudança no poder político e a recente queda do mercado levaram a uma redução de cerca de 22% nos preços do petróleo neste mês. Combinado à instabilidade do mercado, isso provavelmente mudará as perspectivas do Fed para 2027, sobretudo se ficar claro que a Guerra do Irã está mais perto do fim.
Em 2 de novembro, publicamos a análise abaixo sobre os preços do petróleo nos EUA às vésperas das eleições de meio de mandato, prevendo uma queda para menos de US$ 93,00. Desde então, os preços atingiram seu nível mais baixo desde agosto de 2026. No domingo, publicaremos a edição mais recente da The Kobeissi Letter. Considere assinar para ter acesso aqui.
The Kobeissi Letter — 2 de novembro de 2026
Mesmo com a queda nos preços do petróleo, a perspectiva de juros «mais altos por mais tempo» deve permanecer por enquanto, mas acreditamos que cresce a possibilidade de uma política monetária menos restritiva do Fed até meados de 2027.
Nvidia, AMD e a situação dos chips na China:
Nas últimas duas semanas, a Nvidia perdeu Jensen Huang, líder da Revolução da IA; suas ações caíram 40% em questão de semanas; a AMD agora é acusada de contrabandear chips para a China; e os mercados precificaram grandes preocupações com as implicações disso.
Nvidia e AMD desde 6 de outubro de 2026
Como provavelmente todos viram, temos sido bastante enfáticos sobre a situação da Nvidia, defendendo desde o início que Jensen Huang é inocente até que se prove o contrário. Pedimos ao conselho que mantivesse a porta aberta para Jensen até que uma investigação independente e conclusiva apurasse os fatos.
Adotamos essa posição devido ao caráter inovador e ao impacto de Jensen Huang na Revolução da IA e no sucesso dos Estados Unidos. O preço das ações da Nvidia agora reflete como quase certa a possibilidade de Jensen Huang não voltar, e a empresa praticamente descartou por completo suas projeções futuras.
O mesmo está acontecendo com a AMD depois que um relatório de um vendedor a descoberto, publicado em 19 de novembro, acusou a empresa de contrabandear chips para a China — uma alegação que está longe de ser comprovada.
Em consequência desses acontecimentos, o P/L futuro do setor de tecnologia caiu para seu nível mais baixo desde março de 2020.
Tecnologia do S&P 500 — índice P/L futuro
O P/L futuro da Nvidia caiu para 9x, tornando-a uma das ações mais baratas do S&P 500 e, de longe, a mais barata em relação ao crescimento dos lucros que a empresa vem registrando.
O que isso significa? O mercado não acredita na parcela «L» do P/L futuro. Apesar de a Nvidia projetar cerca de US$ 750 bilhões em receita para o ano fiscal de 2028, mesmo sem Jensen Huang, o mercado se recusa a acreditar nisso.
Há muito espaço para surpresas já incorporado neste mercado neste momento.
O sentimento está em níveis de crise neste momento:
Em 15 de outubro, publicamos nossa análise intitulada «Mercado de baixa furtivo», que identificou um mercado de baixa oculto sob a superfície do S&P 500, especialmente nas ações de tecnologia. Isso marcou o início da mudança de sentimento. Ela não começou com as eleições de meio de mandato nem com a situação da Nvidia.
Como mostrado abaixo, esses acontecimentos apenas aceleraram a mudança de sentimento.
Índice de volatilidade do S&P 500
O índice de volatilidade, o $VIX, já subiu mais de 100% em relação à mínima de outubro e registrou em 5 de novembro seu maior ganho diário desde fevereiro de 2018. Agora, some essa disparada repentina do medo ao IPO da Anthropic, $ANT, que reduziu significativamente a liquidez do mercado.
A demanda institucional pelo IPO chegou a US$ 400 bilhões, enquanto as ordens de investidores de varejo alcançaram US$ 100 bilhões após o fechamento do livro de ofertas na terça-feira — quase 8 vezes a captação inicial de US$ 64,4 bilhões, ao preço esperado de US$ 78 por ação.
Demanda pelo IPO da Anthropic
A combinação de uma mudança repentina no sentimento com uma grande redução da liquidez levou ao movimento dos preços que vimos nesta semana, com quedas em tudo, de ações a ouro, criptomoedas e muito mais.
Fluxos de ações de tecnologia dos fundos de hedge
Os fundos de hedge registraram neste mês sua maior saída líquida acumulada em 6 semanas em mais de uma década. Foi simplesmente uma corrida para a saída.
Acreditamos que o mercado se estabilizará quando a liquidez voltar.
Conclusão: o que vem a seguir?
Isso nos traz de volta à pergunta inicial: existe uma «bolha da IA» e ela estourou?
Nossa resposta é não.
Não há dúvida de que a Revolução da IA está passando por um de seus testes mais significativos até hoje. No entanto, acreditamos que o mercado começou a precificar um cenário muito mais pessimista do que aquele sugerido pelos fundamentos subjacentes neste momento.
Acreditamos que o mercado está em meio a uma correção normal. Mesmo que o S&P 500 caísse mais 10% em relação aos níveis atuais, ainda estaríamos dentro da faixa de uma correção saudável.
Prever um mercado de baixa prolongado até 2027 significa apostar que os fatores acima não só se concretizarão, como também piorarão. O pessimismo já está amplamente refletido nas avaliações atuais dos ativos; teríamos cautela com as previsões de uma queda de mais de 30% no S&P 500, que estão se espalhando rapidamente.
A realidade é que o sentimento se tornou extremamente polarizado, e acreditamos que essa polarização criará uma oportunidade, como sempre acontece.
Nos níveis atuais, o mercado está precificando uma combinação de taxas de juros elevadas por mais tempo, regulamentação agressiva da IA, retornos decepcionantes sobre os investimentos em infraestrutura de IA e incerteza prolongada em torno de algumas das empresas mais importantes do setor de tecnologia. Há bastante espaço para surpresas positivas às vésperas de 2027.