

Pesquisa independente | @AlphaCyl
A questão central por trás desta pesquisa é se o $BTC Bitcoin está passando por outra transição familiar de ciclo de mercado ou se as forças que moldam o mercado atual mudaram o suficiente para tornar enganosas as comparações com 2021.
Quero analisar isso sob a perspectiva da estrutura do mercado, da liquidez, da participação institucional, da alavancagem, da regulamentação, do comportamento dos investidores e da relação do Bitcoin com os mercados financeiros tradicionais.
Uma distinção guiará toda a análise: comportamentos de preço semelhantes não significam necessariamente condições de mercado semelhantes. Para determinar se a história está se repetindo, precisamos comparar as forças que produzem os movimentos de preço, e não apenas os gráficos.
I. A SEMELHANÇA DE PREÇOS: O QUE OS GRÁFICOS REALMENTE MOSTRAM
O mercado de alta de 2021 atingiu sua máxima histórica em novembro, em aproximadamente US$ 68.789, em 10 de novembro. Em seguida, o Bitcoin caiu, encerrando o ano em aproximadamente US$ 46.306. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
No entanto, o pico de novembro não foi a primeira grande correção desse ciclo.
Em abril de 2021, o Bitcoin já havia atingido aproximadamente US$ 64.000 antes de cair acentuadamente em maio. O mercado passou por uma correção superior a 50%, seguida por vários meses de recuperação e uma nova máxima histórica em novembro.
Isso importa porque 2021 demonstrou que uma correção substancial não encerra imediatamente um mercado de alta.
Agora, considere o ciclo atual.
O Bitcoin atingiu aproximadamente US$ 126.198 em 6 de outubro de 2025. Em 21 de novembro de 2026, seu preço havia caído para aproximadamente US$ 55.830, uma queda de cerca de 55,8% em relação àquela máxima. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
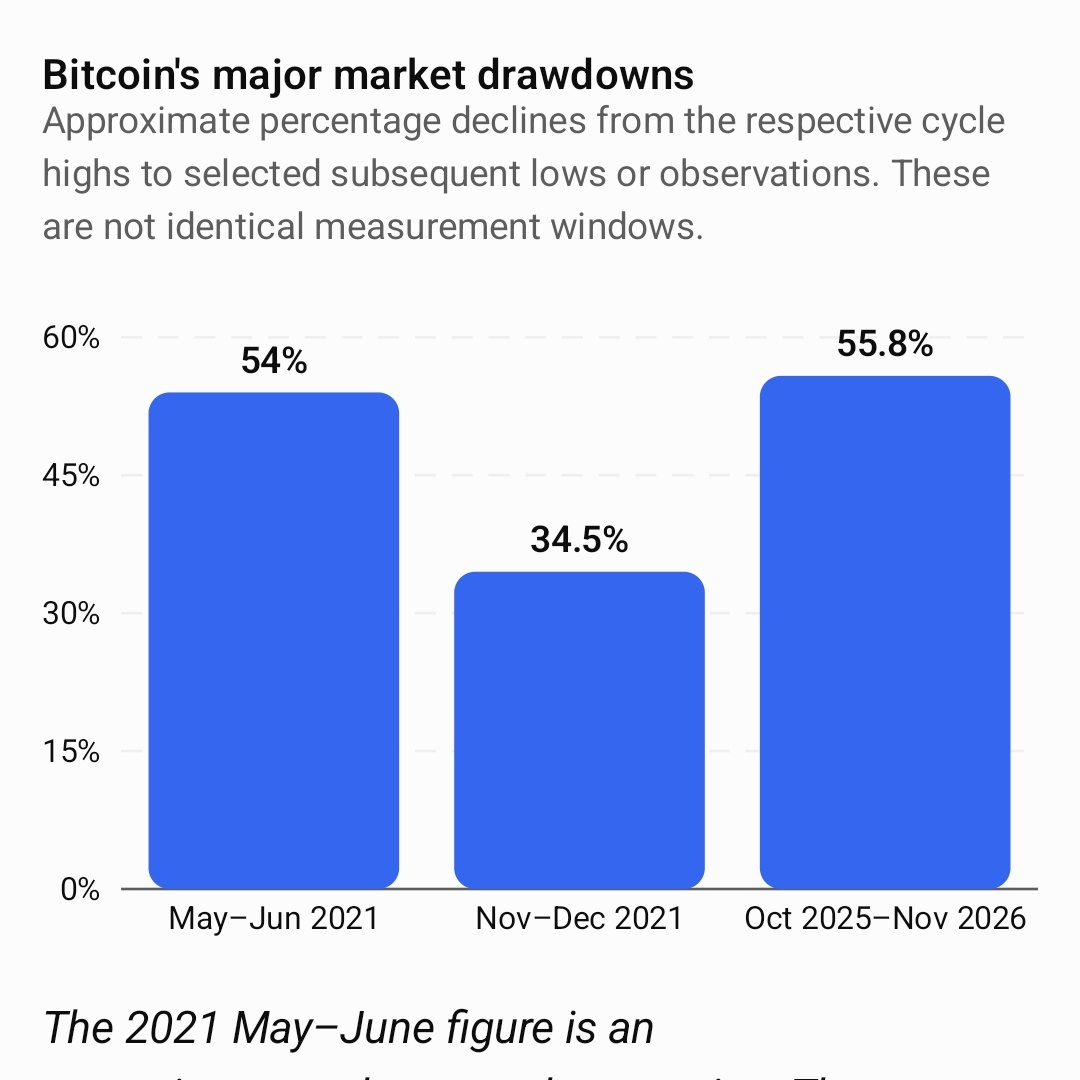
O valor de maio a junho de 2021 representa uma correção aproximada do pico ao vale. O valor de novembro a dezembro usa a queda em relação à máxima histórica de novembro de 2021 informada pela Glassnode em dezembro de 2021. O valor de 2026 usa a máxima histórica de outubro de 2025 e o preço de 21 de novembro de 2026.
Há semelhança na magnitude das correções, mas a posição do mercado no ciclo é diferente.
A máxima de outubro de 2025 ocorreu aproximadamente 18 meses após o halving de abril de 2024. A máxima de novembro de 2021 também ocorreu cerca de 18 meses após o halving de maio de 2020. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
Esse alinhamento histórico é interessante.
Ambos os ciclos tiveram um grande pico de preço cerca de 18 meses após seus respectivos halvings. No entanto, em novembro de 2026, o mercado atual já está a mais de um ano de sua máxima de outubro de 2025.
Minha interpretação: o Bitcoin seguiu uma trajetória comparável de pico pós-halving, mas a queda atual avançou até uma retração muito mais profunda. O ciclo de quatro anos continua sendo uma referência histórica útil, não um cronograma confiável para prever o próximo fundo.
II. O AMBIENTE DE LIQUIDEZ: 2021 E 2026 SÃO MERCADOS DIFERENTES
Uma das maiores diferenças entre esses períodos está no ambiente monetário.
Em novembro de 2021, o Federal Reserve manteve a faixa-alvo dos juros dos fundos federais entre 0 e 0,25%.
Também havia começado a reduzir o ritmo de suas compras de ativos, diminuindo as compras mensais de títulos do Tesouro em US$ 10 bilhões e de títulos lastreados em hipotecas em US$ 5 bilhões, respectivamente. O Fed ainda descrevia as condições financeiras como acomodatícias.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
Isso é importante porque a alta do Bitcoin em 2021 se desenvolveu em um ambiente de taxas de juros excepcionalmente baixas, apoio substancial do banco central e liquidez abundante.
Em comparação, os dados de novembro de 2026 do Federal Reserve mostram:
Faixa-alvo dos juros dos fundos federais: 3,75–4,00%.
Inflação PCE de setembro: 3,6%.
Desemprego em outubro: 4,1%.
https://www.federalreserve.gov/
A ata da reunião de outubro do Fed, publicada em 18 de novembro, fornece contexto adicional sobre suas considerações atuais de política monetária. federalreserve.gov
A diferença é substancial.
Em 2021, os investidores podiam acessar capital relativamente barato enquanto buscavam ativos que oferecessem retornos mais altos. O Bitcoin e outros ativos especulativos se beneficiaram desse ambiente.
Em 2026, o custo de oportunidade do capital é maior. Os investidores podem obter retornos com instrumentos tradicionais de renda fixa sem necessariamente aceitar a volatilidade do Bitcoin.
Isso muda a decisão de investimento.
Quando as taxas de juros estão elevadas, o Bitcoin precisa competir mais diretamente pelo capital. Os investidores precisam considerar se o retorno esperado justifica a volatilidade e a possível queda acentuada.
Há também uma segunda consideração: o aperto monetário não afeta o Bitcoin isoladamente. Ele pode influenciar as avaliações das ações, os custos de empréstimo, a liquidez em dólares, as posições alavancadas e a disposição dos investidores de manter ativos especulativos.
A queda atual coincidiu com preocupações sobre as avaliações de IA, a rentabilidade dos gastos com infraestrutura e o aumento dos custos de empréstimo. A Reuters informou que essas preocupações estavam afetando as ações de tecnologia e outros ativos de risco, além das criptomoedas.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Isso oferece evidências de uma reprecificação mais ampla do risco, e não de um evento exclusivamente relacionado às criptomoedas.
III. PARTICIPAÇÃO INSTITUCIONAL: A MAIOR MUDANÇA ESTRUTURAL
Talvez a diferença mais importante entre 2021 e 2026 seja quem agora participa do mercado de Bitcoin.
Em 2021, a adoção institucional já estava se desenvolvendo. A Tesla, a #MicroStrategy e outras empresas haviam introduzido estratégias corporativas de tesouraria em Bitcoin. Os futuros de Bitcoin da CME também ofereciam exposição institucional regulamentada.
No entanto, o mercado de ETFs spot de Bitcoin dos EUA ainda não existia.
Isso mudou em janeiro de 2024, quando os ETFs spot de Bitcoin dos EUA começaram a ser negociados.
O resultado é um sistema de distribuição de capital fundamentalmente diferente.
Agora, os investidores podem obter exposição ao Bitcoin por meio de produtos de investimento regulamentados, sem administrar diretamente chaves privadas, operar contas em corretoras ou manter Bitcoin por conta própria.
Isso ampliou o acesso por meio de gestores de patrimônio, consultores financeiros e plataformas de investimento tradicionais.
Considere os dados de participação institucional.
De acordo com a análise da Galaxy Research dos registros SEC Form 13F do terceiro trimestre de 2026:
- Os gestores de investimento que fizeram declarações detinham um recorde de 356.491 BTC equivalentes em ETPs spot de Bitcoin dos EUA em 30 de setembro.
- Eles adicionaram 49.229 BTC equivalentes no terceiro trimestre, revertendo os 47.054 BTC equivalentes que haviam vendido ao longo dos três trimestres anteriores.
- 2.166 gestores declararam participações, um aumento de 191 em relação ao trimestre anterior.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
São números expressivos.
Mas precisam ser interpretados com cautela.
O Form 13F informa as posições compradas qualificadas no fim do trimestre. Ele não revela todas as posições vendidas, a exposição a derivativos nem as intenções econômicas completas das instituições declarantes.
Um fundo que declara possuir ETFs de Bitcoin pode ter uma posição compensatória em outro lugar.
Consequentemente, os números de participação institucional não podem ser interpretados automaticamente como exposição direcional de alta.
A questão mais interessante é se o acesso institucional mudou a sensibilidade do Bitcoin aos mercados financeiros tradicionais.
Acredito que isso merece atenção séria.
A estrutura dos ETFs conecta a demanda por Bitcoin às alocações de portfólio, às decisões de gestão de patrimônio, aos limites de risco e aos fluxos de investimento tradicionais.
Ela também introduz outro canal pelo qual o capital pode sair do mercado.
IV. AS INSTITUIÇÕES ESTÃO VENDENDO #bitcoin ?
É nesse ponto que o mercado atual se torna particularmente interessante.
Há evidências de vendas institucionais, mas os dados também mostram que o comportamento das instituições não é uniforme.
O relatório de adoção institucional de outubro de 2026 da @CoinDesk Research concluiu que:
- A exposição combinada a ETPs e tesourarias de ativos digitais caiu 10,3%, para US$ 279 bilhões.
- Os ETPs registraram saídas líquidas de US$ 1,86 bilhão.
- As tesourarias corporativas de ativos digitais adicionaram aproximadamente US$ 1,16 bilhão às suas participações.
- Os ETPs de Bitcoin ainda registraram entradas líquidas de US$ 87,4 milhões em outubro.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
O relatório também estimou que os ETPs negociados publicamente e as empresas com tesourarias de ativos digitais representavam, em conjunto, aproximadamente 13,7% da oferta circulante de Bitcoin.
Isso representa uma mudança estrutural considerável em comparação com 2021.
Mas novembro trouxe uma deterioração mais acentuada dos fluxos dos ETFs.
Até 20 de novembro, os #ETFs spot de Bitcoin dos EUA haviam registrado aproximadamente US$ 3,47 bilhões em saídas líquidas no mês. Apenas o pregão de 19 de novembro gerou resgates líquidos de US$ 582,2 milhões.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
Esses números indicam uma redução significativa da demanda por ETFs.
No entanto, há uma distinção entre três coisas:
- Instituições reduzindo sua exposição por meio de resgates de ETFs.
- Tesourarias corporativas vendendo Bitcoin de seus balanços.
- Investidores institucionais mantendo exposição ao Bitcoin enquanto fazem hedge por meio de derivativos.
São transações diferentes, com implicações diferentes.
Por exemplo, um resgate de ETF pode levar o fundo a vender Bitcoin para atender ao pedido de resgate. Mas isso não demonstra que o próprio gestor de ativos tenha mudado sua visão de longo prazo sobre o Bitcoin.
Da mesma forma, uma redução no valor em dólares das participações corporativas em Bitcoin pode resultar da queda dos preços, e não de vendas efetivas de BTC.
Essa distinção é corroborada pelos dados institucionais de outubro, quando grande parte da redução da exposição foi motivada por avaliações.
As evidências indicam reposicionamento institucional e enfraquecimento da demanda por ETFs. Ainda não demonstram uma saída institucional coordenada do Bitcoin.
V. ALAVANCAGEM E ESTRUTURA DE MERCADO: APRENDEMOS ALGUMA COISA?
O mercado de Bitcoin de 2021 foi fortemente influenciado pelo posicionamento em derivativos.
A análise de mercado da Glassnode de dezembro de 2021 informou que o interesse em aberto em futuros de Bitcoin quase dobrou ao longo do ano, aumentando US$ 9,57 bilhões, ou 97%.
A mesma pesquisa documentou um grande evento de liquidação no início de dezembro, quando o Bitcoin caiu aproximadamente US$ 8.800 em um dia e mais de US$ 5,4 bilhões em contratos futuros foram encerrados à força.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Isso ilustra uma característica importante dos mercados de criptomoedas: as quedas de preço podem se autoalimentar quando traders alavancados são forçados a encerrar posições.
Considere a dinâmica:
- O Bitcoin cai e as posições compradas alavancadas perdem garantias.
- As corretoras liquidam as posições que deixam de cumprir os requisitos de margem.
- As liquidações geram pressão vendedora adicional.
- Os preços caem ainda mais, expondo outras posições alavancadas.
- O processo pode se transformar em uma cascata de liquidações.
Esse mecanismo existia em 2021 e continua relevante em 2026.
No entanto, não devemos presumir que o mercado atual tenha o mesmo perfil de alavancagem simplesmente porque os preços estão caindo.
Uma comparação adequada exige dados contemporâneos sobre o interesse em aberto em futuros, as taxas de financiamento, a base dos futuros perpétuos, o posicionamento em opções e as liquidações.
A distinção entre vendas no mercado à vista e liquidações forçadas de derivativos é particularmente importante para os traders.
Um mercado que passa por forte distribuição no mercado à vista enfrenta um problema de demanda subjacente diferente daquele de um mercado que passa por uma cascata temporária de liquidações impulsionada por derivativos.
VI. A ECONOMIA DAS STABLECOINS: UM MERCADO MUITO MAIOR
Outra diferença estrutural é o crescimento das stablecoins.
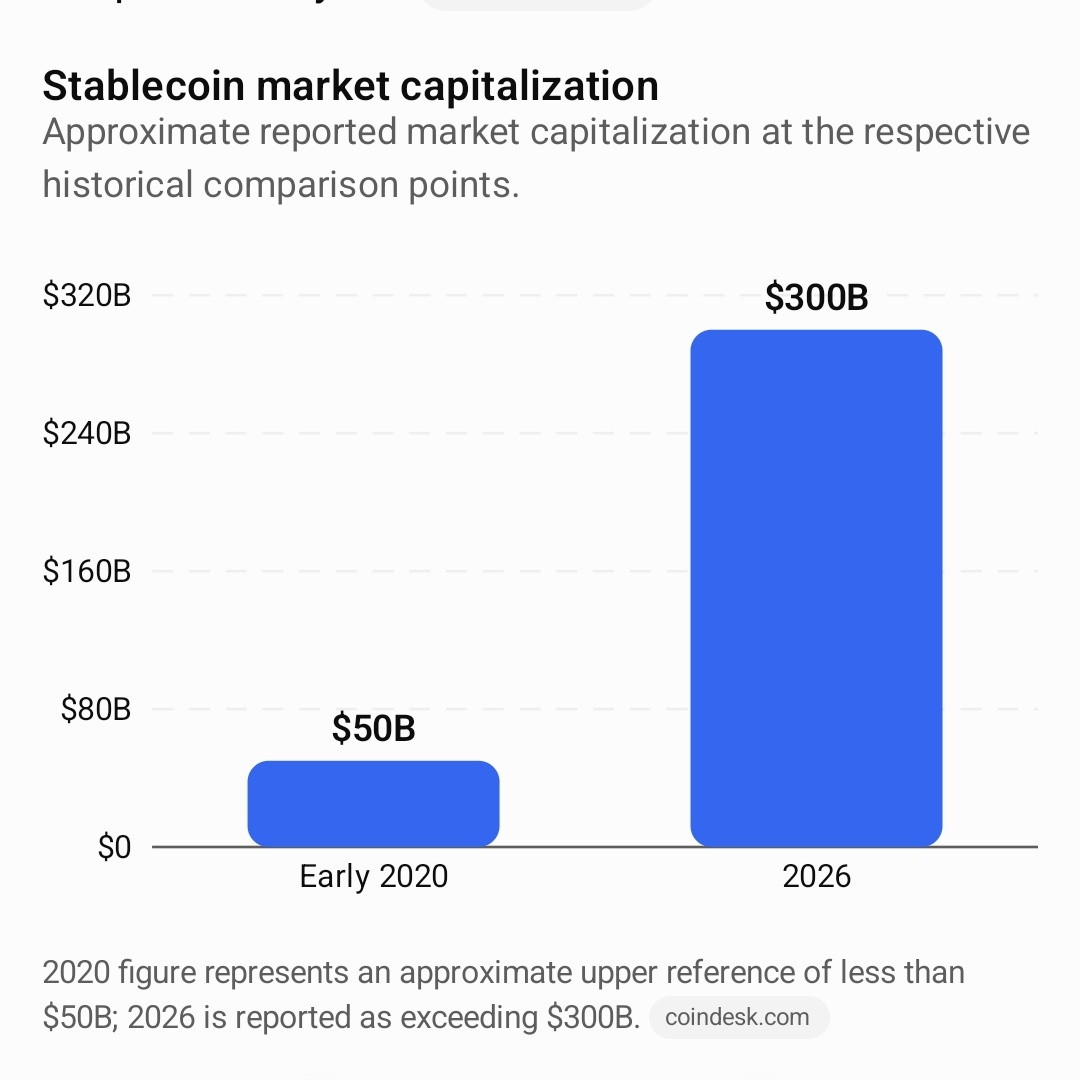
De acordo com o relatório setorial de fevereiro de 2026 da CoinDesk Research, a capitalização de mercado das stablecoins havia ultrapassado US$ 300 bilhões, em comparação com menos de US$ 50 bilhões no início de 2020.
O mesmo relatório estimou que o volume semanal de transações com stablecoins era, em média, de aproximadamente US$ 60 bilhões, em comparação com cerca de US$ 30 bilhões no ciclo anterior.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
O valor de 2020 representa uma referência aproximada de menos de US$ 50 bilhões; o de 2026 é informado como superior a US$ 300 bilhões. coindesk.com
Por que isso importa?
As stablecoins oferecem liquidez de liquidação, garantias para negociação e um meio de troca denominado em dólares nos mercados de criptomoedas.
Seu crescimento indica que o ecossistema desenvolveu uma infraestrutura de liquidez substancialmente maior.
Mas há uma ressalva importante.
A capitalização de mercado das stablecoins não equivale a capital à espera de comprar Bitcoin.
As stablecoins também são usadas em pagamentos, liquidações em corretoras, empréstimos DeFi, pools de liquidez e transferências internacionais. Alguns saldos permanecem inativos ou são mantidos para fins não relacionados a investimentos direcionais em Bitcoin.
Portanto, uma economia de stablecoins maior aumenta a capacidade potencial dos mercados de criptomoedas, mas não garante demanda imediata por BTC.
Esta é uma área em que o mercado de 2026 tem uma infraestrutura subjacente mais sólida do que em 2021, mesmo com a deterioração do desempenho do preço do Bitcoin.
VII. REGULAÇÃO: AS POLÍTICAS GOVERNAMENTAIS ESTÃO REPETINDO A HISTÓRIA DE 2021?
A incerteza regulatória afetou o Bitcoin em 2021, mas as circunstâncias eram diferentes.
Um dos eventos mais significativos foi a repressão da China à mineração de criptomoedas e às atividades relacionadas.
As restrições provocaram uma grande redistribuição geográfica das operações de mineração de Bitcoin. A análise da Glassnode de 2021 documentou uma paralisação de aproximadamente 53% da mineração durante a migração, seguida por uma recuperação substancial do hashrate da rede até o fim do ano.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Esse episódio demonstrou que as políticas governamentais podiam afetar de forma significativa o setor de mineração de Bitcoin, a infraestrutura e o sentimento do mercado.
Mas não deu à China controle sobre a política monetária ou as regras de transação do Bitcoin.
A rede continuou funcionando.
Em 2026, o ambiente regulatório está mais desenvolvido, especialmente nos Estados Unidos.
O Bitcoin conta com produtos negociados em bolsa regulamentados, canais de custódia institucional mais estabelecidos e uma infraestrutura mais ampla de serviços financeiros.
No entanto, a incerteza regulatória continua sendo relevante.
A Reuters apontou os riscos políticos e regulatórios após as eleições de meio de mandato nos EUA de novembro de 2026 como uma das várias preocupações que afetam os mercados de criptomoedas.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Devemos separar três efeitos regulatórios:
- Acesso ao mercado: regras que afetam a possibilidade de bancos, fundos e plataformas de investimento oferecerem serviços de criptomoedas.
- Movimentação de capital: regras que afetam a custódia, a tributação, as stablecoins e a participação institucional.
- Confiança no mercado: incerteza política que altera as expectativas sobre o ambiente operacional futuro.
Esses fatores podem influenciar o preço do Bitcoin sem alterar o protocolo subjacente.
Atualmente, não há evidências suficientes para atribuir a queda de novembro principalmente a tentativas governamentais de controlar o Bitcoin.
A incerteza regulatória é um fator que vale a pena acompanhar, mas as evidências contemporâneas também apontam para pressões macroeconômicas, resgates de ETFs e redução do apetite por risco.
VIII. O QUE REALMENTE MUDOU ENTRE OS DOIS CICLOS?
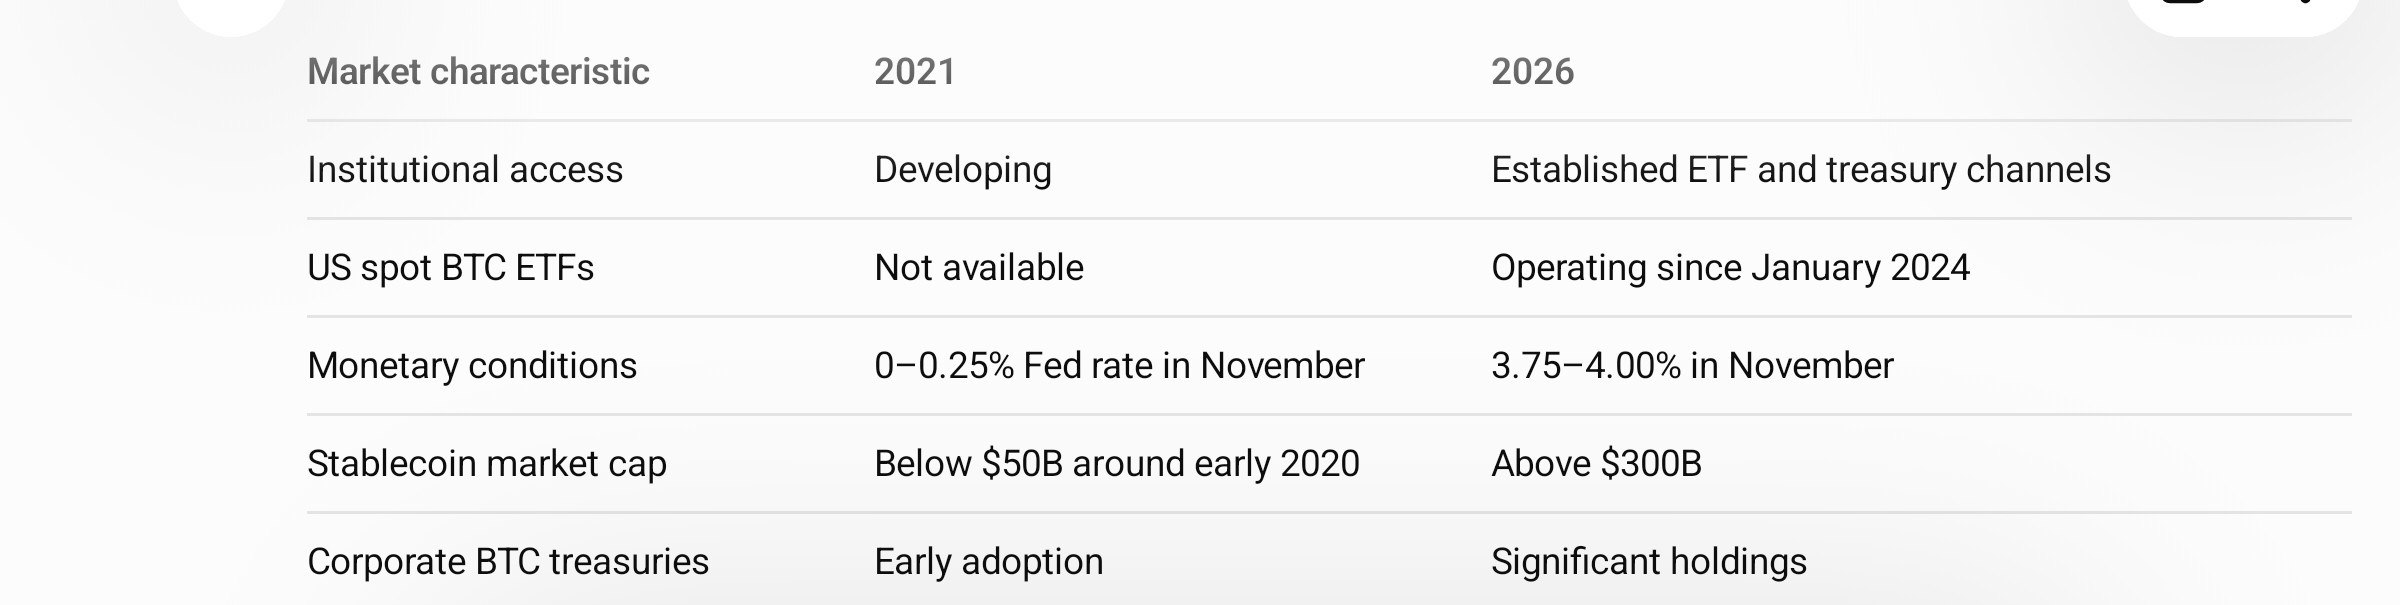
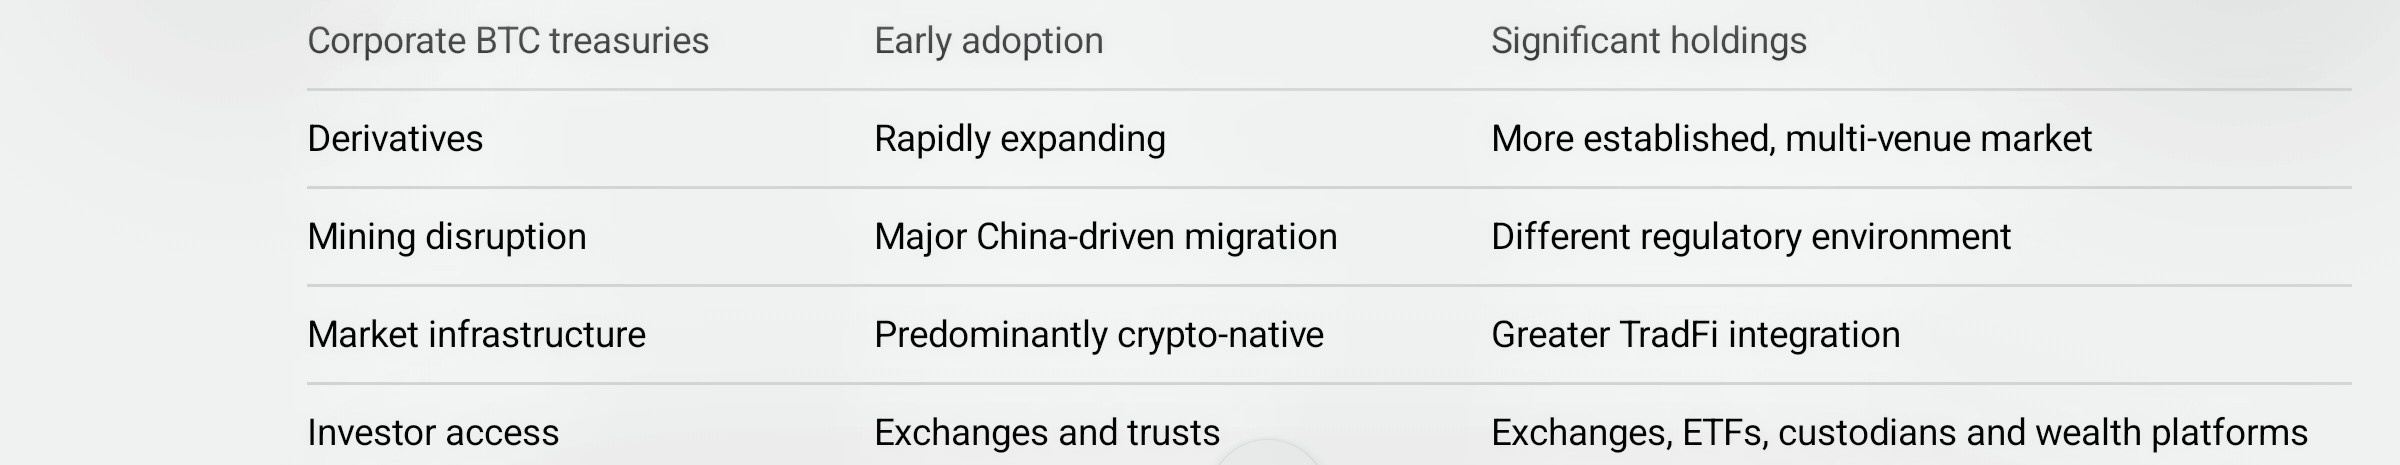
A comparação fica mais clara quando separamos a estrutura de mercado do Bitcoin de sua infraestrutura subjacente.
Fontes:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
A tabela revela algo importante.
O Bitcoin está mais integrado aos mercados financeiros tradicionais, mas essa integração criou canais adicionais pelos quais as condições macroeconômicas e as decisões de portfólio podem influenciar seu preço.
Um mercado maior não significa automaticamente um mercado menos volátil.
Uma base de capital mais ampla não garante que os investidores mantenham suas alocações em períodos de incerteza.
E a participação institucional não elimina a possibilidade de quedas acentuadas.
IX. ENTÃO, ESTAMOS REPETINDO 2021?
Minha conclusão é que o Bitcoin está repetindo algumas características históricas do ciclo, mas o próprio mercado mudou fundamentalmente.
Há três semelhanças importantes.
Primeiro, o momento do ciclo. Tanto o pico de novembro de 2021 quanto o de outubro de 2025 ocorreram aproximadamente 18 meses após seus respectivos halvings.
Segundo, alavancagem e liquidez. Ambos os mercados demonstram como mudanças no apetite por risco, no posicionamento em derivativos e na liquidez podem acelerar as quedas de preço.
Terceiro, influências institucionais e macroeconômicas. Ambos os ciclos foram afetados pela política monetária e pela mudança nas expectativas dos investidores, embora os canais pelos quais essas forças atuam tenham se expandido consideravelmente.
Mas as diferenças têm consequências maiores.
O mercado de 2021 se desenvolveu em um ambiente monetário excepcionalmente acomodatício, com uma infraestrutura de investimento institucional relativamente limitada.
O mercado de 2026 conta com uma economia de stablecoins muito maior, ETFs spot regulamentados, tesourarias corporativas de Bitcoin e conexões significativamente mais profundas com os mercados financeiros tradicionais.
Ainda assim, esses avanços não impediram uma queda superior a 55% em relação à máxima de outubro de 2025.
Isso levanta uma questão importante sobre a evolução da proposta de investimento do Bitcoin.
A adoção institucional ampliou o acesso e criou fontes adicionais de demanda. Também conectou o Bitcoin mais estreitamente às decisões convencionais de alocação de portfólio.
Quando investidores institucionais reduzem o risco, o Bitcoin pode sofrer pressão vendedora junto com ações e outros ativos de risco.
Isso não invalida as propriedades monetárias do Bitcoin nem sua tese de investimento de longo prazo. Significa que seu comportamento de mercado deve ser entendido em um contexto financeiro mais amplo.
O que os traders devem acompanhar a seguir
Em vez de confiar apenas em previsões baseadas em ciclos históricos, eu acompanharia estes indicadores:
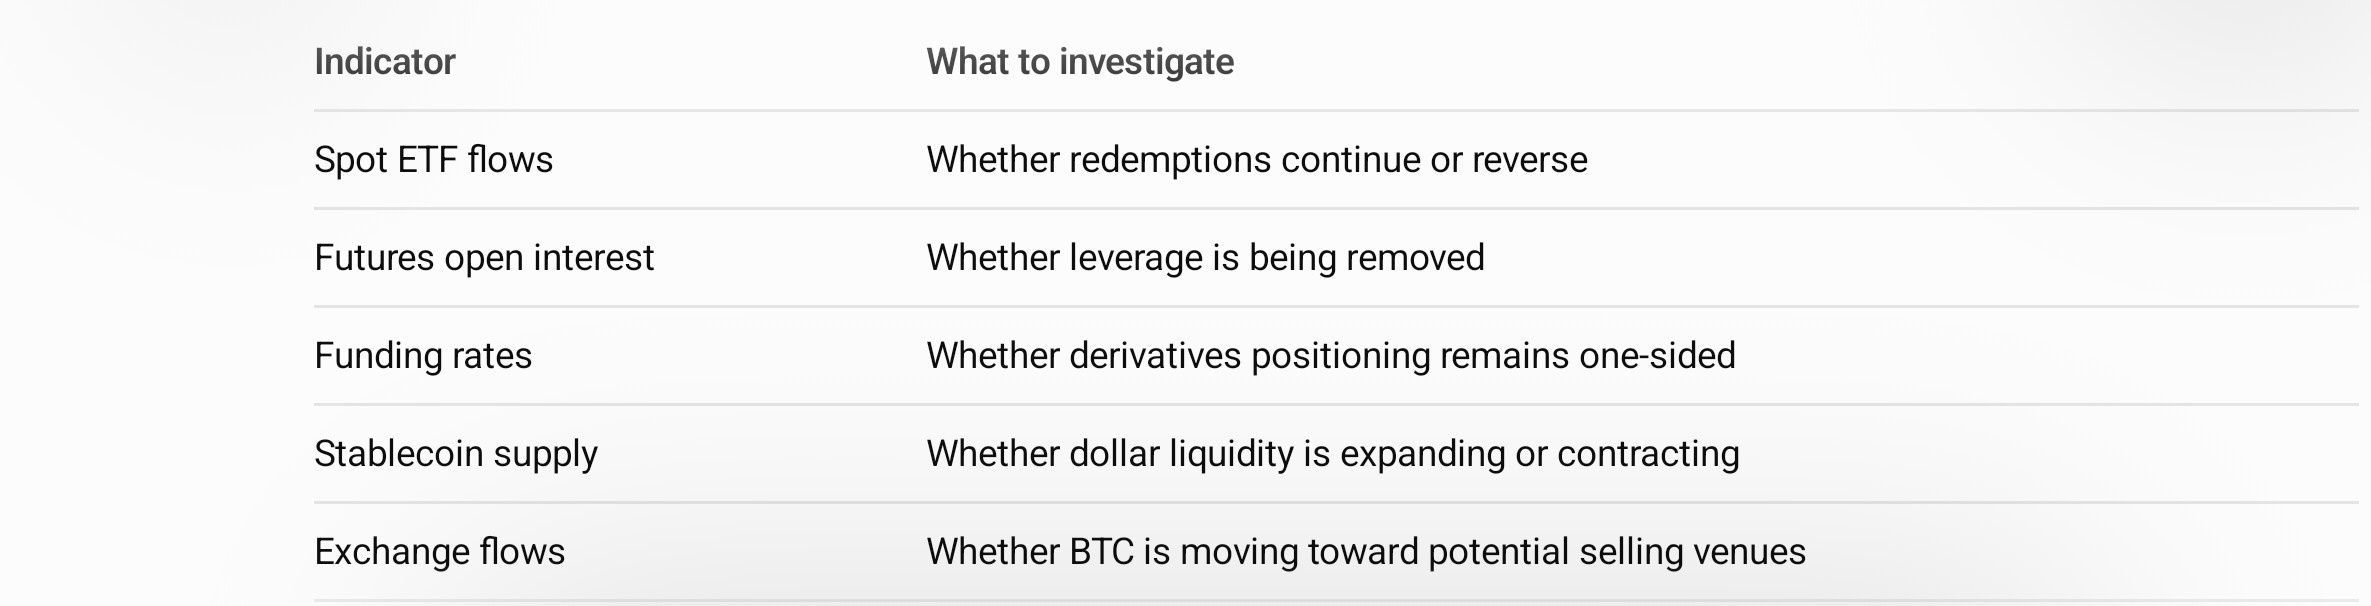
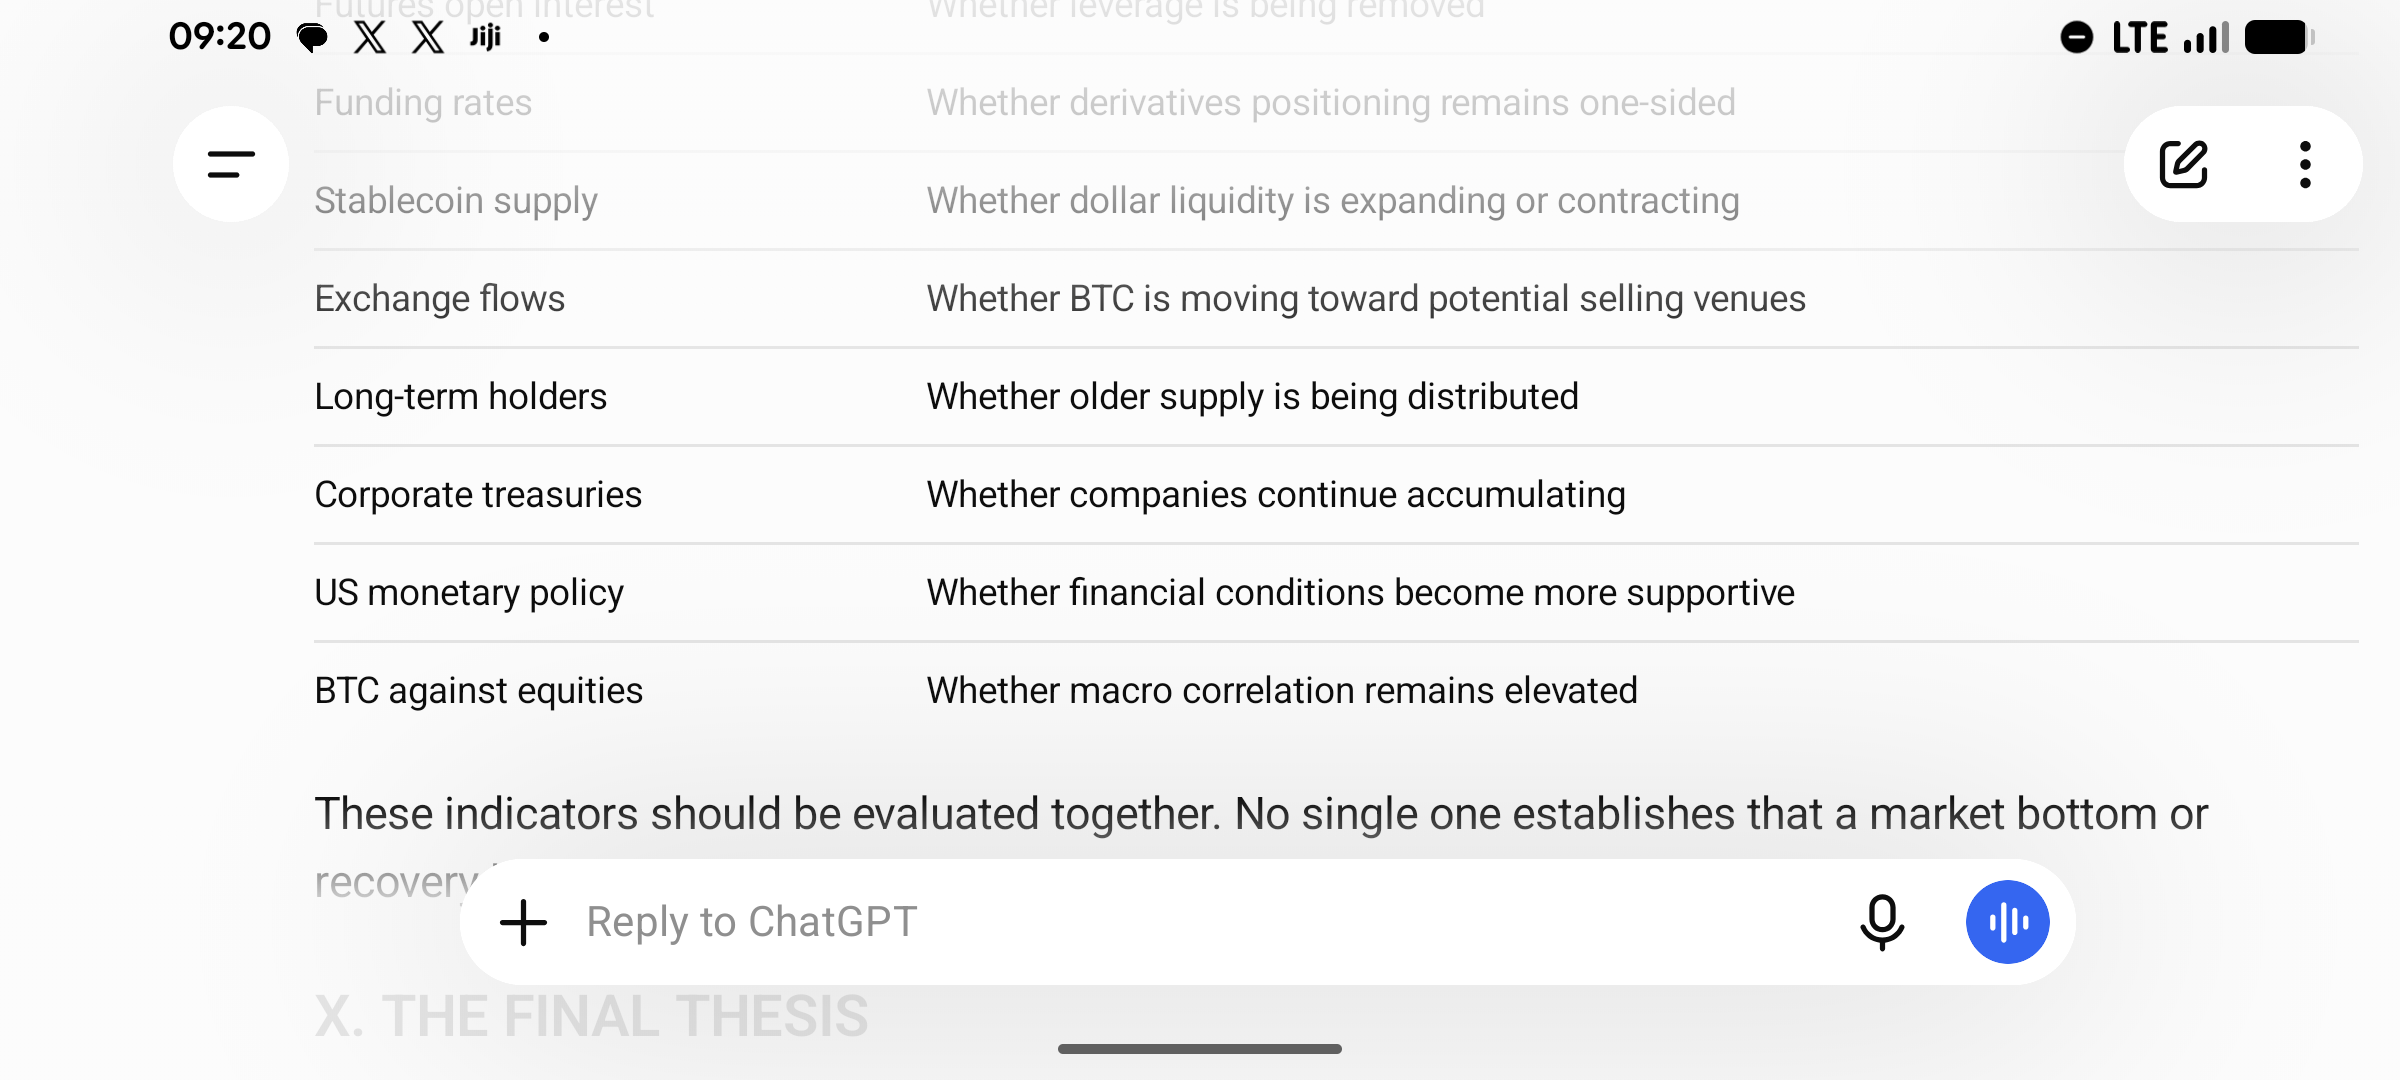
Esses indicadores devem ser avaliados em conjunto. Nenhum deles, isoladamente, comprova que o mercado chegou ao fundo ou que uma recuperação começou.
X. A TESE FINAL
A queda atual do Bitcoin merece ser analisada para além da conhecida narrativa do ciclo de quatro anos.
O mercado de 2021 foi moldado pela especulação de investidores de varejo, pela expansão da exposição a derivativos, pela liquidez da era da pandemia e por um mercado institucional ainda emergente.
O mercado de 2026 opera com uma arquitetura financeira substancialmente diferente. ETFs, tesourarias corporativas, stablecoins, custódia institucional e plataformas de investimento tradicionais agora desempenham papéis muito maiores.
Mas a participação institucional não tornou o Bitcoin imune às condições financeiras tradicionais. Na verdade, criou canais adicionais de transmissão entre os mercados convencionais e o mercado de criptomoedas.
As evidências atuais apontam para um enfraquecimento da demanda por ETFs, um ambiente monetário mais restritivo do que em 2021 e uma reavaliação mais ampla dos ativos de risco. Os dados sobre acumulação corporativa e participação institucional também demonstram que o capital não está se movendo em uma única direção.
Portanto, eu evitaria declarar que o ciclo de quatro anos foi invalidado ou que o Bitcoin necessariamente repetirá o mercado de baixa de 2021–2022.
A conclusão mais útil é que os padrões históricos do ciclo continuam relevantes, mas a estrutura de mercado que os produz evoluiu.
O Bitcoin se tornou mais institucional sem ficar menos exposto ao risco de mercado.
E essa pode ser a distinção mais importante que os traders precisam entender ao comparar 2021 com 2026.
Pesquisa independente. Não é aconselhamento financeiro. Dados e condições de mercado consultados até 21 de novembro de 2026.
Referências de pesquisa e verificação
[CoinGlass – Dados históricos de preços do Bitcoin, 2021](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – Dados históricos de preços do Bitcoin, 2025–2026](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode – The Week Onchain, semana 52 de 2021](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode – The Week Onchain, semana 49 de 2021](https://research.glassnode.com/week-onchain-week-49-2021/).
[Federal Reserve – Comunicado do FOMC de 3 de novembro de 2021](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[Federal Reserve – Indicadores econômicos atuais, novembro de 2026](https://www.federalreserve.gov/).
[Galaxy Research – Participações institucionais em ETPs de Bitcoin atingem nova máxima histórica, 19 de novembro,](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research – Adoção institucional de ativos digitais, outubro de 2026](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research – Ativos digitais em 2026: acima do ruído](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[Reuters – Bitcoin cai ao menor nível em dois anos, 21 de novembro de 2026](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).