
Warren Buffett: a demonstração de resultados pode mentir
Em 1989, numa carta aos acionistas, Buffett lançou um conceito: lucros look-through.
O que isso significa? Nos livros da Berkshire, só são registrados os dividendos pagos pelas empresas investidas. Quando compra ações da Coca-Cola, só aparece nos livros o dividendo que foi transferido. Mas Buffett diz que isso não é justo. Quanto a Coca-Cola lucra em um ano e quanto caberia à Berkshire proporcionalmente — mesmo que nem um centavo tenha sido transferido — aquele dinheiro também pertence à Berkshire.
O que não é registrado nos livros não significa que não exista.
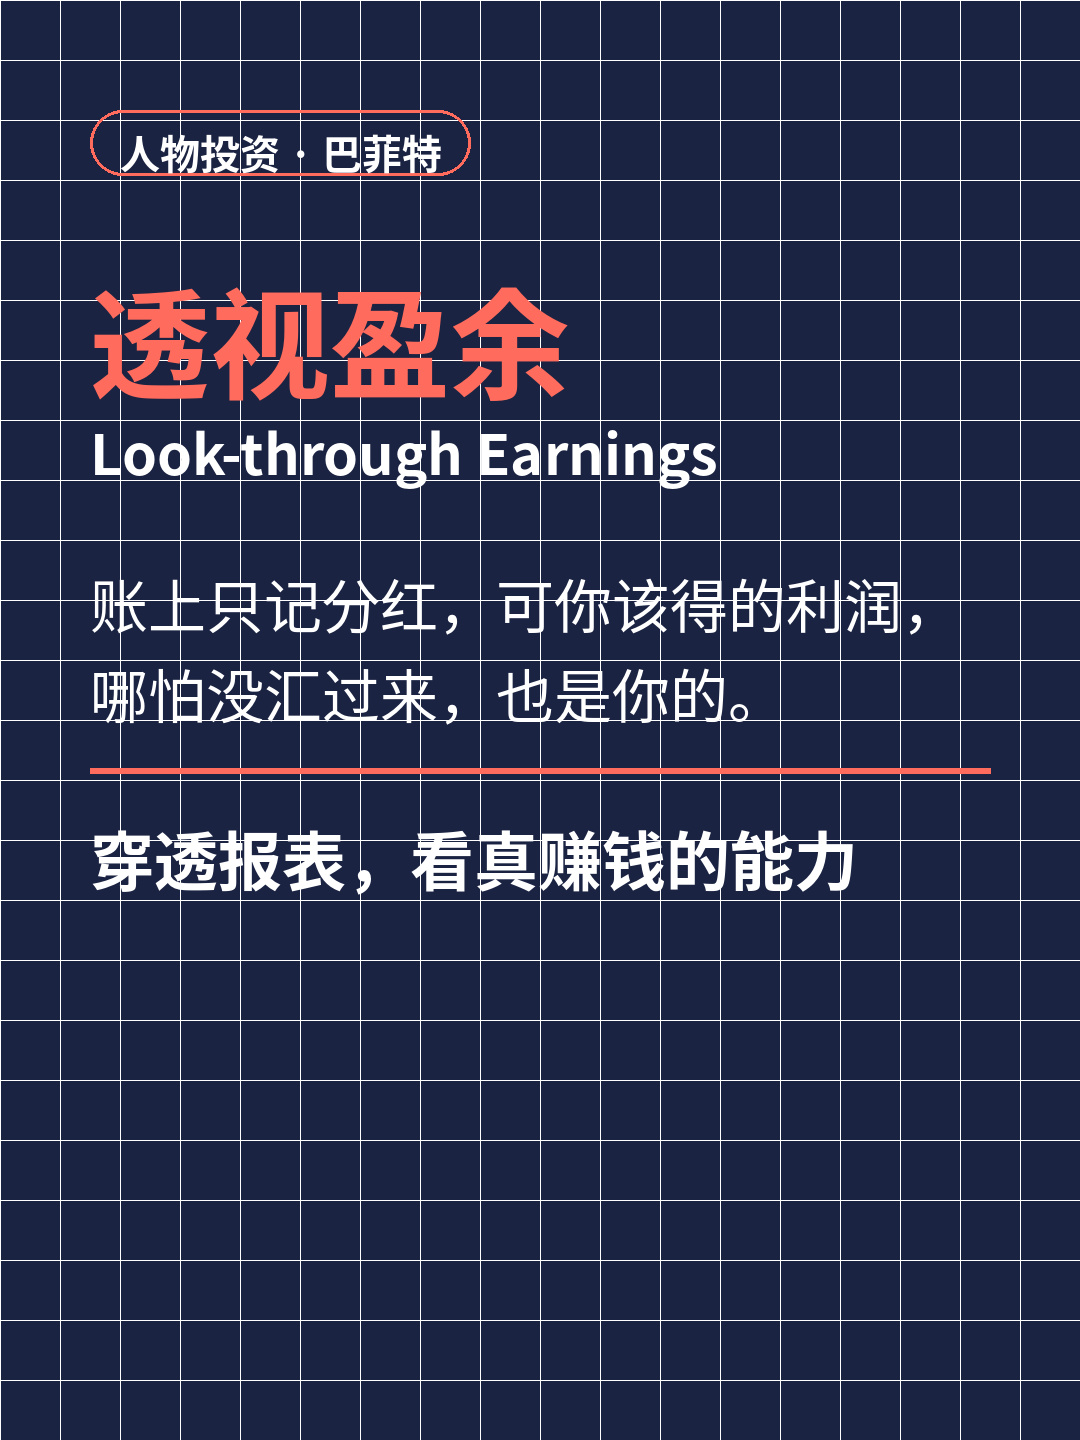
Ele chama isso de look-through earnings. Para entender uma empresa, é preciso ir além das demonstrações financeiras e enxergar sua capacidade real de gerar lucro. As normas contábeis são definidas por outros; o negócio é seu. Se você acredita em tudo o que os outros colocam no papel, acaba trabalhando para as demonstrações financeiras.
Isso não é uma técnica contábil, é uma questão de perspectiva. As demonstrações financeiras mostram o resultado, não a causa. Muitas vezes, elas não deixam claro o que um negócio realmente gera para seus acionistas ao longo de um ano. Os lucros retidos podem ser reinvestidos ou simplesmente ficar parados no caixa; a diferença de valor é enorme. É isso que Buffett quer enxergar: os lucros subjacentes.
Um exemplo concreto: a Coca-Cola retém os lucros na empresa e continua investindo na marca e nos canais de distribuição para ganhar mais no ano seguinte. Esse dinheiro, que não foi distribuído, vale mais do que os dividendos. Mas, nas demonstrações financeiras, ele desaparece. Os lucros subjacentes trazem esse valor à tona.
Por que isso importa? Porque a maioria dos investidores toma decisões com base nas demonstrações financeiras. Se elas mostram que o lucro caiu, vendem; se mostram que subiu, compram. Mas a queda pode ser apenas resultado dos critérios contábeis. É preciso calcular por conta própria a verdadeira capacidade de gerar lucro do negócio.
Buffett faz essas contas há décadas. As ações que a Berkshire possui pagam poucos dividendos no total, mas os lucros subjacentes crescem ano após ano. O lucro contábil fica praticamente estável, enquanto a verdadeira capacidade de gerar lucro se multiplica. É isso que lhe dá confiança para manter os investimentos no longo prazo.
E ele não tem medo de dizer isso. Todos os anos, na carta aos acionistas, ele expõe essas contas. Quem entende, entende; quem não entende, fica olhando as demonstrações financeiras. Essa transparência, por si só, já funciona como um filtro.
A origem desse conceito remonta ao seu professor, Graham. Graham ensinava a analisar os ativos e o valor de liquidação. Buffett foi um passo além e passou a observar a vitalidade do próprio negócio. As demonstrações financeiras são apenas a porta de entrada, não o destino final.
Foi assim que ele fez as contas ao comprar Coca-Cola em 1988. Na época, o índice preço/lucro não era baixo, e o mercado dizia que estava cara. Buffett calculou quanto lucro real aquele investimento poderia lhe render em dez anos. A resposta o levou a apostar pesado. Mais tarde, esse investimento se tornou uma das posições mais lucrativas da Berkshire.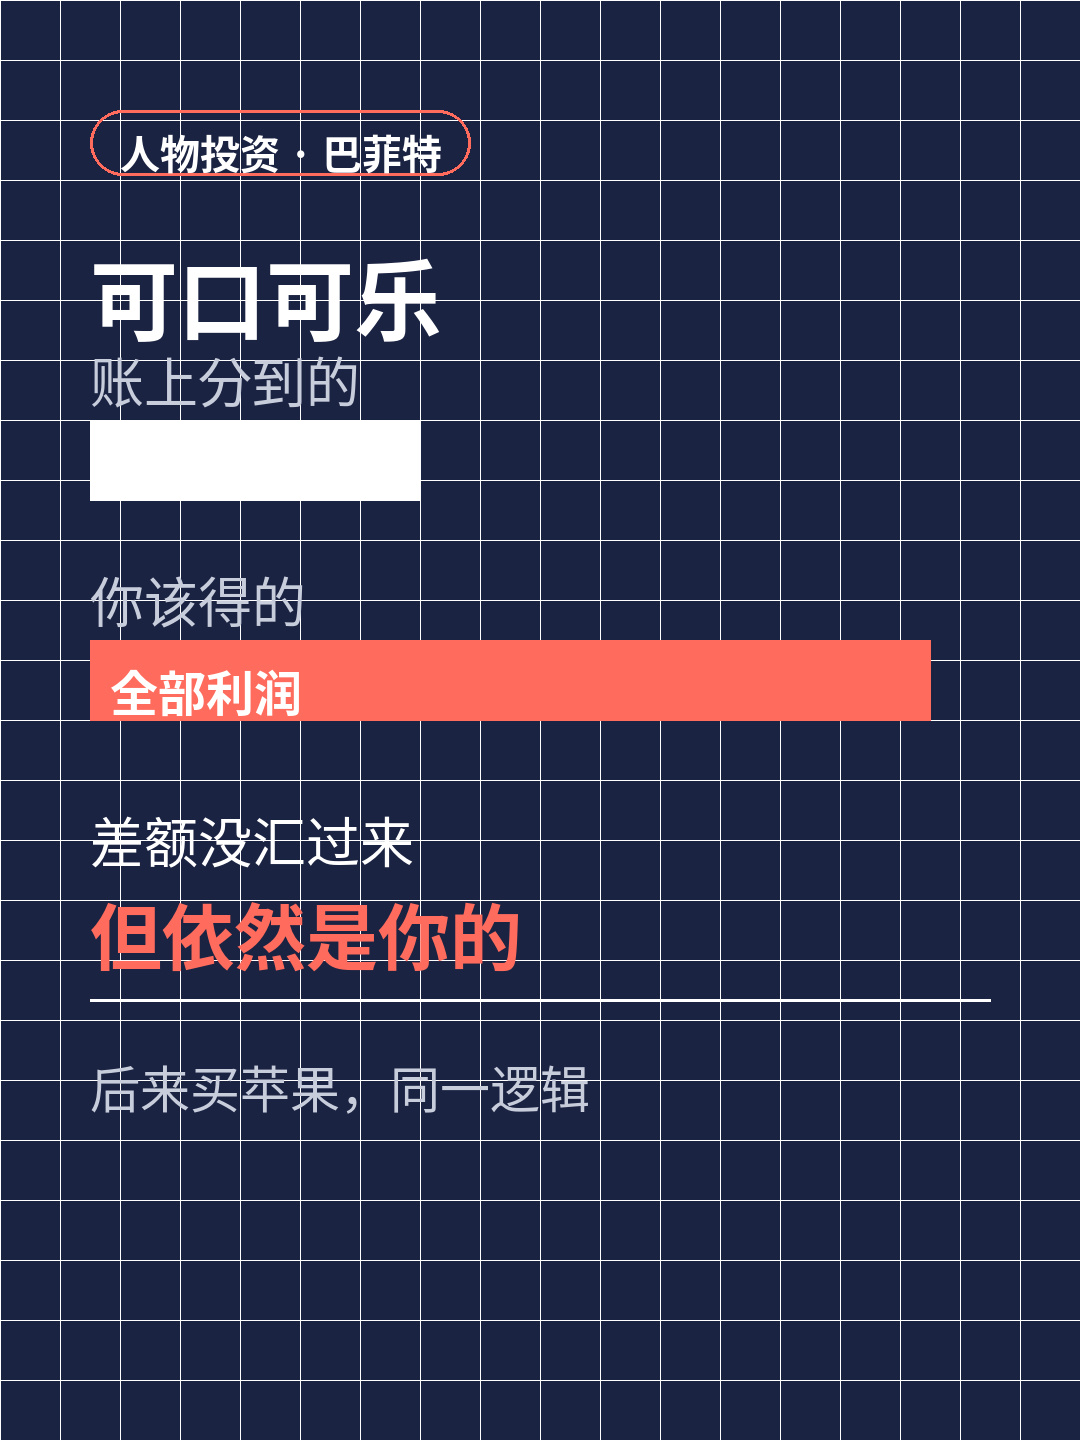
Mais tarde, ele comprou ações da Apple seguindo a mesma lógica. A Apple tem uma montanha de dinheiro em caixa e faz recompras agressivas; a parcela dos lucros a que a Berkshire tem direito, proporcionalmente, é muito maior do que os dividendos. O mercado olha para o índice preço/lucro e tenta decidir se a ação está cara; Buffett olha para os lucros que não foram distribuídos e avalia se valem a pena.
No fim das contas, investir não é observar os números oscilarem, mas entender como funciona a máquina de gerar lucro de um negócio. As demonstrações financeiras podem enganar; o negócio, não.
