$ANTHROPIC Continuo voltando à mesma pergunta: pelo que exatamente os investidores estão pagando US$ 1,75 trilhão?
O primeiro dia de negociação da Anthropic foi impressionante. Suas ações fecharam a US$ 97,17, após um IPO a US$ 83, o que colocou sua avaliação totalmente diluída em cerca de US$ 1,75 trilhão.
Mas o número que mais me interessa é sua receita anualizada de US$ 81 bilhões em outubro.
Isso representa uma demanda comercial significativa. Claude já não é apenas um produto de IA interessante. As empresas estão pagando para usá-lo em grande escala.
Ainda assim, há outro lado nessa história.
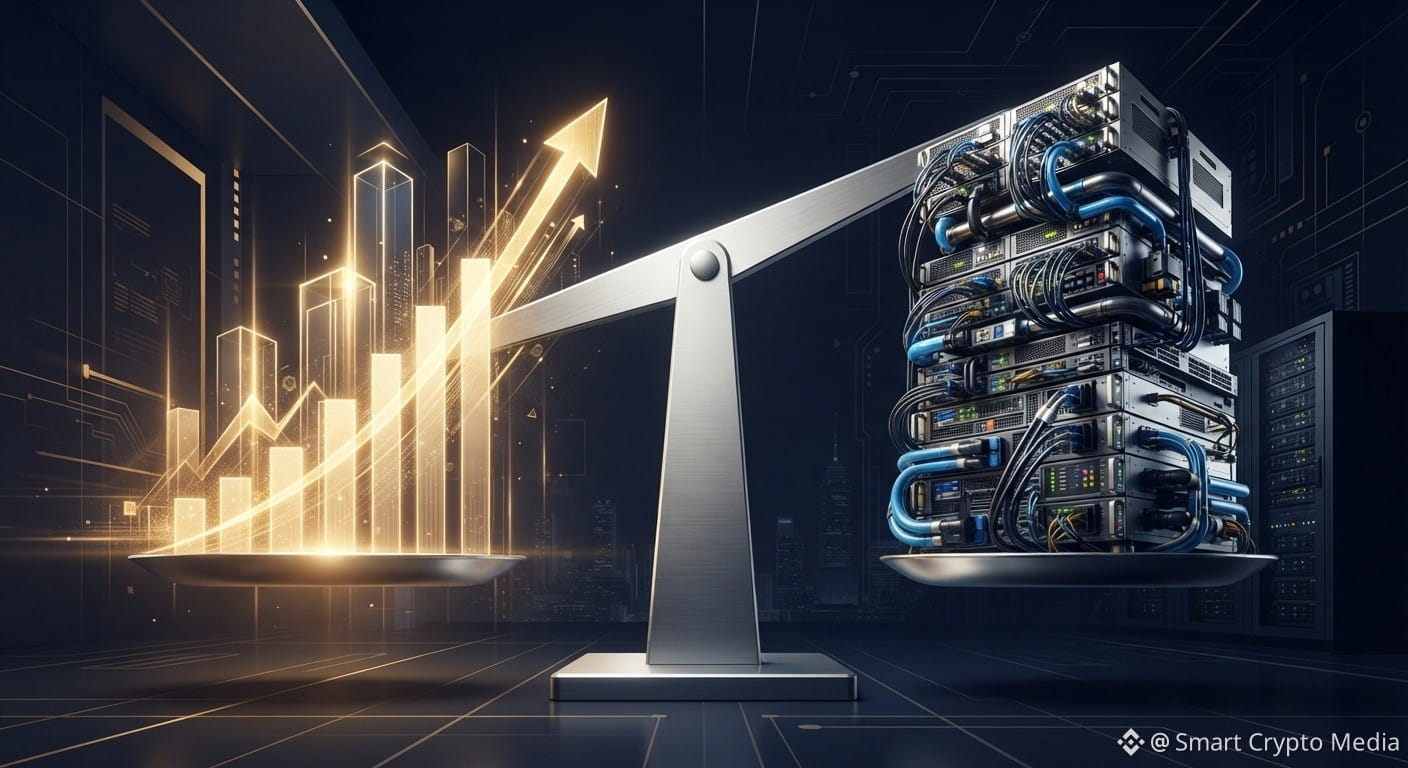
O crescimento da IA não sai de graça. A Anthropic gastou quase US$ 9 bilhões em infraestrutura computacional no primeiro semestre de 2026, seguidos por mais US$ 5 bilhões no terceiro trimestre.
Curiosamente, sua eficiência computacional melhorou mais de quatro vezes desde o primeiro trimestre de 2025. Mas o terceiro trimestre também mostrou como a capacidade computacional adicional pode se tornar cara.
E é aqui que, na minha opinião, começa o verdadeiro debate sobre a avaliação.
A Anthropic tem quase US$ 900 bilhões em compromissos de computação com parceiros de infraestrutura. Ela precisa transformar essa capacidade em receita, gerenciando custos, concorrência e riscos de execução.
Por isso, não estou convencido de que o crescimento da receita, por si só, justifique uma avaliação de um trilhão de dólares.
O verdadeiro teste é saber se a melhoria da eficiência da IA consegue acompanhar o enorme custo de expansão.
Você avaliaria a Anthropic principalmente com base em seu futuro domínio da IA ou esperaria até que sua lucratividade demonstrasse que o modelo de negócios pode sustentar essa avaliação?
#Anthropic #AI #SmartCryptoMedia
O primeiro dia de negociação da Anthropic foi impressionante. Suas ações fecharam a US$ 97,17, após um IPO a US$ 83, o que colocou sua avaliação totalmente diluída em cerca de US$ 1,75 trilhão.
Mas o número que mais me interessa é sua receita anualizada de US$ 81 bilhões em outubro.
Isso representa uma demanda comercial significativa. Claude já não é apenas um produto de IA interessante. As empresas estão pagando para usá-lo em grande escala.
Ainda assim, há outro lado nessa história.
O crescimento da IA não sai de graça. A Anthropic gastou quase US$ 9 bilhões em infraestrutura computacional no primeiro semestre de 2026, seguidos por mais US$ 5 bilhões no terceiro trimestre.
Curiosamente, sua eficiência computacional melhorou mais de quatro vezes desde o primeiro trimestre de 2025. Mas o terceiro trimestre também mostrou como a capacidade computacional adicional pode se tornar cara.
E é aqui que, na minha opinião, começa o verdadeiro debate sobre a avaliação.
A Anthropic tem quase US$ 900 bilhões em compromissos de computação com parceiros de infraestrutura. Ela precisa transformar essa capacidade em receita, gerenciando custos, concorrência e riscos de execução.
Por isso, não estou convencido de que o crescimento da receita, por si só, justifique uma avaliação de um trilhão de dólares.
O verdadeiro teste é saber se a melhoria da eficiência da IA consegue acompanhar o enorme custo de expansão.
Você avaliaria a Anthropic principalmente com base em seu futuro domínio da IA ou esperaria até que sua lucratividade demonstrasse que o modelo de negócios pode sustentar essa avaliação?
#Anthropic #AI #SmartCryptoMedia