
#IsAnthropic’s$1.5TMarketCapJustified?
Uma avaliação de US$ 1,5 trilhão não é algo que eu aceitaria só porque uma empresa está desenvolvendo produtos de IA impressionantes. Já acompanhei ciclos de mercado suficientes para saber com que rapidez os investidores podem se empolgar quando um novo setor começa a atrair muito dinheiro. Primeiro vem o entusiasmo, depois os anúncios de financiamento e, por fim, alguém precisa explicar como todo esse gasto se transforma em lucro de verdade. Essa é a pergunta que eu faria sobre a Anthropic.
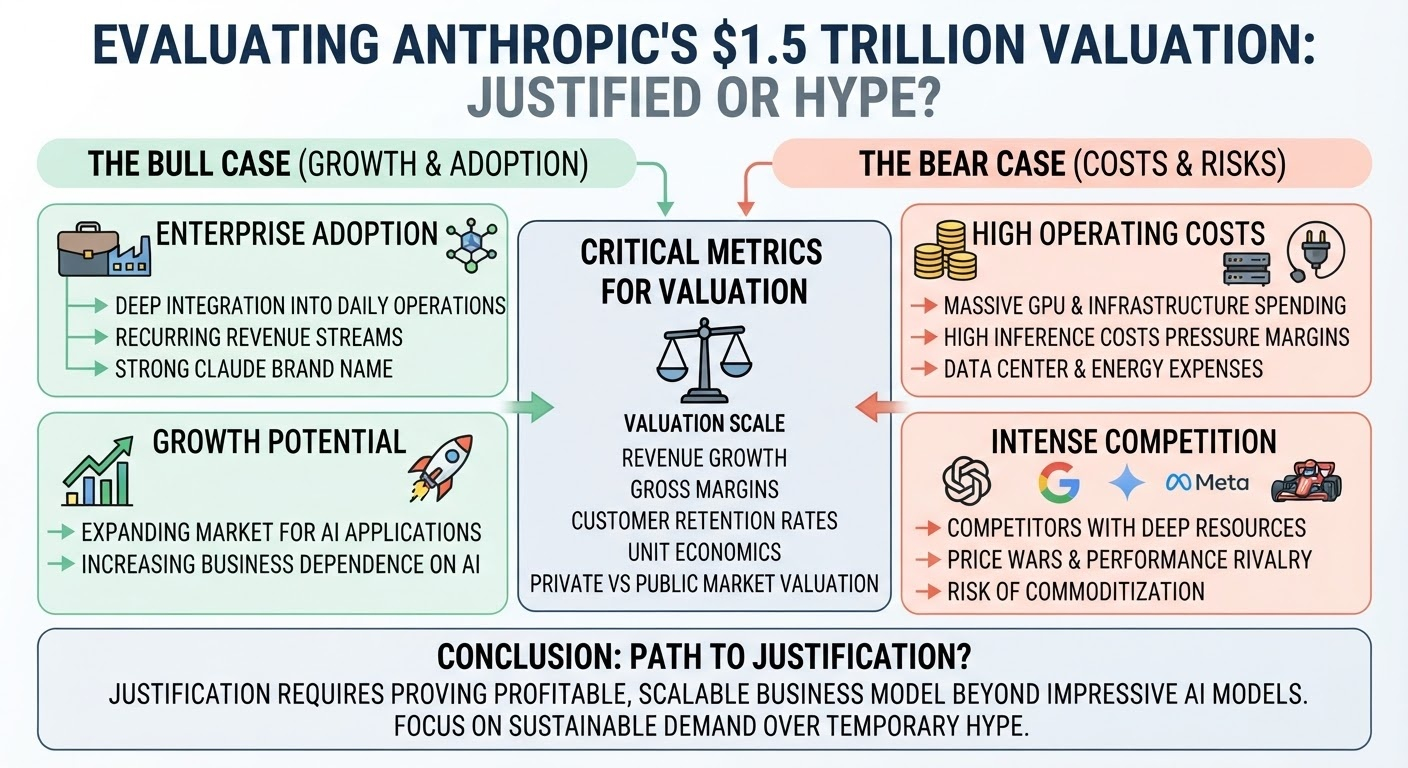
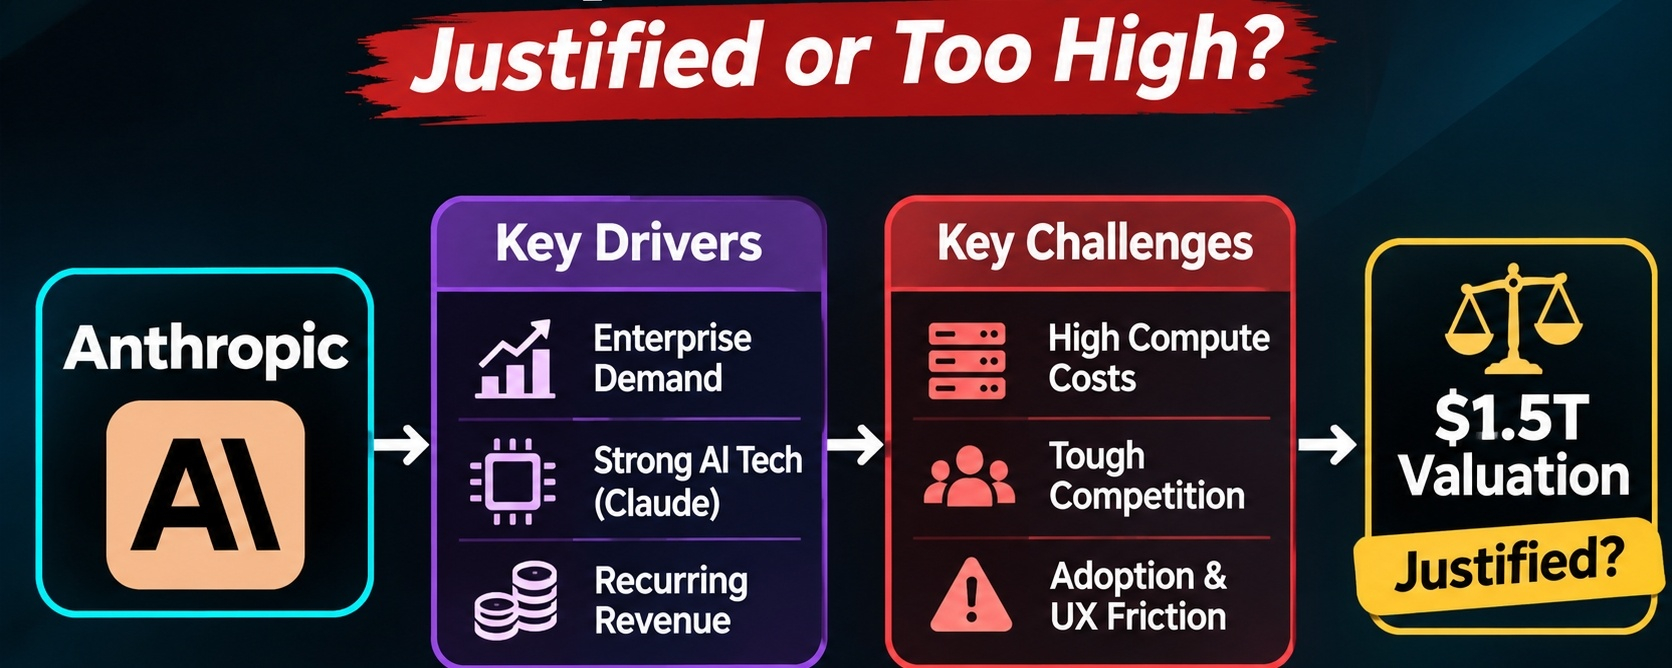
Não há como negar que Claude se tornou um nome de peso no setor de IA. Empresas estão usando a ferramenta para programação, pesquisa, automação e operações internas. Não se trata apenas de pessoas abrindo um chatbot, fazendo algumas perguntas aleatórias e esquecendo dele no dia seguinte. A adoção por empresas importa porque elas podem se tornar clientes recorrentes, sobretudo quando a IA é integrada às operações diárias. Se os funcionários começarem a depender dessas ferramentas para realizar o trabalho, haverá uma oportunidade real de construir um negócio lucrativo em torno delas.
Mas tenho um problema com tratar a adoção como prova de sucesso financeiro. Executar modelos poderosos de IA custa uma fortuna. GPUs, capacidade computacional, centros de dados e eletricidade somam-se, e os custos de inferência podem pressionar bastante as margens à medida que o uso cresce. Mais clientes parecem ótimos até você ver quanto custa atendê-los. Uma empresa pode divulgar um crescimento impressionante enquanto gasta enormes quantias de capital apenas para manter sua infraestrutura funcionando (algo que os investidores não deveriam ignorar ao discutir avaliações de trilhões de dólares).
A concorrência torna o cálculo ainda mais difícil. OpenAI, Google e Meta têm recursos para continuar desenvolvendo seus próprios modelos, aprimorando o desempenho e competindo em preço. A Anthropic pode ter vantagem em certas áreas hoje, mas isso não garante que os clientes permanecerão para sempre. Os compradores corporativos se preocupam com desempenho, segurança, confiabilidade da API e custos de integração. Se outro provedor oferecer resultados semelhantes por menos dinheiro, a troca se torna uma opção bastante realista.
Há um aspecto prático da adoção de IA que não recebe muita atenção nas discussões sobre avaliação. Integrar um modelo aos sistemas existentes de uma empresa pode ser uma dor de cabeça. Os desenvolvedores precisam lidar com limitações da API, documentação, requisitos de segurança e problemas de compatibilidade. E há ainda a experiência do usuário. Se o produto criar atrito demais, os funcionários não o usarão de forma consistente, por mais impressionante que pareça o modelo subjacente. Já vi problemas semelhantes em projetos de criptomoedas, nos quais as equipes gastam muito com desenvolvimento, mas subestimam as conexões com carteiras, as taxas de gas e a usabilidade básica. Um produto tecnicamente sólido ainda precisa de pessoas que realmente queiram usá-lo.
Eu também prestaria atenção à retenção de clientes, e não apenas aos números de adoção em destaque. As empresas estão pagando pelo Claude porque ele gera valor mensurável ou estão experimentando vários provedores de IA enquanto há orçamento disponível? Há uma grande diferença entre um cliente se cadastrar e renovar um contrato ano após ano. O mesmo princípio se aplica às criptomoedas: a atividade temporária impulsionada por incentivos não diz muito sobre a demanda sustentável. É preciso ver se os usuários voltam quando as recompensas desaparecem.
Os detalhes financeiros importam ainda mais com essa avaliação. Crescimento da receita, margens brutas, gastos com infraestrutura, necessidades de capital e concentração de clientes estariam todos na minha lista de verificação. Também gostaria de clareza sobre a avaliação que está sendo discutida. A Anthropic é uma empresa privada, então uma avaliação divulgada no mercado privado não equivale automaticamente a uma capitalização de mercado pública. Rodadas de financiamento e transações secundárias podem gerar números em destaque que não necessariamente refletem quanto o negócio inteiro valeria em um mercado aberto.
A Anthropic poderia um dia justificar uma avaliação de US$ 1,5 trilhão? É possível, especialmente se a IA se tornar profundamente integrada às operações empresariais e a empresa conseguir transformar sua tecnologia em um serviço duradouro e lucrativo. Mas esse é um cenário futuro, não algo que eu trataria como fato consumado hoje.
Minha abordagem seria simples: observar o desempenho financeiro, as renovações de clientes e as margens antes de aderir à tese de avaliação. Vale a pena prestar atenção em modelos impressionantes, mas eu gostaria de ver a economia do negócio antes de chamar a Anthropic de uma empresa de US$ 1,5 trilhão.