A liquidez de $AAVE : será que grandes empréstimos deveriam avançar mais devagar? Na proposta de limite dinâmico de empréstimos publicada pela LlamaRisk em 11 de novembro, essa ponderação de gestão de risco foi transformada em regras executáveis: o limite total continua sujeito ao teto rígido definido pela governança, mas a capacidade disponível para empréstimos é reposta em etapas, dando tempo para reagir a saídas anormais de fundos.
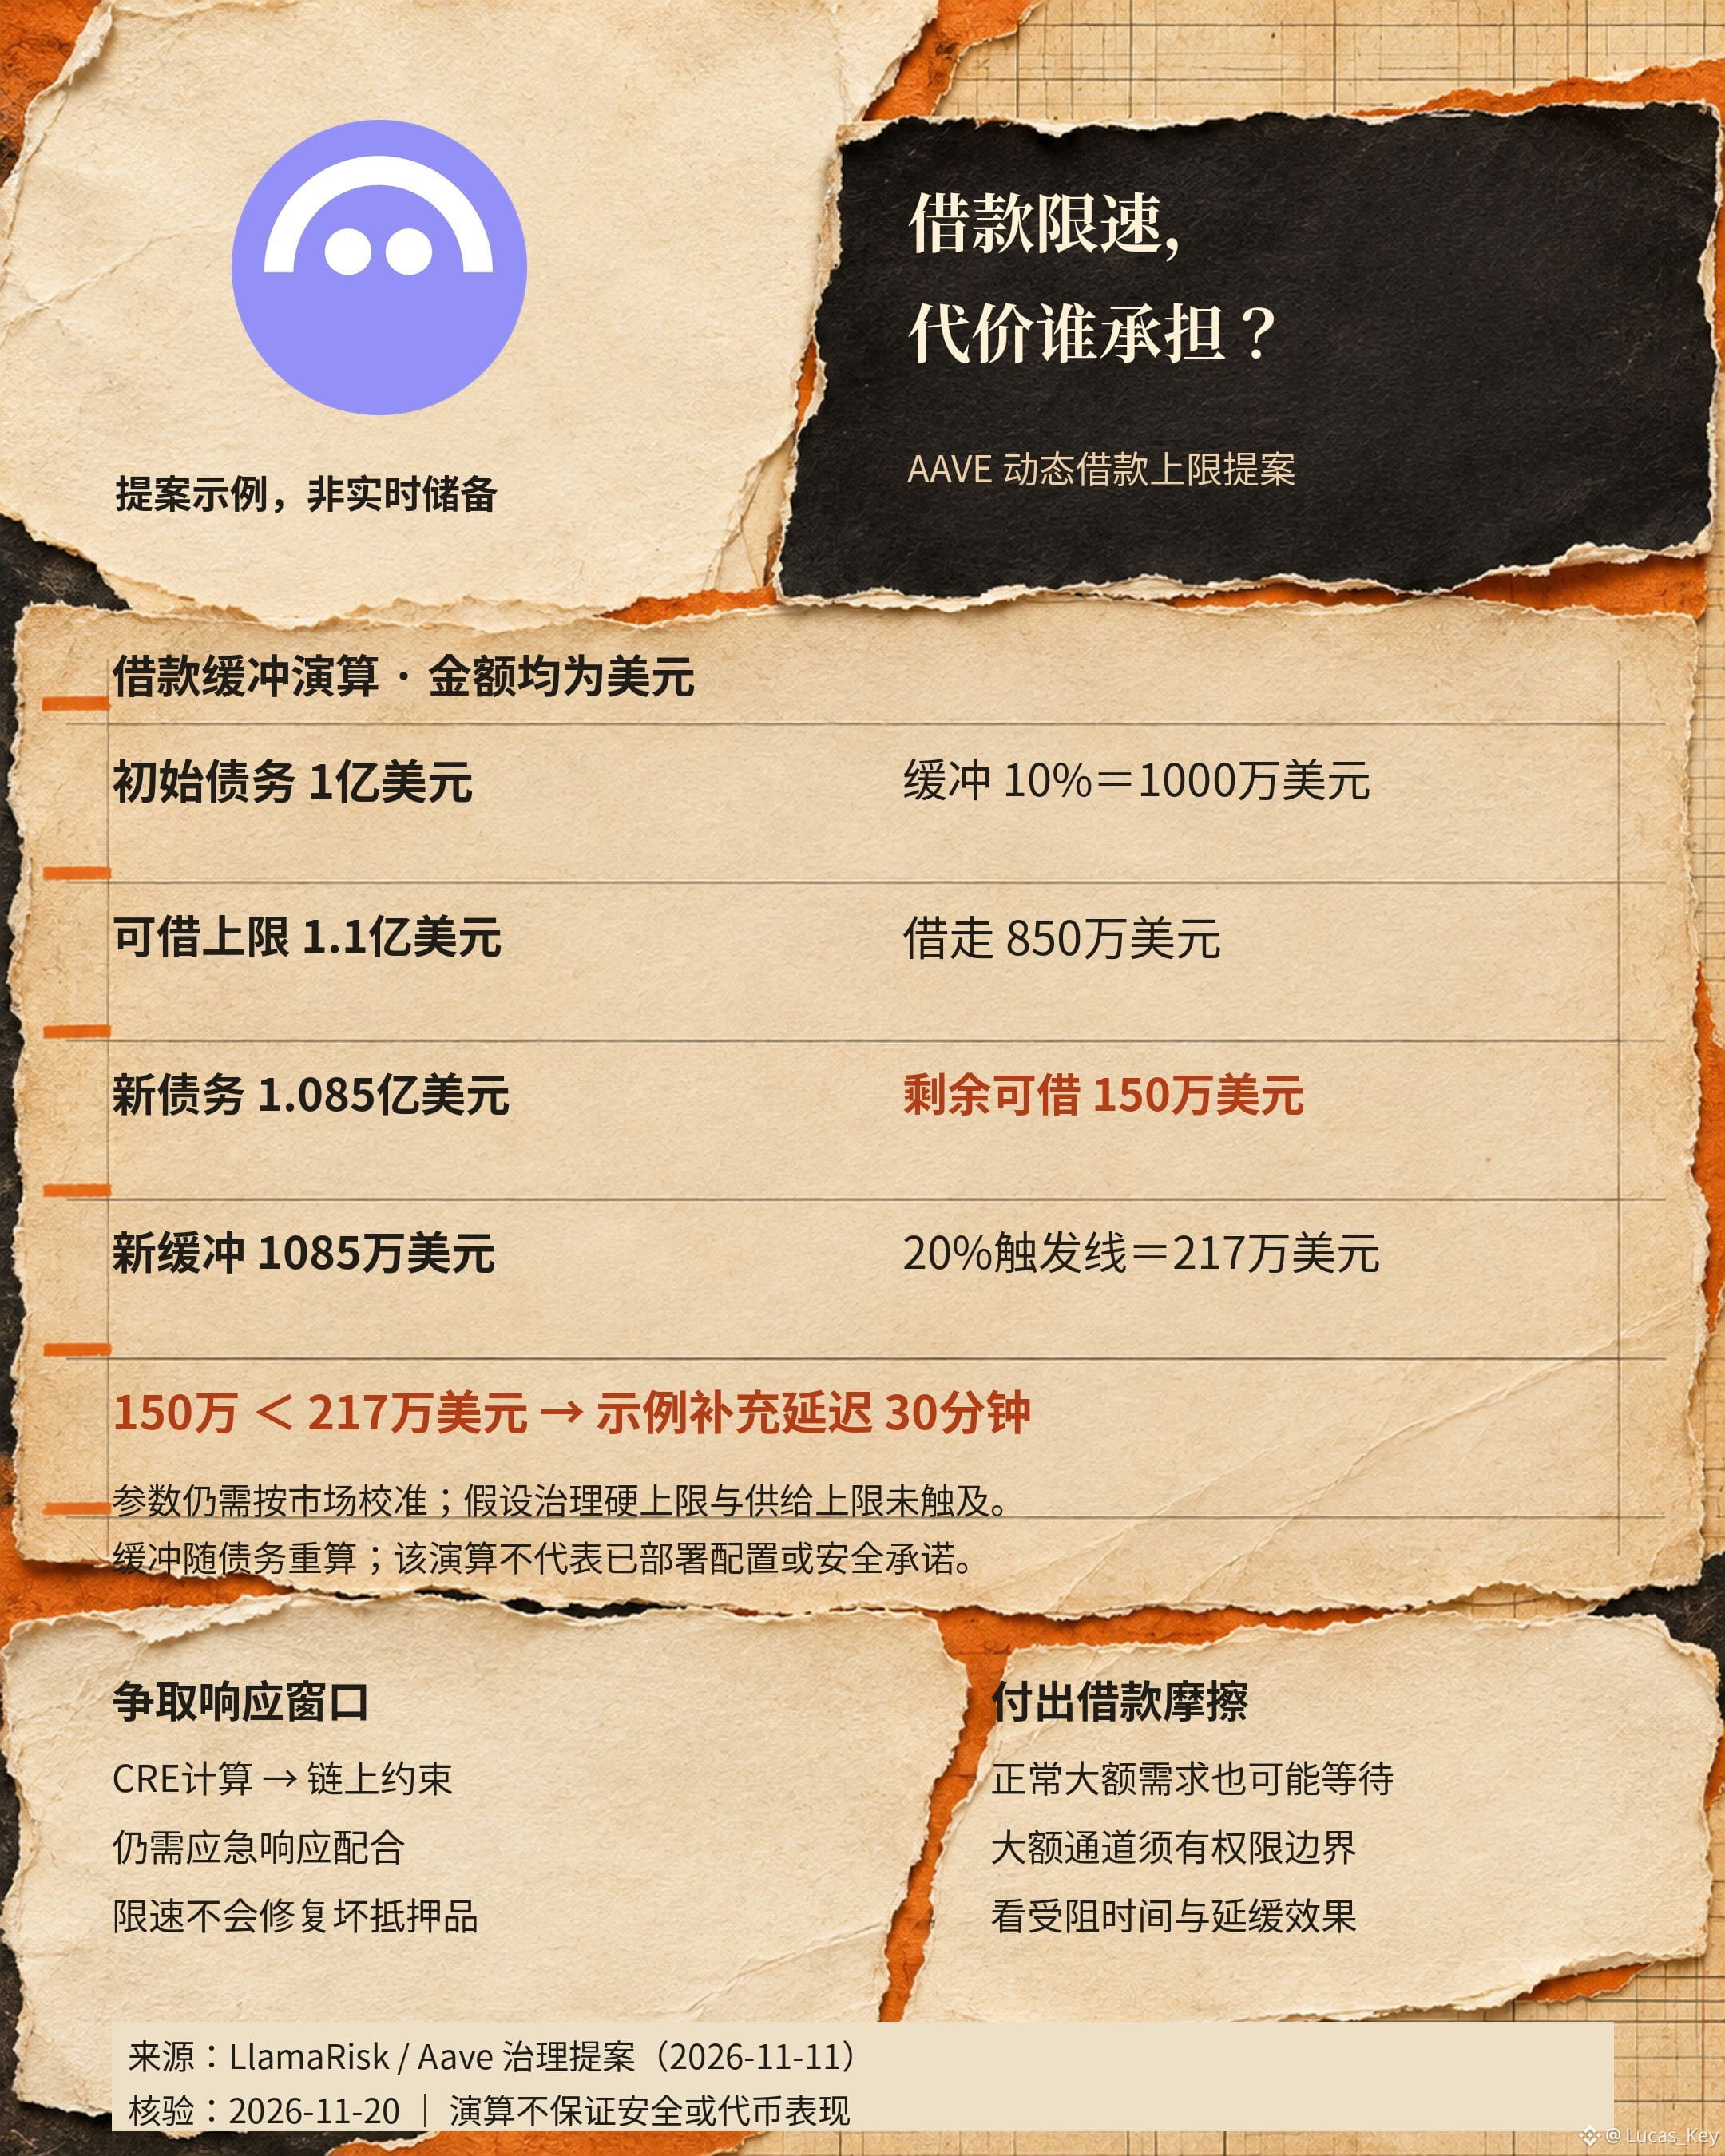
O exemplo da proposta começa com uma dívida de 100 milhões de dólares e uma margem de segurança de 10%, estabelecendo um limite de empréstimo de 110 milhões de dólares. Após um empréstimo de 8,5 milhões de dólares, a dívida sobe para 108,5 milhões, restando 1,5 milhão disponível para empréstimo; a margem de segurança aumenta junto com a dívida, chegando a 10,85 milhões, e o limite de acionamento de 20% é de 2,17 milhões. Como o valor restante de 1,5 milhão está abaixo desse limite, a reposição precisa aguardar o atraso ilustrativo de 30 minutos. Esses são parâmetros de cálculo; antes da implantação real, ainda precisam ser calibrados para o mercado e não devem ser considerados dados de reservas em tempo real.
O argumento a favor de limitar a velocidade é direto: um limite estático restringe apenas o valor máximo que pode ser emprestado, mas não a rapidez com que ele pode ser retirado. Após a entrada de garantias anormais, o intervalo entre reposições automáticas pode criar uma janela para uma resposta de emergência. Na proposta, o cálculo do aumento é feito pelo Chainlink CRE, enquanto as verificações on-chain limitam quanto pode ser acrescentado a cada vez; isso restringe o ritmo dos empréstimos, mas não corrige as garantias nem os preços em si.
Também há motivos razoáveis para se opor à criação de mais atrito: empréstimos legítimos de grande valor, ajustes de alavancagem e saídas anormais podem ser igualmente urgentes. Restringir a capacidade disponível pode fazer com que usuários comuns também tenham de esperar na fila; criar um canal separado para grandes tomadores de empréstimo aprovados, por sua vez, exige esclarecer os limites de autorização, auditoria e revogação.
Isso conecta naturalmente a demanda por empréstimos de WETH com $ETH , a etapa de cálculo do CRE associada a $LINK e a governança da AAVE, mas cada um desempenha um papel diferente. Meu critério de validação é: os ajustes futuros conseguirão divulgar ao mesmo tempo o tempo de espera imposto a empréstimos normais, o efeito de retardar saídas anormais e as permissões do canal para grandes empréstimos? Sem esses dados, ainda não é possível avaliar o benefício líquido apenas com a expressão “gestão de risco automática”. Fonte: proposta de governança da Aave e exemplo, verificados em 20 de novembro de 2026. Aviso de risco: este texto discute o desenho da proposta e não garante segurança nem desempenho dos tokens. Esta publicação pode receber recompensas de criação da plataforma.
O exemplo da proposta começa com uma dívida de 100 milhões de dólares e uma margem de segurança de 10%, estabelecendo um limite de empréstimo de 110 milhões de dólares. Após um empréstimo de 8,5 milhões de dólares, a dívida sobe para 108,5 milhões, restando 1,5 milhão disponível para empréstimo; a margem de segurança aumenta junto com a dívida, chegando a 10,85 milhões, e o limite de acionamento de 20% é de 2,17 milhões. Como o valor restante de 1,5 milhão está abaixo desse limite, a reposição precisa aguardar o atraso ilustrativo de 30 minutos. Esses são parâmetros de cálculo; antes da implantação real, ainda precisam ser calibrados para o mercado e não devem ser considerados dados de reservas em tempo real.
O argumento a favor de limitar a velocidade é direto: um limite estático restringe apenas o valor máximo que pode ser emprestado, mas não a rapidez com que ele pode ser retirado. Após a entrada de garantias anormais, o intervalo entre reposições automáticas pode criar uma janela para uma resposta de emergência. Na proposta, o cálculo do aumento é feito pelo Chainlink CRE, enquanto as verificações on-chain limitam quanto pode ser acrescentado a cada vez; isso restringe o ritmo dos empréstimos, mas não corrige as garantias nem os preços em si.
Também há motivos razoáveis para se opor à criação de mais atrito: empréstimos legítimos de grande valor, ajustes de alavancagem e saídas anormais podem ser igualmente urgentes. Restringir a capacidade disponível pode fazer com que usuários comuns também tenham de esperar na fila; criar um canal separado para grandes tomadores de empréstimo aprovados, por sua vez, exige esclarecer os limites de autorização, auditoria e revogação.
Isso conecta naturalmente a demanda por empréstimos de WETH com $ETH , a etapa de cálculo do CRE associada a $LINK e a governança da AAVE, mas cada um desempenha um papel diferente. Meu critério de validação é: os ajustes futuros conseguirão divulgar ao mesmo tempo o tempo de espera imposto a empréstimos normais, o efeito de retardar saídas anormais e as permissões do canal para grandes empréstimos? Sem esses dados, ainda não é possível avaliar o benefício líquido apenas com a expressão “gestão de risco automática”. Fonte: proposta de governança da Aave e exemplo, verificados em 20 de novembro de 2026. Aviso de risco: este texto discute o desenho da proposta e não garante segurança nem desempenho dos tokens. Esta publicação pode receber recompensas de criação da plataforma.