
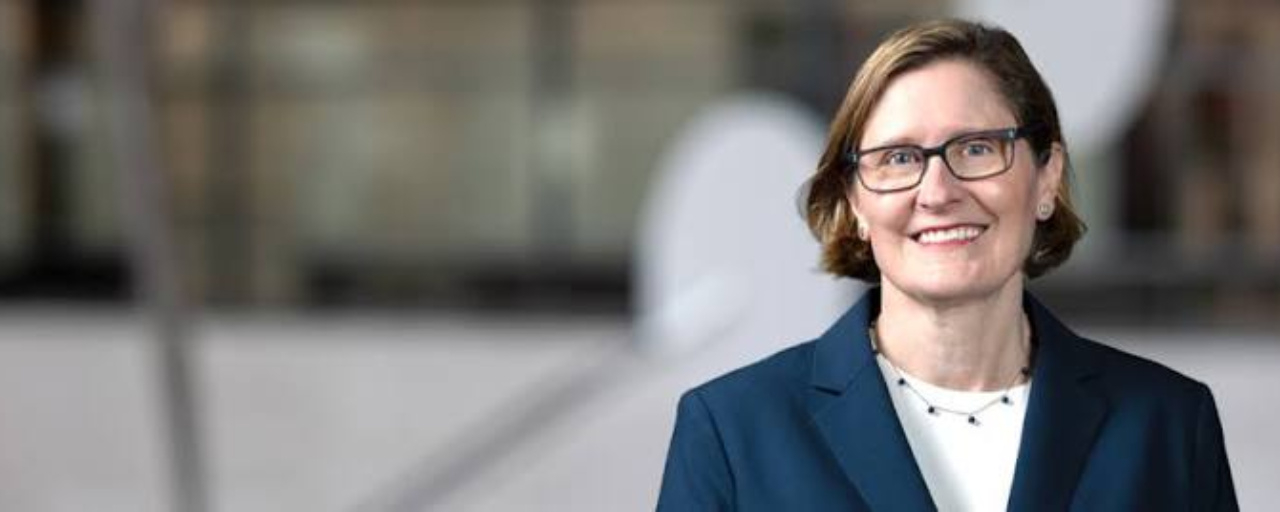

Anna Paulson, presidente e diretora-executiva do Banco da Reserva Federal da Filadélfia e membro votante do Comitê Federal de Mercado Aberto (FOMC) em 2026, por ocupar uma das vagas rotativas destinadas aos presidentes regionais, disse aos Marketeers, em uma sessão de perguntas e respostas, que o Fed ainda tem de apertar a política monetária. Para uma integrante votante, isso sinaliza que os aumentos das taxas de juros ainda não terminaram.
Ela vinculou essa postura aos dados. Na sua avaliação, o crescimento se fortaleceu e o mercado de trabalho está em pleno emprego, por isso a inflação deve ser a prioridade da política monetária neste momento. Ainda assim, ela defende um caminho moderado. Aumentos lentos e constantes das taxas de juros, em vez de medidas drásticas, dão à economia tempo para se adaptar aos custos mais altos dos empréstimos de curto prazo.
Os preços motivam sua urgência. A inflação continua elevada e parece estar influenciando a definição de preços; o Fed não deve “brincar com fogo” em relação a ela. O crescimento salarial compatível com uma inflação de 2% é um bom sinal, disse ela, mas o consumo cresceu mais do que a renda, e parte dele foi financiada por empréstimos e ganhos com investimentos.
Passando à comunicação, Paulson argumentou que a orientação futura sobre a trajetória das taxas tem menos valor em tempos normais, pois sua utilidade muda conforme as circunstâncias. Ela disse que a comunicação funciona melhor quando cria um entendimento comum da função de reação e que a credibilidade é essencial, porque as pessoas agem com base em mensagens nas quais confiam.
Principais citações:
Política monetária
Ainda há mais a fazer para conter a inflação.
A maneira de reduzir a inflação é mantendo as taxas mais altas.
Vejo um crescimento mais forte e um mercado de trabalho em pleno emprego, por isso está claro que a inflação precisa ser... a prioridade da política monetária neste momento.
Aumentos graduais e constantes das taxas, em vez de medidas drásticas, dão à economia tempo para se ajustar aos custos mais altos dos empréstimos de curto prazo.
Agir de forma deliberada “nos coloca em uma posição melhor” para absorver novas informações.
Os agregados monetários têm utilidade limitada para as autoridades do Fed.
Inflação
A inflação continua elevada.
A inflação parece estar influenciando a definição de preços.
O Fed não deve “brincar com fogo” em relação à inflação.
Mercado de trabalho
O crescimento salarial compatível com uma inflação de 2% é um bom sinal.
Crescimento e consumo
O consumo cresceu mais do que a renda.
Parte do consumo foi financiada por empréstimos e ganhos com investimentos.
Comunicação, orientação e credibilidade do Fed
A orientação futura da política monetária tem menos valor em tempos normais.
A utilidade das orientações sobre a trajetória das taxas muda conforme as circunstâncias.
As comunicações do Fed devem explicar claramente suas opiniões e decisões.
Não expressa opiniões sobre as perspectivas da política monetária no curto prazo.
O entendimento é mais importante do que as formas específicas de comunicação.
Quando nos entendemos, não precisamos dizer tanto quando chegam novos dados.
Você pode antecipar como vamos reagir, e podemos agir de maneira constante e, em grande parte, previsível.
A comunicação funciona melhor quando cria um entendimento comum da função de reação, e essa credibilidade é essencial, porque as pessoas agem com base em mensagens nas quais confiam.
Expectativas de inflação estáveis no longo prazo demonstram a credibilidade do Fed.