
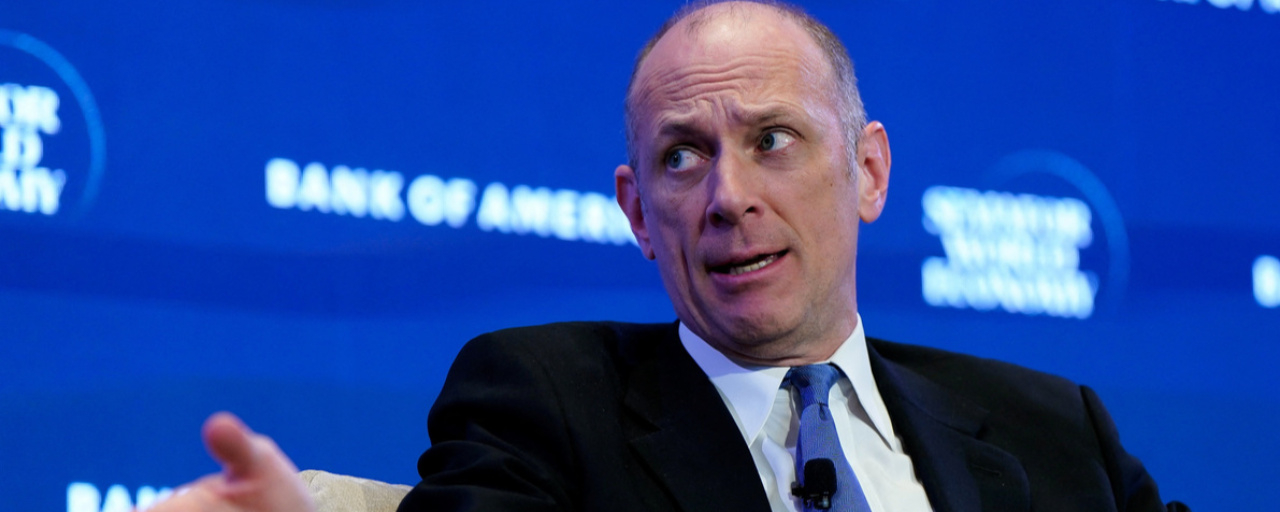

Austan Goolsbee, presidente do Federal Reserve Bank of Chicago e participante sem direito a voto no Comitê Federal de Mercado Aberto (FOMC) em 2026, após o banco de Chicago deixar a lista de votantes, fez uma avaliação contundente dos preços: a inflação está “muito acima” da meta de 2% do Fed.
Ele descreveu vários meses de inflação “no limite do preocupante” e reconheceu que a falha do Fed tem sido no combate à inflação, embora o mercado de trabalho se mantenha estável. As tarifas são uma das principais fontes de preocupação. Ele alertou que seu impacto sobre a inflação se mostrou mais persistente do que o esperado e ressaltou que o Fed não pode ignorá-las se elas persistirem.
Os bancos centrais normalmente ignoram aumentos pontuais dos preços, mas tarifas persistentes invalidam essa lógica. Assim, as perspetivas para as taxas dependem dos dados, e a inclinação da trajetória das taxas depende dos valores da inflação.
Sobre o mercado de trabalho, Goolsbee argumentou que as mudanças na política de imigração significam que a Fed deve dar menos peso aos números mensais do emprego como sinal do ciclo económico, e disse que, neste momento, os salários não o preocupam como fator de inflação.
Ao mesmo tempo, não vê qualquer fraqueza na procura: considerou a procura dos consumidores muito forte e sólida, descreveu as despesas como generalizadas e financiadas sobretudo pelo crescimento dos rendimentos, e disse que não está a observar estagflação neste momento.
A IA acrescenta outra fonte de pressão. Alertou que a expansão dos centros de dados contribui para a inflação e parece ser o início de um sobreaquecimento da procura, embora não tenha a certeza se as consequências das eleições intercalares irão abrandar essa expansão ou deixar uma marca duradoura nos preços das ações.
Citações principais:
Inflação
A inflação está «muito acima» da meta de 2% da Fed.
Vários meses de inflação no limiar do preocupante.
A inflação é muito mais persistente do que as estimativas iniciais indicavam.
A falha da Fed foi no combate à inflação.
Tarifas
Preocupa-me que o impacto das tarifas na inflação tenha sido mais persistente do que o esperado.
Se as tarifas forem persistentes, a Fed não pode ignorá-las.
Política monetária
A inclinação da trajetória das taxas depende dos dados da inflação.
Mercado de trabalho
O mercado de trabalho está estável.
As mudanças na política de imigração significam que a Fed deve dar menos peso aos números mensais do emprego como sinal do ciclo económico.
Neste momento, não estou preocupado com a pressão dos salários sobre a inflação.
Crescimento e economia
A procura dos consumidores tem sido muito forte e sólida.
As despesas dos consumidores têm sido bastante generalizadas e financiadas sobretudo pelo crescimento dos rendimentos.
Não estou a observar estagflação neste momento.
IA e investimento
A expansão dos centros de dados de IA contribui para a inflação; a IA parece ser o início de um sobreaquecimento da procura.
Não tenho a certeza se as consequências das eleições intercalares incluirão um abrandamento da expansão dos centros de dados ou terão um impacto duradouro nos preços das ações.