O valor de mercado de US$ 1,5 tri da Anthropic é justificado?
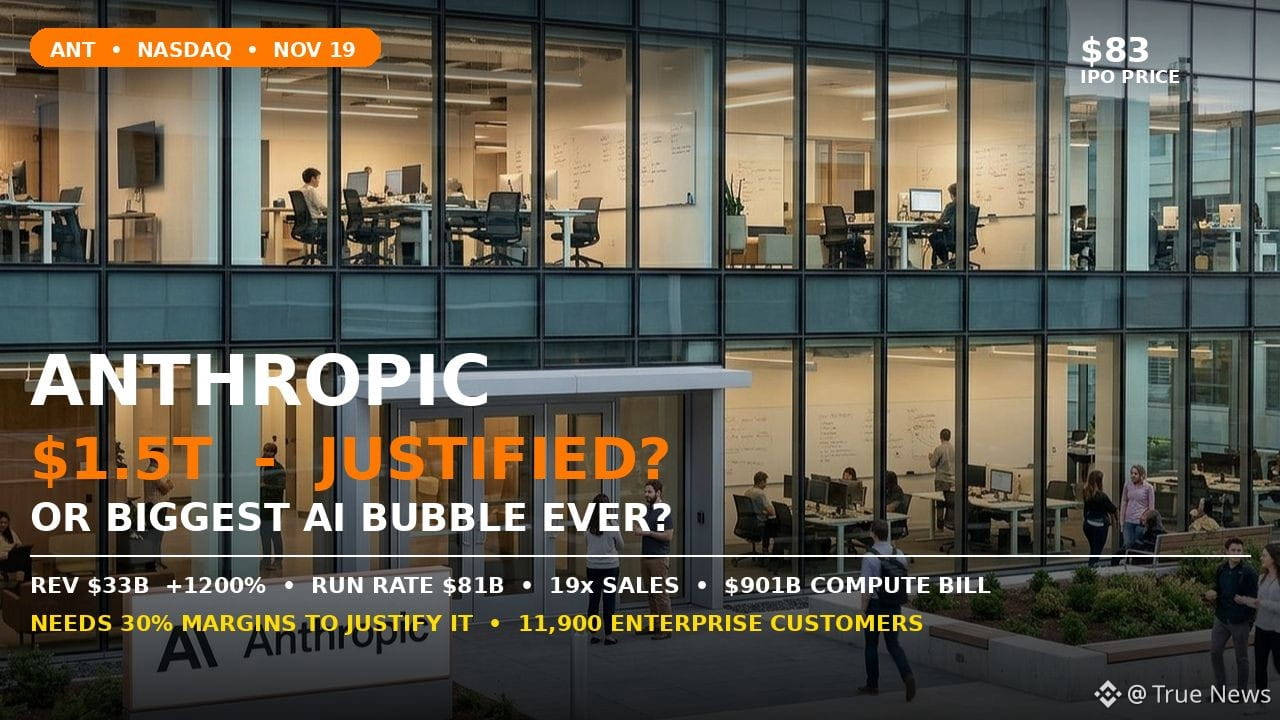
A Anthropic acaba de fazer história. Fixou o preço do seu IPO em US$ 83, levantou cerca de US$ 81 bi, além de US$ 26 bi em colocação privada, e começou a ser negociada na Nasdaq como $ANT, com uma avaliação de US$ 1,5 tri.
Esse é o maior IPO de todos os tempos. Mas isso representa valor real ou é só hype?
Vamos começar pelo cenário otimista. A receita chegou a US$ 33,2 bi entre janeiro e setembro, um aumento de 1.200%. O ritmo anualizado chegou a US$ 81 bi em outubro. A empresa tem 11.900 clientes que pagam mais de US$ 100 mil por ano. Com uma avaliação de US$ 1,5 tri, está sendo negociada a cerca de 19 vezes esse ritmo anualizado. Para uma empresa que cresce tão rápido, os otimistas dizem que isso não é absurdo.
Agora, o cenário pessimista. A Anthropic ainda dá prejuízo. Tem US$ 901 bi em compromissos futuros de computação, contra apenas cerca de US$ 132 bi em caixa. Damodaran diz que, para justificar US$ 1,5 tri, a empresa precisa de margens de 30% e de uma receita que cresça a uma taxa composta de quase 60% ao ano, chegando a US$ 363 bi até 2030. É uma montanha a escalar.
Então, a questão não é se a IA é real. É se a Anthropic consegue transformar crescimento em lucro antes que a conta da computação a consuma.
O que você acha: JUSTIFICADO ou BOLHA? Comente JUSTIFICADO ou BOLHA. Salve, compartilhe e siga para acompanhar $ANT ao vivo.
#ovalordemercadode1,5tridaAnthropicéjustificado? #Anthropic
A Anthropic acaba de fazer história. Fixou o preço do seu IPO em US$ 83, levantou cerca de US$ 81 bi, além de US$ 26 bi em colocação privada, e começou a ser negociada na Nasdaq como $ANT, com uma avaliação de US$ 1,5 tri.
Esse é o maior IPO de todos os tempos. Mas isso representa valor real ou é só hype?
Vamos começar pelo cenário otimista. A receita chegou a US$ 33,2 bi entre janeiro e setembro, um aumento de 1.200%. O ritmo anualizado chegou a US$ 81 bi em outubro. A empresa tem 11.900 clientes que pagam mais de US$ 100 mil por ano. Com uma avaliação de US$ 1,5 tri, está sendo negociada a cerca de 19 vezes esse ritmo anualizado. Para uma empresa que cresce tão rápido, os otimistas dizem que isso não é absurdo.
Agora, o cenário pessimista. A Anthropic ainda dá prejuízo. Tem US$ 901 bi em compromissos futuros de computação, contra apenas cerca de US$ 132 bi em caixa. Damodaran diz que, para justificar US$ 1,5 tri, a empresa precisa de margens de 30% e de uma receita que cresça a uma taxa composta de quase 60% ao ano, chegando a US$ 363 bi até 2030. É uma montanha a escalar.
Então, a questão não é se a IA é real. É se a Anthropic consegue transformar crescimento em lucro antes que a conta da computação a consuma.
O que você acha: JUSTIFICADO ou BOLHA? Comente JUSTIFICADO ou BOLHA. Salve, compartilhe e siga para acompanhar $ANT ao vivo.
#ovalordemercadode1,5tridaAnthropicéjustificado? #Anthropic