

Se você trabalha com aplicações de IA, SaaS ou investe na cadeia de valor da IA, hoje a Anthropic estreou na Nasdaq. Além do preço de abertura, vale a pena dedicar um tempo à lista de contratos de capacidade computacional no prospecto.
Comecemos pelo que todos conseguem ver. Em 18 de novembro, o preço foi fixado em 83 dólares, acima da faixa anterior de 70–78 dólares; a empresa e os antigos acionistas venderam, ao todo, 980 milhões de ações, num valor total de emissão de 81,34 bilhões de dólares, amplamente descrito pela imprensa como o maior IPO da história. Além disso, houve uma colocação privada de 26 bilhões de dólares, com sete compradores: Google, Nvidia, AMD, Broadcom, Micron, Microsoft e TSMC. Hoje, as ações abriram a 111,50 dólares, 34% acima do preço de emissão.
Do ponto de vista do produto, a intuição de muitas pessoas que usam Claude todos os dias se confirma nos resultados financeiros. No terceiro trimestre de 2026, a receita foi de US$ 17 bilhões, um crescimento de 1.127% em relação ao ano anterior; o número de clientes com receita anual superior a US$ 100 mil subiu de pouco mais de 950 um ano antes para mais de 11.900; e a taxa de retenção da receita líquida foi de cerca de 900%. Segundo a definição do prospecto, os clientes corporativos que já estavam presentes um ano antes geraram, no terceiro trimestre deste ano, cerca de 9 vezes a receita do mesmo período do ano anterior (sem incluir assinaturas individuais).
Mas há também outro número no mesmo prospecto: a Anthropic já assumiu compromissos de computação e infraestrutura de cerca de US$ 900,9 bilhões, mais de 13 vezes a receita do terceiro trimestre anualizada.
Vejamos também com quem esses contratos foram firmados: dos US$ 900,9 bilhões, cerca de US$ 439,7 bilhões correspondem a contratos com Google, Amazon, Microsoft e Broadcom — quase metade. As quatro empresas também são acionistas ou credoras da Anthropic.
Dissipando um equívoco: dos US$ 104 bilhões em prejuízos, 90% vieram da alta na avaliação
Nos primeiros nove meses de 2026, o prejuízo líquido da Anthropic foi de US$ 104 bilhões. O número já circulou nas redes sociais, geralmente acompanhado da interpretação: “receita de US$ 33,2 bilhões, prejuízo de US$ 104 bilhões — quanto mais vende, mais perde”.
Ao decompor a demonstração de resultados, a conclusão é exatamente o oposto:
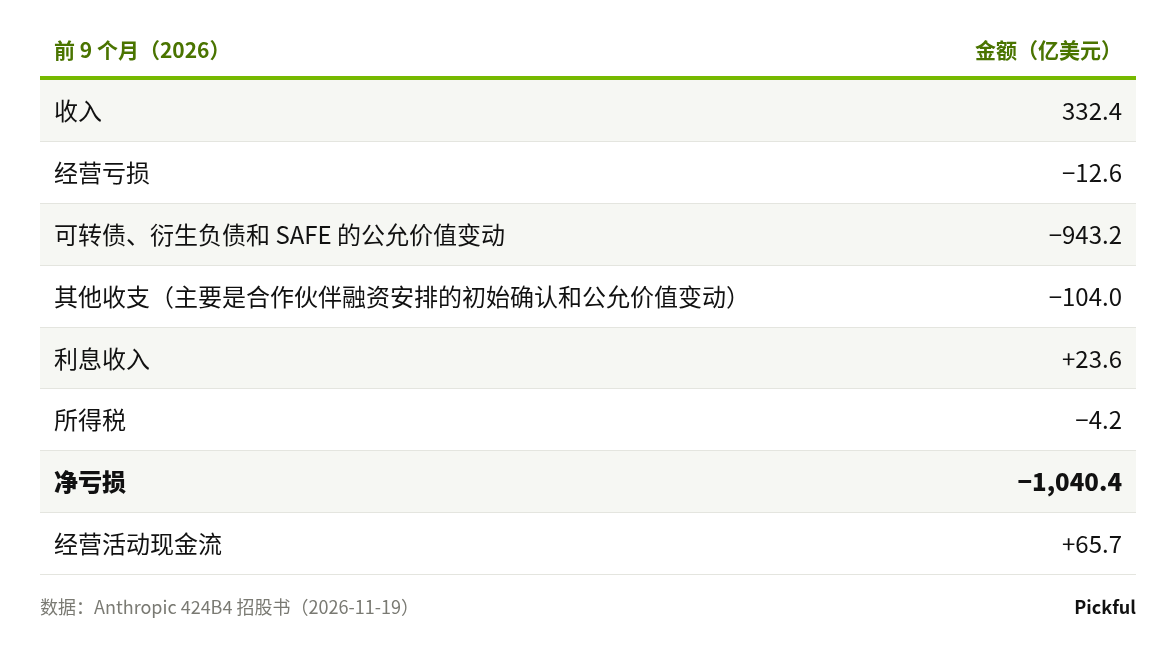
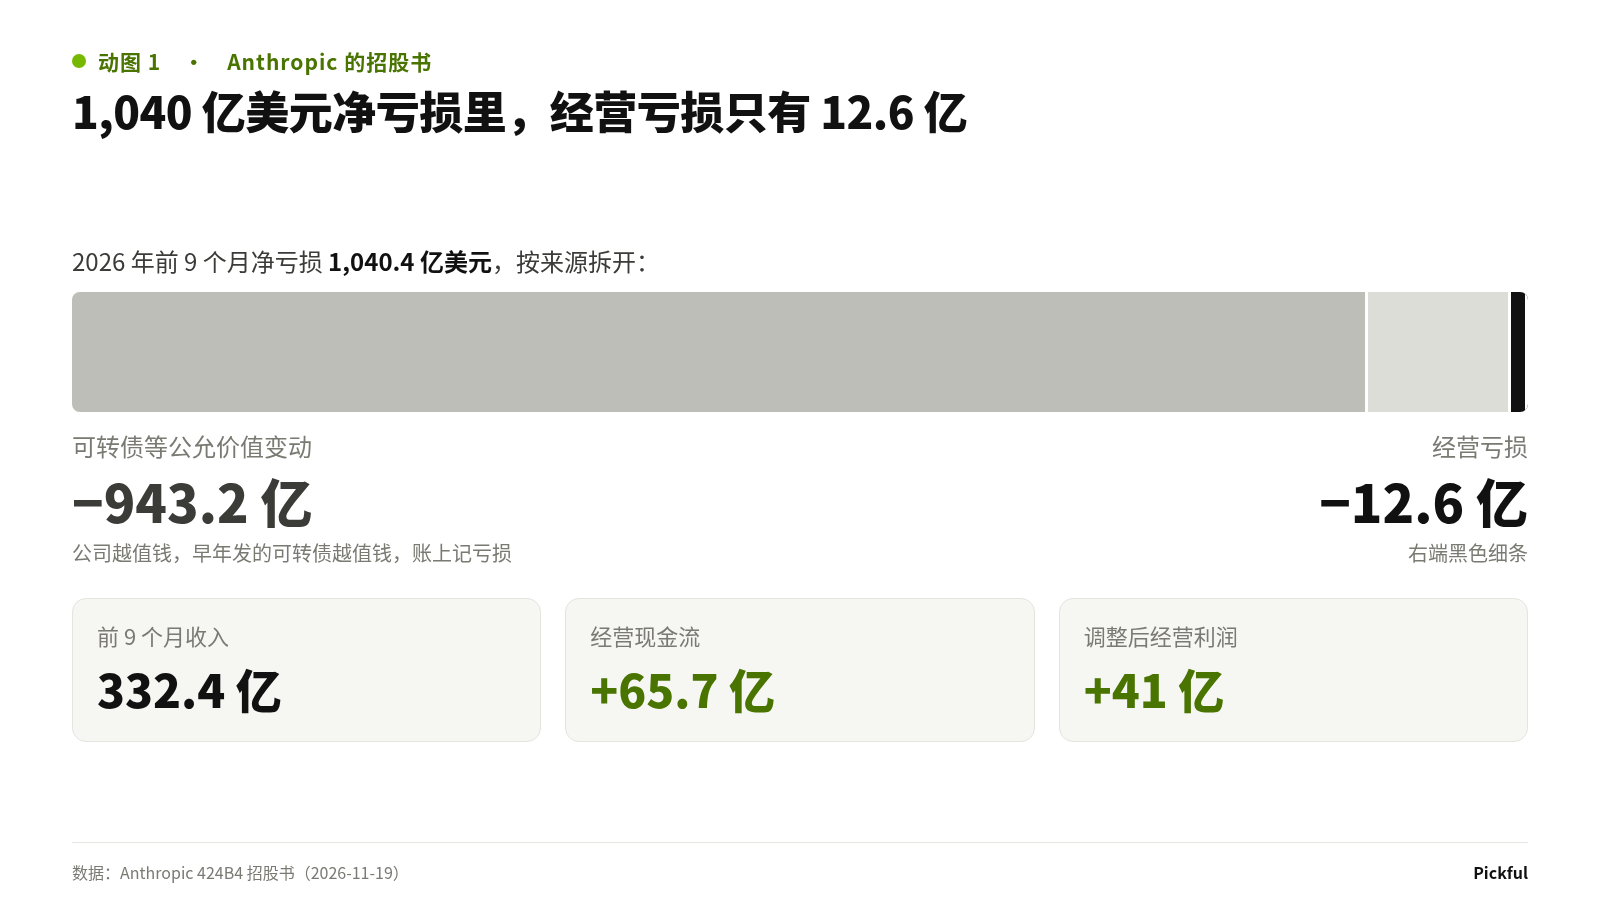
GIF 1 Dos US$ 104 bilhões em prejuízo líquido, apenas US$ 1,26 bilhão veio de perdas operacionais
A variação de US$ 94,3 bilhões no valor justo veio das debêntures conversíveis emitidas anos atrás. Esse é o item mais fácil de interpretar incorretamente em toda a demonstração de resultados; vamos esclarecê-lo usando a Amazon como exemplo.
Primeiro, o sentido da operação: a Amazon emprestou dinheiro à Anthropic, com a possibilidade de convertê-lo em ações no futuro. Em 2023 e 2024, a Amazon emprestou dinheiro à Anthropic e, em vez de simples notas promissórias, recebeu notas conversíveis: sem juros, com vencimento em 2034–2035 e, principalmente, com uma cláusula de conversão que permite à Amazon trocar o principal por ações da Anthropic a um preço fixo — US$ 2,09 por ação para a tranche de 2023 e US$ 5,05 por ação para a de 2024. Não houve garantia real, nem a concessão inicial de participação acionária seguida de sua conversão em dívida. A sequência foi: primeiro emprestar, converter em ações depois.
O valor dessa nota promissória depende do valor da Anthropic. O principal ainda não convertido é de US$ 6,2 bilhões; desconsiderando o limite de participação acionária, daria para convertê-lo em cerca de 1,84 bilhão de ações. O preço de emissão de US$ 83 é de 16 a 40 vezes o preço de conversão, e essas ações valeriam cerca de US$ 152,8 bilhões ao preço de emissão. A Amazon não receberá de volta US$ 6,2 bilhões em dinheiro; ela receberá ações.
Por que isso é registrado como prejuízo? Na contabilidade, esse tipo de debênture conversível é reconhecido como passivo pelo valor justo e reavaliado a cada período. Quando a avaliação da empresa sobe, o valor desse passivo também aumenta, e o aumento é contabilizado como prejuízo. O prospecto é bastante explícito: essas variações são “impulsionadas principalmente pelo aumento do valor justo das debêntures conversíveis em circulação, causado pela alta da avaliação da empresa”. Foi assim que os US$ 94,3 bilhões dos primeiros nove meses foram registrados. O valor contábil é reconhecido período a período com base em modelos de avaliação; não corresponde à diferença entre US$ 152,8 bilhões e US$ 6,2 bilhões, embora a direção seja a mesma: quanto mais rápido a avaliação sobe, maior é o “prejuízo” nessa rubrica.
Quem arca com esse prejuízo? Ele não consome o caixa da Anthropic; pelo contrário, o fluxo de caixa operacional dos primeiros nove meses foi positivo em US$ 6,57 bilhões. Quem realmente arca com o custo são os outros acionistas: a Amazon recebe ações em troca por US$ 2 a US$ 5 cada, aumentando o número total de ações e reduzindo a participação dos demais. Há também um limite para a conversão: após a conversão, a participação da Amazon não pode ultrapassar 12% do capital total segundo o critério do prospecto. O excedente fica para conversões trimestrais futuras, por isso, na abertura de capital, ainda havia cerca de 1,55 bilhão de ações por converter.
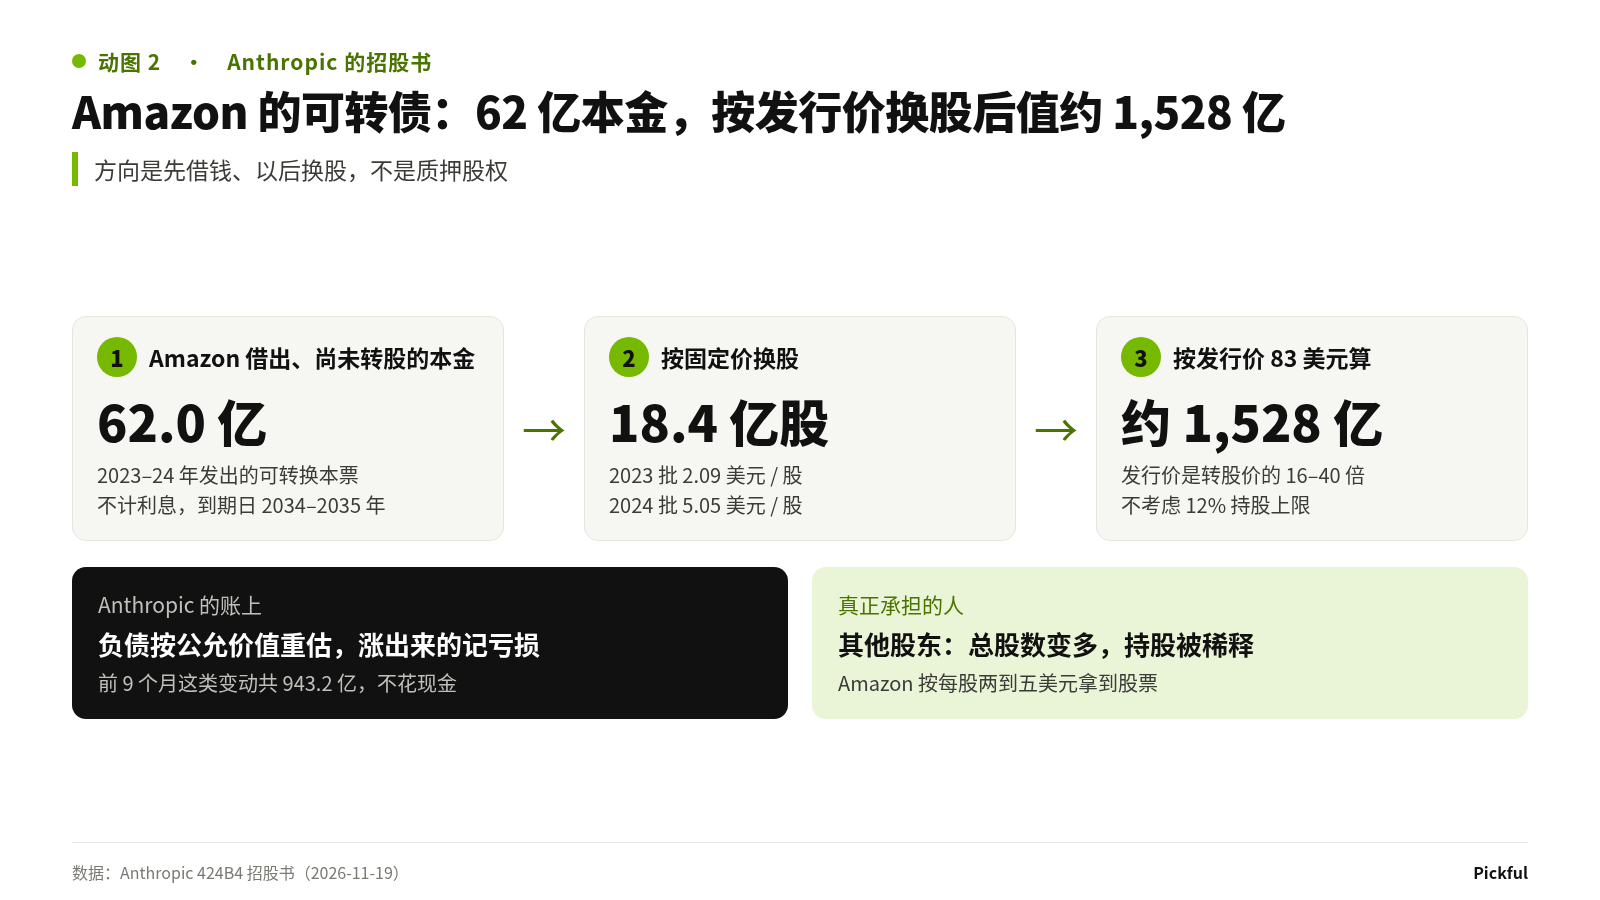
GIF 2 Debêntures conversíveis da Amazon: principal de US$ 6,2 bilhões, convertido em ações que valem cerca de US$ 152,8 bilhões ao preço de emissão
Em outras palavras, os US$ 94,3 bilhões registrados na demonstração de resultados refletem, por um lado, a valorização acelerada da Anthropic e, por outro, o retorno garantido aos investidores iniciais aos preços da época — um custo arcado pelos demais acionistas.
Portanto, o que realmente importa na demonstração de resultados é o desempenho operacional: nos primeiros nove meses, houve um prejuízo operacional de US$ 1,26 bilhão, enquanto o lucro operacional ajustado, excluindo itens como remuneração baseada em ações, foi de US$ 4,1 bilhões. Os gastos com computação e infraestrutura foram de US$ 18,81 bilhões, ou 57% da receita; no mesmo período do ano passado, essa proporção era de 172%, ou seja, gastava-se mais do que se ganhava.
Isso mostra que a economia unitária do Claude está melhorando. A questão está na etapa seguinte: quantos contratos a Anthropic assinou para sustentar esse crescimento e com quem.
US$ 900,9 bilhões em compromissos de computação: com quem foram firmados?
O total informado no prospecto é de cerca de US$ 900,9 bilhões, quase tudo em computação e infraestrutura. Cerca de US$ 451,6 bilhões serão incorridos até o fim de 2030; a maior parte do restante, entre 2031 e 2045. Nos 12 meses a partir de 30 de setembro, serão pagos cerca de US$ 70,7 bilhões, valor próximo dos US$ 68 bilhões correspondentes à receita do terceiro trimestre anualizada.
E isso ainda não é tudo. Há também uma série de contratos sem valores definidos; o prospecto estima que eles exigirão outros US$ 150 bilhões a US$ 175 bilhões em pagamentos, que não estão incluídos nos US$ 900,9 bilhões.
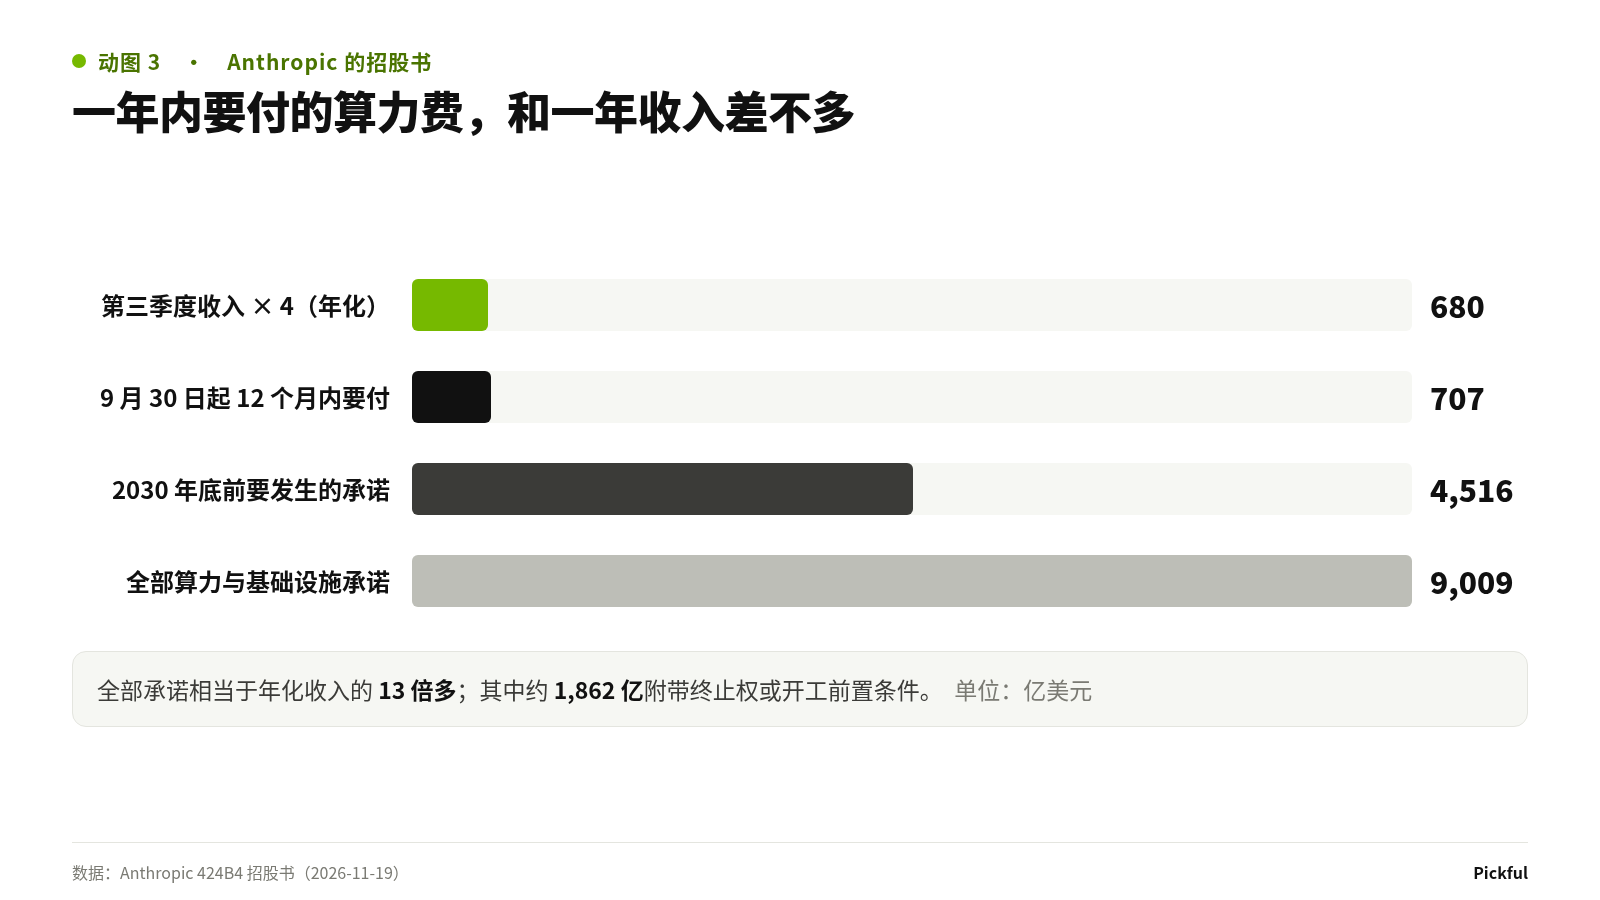
GIF 3 Os custos de computação a pagar em um ano são quase iguais à receita anual
Os principais contratos divulgados nominalmente são os seguintes:
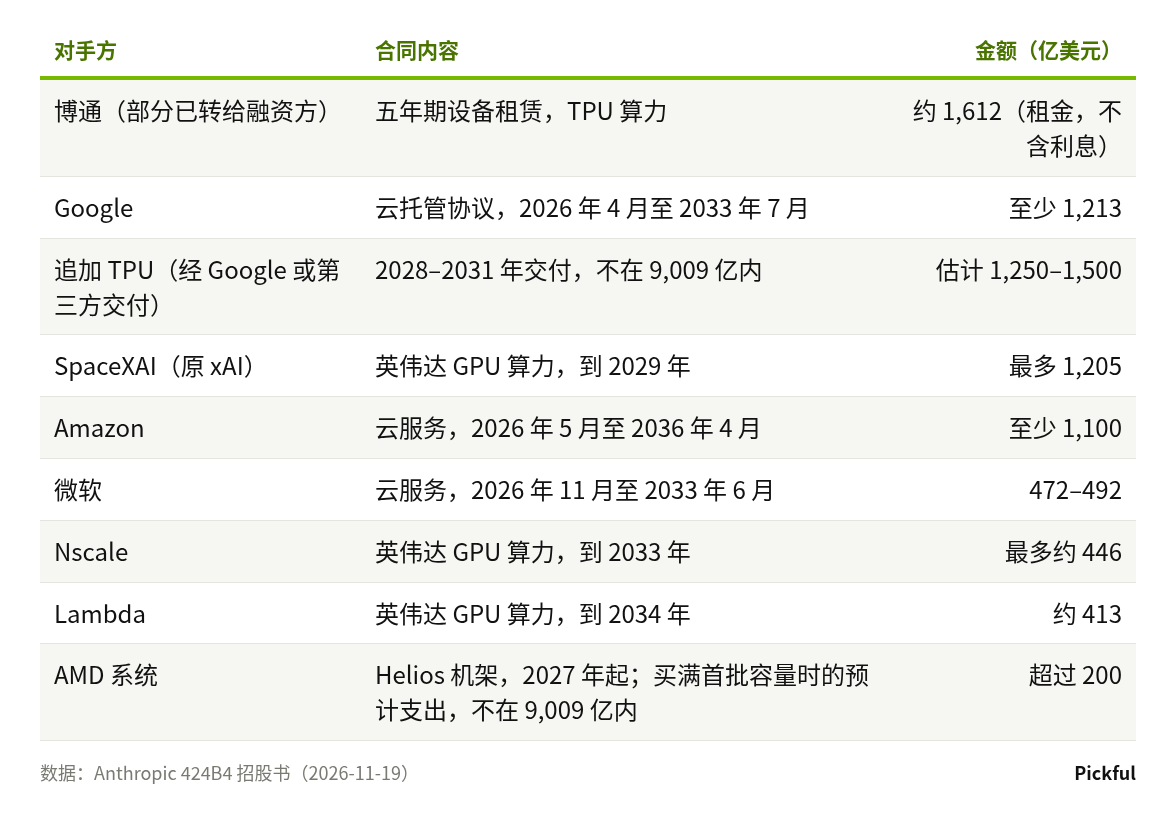
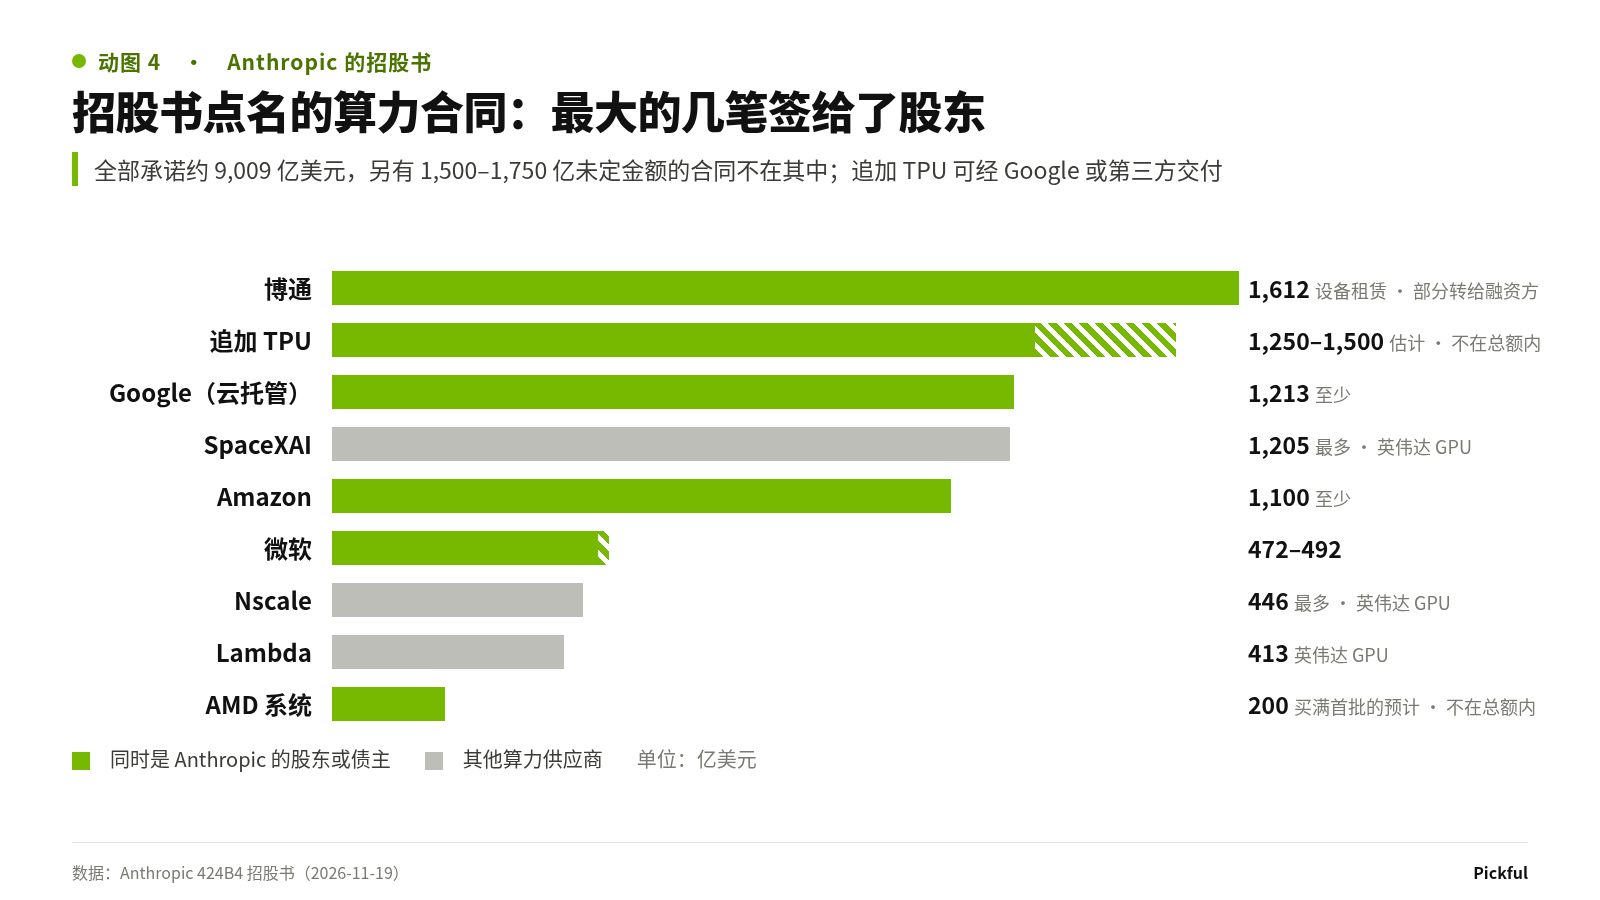
GIF 4 Contratos de computação destacados no prospecto: os maiores foram firmados com acionistas
Há dois pontos nessa tabela que merecem uma pausa para reflexão.
Primeiro, as maiores contrapartes também são concorrentes da Anthropic. O Google tem o Gemini, a Microsoft está ligada à OpenAI, e a SpaceXAI é a xAI, criadora do Grok. Na seção de riscos, o próprio prospecto afirma que esses provedores de nuvem e parceiros de chips “nos fornecem capital ou apoio de crédito, são fornecedores de nossa infraestrutura e, ao mesmo tempo, desenvolvem e oferecem modelos e serviços de IA que competem conosco”. Isso pode gerar conflitos de interesse e afetar o acesso à capacidade computacional, os preços e os prazos.
Segundo, alguns contratos não são tão firmes quanto parecem. Cerca de US$ 186,2 bilhões em compromissos estão sujeitos a direitos de rescisão que podem ser exercidos ou a condições prévias ao início dos trabalhos, como a obtenção de financiamento, instalações e autorizações pela outra parte. O exemplo mais claro é a Lambda: o contrato de cerca de US$ 34,9 bilhões assinado em agosto pode ser rescindido por qualquer uma das partes porque a Lambda não obteve o arrendamento do centro de dados até a data acordada. Até a publicação do prospecto, nenhuma das partes havia enviado uma notificação de rescisão.
Três papéis para as mesmas empresas: acionistas, credoras e fornecedoras
Quando incluímos também o lado do capital, o ciclo fica claro.
Como acionistas. Na colocação privada de US$ 26 bilhões, todos os compradores são fornecedores. Após a abertura de capital, o Google terá cerca de 1,77 bilhão de ações e a Amazon, cerca de 1,94 bilhão; calculado com base no número de ações do prospecto, isso equivale a aproximadamente 13,4% e 14,6% do capital emitido, respectivamente. A Amazon ainda tem cerca de 1,55 bilhão de ações que serão convertidas à medida que as debêntures conversíveis forem sendo convertidas. Todas são ações Classe N sem direito a voto: têm direito a dividendos e à liquidação, mas não a voto.
Como credores. No fim de setembro, a Anthropic ainda tinha US$ 77 bilhões em linhas de debêntures conversíveis não utilizadas: US$ 20 bilhões do Google (reduzidos a US$ 10 bilhões após a conclusão da colocação privada), US$ 15 bilhões da Amazon e US$ 42 bilhões da Broadcom. A maior parte dessas linhas pode ser liquidada com novas ações ou convertida a critério dos titulares, a um preço vinculado à cotação das ações após a abertura de capital; os termos específicos variam entre as partes, e alguns preveem situações em que o pagamento é feito em dinheiro.
Como fornecedores. Os maiores contratos da tabela acima também foram firmados com essas empresas.
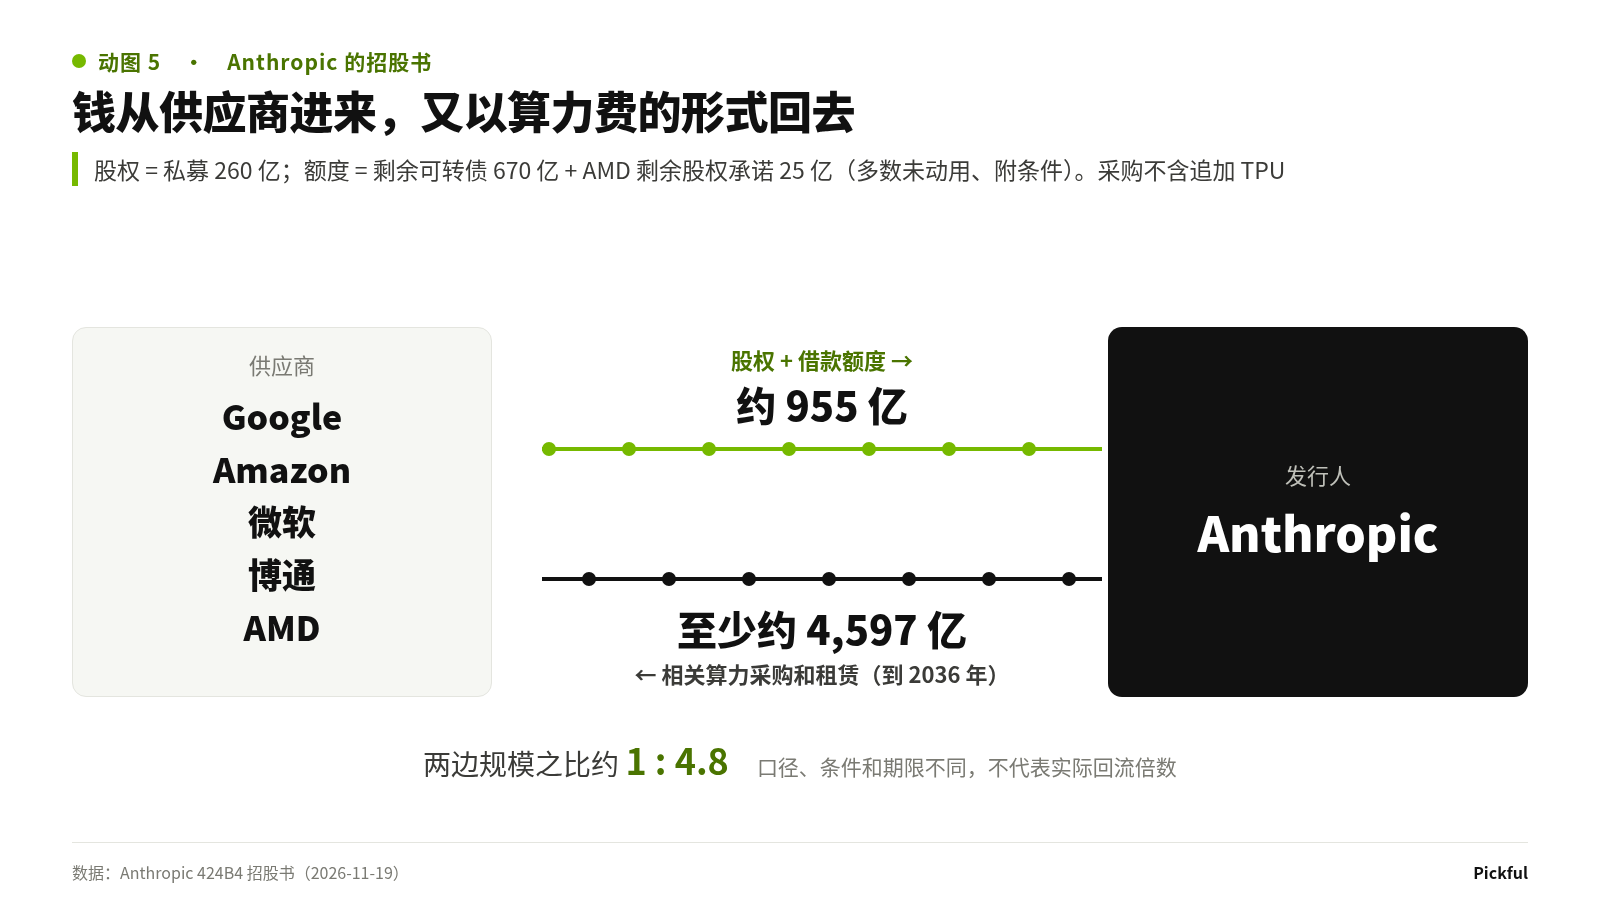
GIF 5 O dinheiro vem dos fornecedores e volta para eles na forma de custos de computação
Um exemplo particularmente direto é a AMD. O acordo de fornecimento de hardware assinado em julho estabelece que a AMD se compromete a comprar até US$ 5 bilhões em ações da Anthropic, mas esse dinheiro não é pago de uma só vez: após a entrega e a implantação das GPUs da AMD, conforme determinados marcos, a Anthropic pode optar por sacar os valores de forma progressiva. Os US$ 2,5 bilhões da AMD nesta colocação privada abateram diretamente metade da linha. Os US$ 2,5 bilhões restantes só poderão ser utilizados quando o valor acumulado dos marcos ultrapassar os US$ 2,5 bilhões já pagos. Ou seja, dentro do limite, quanto mais chips da AMD a Anthropic implantar, mais ações poderá fazer com que a AMD compre.
O caso da Broadcom é semelhante. O prospecto especifica que a linha de US$ 42 bilhões em debêntures conversíveis pode, quando necessário, ser usada para pagar parte dos aluguéis trimestrais de equipamentos TPU, cujo locador é justamente a Broadcom e seus financiadores. Essas debêntures têm juros anuais de 9%, e os titulares podem convertê-las a 90% do preço médio ponderado pelo volume negociado em 30 dias (VWAP); se certas condições de receita não forem atingidas, a taxa de juros sobe para 13% e o preço de conversão cai para 85%.
Fazendo uma conta aproximada dos dois lados: US$ 26 bilhões da colocação privada, mais US$ 67 bilhões restantes nas linhas de debêntures conversíveis e US$ 2,5 bilhões restantes do compromisso de participação acionária da AMD, totalizam cerca de US$ 95,5 bilhões. As compras e locações da Anthropic relacionadas a contratos com Google, Amazon, Microsoft, Broadcom e AMD somam pelo menos cerca de US$ 459,7 bilhões, sem contar a compra adicional de TPUs. A proporção entre os dois lados é de aproximadamente 1 para 4,8; o lado financiado pelos fornecedores é bem menor.
Essa proporção não deve ser interpretada como “os fornecedores recebem de volta US$ 4,8 por cada dólar que investem”: a maior parte dos US$ 95,5 bilhões corresponde a linhas ainda não utilizadas e sujeitas a condições; os US$ 459,7 bilhões incluem compromissos fixos, aluguéis sem juros e gastos estimados da AMD, com prazos que se estendem até 2036, e parte dos pagamentos vai para financiadores, não diretamente para os fornecedores. O que a proporção mostra é a profundidade dessa relação: parte da receita dessas empresas na próxima década dependerá do crescimento contínuo da Anthropic, e elas também detêm uma parcela considerável de suas ações e linhas de financiamento.
Após a abertura de capital, a cotação das ações começa a influenciar o financiamento da computação
Na minha opinião, a mudança a seguir é o impacto mais profundo desta abertura de capital sobre o setor de IA.
Na fase privada, esses acordos de troca de participação acionária por capacidade computacional eram precificados com base na avaliação de cada rodada de financiamento, e só mudavam a cada poucos meses. Após a abertura de capital, uma parte considerável passa a estar diretamente vinculada aos preços de mercado:
As ações que a AMD subscrever posteriormente serão precificadas pelo VWAP dos 30 dias de negociação anteriores a cada data de liquidação;
A linha de US$ 15 bilhões da Amazon para 2026 será convertida em ações, a cada vez, com base no VWAP de 30 dias do dia em que o marco de capacidade computacional correspondente for alcançado;
As debêntures conversíveis da Broadcom serão convertidas a 90% (ou 85%) do VWAP de 30 dias;
As debêntures conversíveis antigas restantes da Amazon são convertidas no fim de cada trimestre pelo menor entre três valores: o preço de conversão fixo, o preço de emissão e o VWAP de 10 dias. O preço fixo é de apenas US$ 2–5, então esse item praticamente não é afetado pela cotação das ações.
Surge, assim, uma cadeia de transmissão que não existia antes: nos acordos em que se aplicam preços de mercado, se a cotação da ANT estiver alta, será preciso emitir menos ações novas para obter o mesmo montante de financiamento de computação; se a cotação cair, será preciso emitir mais ações, diluindo ainda mais os acionistas atuais e reduzindo também a margem para continuar trocando ações por capacidade computacional.
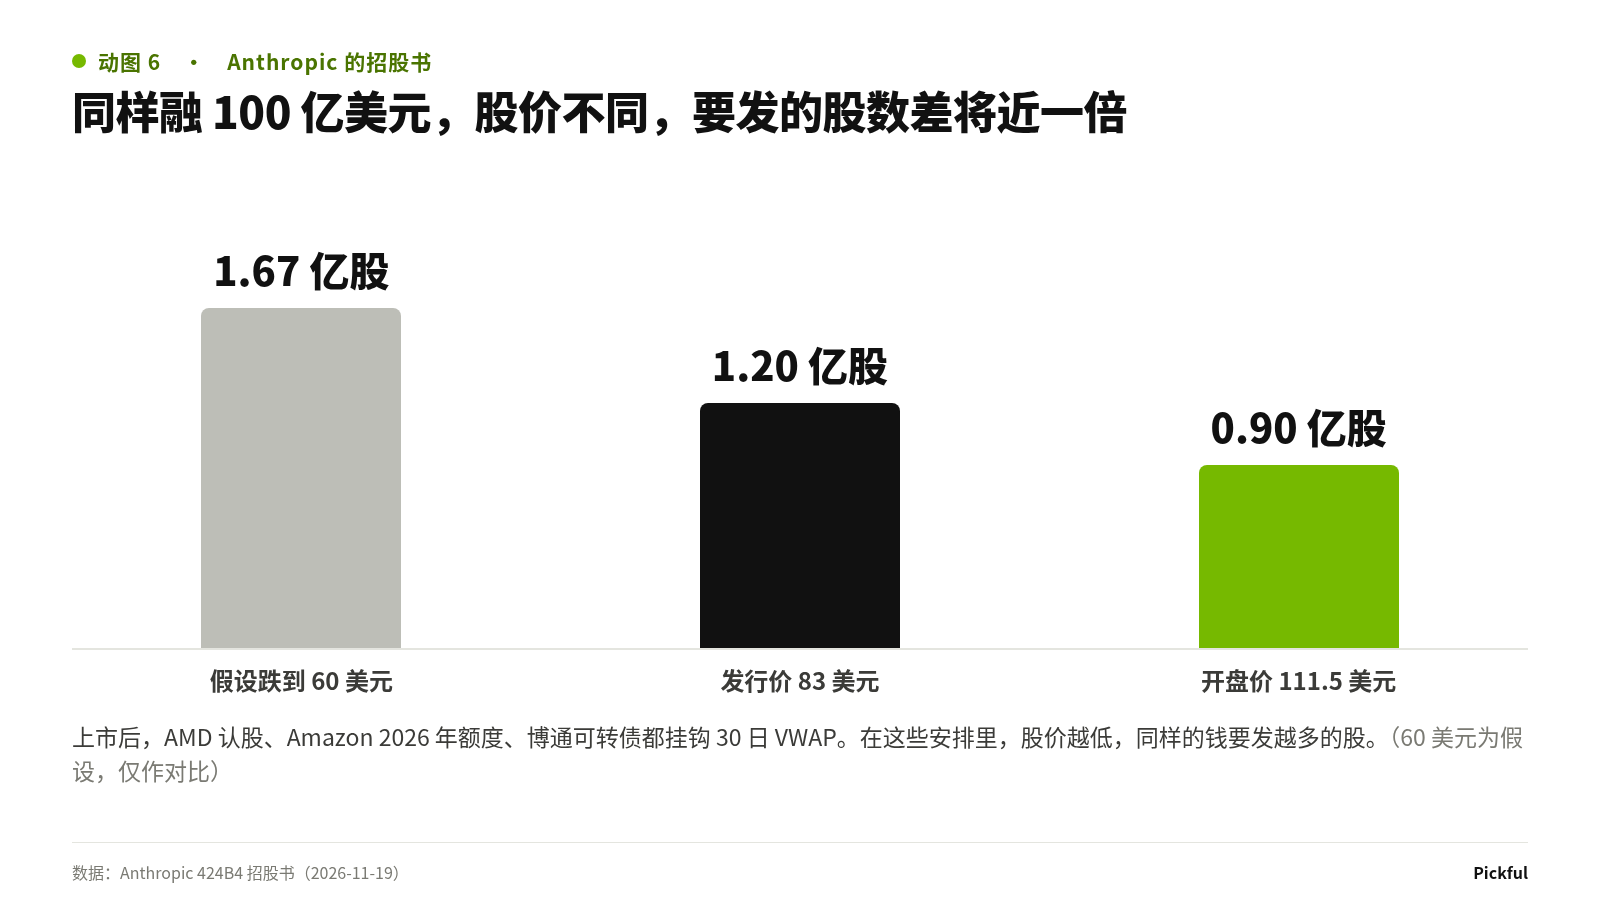
GIF 6 Para captar os mesmos US$ 10 bilhões, a quantidade de ações a emitir pode quase dobrar dependendo da cotação
É claro que a Anthropic não depende apenas dessa fonte de recursos: no fim de setembro, tinha US$ 131,8 bilhões em caixa e investimentos de curto prazo, o fluxo de caixa operacional já era positivo e ainda dispõe de uma linha de crédito rotativa de US$ 15 bilhões. Mas o financiamento dos fornecedores tem uma escala considerável. Antes, as expectativas de pedidos da Nvidia, Broadcom, AMD e TSMC dependiam principalmente dos investimentos de capital dos provedores de nuvem; a partir de agora, também será preciso acompanhar a cotação da ANT.
Como a qualidade do produto aparece no prospecto e o que a sustenta
Voltando à intuição inicial: Claude é muito útil e tem grande potencial. Três grupos de dados do prospecto dão suporte a essa ideia.
Os clientes estão ampliando o uso, e não apenas aumentando em número: no terceiro trimestre, mais da metade dos clientes que pagam mais de US$ 100 mil por ano usava tanto a plataforma de API quanto pelo menos um aplicativo próprio (Claude Code, Claude Cowork etc.); no fim do ano passado, essa proporção era de cerca de 30%.
A receita está ficando mais diversificada: a participação da receita proveniente de clientes fora dos cinco maiores subiu de cerca de 64% no primeiro trimestre para cerca de 79% no terceiro.
A eficiência está melhorando: no terceiro trimestre, a receita cresceu 1.127% em relação ao ano anterior, enquanto os gastos com computação cresceram apenas 382%.
Mas há um conjunto de dados que mostra ao mesmo tempo a força e a fragilidade da empresa: mais de 80% da receita do terceiro trimestre veio de versões de modelos lançadas nos seis meses anteriores. A receita depende muito do lançamento contínuo de modelos novos e mais poderosos. Enquanto Claude está na dianteira, isso faz a receita crescer rapidamente; se uma geração de modelos perder competitividade, o crescimento será pressionado primeiro justamente nesse ponto. Esse indicador, por si só, não mostra a rapidez com que os clientes poderiam migrar para modelos de outras empresas; será preciso aguardar os dados de retenção dos próximos trimestres.
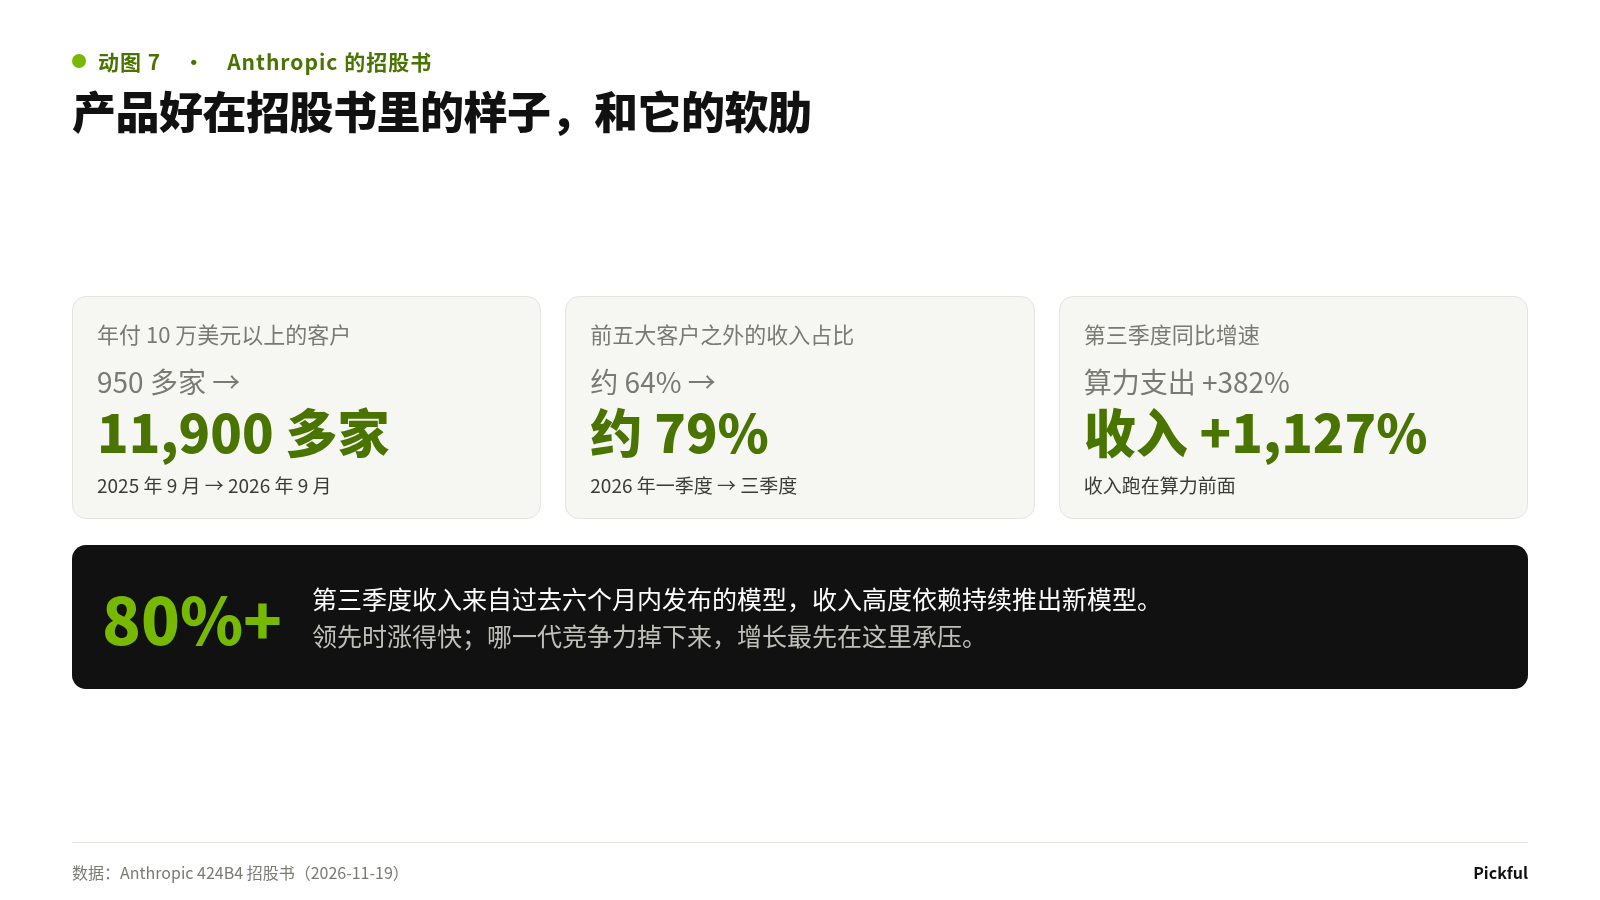
GIF 7 Como a qualidade do produto aparece no prospecto — e onde está sua fragilidade
Outro ponto a acompanhar é a computação de curto prazo. No terceiro trimestre, US$ 5 bilhões dos custos de computação da Anthropic vieram de contratos de curto prazo, bem mais caros do que contratos plurianuais, fazendo a margem operacional ajustada cair de 19% no segundo trimestre para 15%. Somando cerca de US$ 2 bilhões em despesas não monetárias relacionadas ao programa de contribuições equivalentes, o lucro operacional GAAP passou de US$ 974 milhões no trimestre anterior para um prejuízo de US$ 567 milhões. Os contratos de longo prazo normalmente precisam ser assinados com 12 a 18 meses de antecedência; quando a demanda cresce mais rápido do que a capacidade contratada a longo prazo, só resta complementar a capacidade temporariamente, pagando mais caro. O prospecto afirma que o uso de computação de curto prazo continuará aumentando nos próximos tempos.
A partir de agora, acompanhe estes quatro números a cada trimestre
Após a abertura de capital, a Anthropic terá de divulgar resultados trimestrais. Pela primeira vez, será possível acompanhar trimestralmente as contas de uma empresa de modelos de fronteira; a avaliação da OpenAI, o risco de empresas SaaS serem substituídas por IA e as expectativas de pedidos das empresas de chips serão todos comparados com esses números.
Se for acompanhar apenas quatro números:
Gastos com computação como proporção da receita. Foram 57% nos primeiros nove meses, refletindo o peso geral da computação. Esse indicador também é afetado pela eficiência dos modelos, pelo crescimento da receita e pelo ritmo de entrada em operação de nova capacidade; deve ser analisado junto com o crescimento da receita.
Valor da computação de curto prazo. Foram US$ 5 bilhões no terceiro trimestre. Quanto maior esse valor, mais a demanda ou o uso em pesquisa está avançando à frente da capacidade contratada a longo prazo e maior é a pressão sobre as margens.
Participação da receita proveniente do modelo mais recente. Atualmente, é superior a 80%, refletindo o grau de dependência da receita em relação ao lançamento contínuo de novos modelos.
Utilização das linhas dos fornecedores e quantidade convertida em ações. Quanto das debêntures conversíveis da Broadcom, Amazon e Google e do compromisso de participação acionária da AMD foi utilizado, quantas ações foram efetivamente emitidas na conversão e quanto da dívida ainda não foi convertido. Quanto maior a utilização, maior a dependência de recursos dos fornecedores para financiar a computação.
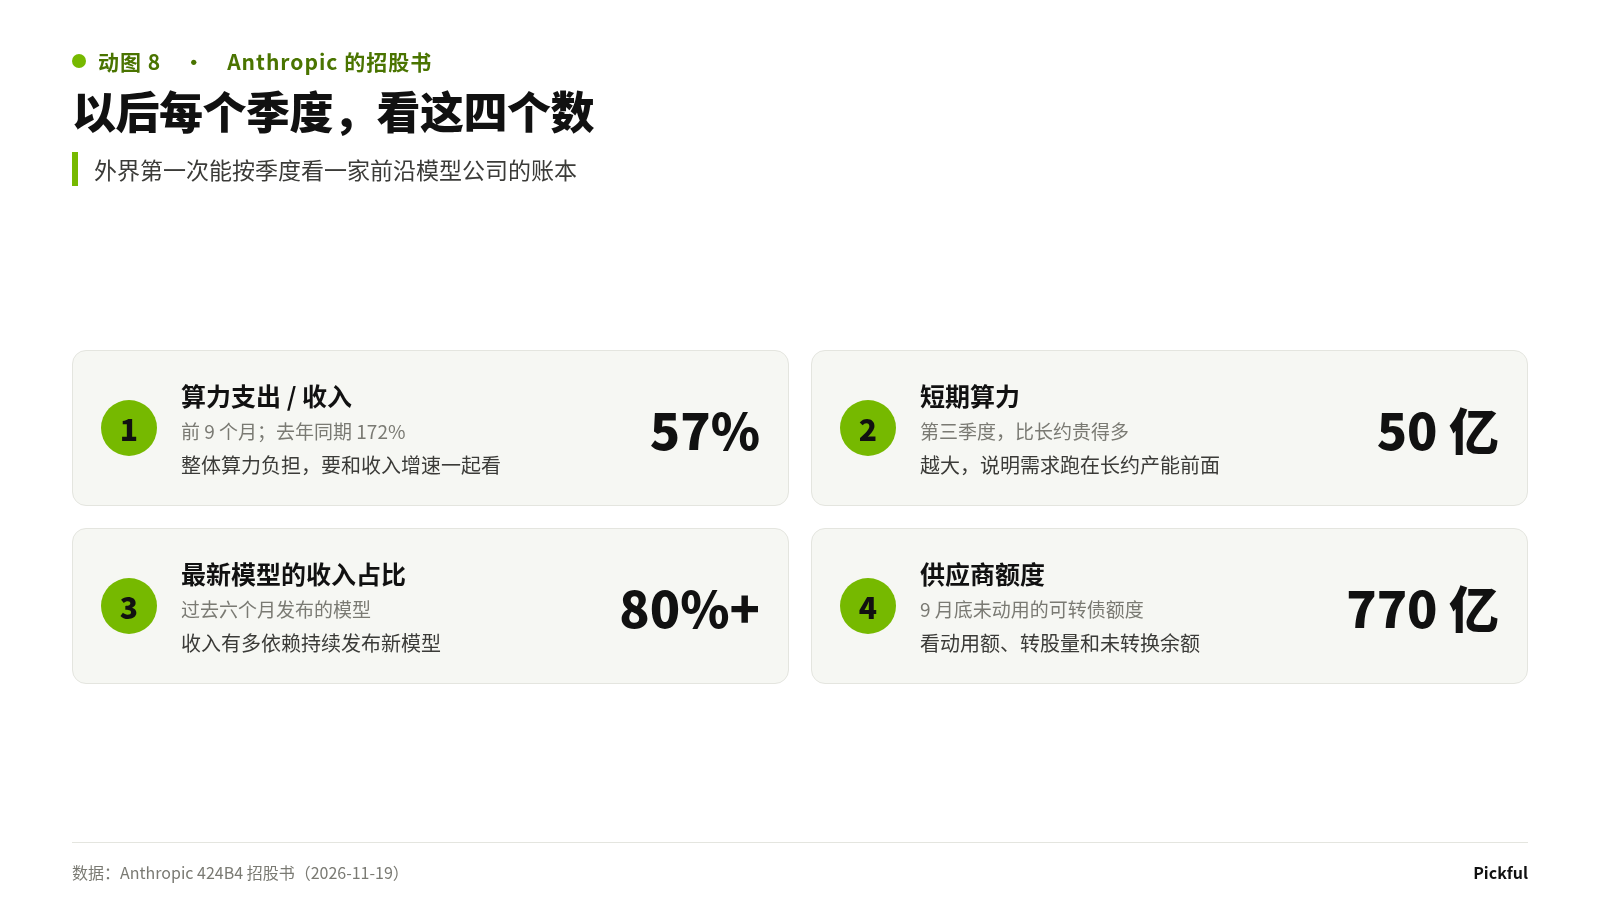
GIF 8 A partir de agora, acompanhe estes quatro números a cada trimestre
A força do produto Claude determina a velocidade de crescimento da receita; o dinheiro dos fornecedores determina a escala da capacidade computacional; e a cotação da ANT afeta o custo desse financiamento daqui para a frente. Os três fatores estão interligados. A cada trimestre, os resultados mostrarão qual deles começará a fraquejar primeiro.
Qual desses quatro números você acha que vai apresentar problemas primeiro?
Fontes de dados
Prospecto 424B4 da Anthropic (2026-11-19): receita, demonstração de resultados, fluxo de caixa, definição da taxa de retenção da receita líquida, US$ 900,9 bilhões em compromissos de computação e contratos discriminados, linhas de debêntures conversíveis e termos de conversão, acordo com a AMD, participações acionárias da Amazon e do Google, concentração de clientes e receitas, computação de curto prazo, caixa e linhas de crédito.
Comunicado de precificação FWP da Anthropic (2026-11-19): preço de emissão de US$ 83, 980 milhões de ações, US$ 81,34 bilhões e colocação privada de US$ 26 bilhões (313.253.007 ações).
Faixa de US$ 70–78, “o maior IPO da história” e preço de abertura de US$ 111,50: reportagens do dia da CNBC, CNN, StockTitan e Fortune.
As participações acionárias foram calculadas com base no número de ações após a abertura de capital informado no prospecto (7,583 bilhões de ações Classe A + 5,637 bilhões de ações Classe N, sem incluir a opção de lote suplementar). Trata-se da participação econômica no capital emitido, não dos direitos de voto nem de uma base totalmente diluída.
A proporção de 1 para 4,8 foi calculada pela soma dos valores: no lado das compras, hospedagem em nuvem do Google, 121,3; Amazon, 110; Microsoft, 47,2 (limite inferior); aluguéis da Broadcom, 161,2; AMD, 20 (limite inferior estimado). No lado do capital, colocação privada, 26; linhas restantes de debêntures conversíveis, 67; compromisso restante de participação acionária da AMD, 2,5. Os critérios, as condições e os prazos diferem entre os dois lados.