

Se você desenvolve produtos de IA, administra um negócio SaaS ou investe em toda a cadeia de suprimentos de IA, a estreia da Anthropic na Nasdaq hoje merece mais do que uma olhada no preço de abertura. A parte do prospecto que vale a sua atenção é a lista de contratos de computação.
Comece pelo que todos podem ver. As ações foram precificadas em 18 de novembro a US$ 83, acima da faixa anterior de US$ 70–78. A empresa e seus cofundadores venderam 980 milhões de ações por uma oferta bruta de US$ 81,34 bilhões, amplamente noticiada como o maior IPO da história. Junto com ela, houve uma colocação privada de US$ 26,0 bilhões, adquirida por sete empresas: Google, NVIDIA, AMD, Broadcom, Micron, Microsoft e TSMC. As ações abriram hoje a US$ 111,50, 34% acima do preço da oferta.
Do lado do produto, os números confirmam a intuição de muitos usuários assíduos do Claude. A receita no terceiro trimestre de 2026 foi de US$ 17,0 bilhões, um aumento de 1.127% em relação ao ano anterior. O número de clientes que pagam mais de US$ 100.000 por ano passou de pouco mais de 950 para mais de 11.900 em doze meses. A retenção líquida de receita foi de cerca de 900%: segundo a definição do prospecto, os clientes corporativos que já estavam na plataforma um ano antes geraram neste terceiro trimestre cerca de nove vezes mais receita do que no mesmo trimestre do ano passado (excluídos os assinantes individuais).
O mesmo prospecto traz outro número. A Anthropic assinou compromissos de computação e infraestrutura de cerca de US$ 900,9 bilhões, mais de 13 vezes sua receita trimestral anualizada do terceiro trimestre.
Depois, veja com quem são esses contratos. Dos US$ 900,9 bilhões, os contratos vinculados ao Google, à Amazon, à Microsoft e à Broadcom somam cerca de US$ 439,7 bilhões, quase metade. As quatro empresas também são acionistas ou credoras da Anthropic.
Primeiro, uma interpretação equivocada: 90% do prejuízo de US$ 104 bilhões decorre da valorização
Nos primeiros nove meses de 2026, o prejuízo líquido da Anthropic foi de US$ 104,0 bilhões. Esse número já está circulando nas redes sociais, geralmente interpretado como: "US$ 33 bilhões em receita, US$ 104 bilhões em prejuízos; quanto mais vende, mais perde".
Separando os componentes da demonstração de resultados, a conclusão é outra:
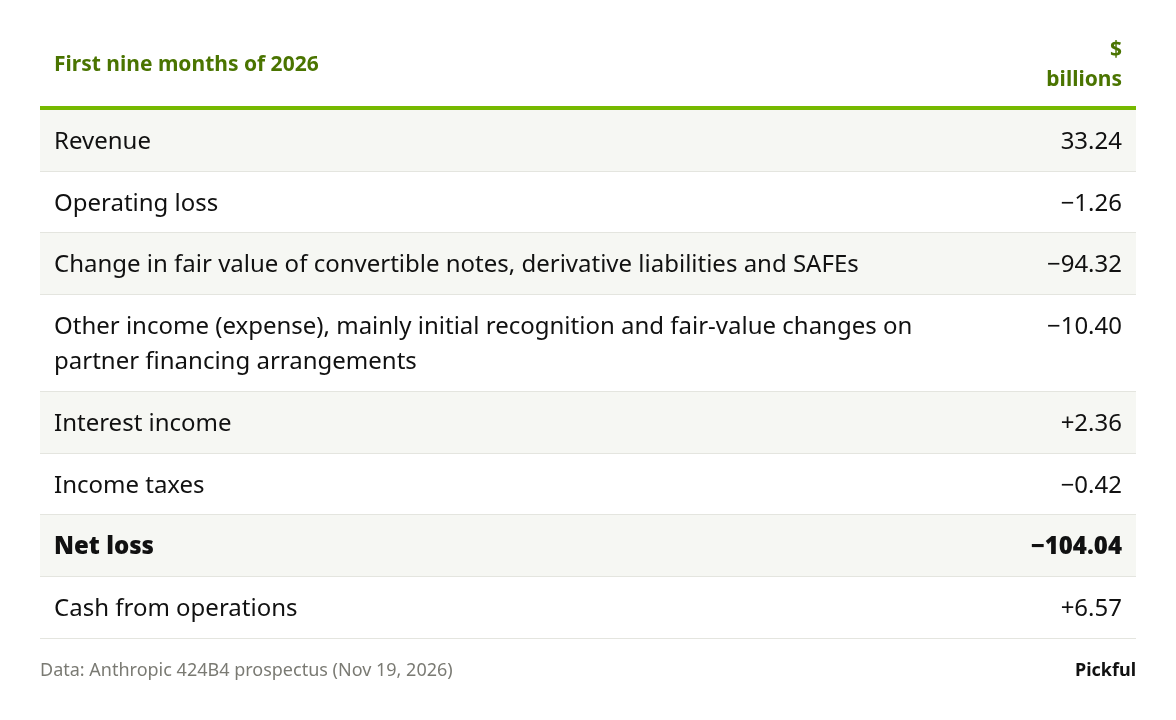
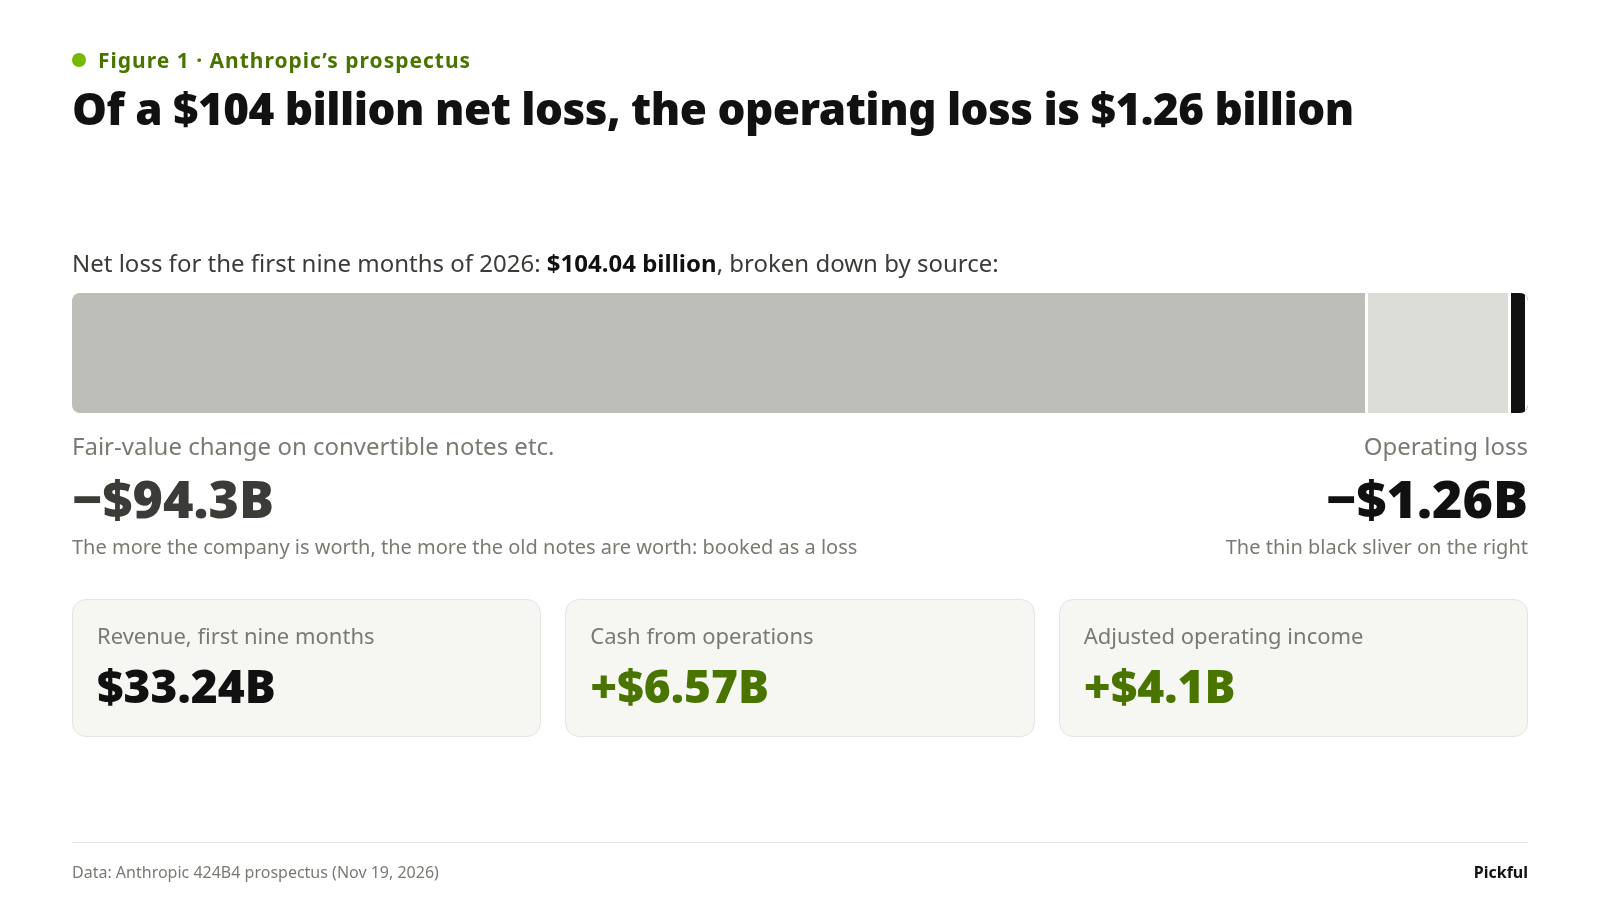
Figura 1: De um prejuízo líquido de US$ 104 bilhões, o prejuízo operacional é de US$ 1,26 bilhão
A variação de US$ 94,3 bilhões no valor justo vem de notas conversíveis emitidas em anos anteriores. Esta é a linha mais fácil de interpretar mal em toda a demonstração de resultados; por isso, vamos usar a Amazon como exemplo.
A lógica é a seguinte: a Amazon emprestou dinheiro à Anthropic e pode depois convertê-lo em ações. Em 2023 e 2024, a Amazon emprestou dinheiro à Anthropic e recebeu notas promissórias conversíveis, em vez de um simples reconhecimento de dívida. Elas não pagam juros e vencem em 2034–2035. O termo principal é a conversão: a Amazon pode trocar o principal por ações da Anthropic a um preço fixo, US$ 2,09 por ação para as notas de 2023 e US$ 5,05 para as de 2024. Nada foi dado em garantia, e não se trata de ações que depois se transformam em dívida. Primeiro veio o empréstimo; as ações vêm depois.
O valor da nota promissória depende do valor da Anthropic. O principal ainda não convertido é de US$ 6,2 bilhões. Desconsiderando o limite de participação, ele se converte em cerca de 1,84 bilhão de ações. O preço de oferta de US$ 83 é de 16 a 40 vezes os preços de conversão, o que avalia essas ações em cerca de US$ 152,8 bilhões ao preço de oferta. A Amazon não vai pedir US$ 6,2 bilhões de volta em dinheiro. Vai converter a dívida.
Por que aparece como prejuízo. De acordo com as regras contábeis, essas notas são registradas como passivo pelo valor justo e reavaliadas a cada período. Quando a avaliação da empresa sobe, o passivo também aumenta, e esse acréscimo é registrado como prejuízo. O prospecto é direto: as variações foram "impulsionadas principalmente por um aumento no valor justo de nossas notas promissórias conversíveis em circulação, resultante de um aumento na avaliação da nossa empresa". Foi daí que vieram os US$ 94,3 bilhões dos nove meses. O valor registrado é calculado por um modelo de avaliação período a período e não equivale a US$ 152,8 bilhões menos US$ 6,2 bilhões, mas se move na mesma direção: quanto mais rápido a avaliação sobe, maior é esse "prejuízo".
Quem realmente arca com isso. A Anthropic não desembolsa dinheiro; o fluxo de caixa operacional dos nove meses foi positivo em US$ 6,57 bilhões. Quem arca são os outros acionistas. A Amazon recebe ações por dois a cinco dólares cada, o número de ações aumenta e a participação percentual de todos os demais diminui. Há um limite: após a conversão, a Amazon não pode deter mais de 12% da capitalização, conforme definida no prospecto, e o excedente é transferido para trimestres posteriores. É por isso que cerca de 1,55 bilhão de ações ainda não havia sido convertido no IPO.
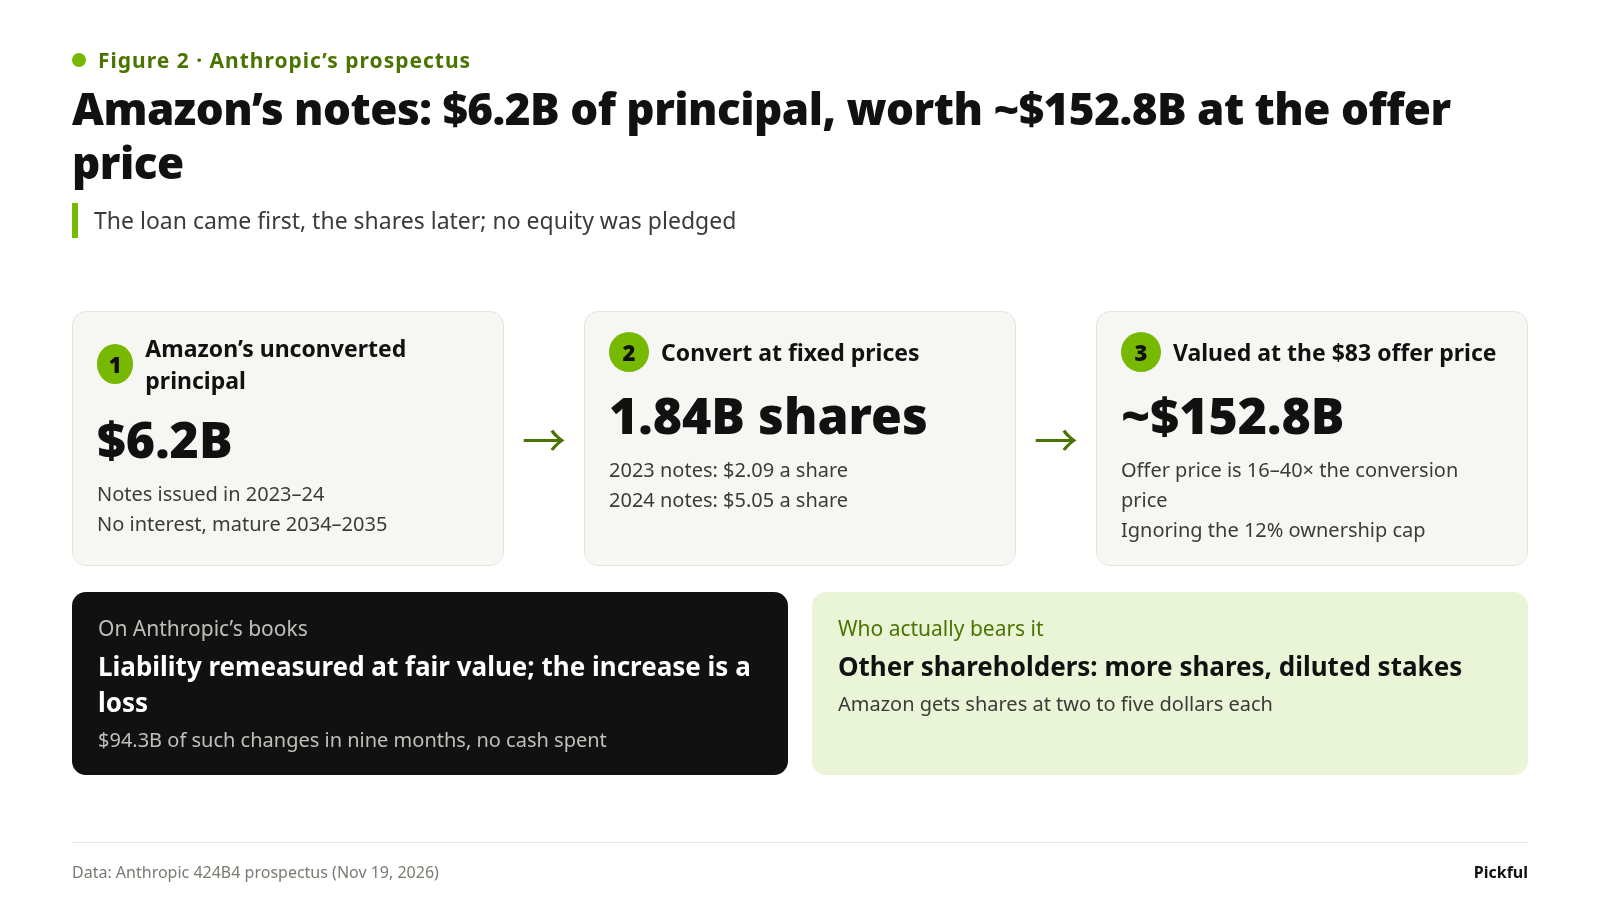
Figura 2: Notas conversíveis da Amazon: US$ 6,2 bilhões de principal, avaliados em cerca de US$ 152,8 bilhões ao preço de oferta
Em outras palavras, os US$ 94,3 bilhões na demonstração de resultados representam, de um lado, a rápida valorização da Anthropic e, de outro, investidores iniciais realizando ganhos a preços antigos, com o custo distribuído entre os demais acionistas.
Portanto, a linha que importa é a operacional. Nos nove meses, o prejuízo operacional foi de US$ 1,26 bilhão, e o lucro operacional ajustado, que exclui a remuneração baseada em ações e alguns outros itens, foi de US$ 4,1 bilhões. As despesas com computação e infraestrutura foram de US$ 18,8 bilhões, 57% da receita. Um ano antes, a mesma proporção era de 172%: a empresa gastava mais do que ganhava.
A economia unitária do Claude está melhorando. A pergunta vem um nível abaixo: para manter esse crescimento, quantos contratos a Anthropic assinou e com quem?
US$ 900,9 bilhões em compromissos de computação e com quem foram firmados
O prospecto estima o total em cerca de US$ 900,9 bilhões, quase tudo relacionado a computação e infraestrutura. Cerca de US$ 451,6 bilhões vencem até o fim de 2030; a maior parte do restante vence entre 2031 e 2045. Cerca de US$ 70,7 bilhões vencem nos 12 meses a partir de 30 de setembro, aproximadamente o mesmo que os US$ 68 bilhões de receita trimestral anualizada do terceiro trimestre.
E não é só isso. Outro grupo de contratos não tem um valor fixo em dólares, e o prospecto estima pagamentos adicionais de US$ 150–175 bilhões nesses contratos, fora dos US$ 900,9 bilhões.
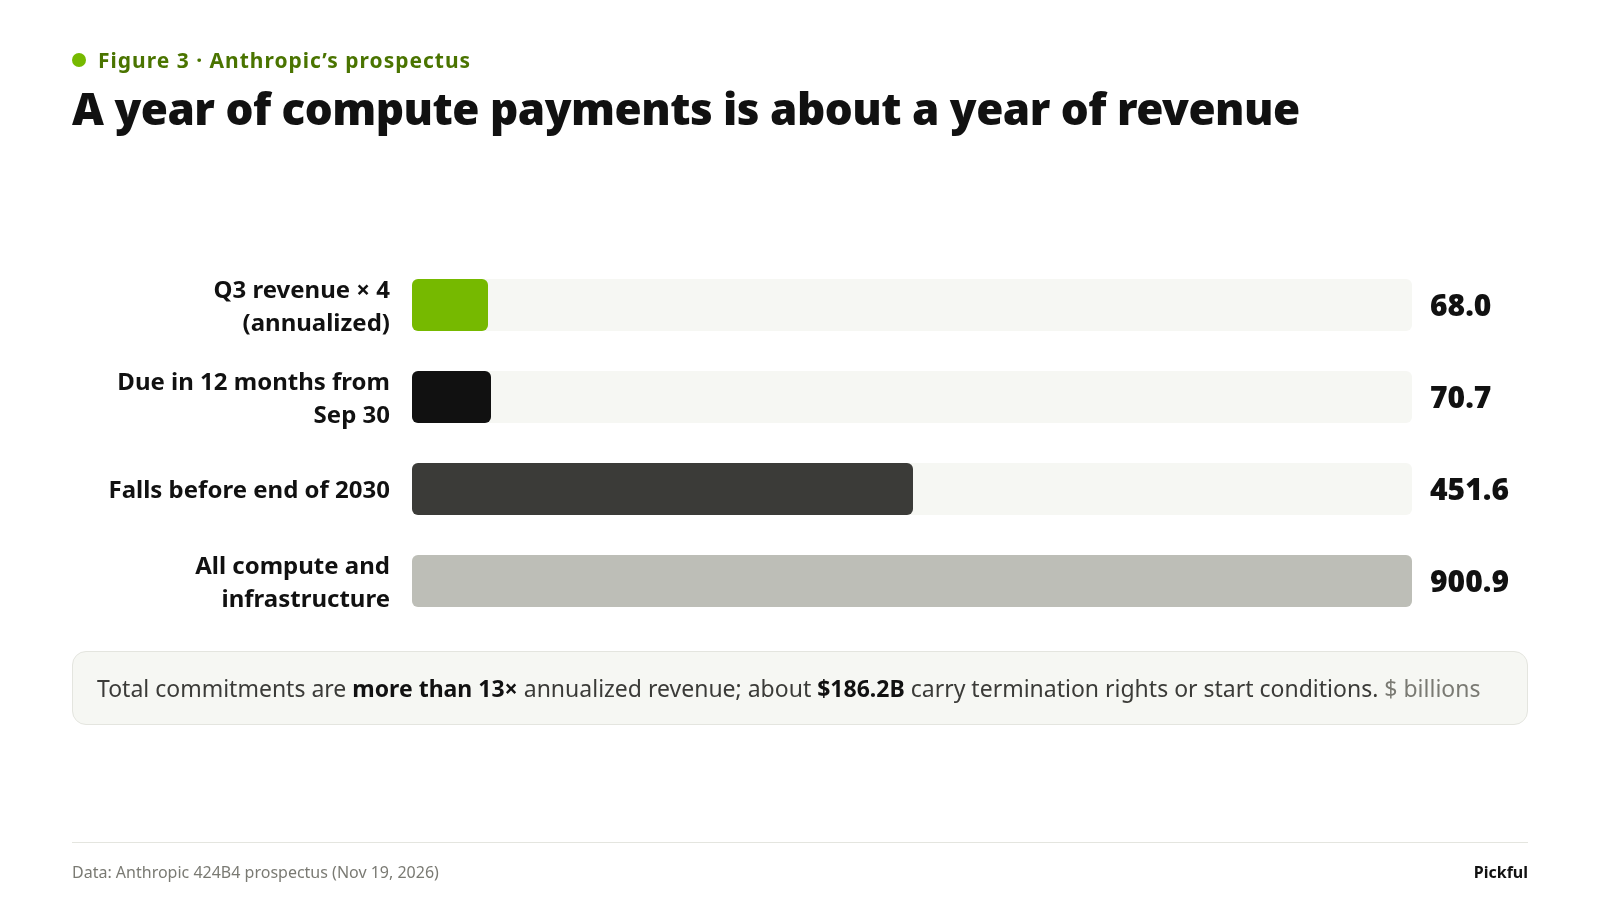
Figura 3: Um ano de pagamentos de computação equivale a cerca de um ano de receita
Os principais contratos mencionados no prospecto:
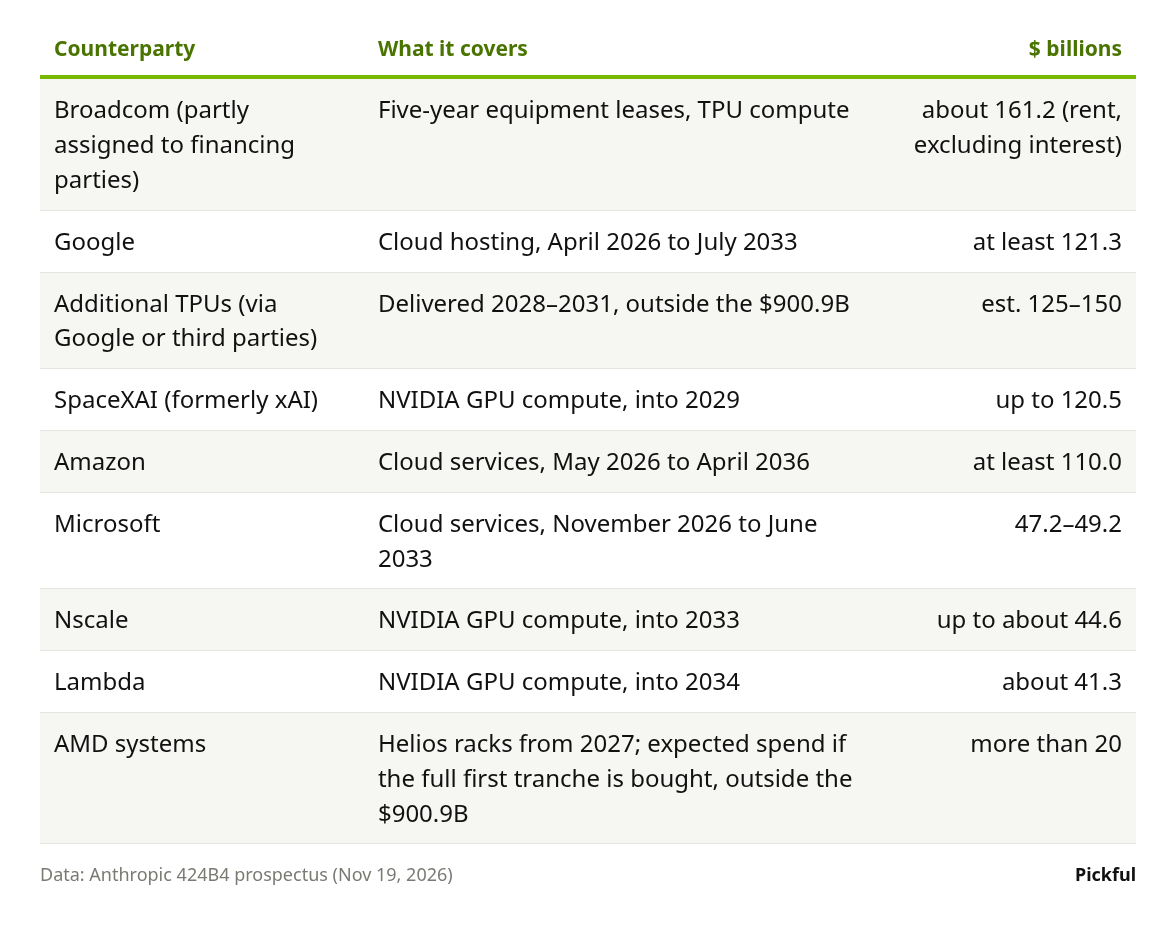
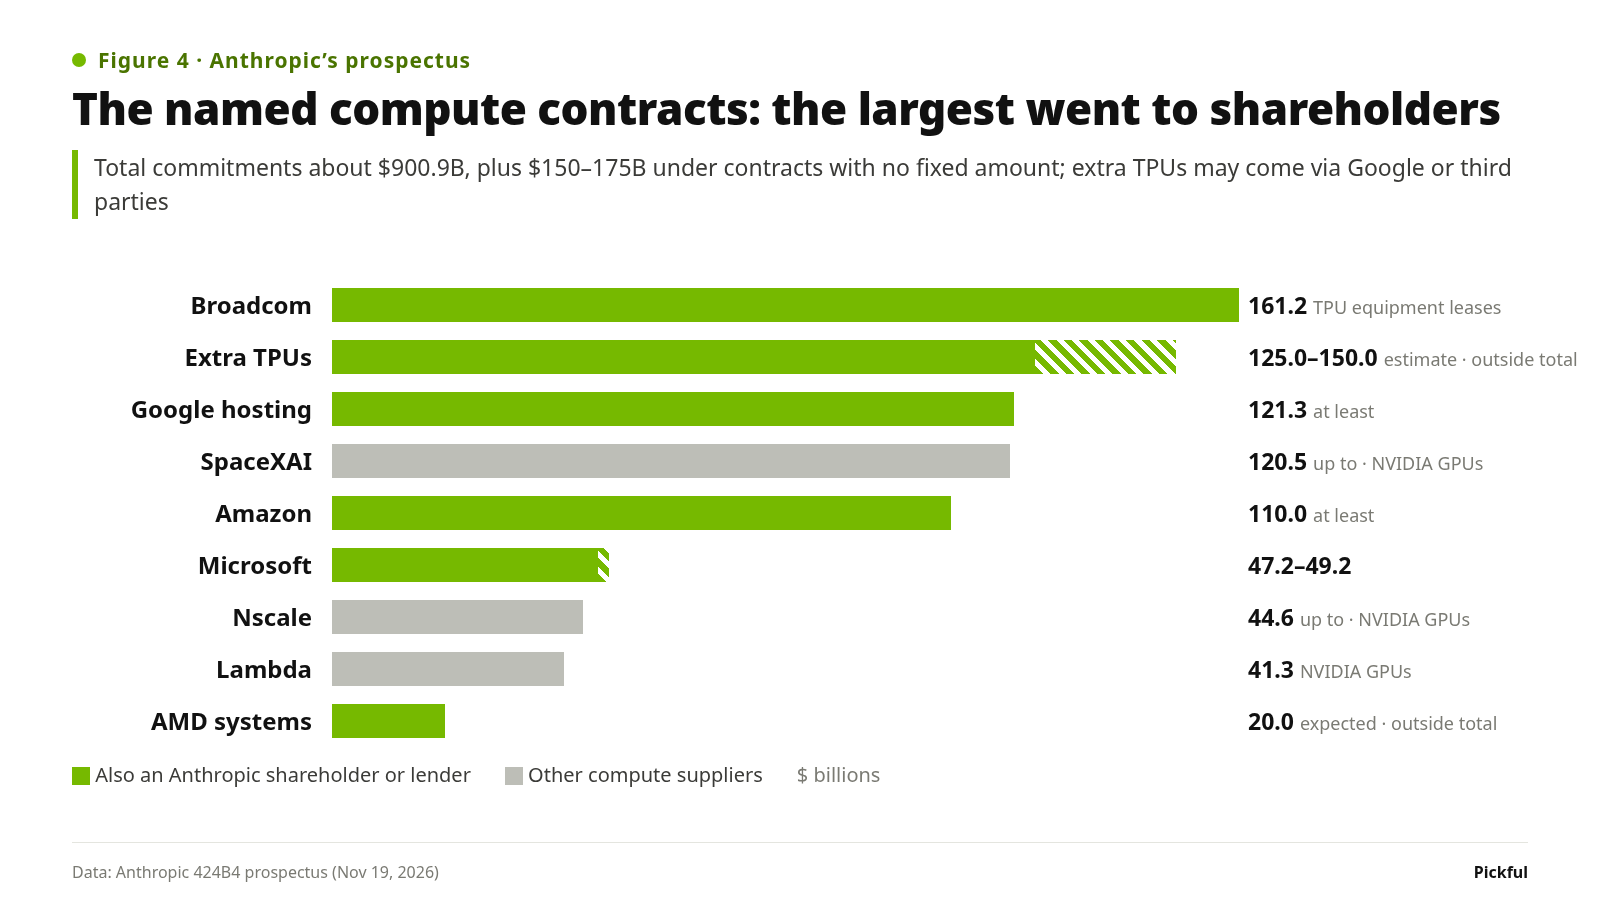
Figura 4: Os contratos de computação identificados: os maiores foram para acionistas
Há dois pontos nessa tabela que merecem atenção.
Primeiro, as maiores contrapartes também são concorrentes da Anthropic. O Google tem o Gemini, a Microsoft está ligada à OpenAI, e a SpaceXAI é a xAI, que desenvolve o Grok. O próprio prospecto afirma isso na seção de riscos: certos provedores de nuvem e parceiros de chips "fornecem capital ou apoio de crédito, atuam como nossos fornecedores de infraestrutura e desenvolvem e oferecem modelos e serviços de IA que concorrem com os nossos", o que pode gerar conflitos de interesse que afetem o acesso à computação, seu custo e a priorização das cargas de trabalho.
Segundo, alguns contratos são menos sólidos do que parecem. Cerca de US$ 186,2 bilhões dos compromissos estão sujeitos a direitos de rescisão que podem ser exercidos ou a condições que precisam ser cumpridas antes do início, como a capacidade da contraparte de obter financiamento, instalações ou aprovações. O caso da Lambda é o mais claro: um contrato de cerca de US$ 34,9 bilhões assinado em agosto pode agora ser rescindido por qualquer uma das partes, pois a Lambda não conseguiu obter o arrendamento das instalações até a data acordada. Na data do prospecto, nenhuma das partes havia enviado uma notificação.
As mesmas empresas em três papéis: acionistas, credoras e fornecedoras
Quando colocamos o lado do capital ao lado disso, o ciclo fica claro.
Como acionistas. Todo o aporte privado de US$ 26,0 bilhões foi comprado por fornecedores. Após o IPO, o Google detém cerca de 1,77 bilhão de ações e a Amazon, cerca de 1,94 bilhão. Com base na quantidade de ações indicada no prospecto, isso equivale a cerca de 13,4% e 14,6% das ações em circulação. A Amazon ainda receberá cerca de 1,55 bilhão de ações quando suas notas forem convertidas. Ambas detêm ações Classe N sem direito a voto, mas com direitos a dividendos e em caso de liquidação.
Como credores. No fim de setembro, a Anthropic tinha US$ 77 bilhões em capacidade não utilizada de notas conversíveis: US$ 20 bilhões do Google (reduzidos para US$ 10 bilhões após o fechamento do aporte privado), US$ 15 bilhões da Amazon e US$ 42 bilhões da Broadcom. A maior parte pode ser liquidada em novas ações ou convertida a critério do titular, a preços vinculados ao preço das ações após o IPO. Os termos variam conforme o contrato, e alguns preveem situações em que o pagamento é feito em dinheiro.
Como fornecedores. Na tabela de contratos acima, os maiores valores são com essas mesmas empresas.
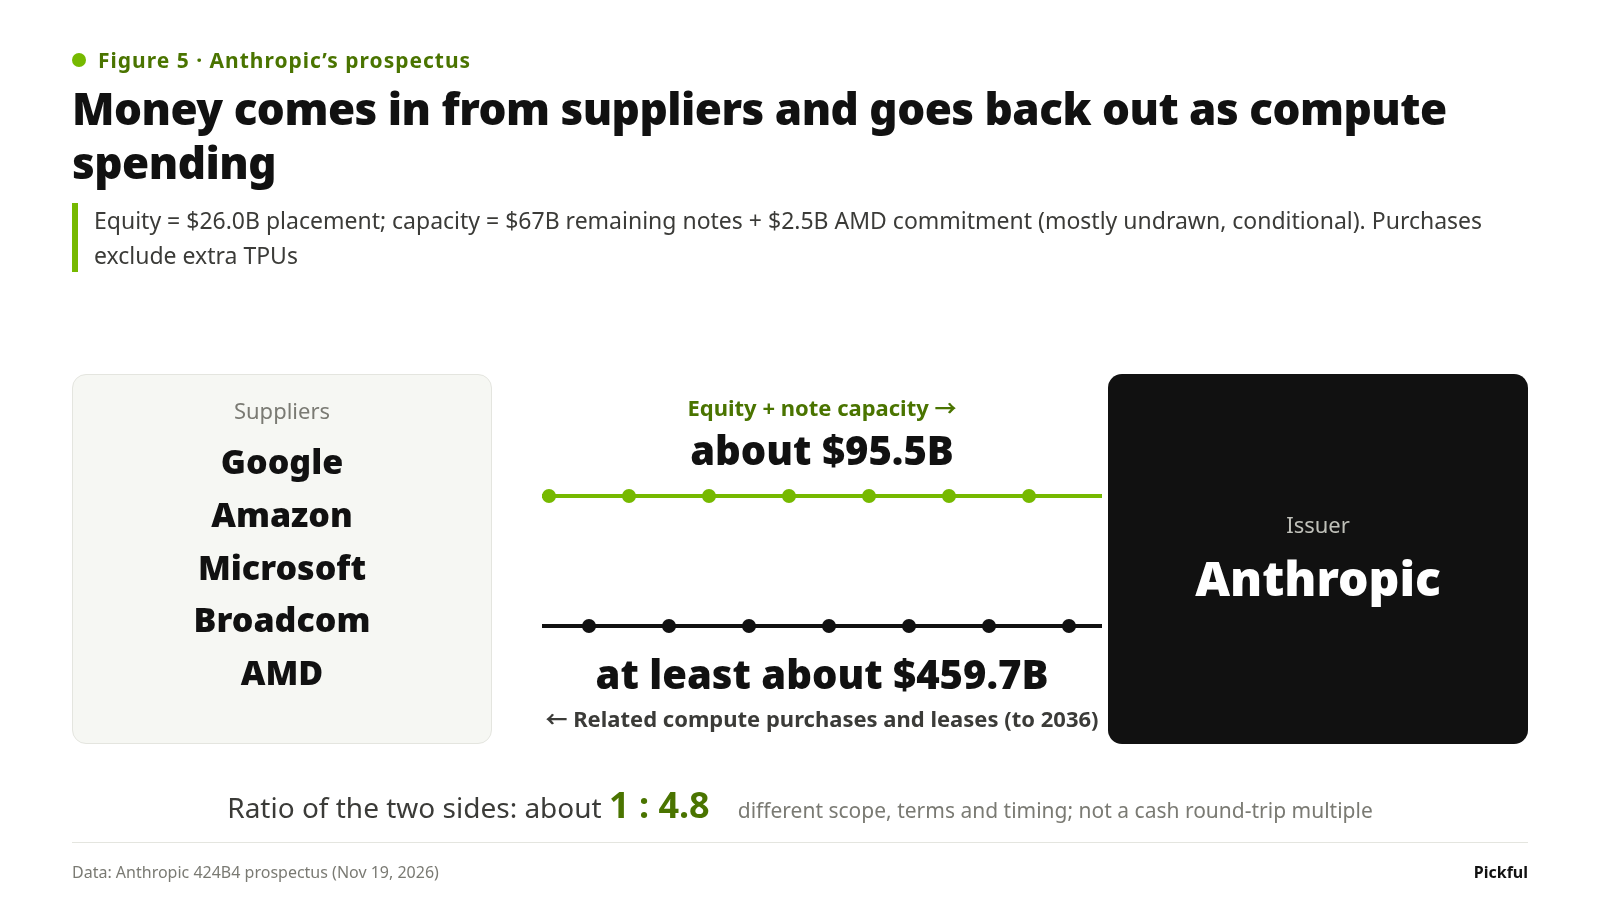
Figura 5: O dinheiro entra pelos fornecedores e volta a sair como gastos com computação
A AMD é o exemplo mais direto. Nos termos do contrato de fornecimento de hardware assinado em julho, a AMD se comprometeu a comprar até US$ 5 bilhões em ações da Anthropic, mas não de uma só vez: a Anthropic pode sacar esse valor à medida que as GPUs da AMD atinjam marcos de entrega e implantação. Os US$ 2,5 bilhões da AMD neste aporte privado consumiram metade desse compromisso. Os US$ 2,5 bilhões restantes só ficam disponíveis quando os valores dos marcos ultrapassarem os US$ 2,5 bilhões já pagos. Dentro desse limite, quanto mais chips da AMD a Anthropic implantar, mais compras de ações da AMD poderá solicitar.
A Broadcom funciona da mesma forma. O prospecto diz que a linha de notas de US$ 42 bilhões pode, se necessário, financiar parte do aluguel trimestral dos contratos de arrendamento de equipamentos TPU, e que a Broadcom e suas partes financiadoras são as locadoras desses equipamentos. As notas pagam juros de 9% ao ano, e o titular pode convertê-las a 90% do preço médio ponderado pelo volume (VWAP) dos últimos 30 dias; se certas condições de receita não forem atendidas, a taxa sobe para 13% e o preço de conversão cai para 85%.
Uma comparação aproximada dos dois lados: o aporte de US$ 26,0 bilhões, mais US$ 67 bilhões de capacidade restante em notas e o compromisso restante de US$ 2,5 bilhões da AMD em ações, totalizam cerca de US$ 95,5 bilhões. Os valores de compras e arrendamentos da Anthropic em contratos vinculados ao Google, à Amazon, à Microsoft, à Broadcom e à AMD somam pelo menos cerca de US$ 459,7 bilhões, sem contar as TPUs adicionais. A proporção é de cerca de 1 : 4,8.
Essa proporção não significa que "cada dólar investido por um fornecedor volta como US$ 4,8". A maior parte dos US$ 95,5 bilhões é capacidade condicional ainda não utilizada. Os US$ 459,7 bilhões incluem compromissos fixos, aluguel que exclui juros e gastos previstos da AMD, se estendem até 2036, e parte deles é paga a partes financiadoras, e não aos próprios fornecedores. O que isso mostra é a profundidade da relação: parte da receita dessas empresas na próxima década depende de a Anthropic continuar crescendo e, por sua vez, elas detêm uma grande parcela do capital acionário e da capacidade de financiamento da Anthropic.
Após o IPO, o preço das ações começa a afetar o financiamento da computação
Na minha opinião, esta é a mudança decorrente do IPO que mais importa para o setor de IA.
Enquanto a Anthropic era privada, esses acordos de ações em troca de computação eram precificados com base na avaliação de cada rodada de financiamento e mudavam a cada poucos meses. Após o IPO, uma grande parte deles fica diretamente vinculada ao preço de mercado:
As compras adicionais de ações da AMD são precificadas pelo VWAP dos 30 pregões anteriores a cada fechamento.
A linha de US$ 15 bilhões da Amazon para 2026 é convertida pelo VWAP dos últimos 30 dias na data em que o marco de capacidade de computação pertinente é atingido.
As notas da Broadcom são convertidas a 90% (ou 85%) do VWAP dos últimos 30 dias.
As notas antigas restantes da Amazon são convertidas no fim de cada trimestre pelo menor entre o preço fixo, o preço do IPO e o VWAP dos últimos 10 dias. Com preços fixos de US$ 2–5, o preço das ações quase não faz diferença para essas notas.
Isso cria uma cadeia de transmissão que não existia antes. Nos acordos que usam preços de mercado, um preço alto das ações ANT significa que é preciso emitir menos ações para obter determinado montante de financiamento para computação. Se o preço cai, são necessárias mais ações, os atuais acionistas sofrem mais diluição e há menos margem para continuar pagando a computação dessa forma.
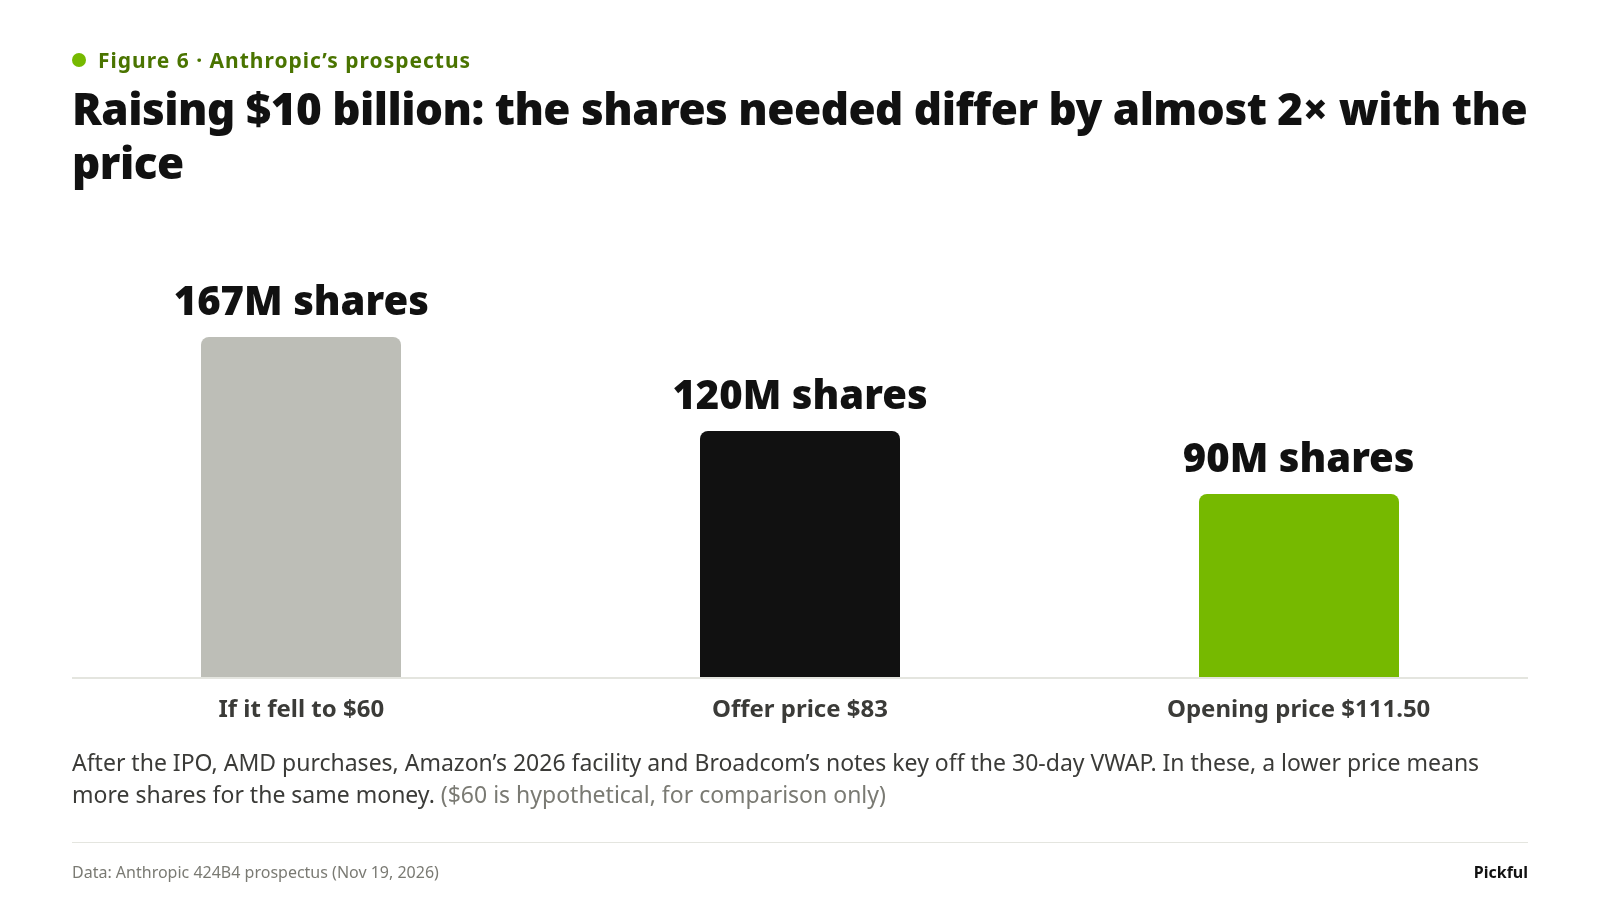
Figura 6: Captar US$ 10 bilhões: dependendo do preço das ações, o número de ações necessárias varia quase 2x
É claro que a Anthropic tem outras fontes de recursos: US$ 131,8 bilhões em caixa e investimentos de curto prazo no fim de setembro, fluxo de caixa operacional positivo e uma linha de crédito rotativo de US$ 15 bilhões. Mas o financiamento dos fornecedores é significativo. As previsões para NVIDIA, Broadcom, AMD e TSMC costumavam começar pelos gastos de capital dos provedores de nuvem; a partir de agora, o preço das ações ANT também faz parte do cenário.
Como é um bom produto segundo o prospecto e o que o mantém bom
Voltando à intuição inicial: o Claude é muito bom e tem bastante espaço para crescer. Três conjuntos de números no prospecto corroboram isso.
Os clientes estão aprofundando o uso, não apenas aumentando em número: no terceiro trimestre, mais da metade dos clientes que pagam mais de US$ 100.000 por ano usou tanto a plataforma de API quanto pelo menos um aplicativo próprio (Claude Code, Claude Cowork e outros), ante cerca de 30% no fim do ano passado.
A receita está mais diversificada: a parcela proveniente de clientes fora dos cinco maiores subiu de cerca de 64% no primeiro trimestre para cerca de 79% no terceiro.
A eficiência está melhorando: a receita do terceiro trimestre cresceu 1.127% em relação ao ano anterior, enquanto as despesas com computação cresceram 382%.
Um número mostra tanto a força quanto a fragilidade: mais de 80% da receita do terceiro trimestre veio de versões de modelos lançadas nos seis meses anteriores. A receita depende fortemente do lançamento contínuo de modelos mais potentes. Enquanto o Claude estiver na liderança, isso faz a receita crescer rapidamente; se uma geração ficar para trás, o crescimento sentirá o impacto primeiro. O número não permite saber com que rapidez os clientes mudariam para outro provedor; isso exigirá dados de retenção dos próximos trimestres.
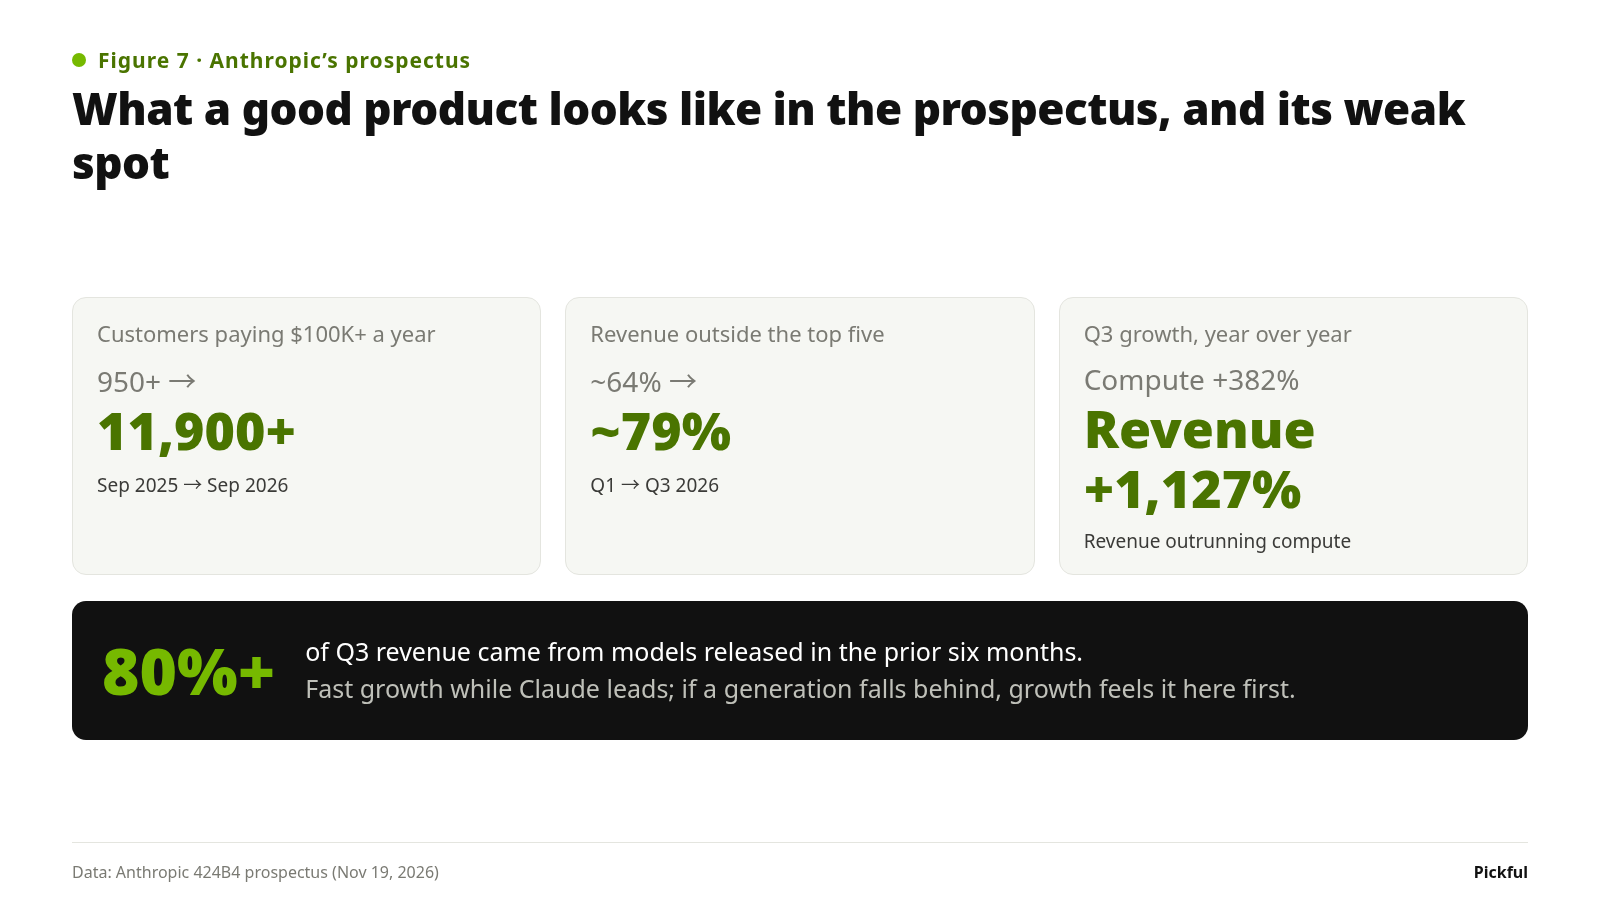
Figura 7: Como é um bom produto segundo o prospecto e seu ponto fraco
Outro ponto a observar é a computação de curto prazo. No terceiro trimestre, US$ 5,0 bilhões das despesas de computação da Anthropic vieram de contratos de curto prazo, muito mais caros que os plurianuais. Isso reduziu a margem operacional ajustada de 19% no segundo trimestre para 15%. Somando cerca de US$ 2,0 bilhões em despesas não monetárias do programa de equiparação de doações, o resultado operacional GAAP passou de um lucro de US$ 974 milhões no trimestre anterior para um prejuízo de US$ 567 milhões. Os contratos de longo prazo costumam ser assinados com 12 a 18 meses de antecedência; quando a demanda supera a capacidade contratada, a diferença é coberta pagando um prêmio. O prospecto prevê que o uso de computação de curto prazo continuará aumentando no futuro próximo.
Quatro números para acompanhar a cada trimestre
Como empresa de capital aberto, a Anthropic divulgará resultados a cada trimestre. Pela primeira vez, pessoas de fora poderão acompanhar trimestre a trimestre as contas de uma empresa de modelos de fronteira, e a avaliação da OpenAI, o risco de a IA substituir empresas de SaaS e as perspectivas de pedidos dos fabricantes de chips serão todos avaliados em comparação com ela.
Se você acompanhar apenas quatro números:
Despesas com computação como parcela da receita. 57% nos primeiros nove meses, uma medida do peso total da computação. A eficiência dos modelos, o crescimento da receita e o momento em que nova capacidade fica disponível influenciam esse indicador; portanto, analise-o junto com o crescimento.
Gastos com computação de curto prazo. US$ 5,0 bilhões no terceiro trimestre. Quanto maior esse valor, mais a demanda ou o uso para pesquisa está excedendo a capacidade de longo prazo e maior é a pressão sobre as margens.
Parcela da receita proveniente dos modelos mais recentes. Atualmente acima de 80%, é uma medida de quanto a receita depende do lançamento contínuo de novos modelos.
Saques e conversões das linhas de crédito dos fornecedores. Quanto das linhas de notas da Broadcom, da Amazon e do Google e do compromisso em ações da AMD é utilizado, quantas ações são efetivamente emitidas e quanto da dívida ainda não convertida resta. Quanto mais for utilizado, mais a computação dependerá do dinheiro dos fornecedores.
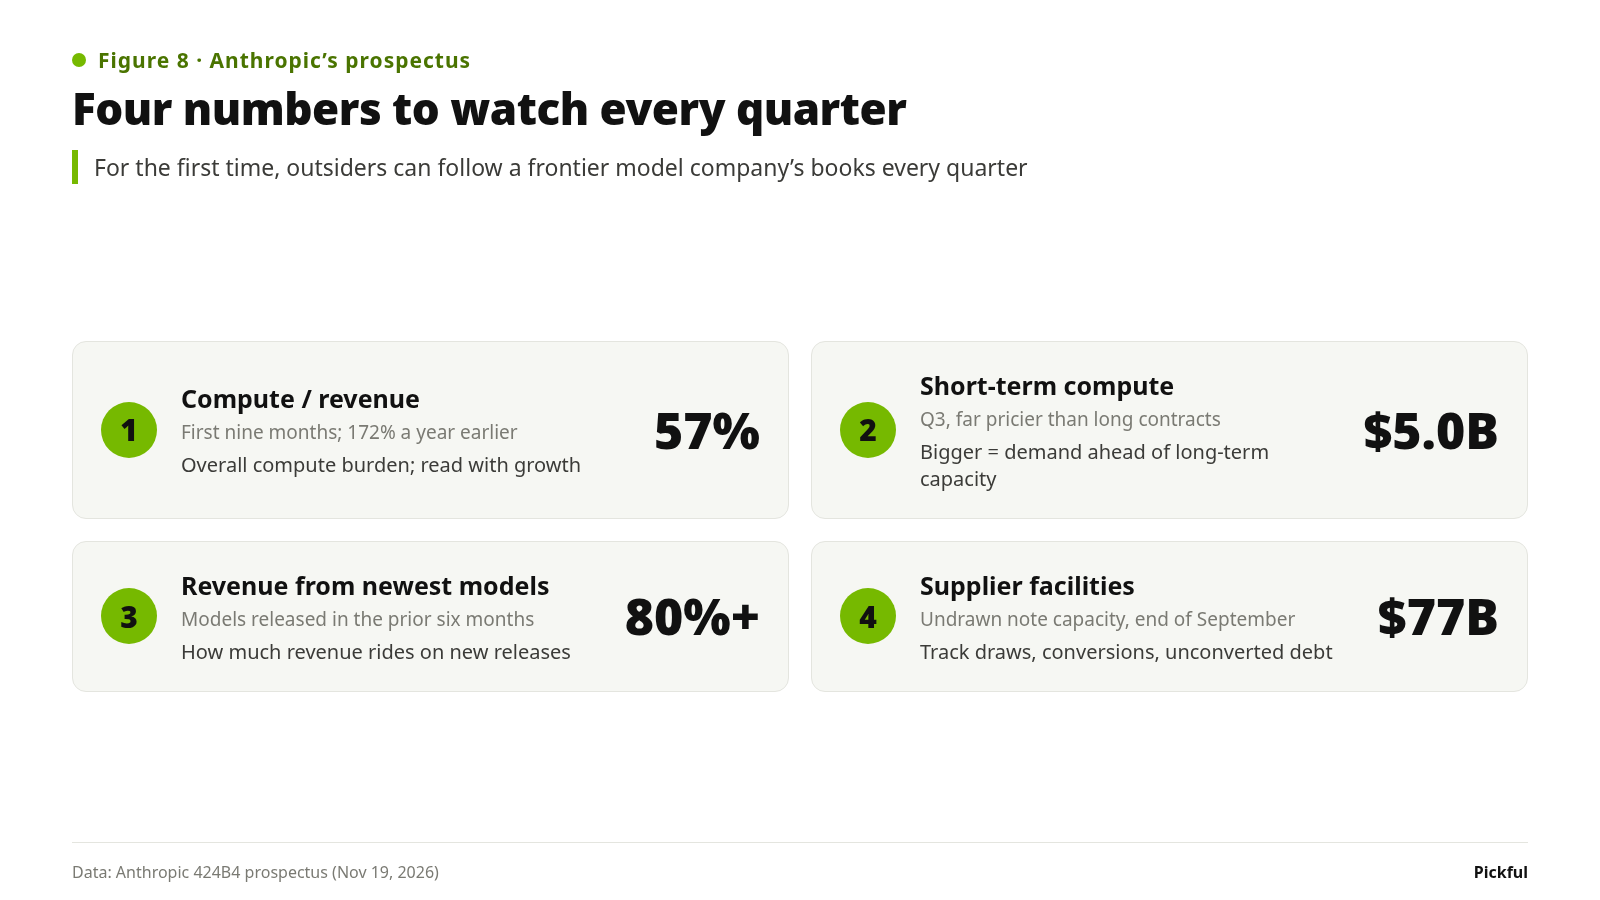
Figura 8: Quatro números para acompanhar a cada trimestre
O produto Claude determina a rapidez com que a receita pode crescer, o dinheiro dos fornecedores determina quanta capacidade de computação pode ser construída e o preço das ações ANT afeta o custo desse dinheiro. Os três fatores estão interligados, e os resultados de cada trimestre mostrarão qual deles cede primeiro.
Qual desses quatro números você acha que vai ceder primeiro?
Fontes
Prospecto 424B4 da Anthropic (19 de nov. de 2026): receita, demonstração de resultados, fluxos de caixa, definição de retenção líquida de receita, os US$ 900,9 bilhões em compromissos e contratos individuais, linhas de notas conversíveis e termos de conversão, contrato com a AMD, participações da Amazon e do Google, concentração de clientes e receita, computação de curto prazo, caixa e linha de crédito.
Prospecto de oferta da Anthropic (19 de nov. de 2026): preço de oferta de US$ 83, 980 milhões de ações, US$ 81,34 bilhões, aporte privado de US$ 26,0 bilhões (313.253.007 ações).
Faixa de US$ 70–78, "maior IPO de todos os tempos", preço de abertura de US$ 111,50: notícias publicadas no mesmo dia por CNBC, CNN, StockTitan e Fortune.
As porcentagens de participação são cálculos nossos, com base no número de ações após o IPO informado no prospecto (7,583 bilhões de Classe A mais 5,637 bilhões de Classe N, antes da opção dos subscritores). Representam participação econômica nas ações em circulação, não poder de voto nem participação totalmente diluída.
A proporção de 1 : 4,8 é uma soma calculada por nós. Lado das compras: hospedagem do Google 121,3 + Amazon 110,0 + Microsoft 47,2 (limite inferior) + aluguel da Broadcom 161,2 + AMD 20 (estimativa, limite inferior). Lado do capital: aporte 26,0 + capacidade restante em notas 67 + compromisso restante da AMD em ações 2,5. Os dois lados diferem em escopo, condições e cronograma.