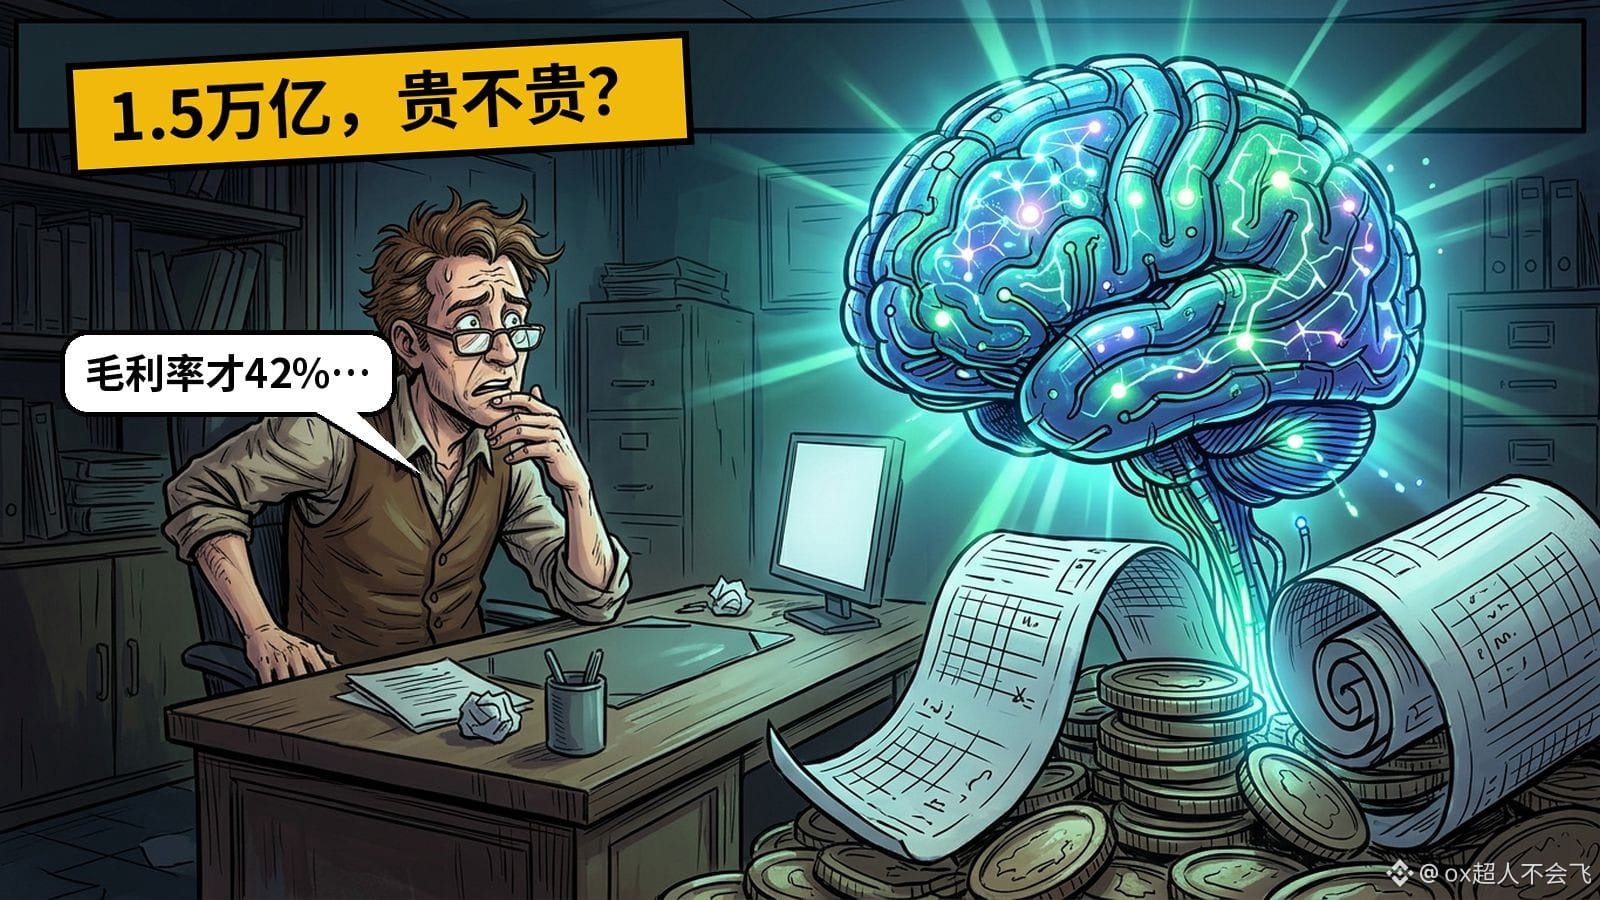
Uma avaliação de $ANT 1,5 trilhões; percorri a timeline e vi algumas pessoas analisando as contas, e fiquei um pouco preocupado.
Segundo elas, a receita anualizada é de 81 bilhões, o que dá um múltiplo de preço sobre vendas de 18 vezes. A Nvidia está em apenas 7 vezes. A margem bruta também é de apenas 42%, enquanto a da Nvidia é de 74%.
O que chama ainda mais atenção é que no Q2 teve lucro de 974 milhões, mas no Q3 teve um prejuízo direto de 567 milhões. O custo de computação subiu de 48% para 58% da receita. Além disso, há 900,9 bilhões em contratos de capacidade computacional, dos quais 70,7 bilhões vencem nos próximos 12 meses, e a carteira de pedidos é de apenas 13,8 bilhões.
Acho que essa avaliação aposta que a empresa conseguirá controlar os custos no futuro, não no negócio que tem hoje. Vocês acham razoável uma avaliação de 1,5 trilhão?
*Somente para referência; os dados foram reproduzidos a partir de publicações na timeline
Segundo elas, a receita anualizada é de 81 bilhões, o que dá um múltiplo de preço sobre vendas de 18 vezes. A Nvidia está em apenas 7 vezes. A margem bruta também é de apenas 42%, enquanto a da Nvidia é de 74%.
O que chama ainda mais atenção é que no Q2 teve lucro de 974 milhões, mas no Q3 teve um prejuízo direto de 567 milhões. O custo de computação subiu de 48% para 58% da receita. Além disso, há 900,9 bilhões em contratos de capacidade computacional, dos quais 70,7 bilhões vencem nos próximos 12 meses, e a carteira de pedidos é de apenas 13,8 bilhões.
Acho que essa avaliação aposta que a empresa conseguirá controlar os custos no futuro, não no negócio que tem hoje. Vocês acham razoável uma avaliação de 1,5 trilhão?
*Somente para referência; os dados foram reproduzidos a partir de publicações na timeline