
Passei as últimas 48 horas analisando a ata mais recente do Federal Reserve e observando livros de ofertas, e percebi que talvez estejamos interpretando essa retração de forma completamente errada. 📉
Sinceramente, meu primeiro impulso foi apostar contra a recuperação — até consultar os dados de derivativos e perceber que talvez eu estivesse caindo direto numa armadilha lotada.
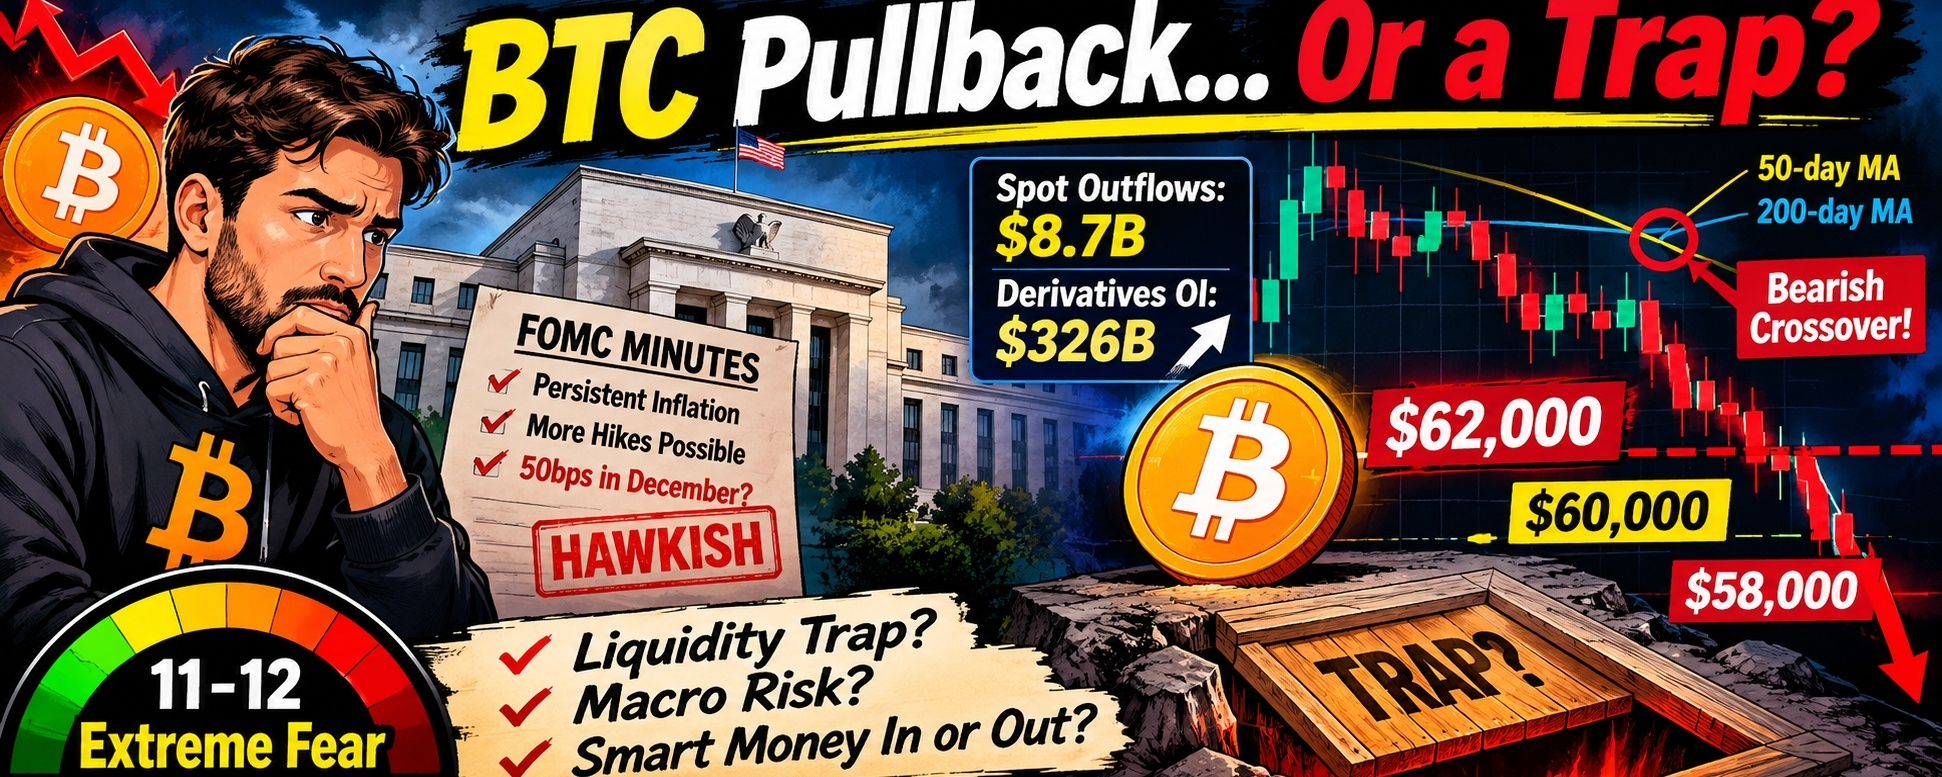
Todo mundo na minha timeline está em pânico porque o $BTC caiu abaixo de US$ 63.000 logo depois da divulgação da ata da reunião do FOMC de outubro.
As manchetes estão alardeando a inflação persistente, o temor renovado de aumentos nas taxas de juros e a possibilidade de uma alta agressiva de 50 pontos-base em dezembro.
À primeira vista, parece uma quebra macroeconômica clássica.
Quando o Fed mantém o pé no freio, a liquidez seca, o dólar americano ganha força e os ativos de risco geralmente sofrem o impacto maior.
Mas, quanto mais comparei a reação real do mercado com os fluxos on-chain e o posicionamento em derivativos, menos isso parecia uma venda normal. 🤔
O choque «hawkish» já estava precificado
Ao ler as atas da reunião de outubro do Fed, o tom é inegavelmente restritivo.
Quase todos os membros do comitê concordaram que novas altas ainda estão em consideração se os dados de inflação continuarem elevados.
Normalmente, esse tipo de linguagem desencadeia uma cascata imediata e violenta de liquidações em todo o mercado cripto.
Ainda assim, o $BTC recuou apenas cerca de 2% a 3%, chegando à faixa de US$ 62.000–US$ 62.500, enquanto grandes altcoins como $BNB, ETH e SOL apenas acompanharam a queda, em sua maioria.
Não sei se as pessoas percebem como isso é estranho, mas os traders já atribuíam mais de 90% de probabilidade a uma alta em dezembro antes mesmo da publicação da ata.
O mercado não foi atingido por uma emboscada surpresa — apenas recebeu a confirmação de uma tempestade que vinha acompanhando pelo radar durante toda a semana.
O paradoxo da liquidez: saídas do mercado à vista versus alavancagem crescente
Este é o ciclo do mercado que realmente está chamando minha atenção agora.
No último mês, vimos saídas líquidas de cerca de US$ 8,7 bilhões do mercado à vista de Bitcoin, enquanto os gestores de ETFs e as mesas institucionais reduzem o risco antes da reunião do FOMC de dezembro.
Ainda assim, enquanto a demanda no mercado à vista esfria, o interesse em aberto total em derivativos ultrapassou US$ 326 bilhões.
Pense na mecânica do que acontece quando essas duas forças colidem:
Os detentores no mercado à vista recuam para esperar que passe o ruído macroeconômico → a profundidade do livro de ordens diminui → os traders de futuros perpétuos entram em peso apostando na volatilidade → os algoritmos caçam ordens de stop entre US$ 62.000 e US$ 64.000.
Aqui está a dura restrição econômica que ninguém quer admitir: a alavancagem em derivativos pode amplificar um short squeeze, mas não consegue sustentar uma tendência de alta sem o retorno de entradas no mercado à vista para absorver as vendas motivadas pelo cenário macroeconômico.
Neste momento, os traders de futuros estão tentando sustentar um teto enquanto a liquidez do mercado à vista sai discretamente pela porta dos fundos.
Medo extremo versus realidade on-chain
Sempre presto muita atenção quando o sentimento do investidor de varejo se descola completamente da atividade da rede.
O Índice de Medo e Ganância Cripto está em torno de 11 a 12 — bem dentro da zona de «Medo Extremo», a leitura mais deprimida que vimos em meses.
Pela minha experiência acompanhando esses ciclos, o medo extremo durante uma queda lenta geralmente significa que os investidores mais fracos já capitularam.
Quando metade do mercado já está protegida contra riscos ou em stablecoins à espera dos US$ 58.000, as más notícias rotineiras ficam sem vendedores em pânico capazes de empurrar o preço para baixo.
Mesmo em ecossistemas ativos como a BNB Chain, a atividade on-chain não entrou em colapso — o capital está simplesmente migrando de forma defensiva para stablecoins e rendimentos, em vez de abandonar completamente a Web3.
Mas eis o que me deixa nervoso... 💡
Por mais tentador que seja ir contra o pânico generalizado, ignorar verdadeiras fissuras macroeconômicas é o que leva os traders à ruína.
Duas coisas nas atas do FOMC me impedem de afirmar que chegamos a um fundo definitivo.
Primeiro, o Fed não está mais apenas acompanhando a inflação ao consumidor — os membros do comitê apontaram explicitamente o rápido crescimento das dívidas relacionadas à IA e das estruturas de crédito opacas como um risco à estabilidade financeira.
No último ano, o $BTC e as ações de tecnologia fortemente ligadas à IA foram negociados sob a mesma maré de liquidez.
Se as ações de tecnologia tradicionais começarem a recuar porque os custos de empréstimo continuarem elevados por mais tempo, as criptomoedas serão arrastadas para esse aperto de liquidez mais amplo, independentemente de as métricas on-chain parecerem saudáveis ou não.
Em segundo lugar, o gráfico diário acabou de registrar um cruzamento de baixa entre as médias móveis de 50 e 200 dias.
Você não precisa acreditar em padrões gráficos para respeitar o fato de que milhares de bots sistemáticos operam com base neles.
Se o próximo dado de inflação obrigar o Fed a agir em dezembro, aquele piso psicológico de US$ 60.000 será submetido a um teste de estresse brutal — e uma quebra clara pode levar o preço direto ao bolsão de liquidez dos US$ 58.000 antes que compradores reais no mercado à vista entrem em cena.
A contradição em que estamos presos
E esse é o paradoxo que não consigo tirar da cabeça agora: o posicionamento on-chain e o medo extremo gritam que os vendedores estão exaustos, mas o alerta do Fed sobre o estresse de crédito impulsionado pela IA significa que o verdadeiro choque de liquidez macroeconômica talvez nem tenha começado.
Se o $BTC continuar se mantendo acima de US$ 62.000 enquanto os ETFs à vista continuam registrando saídas, isso é uma absorção genuína por investidores sofisticados — ou apenas a alavancagem montando uma armadilha ainda maior logo acima dos US$ 60 mil? 👇
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes #CryptoMarket #MacroAnalysis #Write2Earn
Isto não é aconselhamento financeiro. Faça sempre sua própria pesquisa.