
 Uma criptomoeda de aproximadamente US$ 480 MILHÕES.
⠀
Menos de 13 MILHÕES de moedas em circulação.
⠀
Uma rede de pagamentos que combina mineradores, masternodes e um fundo de desenvolvimento.
⠀
E uma moeda negociada a aproximadamente 97,7% abaixo de sua máxima histórica.
⠀
Mas aqui está a contradição.
⠀
A Dash passou anos construindo uma infraestrutura de dinheiro digital.
⠀
Recursos úteis de pagamento ainda precisam de usuários que optem repetidamente por eles.
⠀
A $DASH é uma reviravolta em pagamentos e privacidade que está sendo ignorada?
⠀
Ou uma rede consolidada ainda tem dificuldade para criar uma demanda monetária duradoura?
⠀
Vamos analisar os números.
⠀
01 | O QUE É DASH?
⠀
Dash é uma criptomoeda voltada para pagamentos.
⠀
Sua rede Core combina mineração por prova de trabalho com uma segunda camada de masternodes.
⠀
O InstantSend permite o bloqueio rápido de transações.
⠀
O ChainLocks adiciona proteção contra reorganizações da blockchain, baseada em quórum.
⠀
A tese de investimento é que o dinheiro digital deve ser rápido, fácil de usar e resiliente.
⠀
Mas essas qualidades não estabelecem automaticamente uma vantagem pela qual os clientes estejam dispostos a pagar.
⠀
Os usuários já têm alternativas.
⠀
A questão relevante é por que alguém escolhe DASH repetidamente, em vez de apenas testar uma carteira.
⠀
A funcionalidade técnica cria uma possibilidade.
⠀
O uso contínuo dá importância econômica a essa possibilidade.
⠀
02 | OS NÚMEROS QUE IMPORTAM
⠀
Retrato de 19 de novembro de 2026:
⠀
Preço do DASH: ~US$ 37,24
Capitalização de mercado: ~US$ 480,43 mi
FDV reportado: ~US$ 703,99 mi
Oferta em circulação: ~12,898 mi de DASH
Oferta total atual reportada: ~12,898 mi de DASH
Oferta máxima indicada pelo rastreador: 18,9 mi de DASH
Circulação / oferta máxima indicada: ~68,2%
Volume de negociação de DASH em 24 h: ~US$ 42,23 mi
Máxima histórica: ~US$ 1.642,22
Queda em relação à máxima histórica: ~97,7%
⠀
ESTRUTURA DA OFERTA E DA REDE:
⠀
A documentação oficial descreve uma oferta final de aproximadamente 17,74 mi a 18,92 mi.
⠀
A utilização do orçamento afeta o montante final.
⠀
O subsídio por bloco documentado diminui aproximadamente 7,14% ao ano.
⠀
Um masternode comum exige 1.000 DASH como garantia.
⠀
Ao preço do retrato, isso representa aproximadamente US$ 37.240.
⠀
O volume negociado em exchanges não é o volume de pagamentos a comerciantes.
⠀
A oferta total atual não é o mesmo que a oferta final ao longo da vida do projeto.
⠀
Essas distinções importam mais do que o preço unitário.
⠀
03 | PAGAMENTOS EXIGEM MAIS DO QUE VELOCIDADE
⠀
Confirmações rápidas melhoram a experiência de pagamento.
⠀
Isso não resolve todos os problemas envolvidos em gastar criptomoedas.
⠀
O cliente ainda precisa ter acesso a DASH.
⠀
O comerciante precisa aceitar pagamentos e liquidá-los de forma confiável.
⠀
Ambos precisam de um motivo para preferir esse processo.
⠀
Um ativo de pagamento volátil também levanta uma questão prática:
⠀
Quanta exposição os usuários realmente querem manter entre transações?
⠀
Uma rede pode facilitar pagamentos enquanto os usuários minimizam o tempo em que mantêm sua moeda.
⠀
Portanto, o aumento da atividade de pagamentos não garante um crescimento proporcional da demanda monetária.
⠀
A evidência mais sólida é o uso recorrente acompanhado por uma demanda duradoura para manter ou usar DASH.
⠀
04 | A TESE DE PRIVACIDADE MUDOU
⠀
O recurso de privacidade estabelecido do Dash Core é o CoinJoin.
⠀
Isso não deve ser confundido com tornar confidenciais, por padrão, todas as transações do Core.
⠀
A novidade mais recente é o Evolution.
⠀
Um anúncio oficial de 4 de agosto informou que as transações protegidas estavam disponíveis na mainnet do Evolution, usando tecnologia de conhecimento zero baseada em Orchard.
⠀
Isso atualiza substancialmente a descrição antiga do Dash como oferecendo apenas mistura de transações.
⠀
No entanto, as transações Core, o CoinJoin e as atividades protegidas do Evolution continuam sendo distintos.
⠀
Os investidores devem verificar quais formas de pagamento uma carteira realmente oferece suporte.
⠀
O rótulo «privacidade» é amplo demais para explicar a implementação.
⠀
A experiência do usuário depende do produto específico.
⠀
05 | CAPACIDADE DE PRIVACIDADE NÃO É ADOÇÃO DE PRIVACIDADE
⠀
Disponibilizar transações confidenciais é um marco técnico.
⠀
A adoção comercial exige evidências adicionais.
⠀
As carteiras estão tornando o recurso acessível?
⠀
Os usuários voltam a usá-lo?
⠀
As pessoas conseguem entrar e sair do sistema com facilidade?
⠀
E a experiência continua sendo prática em condições realistas?
⠀
O próprio anúncio de agosto diferenciou a disponibilidade na mainnet do suporte das carteiras.
⠀
Isso mostra por que o lançamento de uma rede não deve ser tratado como disponibilidade universal do produto.
⠀
A tese de investimento se fortalece quando os pagamentos confidenciais se tornam um hábito recorrente dos usuários.
⠀
Um recurso pode ser importante sem alterar imediatamente os aspectos econômicos.
⠀
06 | O QUE REPRESENTAM AS RECOMPENSAS DOS MASTERNODES
⠀
Os masternodes prestam serviços à rede e recebem remuneração.
⠀
Eles também participam da governança.
⠀
A garantia cria um incentivo para manter uma rede valiosa.
⠀
Mas a renda de um masternode não é automaticamente lucro financiado por clientes externos.
⠀
Ela inclui subsídios do protocolo.
⠀
O operador também precisa levar em conta as despesas de infraestrutura e o valor da garantia.
⠀
É possível receber mais DASH e, ao mesmo tempo, ver o valor em dólares da posição cair.
⠀
Da mesma forma, a garantia não é destruída permanentemente.
⠀
A documentação oficial afirma que movê-la interrompe a participação e os pagamentos do nó.
⠀
Os investidores devem separar a remuneração pelos serviços, os custos operacionais e o retorno total do investimento.
⠀
Uma porcentagem de recompensa não responde a todas as três perguntas.
⠀
07 | O MODELO DE TESOURARIA
⠀
O Dash destina parte do subsídio a um sistema orçamentário descentralizado.
⠀
A estrutura documentada é aproximadamente a seguinte:
⠀
20% para os mineradores.
⠀
60% para recompensas de masternodes, incluindo a alocação do Platform.
⠀
20% para o orçamento de governança.
⠀
A emissão efetiva depende, em parte, da utilização do orçamento.
⠀
Isso cria um mecanismo recorrente para financiar o desenvolvimento e o trabalho no ecossistema.
⠀
Também cria uma obrigação de alocação de capital.
⠀
Financiar uma proposta é uma despesa ou investimento da rede.
⠀
Isso não prova que a atividade financiada tenha gerado valor econômico equivalente.
⠀
As perguntas relevantes são o que foi entregue, quanto custou e se os usuários permaneceram.
⠀
O autofinanciamento proporciona continuidade.
⠀
A prestação de contas determina sua eficácia.
⠀
08 | A EXPANSÃO DO EVOLUTION
⠀
O Dash Platform expande o projeto para além das transferências básicas de moedas.
⠀
O anúncio do lançamento do Platform 5.0 descreveu pools de tokens protegidos, monetização de aplicativos e funcionalidades ampliadas de contratos de dados.
⠀
Isso amplia o conjunto potencial de produtos.
⠀
Também muda o que os investidores precisam acompanhar.
⠀
Um lançamento não é o mesmo que uma ativação.
⠀
Ativação não é o mesmo que integração em carteiras.
⠀
E integração não é o mesmo que uso contínuo.
⠀
O cronograma de implementação publicado para a versão 5.0 dependia explicitamente da sinalização dos evonodes e dos limites entre épocas.
⠀
Por isso, uma data de lançamento planejada, por si só, não comprova que todas as capacidades anunciadas estejam amplamente disponíveis.
⠀
O teste comercial é saber se os aplicativos atraem clientes recorrentes.
⠀
09 | O PRÓXIMO TESTE DO PRODUTO
⠀
O roteiro oficial listava trabalhos adicionais em solicitações privadas de contato, pagamentos por nome de usuário e infraestrutura de aplicativos.
⠀
Essas iniciativas abordam um problema real de usabilidade:
⠀
Em geral, as pessoas preferem experiências de pagamento reconhecíveis a ter que gerenciar endereços longos.
⠀
Mas os roteiros descrevem o desenvolvimento planejado.
⠀
Eles não comprovam que a funcionalidade foi lançada ou adotada.
⠀
Os investidores devem procurar lançamentos disponíveis, carteiras compatíveis e uso recorrente.
⠀
O avanço mais útil é uma jornada de pagamento completa que funcione de forma consistente.
⠀
Um nome de usuário pode simplificar a interface.
⠀
Por si só, não pode criar um motivo para escolher DASH em vez de um método de pagamento existente.
⠀
10 | A QUESTÃO DA AVALIAÇÃO
⠀
Usando aproximadamente 12,898 milhões de moedas atuais:
⠀
DASH a US$ 50 implica uma avaliação de ~US$ 645 mi com base na oferta atual.
US$ 100 implica ~US$ 1,29 bi.
US$ 250 implica ~US$ 3,22 bi.
US$ 500 implica ~US$ 6,45 bi.
⠀
Um retorno a US$ 1.642,22 implicaria aproximadamente US$ 21,18 bilhões.
⠀
Estas são ilustrações de avaliação, não metas de preço.
⠀
A emissão futura aumenta o denominador.
⠀
Portanto, um antigo pico de preço não pode ser tratado como um simples ponto de retorno.
⠀
A tese atual exige pressupostos sobre demanda monetária, adoção de pagamentos e relevância competitiva.
⠀
Uma quantidade baixa de moedas não torna o ativo barato.
⠀
A escassez só importa quando acompanhada de demanda.
⠀
11 | CENÁRIOS DE ALTA E DE BAIXA
⠀
CENÁRIO DE ALTA:
⠀
O Dash transforma seus recursos de pagamento em uso recorrente.
⠀
O Evolution facilita o acesso a transações confidenciais.
⠀
Os aplicativos criam motivos adicionais para usar a rede.
⠀
Os gastos da tesouraria produzem resultados mensuráveis.
⠀
E a demanda cresce mais rápido do que a oferta em circulação.
⠀
CENÁRIO DE BAIXA:
⠀
Os usuários preferem alternativas com maior alcance.
⠀
Os recursos de privacidade atraem atenção, mas geram pouca atividade recorrente.
⠀
Os incentivos dos masternodes continuam fortemente dependentes de subsídios.
⠀
O financiamento do desenvolvimento não gera tração comercial suficiente.
⠀
E a marca tradicional não consegue recuperar sua relevância.
⠀
A longevidade demonstra persistência.
⠀
Ela não garante participação de mercado no futuro.
⠀
12 | VEREDITO FINAL
⠀
O Dash tem pontos fortes identificáveis.
⠀
Funcionalidade de pagamento rápida.
⠀
Um sistema de masternodes estabelecido.
⠀
Um orçamento recorrente para desenvolvimento.
⠀
E novos recursos de transações protegidas no Evolution.
⠀
Mas a tese de investimento continua condicionada.
⠀
Uma capitalização de mercado de aproximadamente US$ 480 milhões.
⠀
Aproximadamente US$ 704 milhões em valor totalmente diluído reportado.
⠀
Emissão contínua.
⠀
E a necessidade de provar que o desenvolvimento do produto se traduz em demanda sustentada.
⠀
Minha avaliação:
⠀
DASH é uma tese de recuperação do dinheiro digital e da privacidade.
⠀
A evidência decisiva é um grupo crescente de usuários que o escolhe repetidamente porque a experiência resolve um problema relevante.
⠀
Mais recursos criam possibilidades.
⠀
Carteiras melhores reduzem as barreiras.
⠀
Pagamentos recorrentes demonstram utilidade.
⠀
A demanda duradoura determina o valor monetário.
⠀
Uma queda de 97,7% descreve a distância em relação a um pico antigo.
⠀
Não determina quanto desse valor deve ser recuperado.
⠀
Salve esta análise antes da próxima onda de interesse em pagamentos e privacidade.
⠀
Qual tem a tese de longo prazo mais forte para o dinheiro digital?
⠀
⠀
E será que o Dash pode transformar as atualizações do Evolution em uma demanda duradoura dos usuários?
⠀
Deixe sua opinião abaixo.


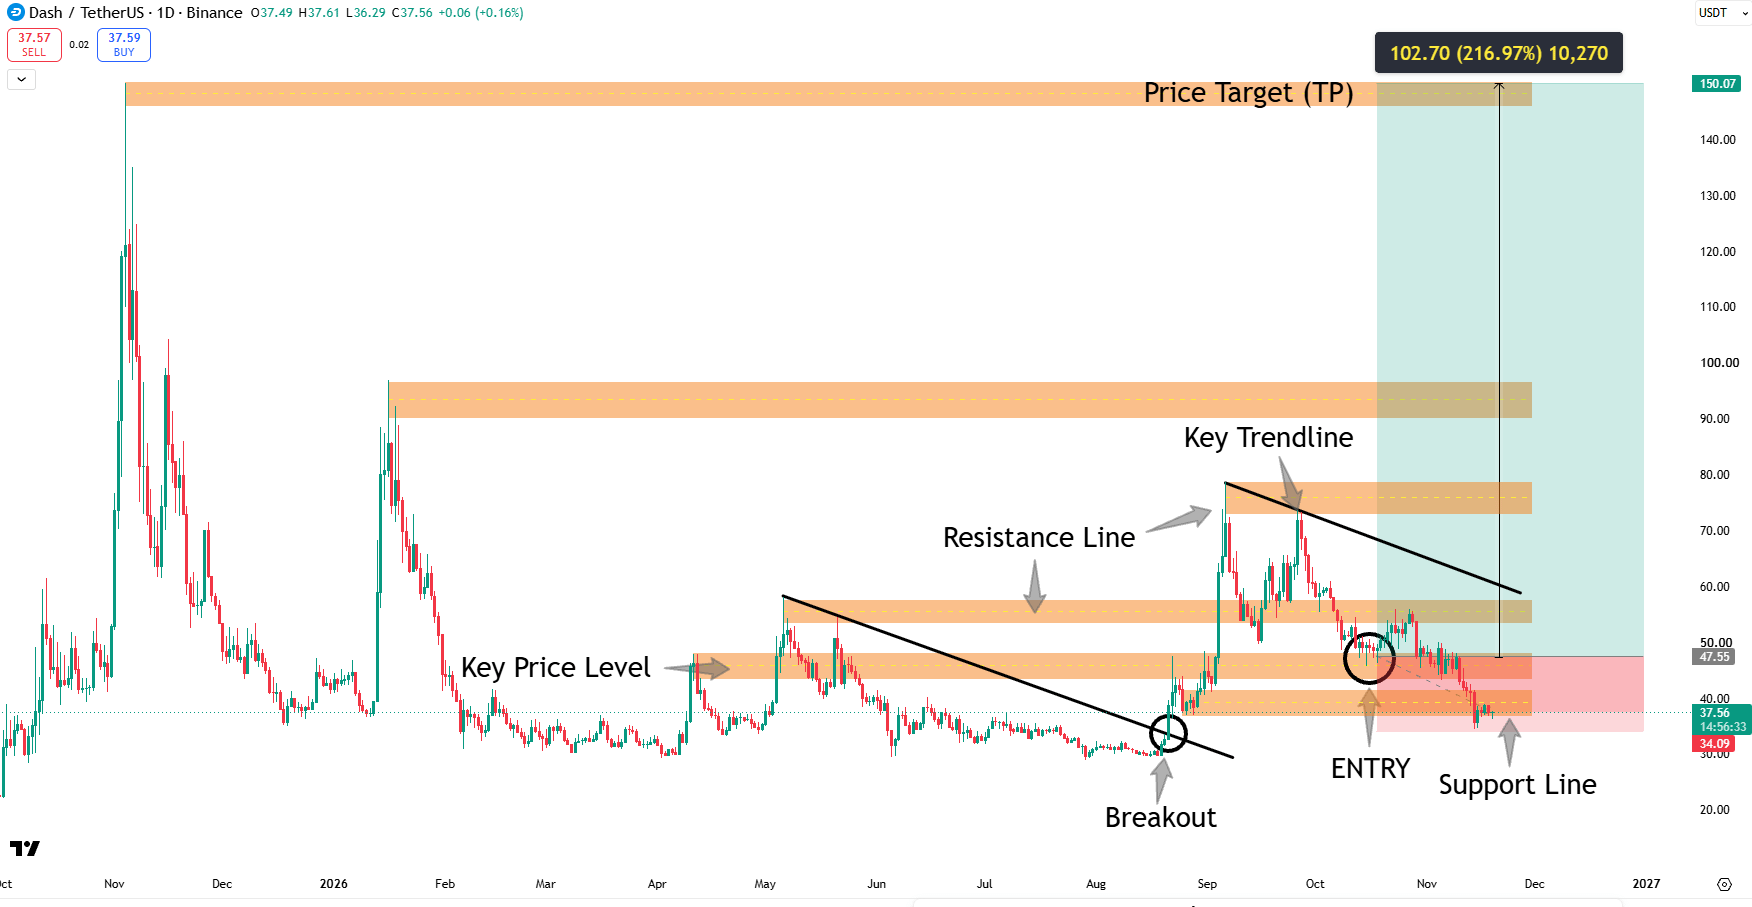
#DASH/USDT