

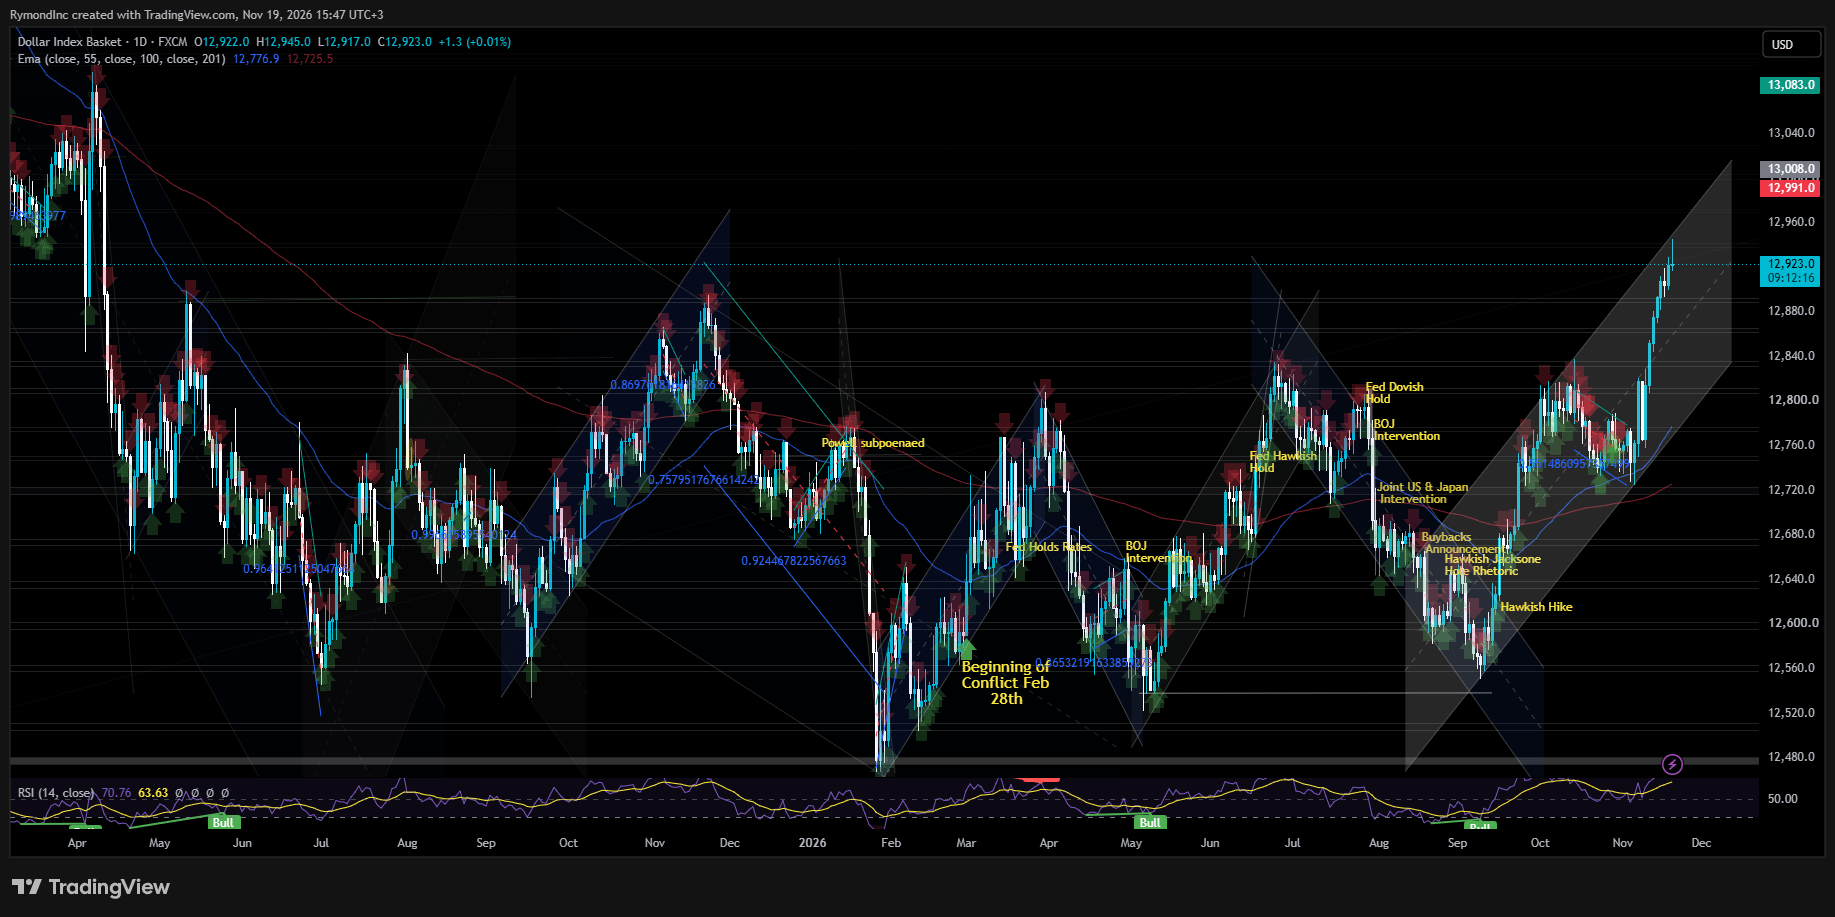
O índice do dólar recuou para 103,6 na quinta-feira, devolvendo parte dos ganhos obtidos no dia anterior. A quarta-feira foi o grande pregão. O indicador subiu quase 0,4%, alcançando seu nível mais alto desde abril de 2025.
Olhando o quadro geral, a sequência parece mais sólida do que um único dia sugere. O índice fechou em alta por quatro semanas consecutivas, chegando a 103,98 no período, com ganho de cerca de 1,83%. Desde setembro, a valorização soma aproximadamente 4,34%. Um fechamento de novembro no positivo marcaria três meses consecutivos de ganhos.
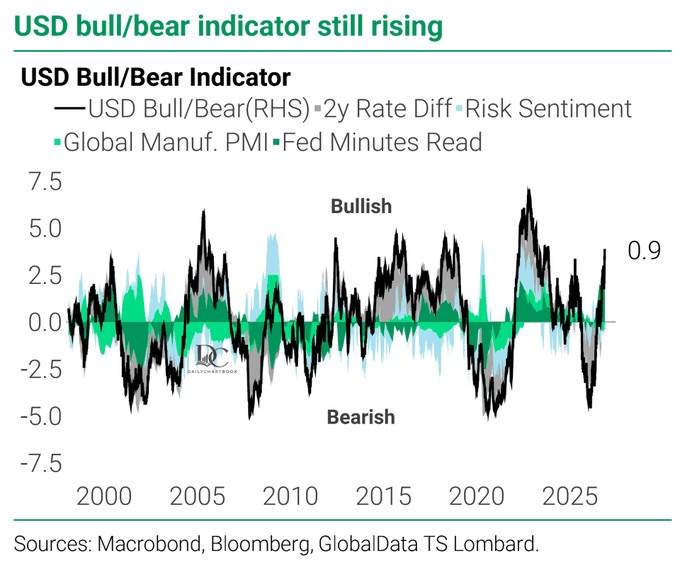
Há também o sentimento do mercado. O indicador de otimismo/pessimismo em relação ao dólar da TS Lombard está no nível mais alto desde 2023 e continua subindo.
Duas coisas estão fazendo o trabalho. Uma são os dados econômicos concretos, que continuam surpreendendo para cima e vêm impulsionando o dólar há um mês. A outra são os comentários hawkish de participantes do FOMC. Juntas, elas consolidaram as expectativas de um aumento dos juros no próximo mês.
O presidente do Fed, Kevin Warsh, tornou mais difícil prever o que vem pela frente. Ele se recusou a oferecer orientação futura, então os investidores se apoiam nos dados e no que outros formuladores de políticas monetárias dizem em público para avaliar os próximos passos do Fed.
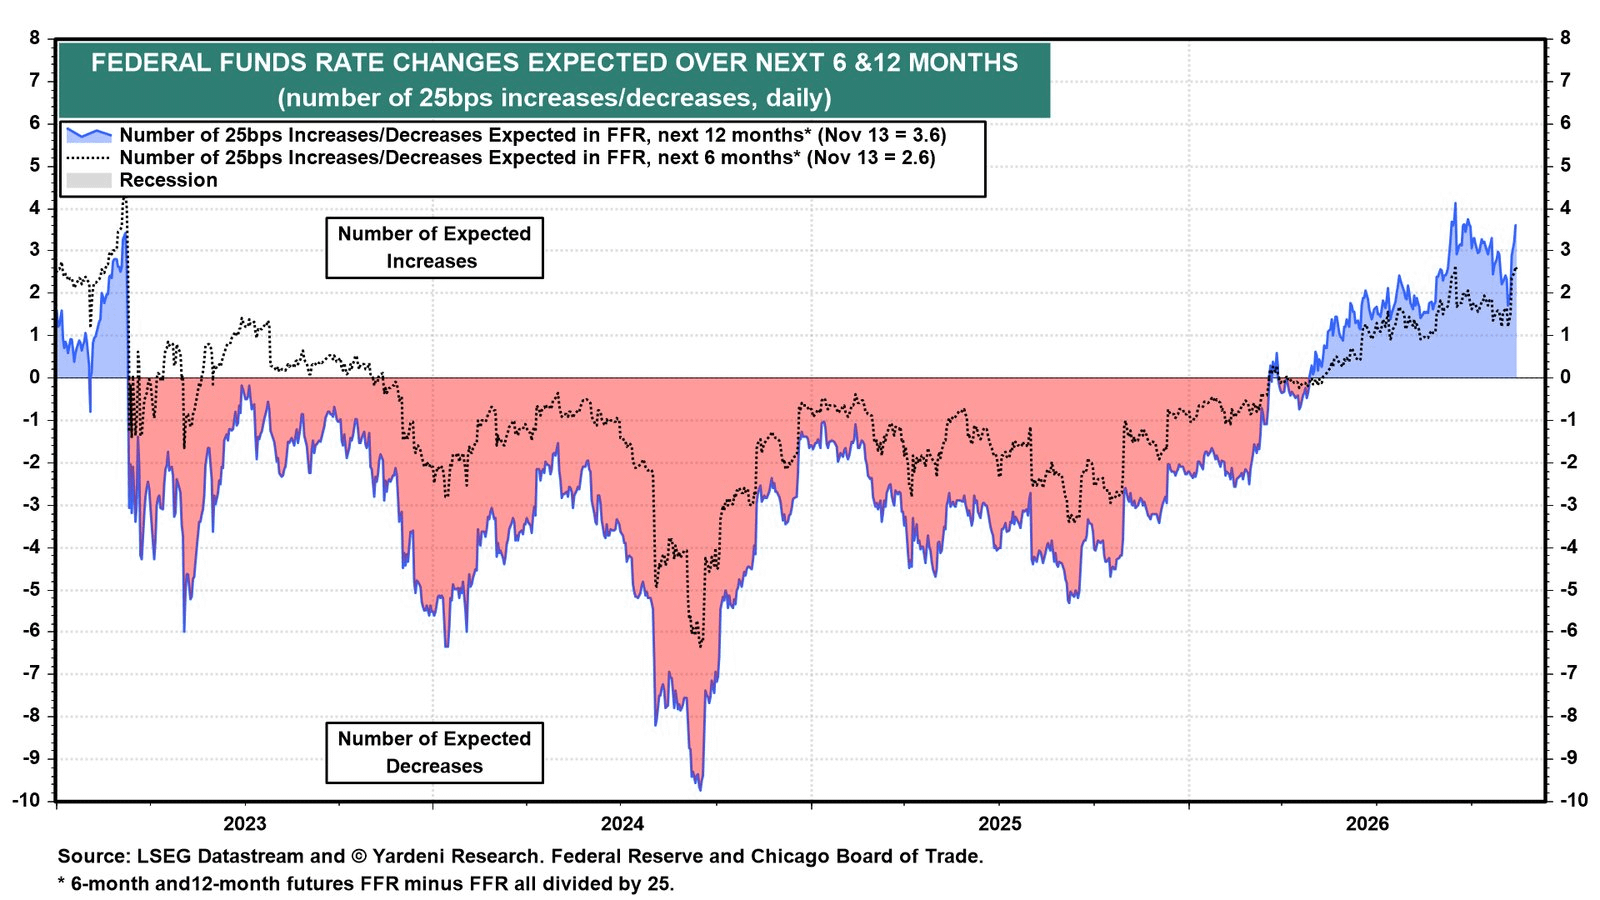
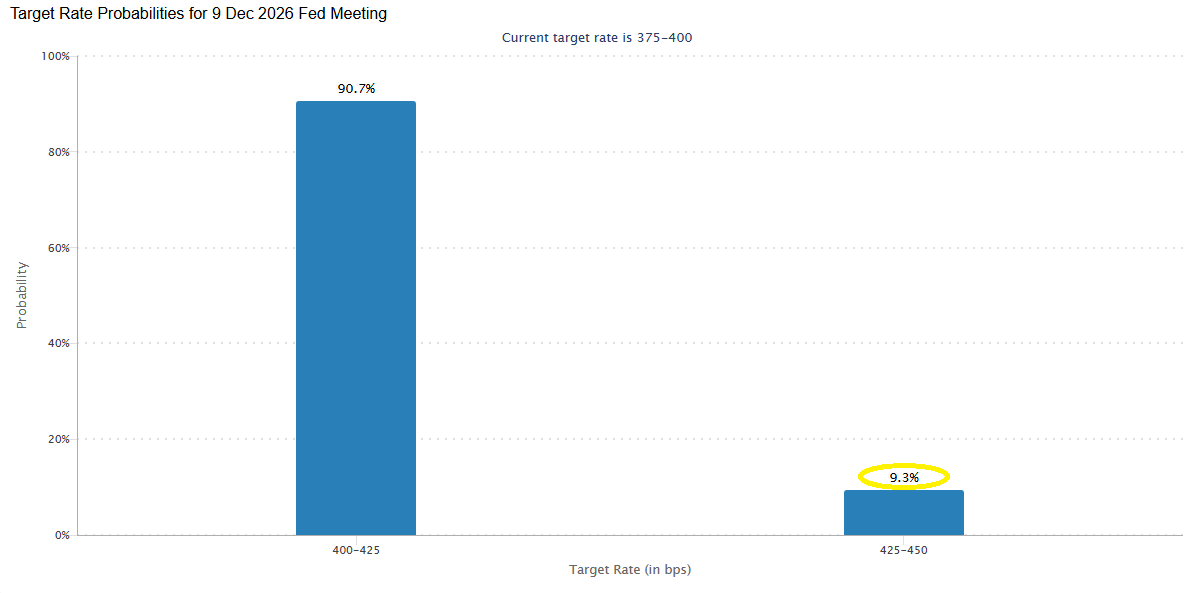
O relatório de inflação da semana passada veio acima do esperado. Agora, os mercados precificam integralmente um aumento de 25 pontos-base em dezembro, com uma pequena chance de que o aumento seja de 50 pontos-base, segundo a ferramenta FedWatch do CME Group. Os futuros da taxa dos fundos federais indicam 3,6 aumentos de 25 pontos-base nos próximos 12 meses, incluindo 2,6 nos próximos seis meses. A probabilidade de um aumento de 50 pontos-base na reunião de dezembro é de apenas 11,5% neste momento.
Enquanto isso, os operadores de títulos se preparam para mais aumentos de juros por parte dos bancos centrais em geral, e a decisão de dezembro do Fed já é tratada como certa. Por isso, a ata da reunião do FOMC do mês passado foi recebida com tão pouca agitação. Os investidores já haviam aceitado o desfecho antes de o documento ser divulgado. A direção é clara. A ata descreve um comitê decidido a apertar a política monetária.
A maioria dos participantes esperava que a inflação permanecesse elevada no curto prazo antes de recuar em direção à meta de 2% do Fed, e a grande maioria via riscos de alta para essa perspectiva. Muitos consideravam que a expansão dos investimentos em IA era uma fonte relevante de risco inflacionário. A maioria destacou a possibilidade de que custos mais altos fossem repassados de forma mais ampla aos preços e por mais tempo. Vários participantes apontaram um possível fator de compensação: um escrutínio mais rigoroso dos retornos e do financiamento do setor poderia desacelerar os gastos com IA, aliviando parte da pressão sobre os preços.
Quanto à política monetária, quase todos os participantes avaliaram que novos aumentos da faixa-alvo da taxa dos fundos federais provavelmente seriam apropriados segundo suas projeções básicas. Alguns foram além. Um aumento superior a 25 pontos-base, disseram, poderia ser considerado na próxima reunião se os dados de inflação divulgados até lá fossem desfavoráveis.
Pelas declarações públicas, Waller parece ser um dos dois. Na quarta-feira, ele disse à CNBC que reduzir a inflação exige "medidas agressivas": um aumento de meio ponto na reunião de dezembro ou um comunicado pós-reunião que prepare o mercado para novos aumentos.
Os mercados ouviram o comentário e, em grande parte, não se abalaram — pelo menos quanto às probabilidades de decisões de política monetária. A ferramenta World Interest Rate Probability da Bloomberg ainda atribui apenas 9% de chance a um aumento jumbo, e as expectativas para os juros mal mudaram no dia. Outros investimentos sensíveis aos juros tiveram grandes oscilações.
Bancos apostam que a alta continuará até 2027
Pelo menos três bancos, entre eles Barclays, Deutsche Bank e Standard Chartered, esperam que o dólar prolongue sua alta até o próximo ano, apesar dos temores de uma desaceleração nos gastos com IA. O boom da IA atraiu investidores globais para ações americanas, e os compradores estrangeiros de ações de empresas dos EUA que usam essa tecnologia precisam primeiro trocar suas moedas locais por dólares. O dólar se beneficia quando esse dinheiro entra.
O Barclays acrescenta a situação doméstica à análise. O setor privado dos EUA se comprometeu com um ciclo de investimentos em IA de quatro anos, a economia está forte e os juros devem permanecer mais altos por mais tempo. Na avaliação do banco, esse cenário favorece a moeda.
Os estrategistas do Deutsche Bank Tim Baker, George Saravelos e Mallika Sachdeva elevaram sua previsão para o dólar no próximo ano. Fizeram isso depois de alertar, no início desta semana, que os vínculos cada vez maiores da moeda com a IA e as ações americanas, em vez dos títulos do Tesouro, poderiam torná-la mais volátil.
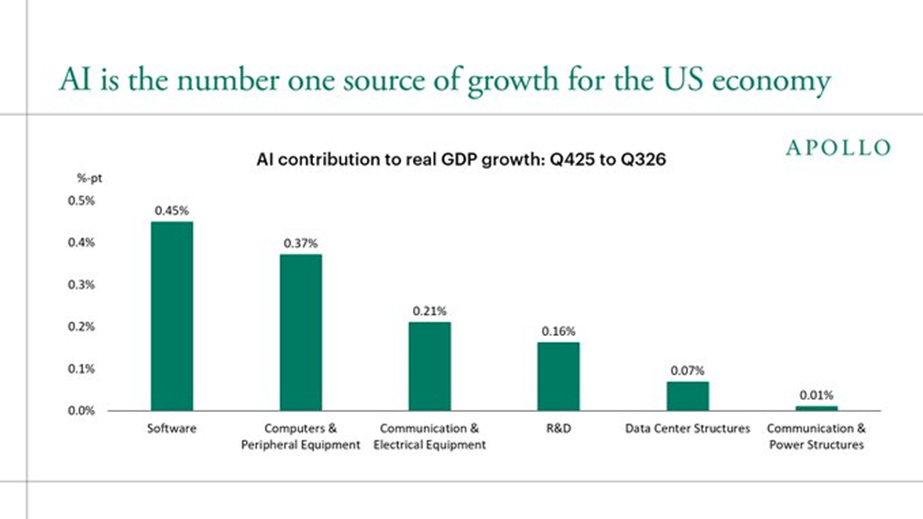
O Barclays também considera que os gastos com IA estão levando o Fed a apertar ainda mais a política monetária. A Apollo Research quantificou o efeito desses investimentos sobre o crescimento: os investimentos em IA acrescentaram cerca de 1,3 ponto percentual ao crescimento do PIB real nos últimos três trimestres — aproximadamente 65% da expansão acumulada de cerca de 2% —, com software e computadores na dianteira.
O Barclays oferece aos otimistas uma espécie de seguro. Mesmo que a economia dos EUA desacelere, o dólar deve se manter firme, diz o banco, já que a história mostra que os EUA tendem a superar o resto do mundo quando o crescimento global perde força.
Analista diz que o Fed não consegue explicar esta disparada do dólar
Uma possibilidade inquietante é que os investidores temam uma ruptura em algum ponto das operações ligadas à IA, talvez um evento de crédito, mesmo com o IPO recorde de US$ 81,3 bilhões da Anthropic tendo sido precificado acima da faixa anunciada nesta semana.
Robin Brooks, pesquisador sênior da Brookings Institution, está levantando questões. Em uma publicação na quarta-feira, ele argumentou que o Fed não consegue explicar a disparada do dólar e interpretou isso como um sinal de que "algo está se rompendo".
Seja o que for que esteja acontecendo, será preciso algo sério para tirar o Fed de sua trajetória de aperto monetário. Brooks argumentou que elevar os juros enquanto os preços do petróleo caem é um erro que pode empurrar os EUA para uma recessão. Segundo ele, o movimento dos preços na quarta-feira parece indicar um evento de crédito em algum lugar. A força do dólar é incomum e não corresponde a nenhum fundamento evidente — muito menos às expectativas de aperto monetário pelo Fed, que se mantiveram relativamente estáveis nos últimos dias.
Brooks duvida que o Fed consiga manter o rumo. Na visão dele, a guinada hawkish não é sustentável, pois a queda dos preços do petróleo está fazendo os juros reais dispararem. No início desta semana, ele mostrou que os rendimentos reais dos títulos do Tesouro com vencimento em 10 e 30 anos estão, por ampla margem, nos níveis mais altos em mais de duas décadas. A questão em aberto é quanto dano a economia sofrerá antes de o Fed recuar, e ele admite estar perplexo com o que está acontecendo no Fed.
Ele esperava que o tom hawkish diminuísse depois das eleições de meio de mandato. Em vez disso, vê algo próximo de uma revolta aberta contra Warsh e não acha que as disputas devam manter a economia refém.
Brooks acompanha o dólar por meio de dois índices. Um é o dólar ponderado pelo comércio em relação às moedas do G10. O outro é o dólar ponderado pelo comércio em relação aos mercados emergentes, índice que ele prefere, já que a medida do G10 tem sido mais volátil neste ano e um indicador menos confiável da direção futura do dólar. No índice dos mercados emergentes, a quarta-feira trouxe uma alta muito acentuada e incomum. As razões estão longe de ser claras, então pode haver algo acontecendo nos bastidores.
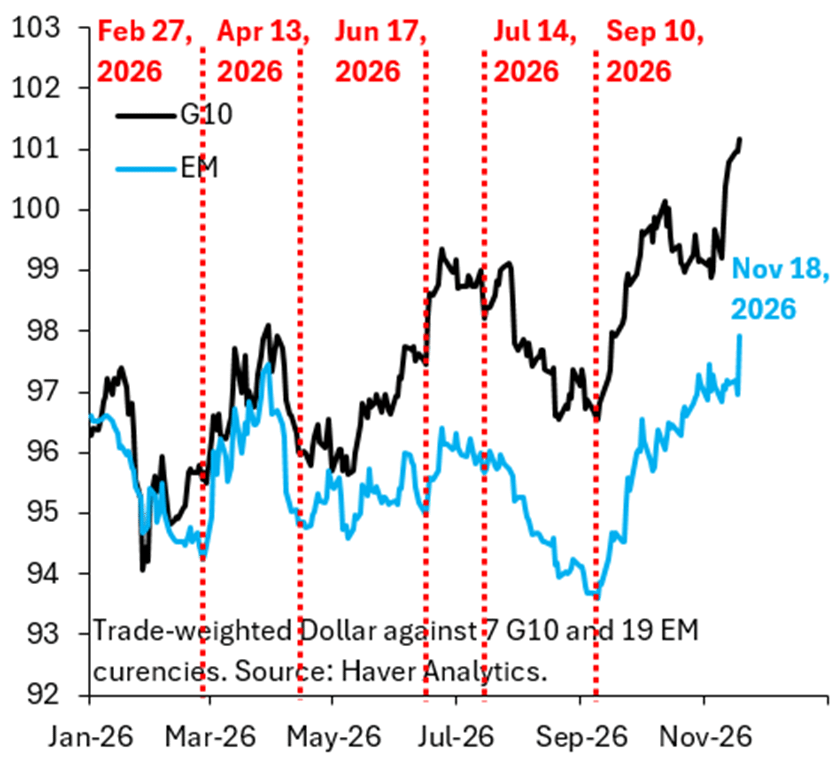
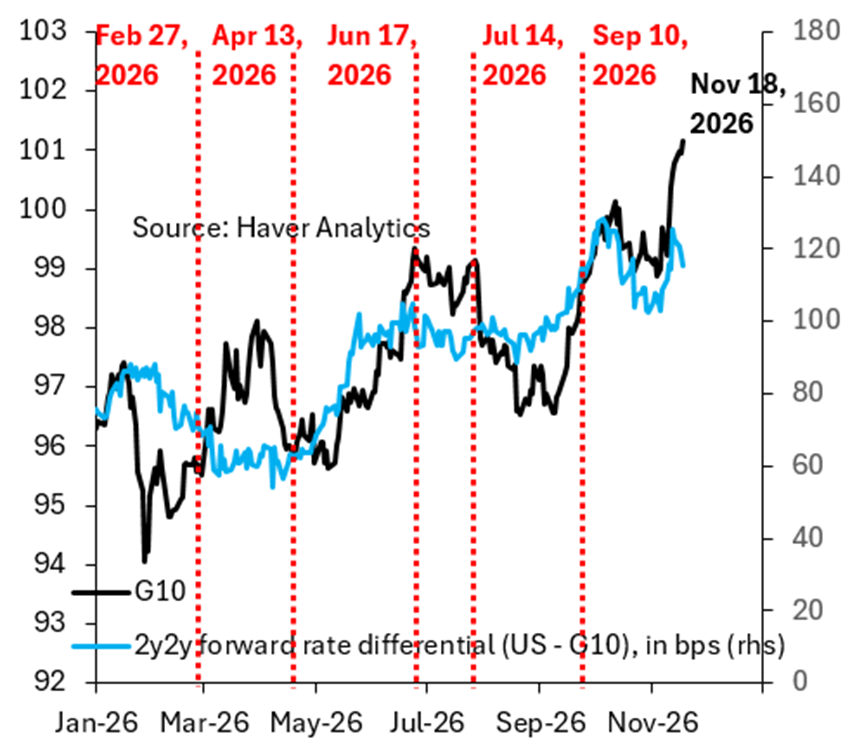
O segundo gráfico mostra por que é difícil determinar a causa. É difícil relacionar o dólar em relação às moedas dos mercados emergentes aos diferenciais de juros, mas isso é possível no caso do dólar em relação às moedas do G10; por isso, o gráfico usa o G10. Brooks usa as taxas a termo de 2 anos em 2 anos como indicador das taxas terminais esperadas pelos mercados e aplica os mesmos pesos comerciais do índice do dólar do G10. O resultado é contundente: a alta do dólar se descolou do diferencial de juros.
O terceiro gráfico verifica se há pânico. Ele mostra a base cambial cruzada do euro/dólar e do dólar/iene. Em momentos de tensão real, como a crise da dívida da zona do euro em 2011–12 ou o choque da COVID, essa base cai acentuadamente para valores negativos, à medida que os investidores compram dólares no mercado à vista e protegem a exposição no mercado a termo. Não é o que está acontecendo agora. Brooks não vê nenhum sinal claro de escassez de dólares ou de pânico nos mercados globais, portanto a fase de pânico total ainda não chegou. O que existe é uma força incomum do dólar no mercado à vista, e pouco mais.
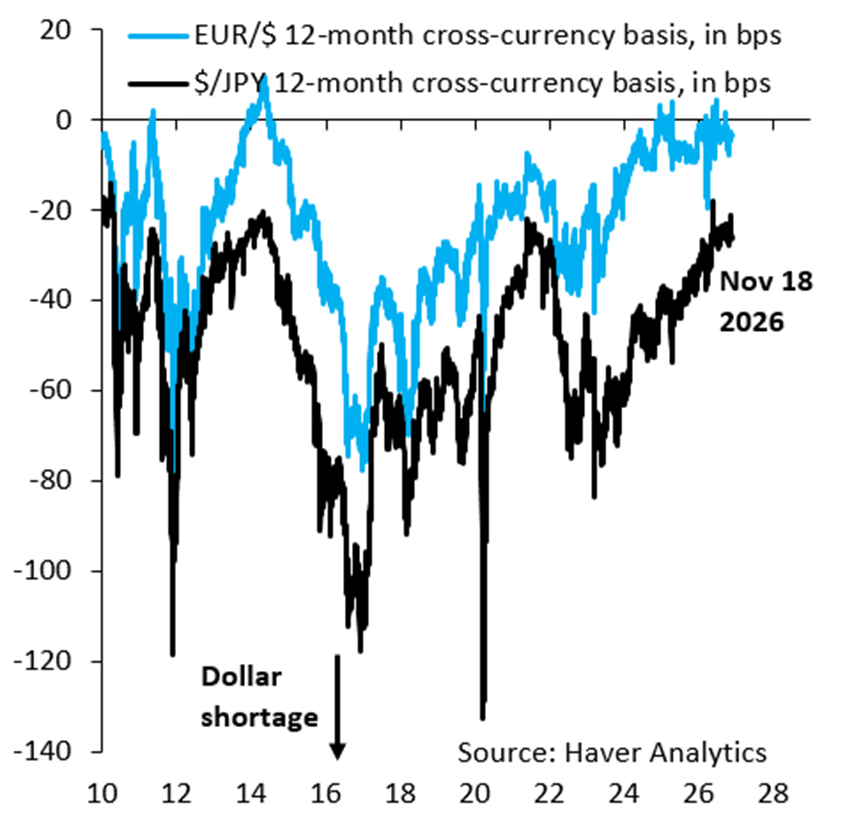
Ele é cauteloso quanto às suas afirmações. Em sua própria publicação, admite que algo sério pode estar acontecendo — ou que pode ser apenas ruído — e recomenda aos leitores que não ajam com base nisso ainda, porque ninguém sabe qual das duas hipóteses é correta.
Conclusão:
Por uma leitura, a história é simples. O Fed quer apertar a política monetária, os dados continuam dando respaldo a essa posição e um ciclo de investimentos em IA segue atraindo dinheiro estrangeiro para ativos americanos, sustentando o dólar. O Deutsche Bank admitiu que sua própria previsão de enfraquecimento do dólar neste ano não se concretizou, e as projeções que estão sendo elaboradas agora vão bem até 2027.
Por outra leitura, o cenário é mais nebuloso. O dólar está subindo mais rápido do que o mercado de juros consegue explicar; os metais também estão caindo. A ata do FOMC traz seu próprio alerta: quase todos os participantes comentaram o que aconteceria se os retornos dos investimentos em IA decepcionassem. É justamente essa aposta que está dando sustentação ao dólar.
Por enquanto, o mercado está mantendo as duas narrativas ao mesmo tempo. Se a primeira estiver correta, a moeda ainda tem espaço para subir. Se a segunda estiver correta, aquilo que sustenta o dólar é justamente o que tem maior probabilidade de ceder. O Fed anuncia sua decisão em 9 de dezembro, e um aumento que já está precificado pode mudar muito pouco.