"E o dinheiro prometido para cobrir qualquer rombo?" Alguém soltou essa no grupo. Na reunião sobre políticas para o mercado de capitais, em 13 de novembro, perguntaram a Lee Jae-myung sobre o fundo de estabilização do mercado acionário. Ele deixou a resposta em aberto: era preciso analisar melhor como esse instrumento poderia ser usado e qual seria o tamanho adequado. $ETH
Na mesma reunião, o chefe da Comissão de Serviços Financeiros adotou um tom ainda mais cauteloso. Disse que fundos desse tipo são reservados para situações extremamente urgentes, temporárias e excepcionais — dando a entender que ainda não chegamos a esse ponto. O pessoal do setor de valores mobiliários não vê assim: insistiu repetidamente, durante o encontro, que o fundo fosse ativado logo, em vez de deixar o instrumento parado. $CL
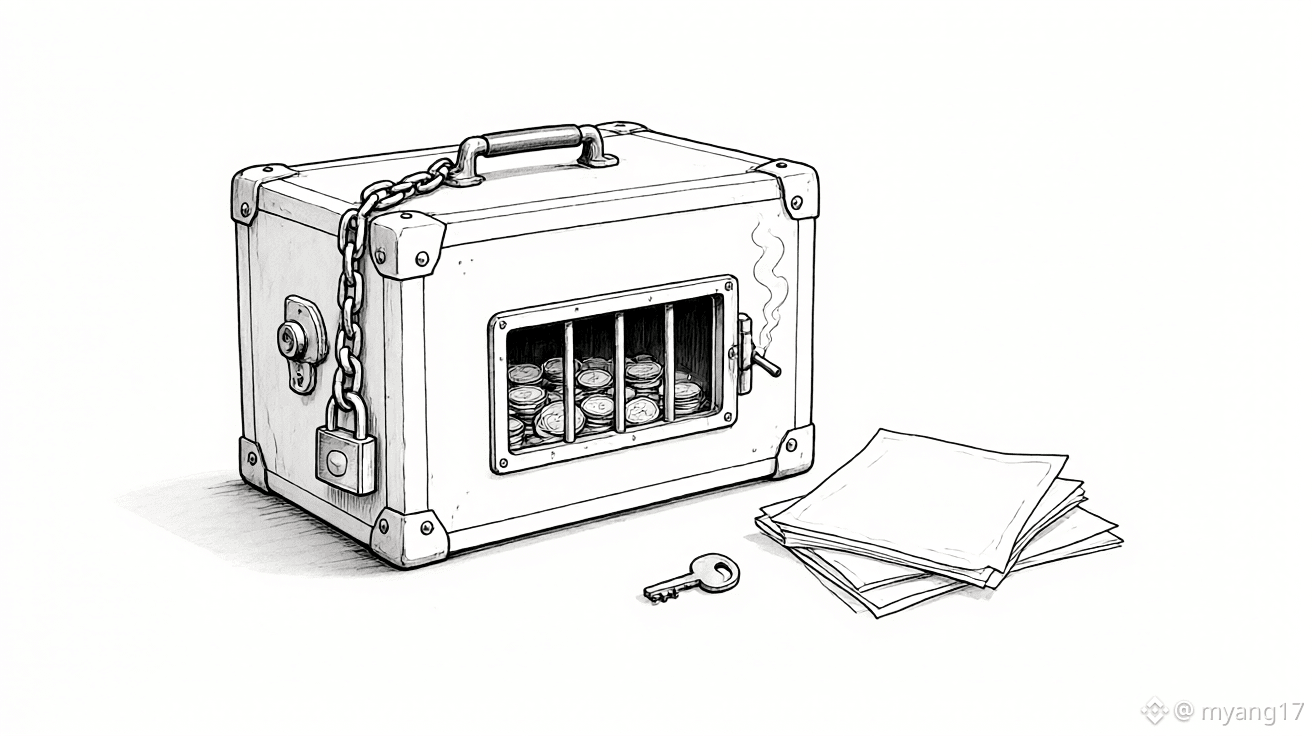
Basta olhar o histórico para entender por que a cobrança não é simples. O fundo foi criado em 2020, durante a pandemia, com um capital de 10 trilhões de won, e até hoje não comprou uma única ação. Não comprou durante a pandemia, nem na onda de 2022, nem quando vieram os choques das tarifas. Alguém brincou que nem sequer mexeram em dez won. $BNB
Claro, também há quem discorde. No meio financeiro, alguns temem que, se todos acreditarem que haverá sempre alguém para comprar quando o mercado cair, acabem se arriscando ainda mais, acumulando riscos cada vez maiores. É a velha questão do risco moral.
Se realmente forem intervir, qual precisa ser o tamanho do fundo? Uma instituição fez as contas: para ter algum efeito psicológico, seriam necessários pelo menos 20 trilhões de won. Mas, atualmente, o volume negociado em um único dia costuma ultrapassar 40 trilhões; abaixo de 25 a 30 trilhões, o dinheiro entraria no mercado e mal faria barulho.
Outra medida já foi adotada. De 9 de novembro até o fim de janeiro do próximo ano, foi suspensa temporariamente a exigência de uma taxa mínima de manutenção de margem de 140% para as garantias de financiamento das corretoras, para evitar que, durante uma queda brusca, as liquidações forçadas se acumulem em cascata.
Em 6 de novembro, o índice fechou em queda de 6,02%, depois de chegar a cair mais de 8% durante o pregão — o 11.º circuit breaker do ano. O fundo continua trancado no armário, mas o botão já foi afrouxado um pouco.
Opinião pessoal; não constitui recomendação de investimento. Cada um assume os próprios ganhos e perdas.
#KOSPI cai 2,59%, fecha no nível mais baixo desde fevereiro
Na mesma reunião, o chefe da Comissão de Serviços Financeiros adotou um tom ainda mais cauteloso. Disse que fundos desse tipo são reservados para situações extremamente urgentes, temporárias e excepcionais — dando a entender que ainda não chegamos a esse ponto. O pessoal do setor de valores mobiliários não vê assim: insistiu repetidamente, durante o encontro, que o fundo fosse ativado logo, em vez de deixar o instrumento parado. $CL
Basta olhar o histórico para entender por que a cobrança não é simples. O fundo foi criado em 2020, durante a pandemia, com um capital de 10 trilhões de won, e até hoje não comprou uma única ação. Não comprou durante a pandemia, nem na onda de 2022, nem quando vieram os choques das tarifas. Alguém brincou que nem sequer mexeram em dez won. $BNB
Claro, também há quem discorde. No meio financeiro, alguns temem que, se todos acreditarem que haverá sempre alguém para comprar quando o mercado cair, acabem se arriscando ainda mais, acumulando riscos cada vez maiores. É a velha questão do risco moral.
Se realmente forem intervir, qual precisa ser o tamanho do fundo? Uma instituição fez as contas: para ter algum efeito psicológico, seriam necessários pelo menos 20 trilhões de won. Mas, atualmente, o volume negociado em um único dia costuma ultrapassar 40 trilhões; abaixo de 25 a 30 trilhões, o dinheiro entraria no mercado e mal faria barulho.
Outra medida já foi adotada. De 9 de novembro até o fim de janeiro do próximo ano, foi suspensa temporariamente a exigência de uma taxa mínima de manutenção de margem de 140% para as garantias de financiamento das corretoras, para evitar que, durante uma queda brusca, as liquidações forçadas se acumulem em cascata.
Em 6 de novembro, o índice fechou em queda de 6,02%, depois de chegar a cair mais de 8% durante o pregão — o 11.º circuit breaker do ano. O fundo continua trancado no armário, mas o botão já foi afrouxado um pouco.
Opinião pessoal; não constitui recomendação de investimento. Cada um assume os próprios ganhos e perdas.
#KOSPI cai 2,59%, fecha no nível mais baixo desde fevereiro