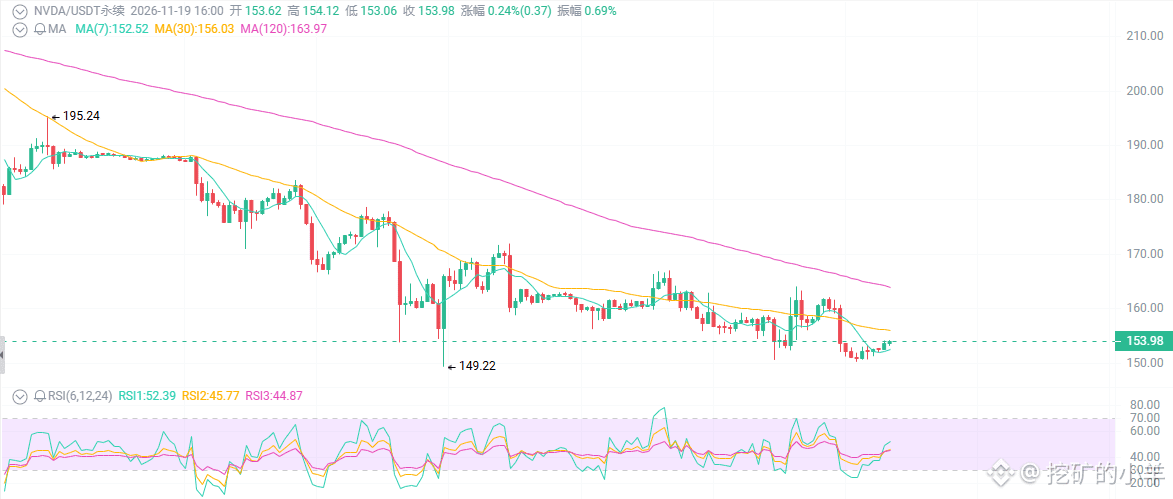
A Nvidia a US$ 154: você teria coragem de comprar?
A empresa de IA mais lucrativa do planeta: receita do terceiro trimestre disparou 103%, a divisão de data centers dobrou, recompra de US$ 150 bilhões — mas as ações caíram de 243 para 154, quase 40%. O motivo não foram os resultados, mas o desaparecimento repentino daquele homem da jaqueta de couro. Será que esta é uma oportunidade de ouro ou o começo do colapso da fé na IA?
Primeiro, o que se vê na superfície: resultados espetaculares, mas as ações caem.
Resultados divulgados em 17 de novembro: receita de US$ 11,58 bilhões no terceiro trimestre, alta anual de 103%, muito acima das expectativas. Projeção para o próximo trimestre: US$ 13 bilhões, alta anual de 90%, acima das expectativas do mercado. A previsão de crescimento da receita para o ano fiscal de 2028 foi elevada de 70% para 75%. Autorização adicional de US$ 150 bilhões para recompra de ações.
Em qualquer outro ano, esses números fariam as ações dispararem.
Mas, em 18 de novembro, as ações fecharam em queda de 2,9%. Desde a máxima de 243 em 6 de outubro, acumulam uma queda de 36% a 38%.
Por quê? Porque Jensen Huang foi embora.
Primeiro ponto: resultados são o concreto e o aço; o CEO é a fundação.
Na semana passada, Jensen Huang deixou o cargo repentinamente por violação de regras relacionada a conduta pessoal. O conselho rejeitou explicitamente seu retorno, a CFO Colette Kress assumiu interinamente e uma busca formal por um CEO já foi iniciada por uma empresa de recrutamento executivo.
Esta é a primeira vez em mais de 30 anos que a Nvidia fica sem uma liderança do tipo fundador.
O que a Nvidia vende não são chips: é o próprio Jensen Huang.
Ele passou décadas almoçando com Morris Chang, da TSMC; chama os CEOs da Microsoft, do Google e da Meta de irmãos; e conversa descontraidamente com políticos em Washington.
Segundo ponto: a avaliação já está absurdamente barata, mas há motivos para isso.
A relação preço/lucro dos últimos 12 meses está entre 16 e 20 vezes.
Você leu certo: a empresa de IA que mais cresce no planeta tem uma relação preço/lucro menor que a da Moutai.
Margem bruta de 75%, fluxo de caixa livre robusto e ainda resta mais da metade da autorização de recompra de US$ 150 bilhões.
Embora os analistas tenham reduzido o preço-alvo médio, ele ainda está bem acima do preço atual.
Mas o mercado não se convence.
Por quê?
Porque esta queda não é na avaliação; é na confiança.
Enquanto a vaga de CEO não for preenchida, as instituições não terão coragem de assumir uma posição grande.
Terceiro ponto: a análise técnica indica que ainda não é hora de comprar na baixa.
No gráfico diário e no semanal, há uma sequência de máximas e mínimas cada vez mais baixas; o preço rompeu os suportes importantes de 200 e 180 e acelerou a queda até perto de 150.
As médias móveis de curto prazo estão alinhadas em tendência de baixa. O RSI entrou em sobrevenda, mas não formou divergência altista de fundo.
O volume aumenta nas quedas e diminui nas recuperações — os vendedores ainda não foram embora.
Suportes: 148–150 → 145
Resistências: 158–162 → 170–175 → 180+
148 é a mínima de 52 semanas e também a última linha de dignidade dos compradores. Se romper, abaixo disso é um vazio.
A empresa de IA mais lucrativa do planeta: receita do terceiro trimestre disparou 103%, a divisão de data centers dobrou, recompra de US$ 150 bilhões — mas as ações caíram de 243 para 154, quase 40%. O motivo não foram os resultados, mas o desaparecimento repentino daquele homem da jaqueta de couro. Será que esta é uma oportunidade de ouro ou o começo do colapso da fé na IA?
Primeiro, o que se vê na superfície: resultados espetaculares, mas as ações caem.
Resultados divulgados em 17 de novembro: receita de US$ 11,58 bilhões no terceiro trimestre, alta anual de 103%, muito acima das expectativas. Projeção para o próximo trimestre: US$ 13 bilhões, alta anual de 90%, acima das expectativas do mercado. A previsão de crescimento da receita para o ano fiscal de 2028 foi elevada de 70% para 75%. Autorização adicional de US$ 150 bilhões para recompra de ações.
Em qualquer outro ano, esses números fariam as ações dispararem.
Mas, em 18 de novembro, as ações fecharam em queda de 2,9%. Desde a máxima de 243 em 6 de outubro, acumulam uma queda de 36% a 38%.
Por quê? Porque Jensen Huang foi embora.
Primeiro ponto: resultados são o concreto e o aço; o CEO é a fundação.
Na semana passada, Jensen Huang deixou o cargo repentinamente por violação de regras relacionada a conduta pessoal. O conselho rejeitou explicitamente seu retorno, a CFO Colette Kress assumiu interinamente e uma busca formal por um CEO já foi iniciada por uma empresa de recrutamento executivo.
Esta é a primeira vez em mais de 30 anos que a Nvidia fica sem uma liderança do tipo fundador.
O que a Nvidia vende não são chips: é o próprio Jensen Huang.
Ele passou décadas almoçando com Morris Chang, da TSMC; chama os CEOs da Microsoft, do Google e da Meta de irmãos; e conversa descontraidamente com políticos em Washington.
Segundo ponto: a avaliação já está absurdamente barata, mas há motivos para isso.
A relação preço/lucro dos últimos 12 meses está entre 16 e 20 vezes.
Você leu certo: a empresa de IA que mais cresce no planeta tem uma relação preço/lucro menor que a da Moutai.
Margem bruta de 75%, fluxo de caixa livre robusto e ainda resta mais da metade da autorização de recompra de US$ 150 bilhões.
Embora os analistas tenham reduzido o preço-alvo médio, ele ainda está bem acima do preço atual.
Mas o mercado não se convence.
Por quê?
Porque esta queda não é na avaliação; é na confiança.
Enquanto a vaga de CEO não for preenchida, as instituições não terão coragem de assumir uma posição grande.
Terceiro ponto: a análise técnica indica que ainda não é hora de comprar na baixa.
No gráfico diário e no semanal, há uma sequência de máximas e mínimas cada vez mais baixas; o preço rompeu os suportes importantes de 200 e 180 e acelerou a queda até perto de 150.
As médias móveis de curto prazo estão alinhadas em tendência de baixa. O RSI entrou em sobrevenda, mas não formou divergência altista de fundo.
O volume aumenta nas quedas e diminui nas recuperações — os vendedores ainda não foram embora.
Suportes: 148–150 → 145
Resistências: 158–162 → 170–175 → 180+
148 é a mínima de 52 semanas e também a última linha de dignidade dos compradores. Se romper, abaixo disso é um vazio.