
O maior inimigo do ouro talvez não seja a guerra. Talvez seja o Federal Reserve.
Há algo sobre o ouro que os investidores muitas vezes não entendem.
Quando o mundo se torna instável, as pessoas correm para ativos considerados refúgios seguros.
As guerras se intensificam.
Os preços do petróleo sobem.
Os temores de inflação voltam.
E, de repente, o ouro se torna um dos lugares mais atraentes para proteger o patrimônio.
Mas aqui está o ponto que merece muito mais atenção:
A mesma inflação que inicialmente faz o ouro subir pode, com o tempo, criar as condições para que ele caia.
A história já demonstrou isso.
A DISPARADA DO OURO EM 1979–1980: UMA LIÇÃO QUE WALL STREET NÃO ESQUECEU
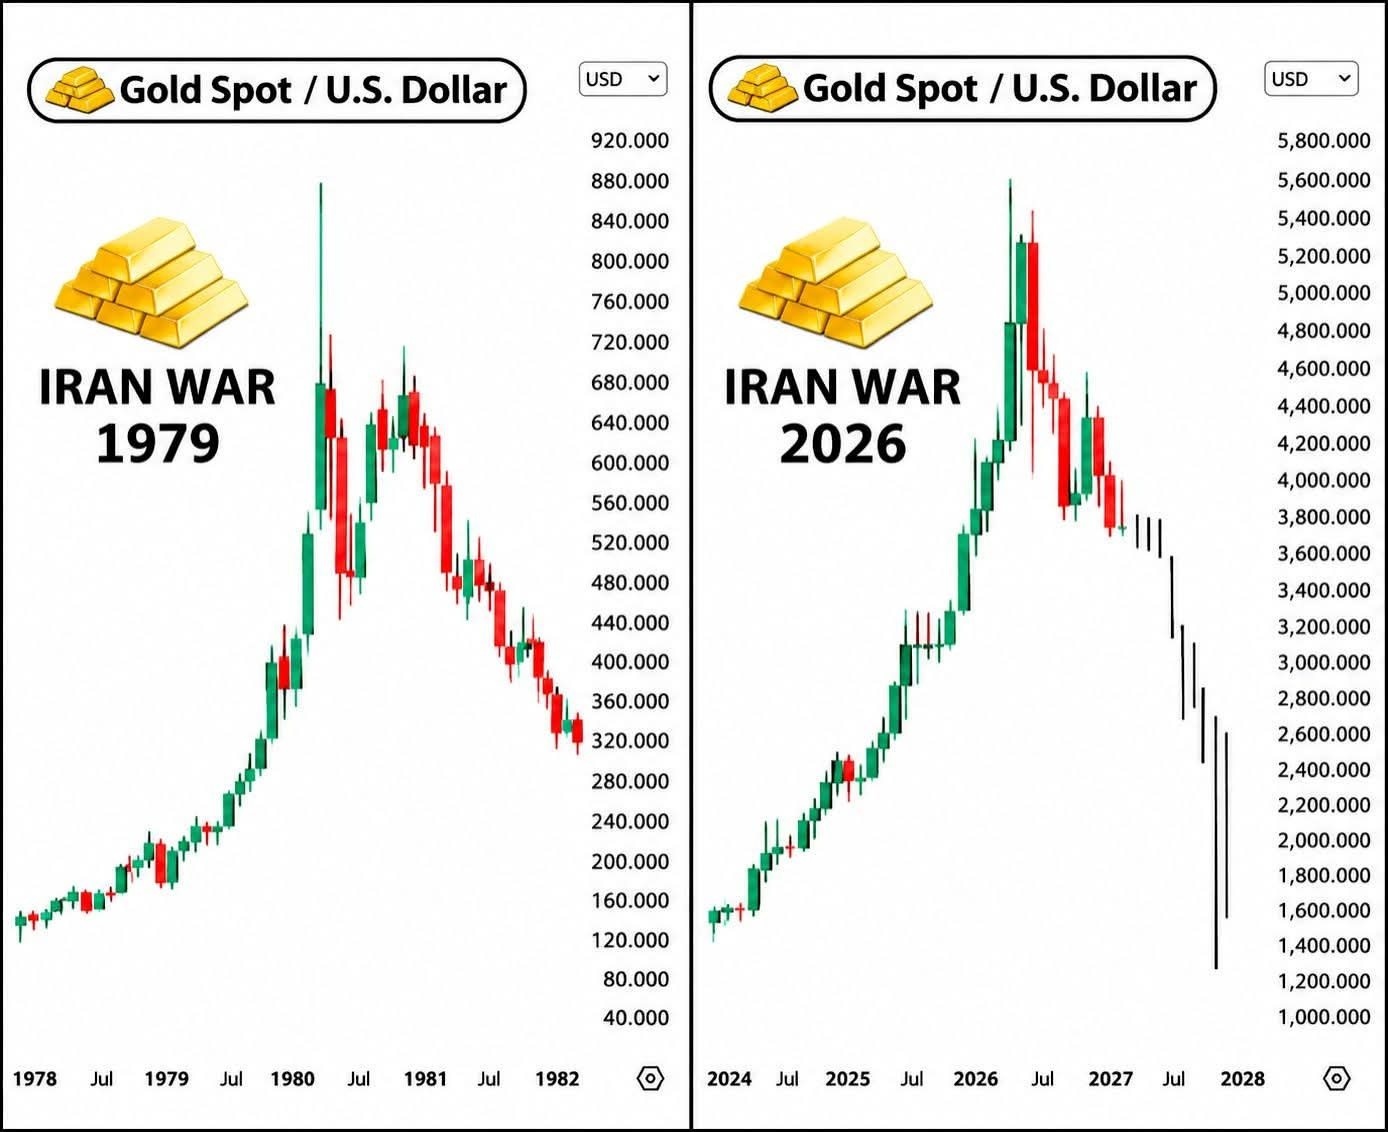
No fim da década de 1970, o ouro teve uma alta extraordinária.
A Revolução Iraniana, a crise dos reféns, a invasão soviética do Afeganistão, a alta dos preços do petróleo e a aceleração da inflação criaram uma enorme incerteza.
Os investidores queriam proteção contra a perda do poder de compra e a instabilidade geopolítica.
O ouro subiu de aproximadamente US$ 236 por onça em abril de 1979 para US$ 850 em janeiro de 1980.
Isso representa uma alta de mais de 250% em cerca de nove meses.
Mas a alta não durou.
Entre setembro de 1980 e junho de 1982, o ouro caiu aproximadamente 52%.
Em fevereiro de 1985, havia chegado a cerca de US$ 285 por onça.
O que mudou?
O FED MUDOU O CENÁRIO FINANCEIRO.
Paul Volcker, então presidente do Federal Reserve, estava determinado a controlar a inflação.
Os juros subiram drasticamente, chegando a aproximadamente 20% em alguns períodos de 1980 e 1981.
Isso mudou a lógica econômica de manter ouro.
Ao contrário dos títulos do Tesouro ou dos depósitos bancários, o ouro não rende juros.
Quando os investidores podem obter retornos atraentes com ativos que rendem juros, o custo de oportunidade de manter ouro aumenta.
Ao mesmo tempo, juros reais mais altos e um dólar americano mais forte podem reduzir a demanda por ouro em barras.
O ouro não se tornou inútil de repente.
As condições financeiras que sustentavam sua valorização extraordinária estavam mudando.
AGORA, VEJA O MERCADO DE 2026.
O ouro enfrenta outra combinação difícil.
O metal atingiu uma máxima histórica de aproximadamente US$ 5.595 por onça em janeiro.
Em 16 de novembro, havia caído para aproximadamente US$ 3.831.
Isso representa uma queda de cerca de 31,5%.
E vários acontecimentos estão pressionando o mercado.
1. O DÓLAR AMERICANO ESTÁ SE FORTALECENDO
O ouro é cotado internacionalmente em dólares americanos.
Quando o dólar se fortalece, o ouro fica mais caro para compradores que usam outras moedas.
Isso pode reduzir a demanda internacional e pressionar os preços para baixo.
2. OS RENDIMENTOS DOS TÍTULOS DO TESOURO ESTÃO SUBINDO
O rendimento dos títulos do Tesouro americano de 10 anos atingiu recentemente aproximadamente 5,14%.
Rendimentos mais altos tornam os investimentos que pagam juros mais competitivos em relação ao ouro.
Para investidores institucionais que administram carteiras enormes, esse custo de oportunidade é relevante.
3. A INFLAÇÃO ESTÁ CRIANDO UM PROBLEMA DE POLÍTICA MONETÁRIA
Tensões geopolíticas e preços mais altos do petróleo podem aumentar a pressão inflacionária.
Mas aqui está a contradição:
O medo da inflação pode, inicialmente, aumentar a demanda por ouro.
Se essas mesmas pressões inflacionárias obrigarem o Federal Reserve a manter uma política restritiva ou elevar os juros, o ouro poderá, posteriormente, sofrer pressão vendedora.
Esse é o mecanismo que os investidores precisam entender.
4. A PRÓXIMA DECISÃO DO FED PODE IMPORTAR MAIS DO QUE AS MANCHETES
Atualmente, os mercados antecipam um possível aumento de 25 pontos-base nos juros em dezembro.
Mas as expectativas não são o mesmo que uma decisão efetiva do Federal Reserve.
Se a inflação persistir e o Fed adotar uma postura mais agressiva, o ouro poderá enfrentar pressão adicional.
Se o crescimento econômico enfraquecer ou as expectativas sobre os juros mudarem de rumo, o cenário poderá mudar novamente.
AQUI ESTÁ A PRINCIPAL LIÇÃO QUE TIRO DA COMPARAÇÃO COM 1979.
O ouro não fica automaticamente em alta durante todas as guerras.
E não desaba automaticamente quando as tensões geopolíticas diminuem.
Os fatores mais importantes costumam ser a relação entre a inflação, os juros reais, o dólar americano, a política dos bancos centrais e a demanda dos investidores.
Também há uma diferença importante entre 1980 e 2026.
O mercado de ouro de hoje conta com uma participação significativa de bancos centrais, fundos de investimento e dinâmicas diferentes nas reservas globais.
A história pode explicar os riscos, mas não pode garantir que o mesmo resultado se repetirá.
Uma queda histórica de 50% é um alerta sobre a volatilidade, não uma previsão do próximo movimento.
A verdadeira questão não é simplesmente se o ouro está caro ou barato. É se as condições financeiras que sustentam seu preço estão se fortalecendo ou enfraquecendo.
É nisso que os investidores sérios em ouro devem prestar atenção.