


As operações de carry trade com Bitcoin podem voltar a superar as letras do Tesouro dos EUA em 2027, à medida que a procura por alavancagem se recupera, segundo o banco de ativos digitais Sygnum.
No seu relatório Sygnal Outlook 2027, a Sygnum prevê que o prémio anualizado dos contratos futuros de Bitcoin (BTC) com vencimento em três meses na Chicago Mercantile Exchange tenha uma média superior a 2% acima das taxas das letras do Tesouro dos EUA com vencimento em três meses no próximo ano.
Uma operação de carry trade com criptomoedas consiste em comprar Bitcoin e, ao mesmo tempo, apostar contra a sua cotação através de contratos futuros. Isso ajuda a limitar a exposição às oscilações do preço do Bitcoin e permite também que os operadores recebam pagamentos de financiamento ou prémios de futuros.
Fabian Dori, diretor de investimentos da Sygnum, disse à Cointelegraph que os retornos podem se recuperar à medida que os investidores se tornam mais dispostos a correr riscos e menos fundos de hedge competem pelos mesmos lucros.
“A operação de basis trade ficou muito concorrida, com muitos fundos de hedge executando-a por meio de ETFs spot [fundos negociados em bolsa] contra posições vendidas em futuros da CME”, disse Dori. “Os dados de posicionamento indicam que esses fundos já desfizeram grande parte de suas posições vendidas em futuros da CME, então há menos capital competindo pelo mesmo prêmio.”
Por que os retornos de carry do Bitcoin caíram
A Sygnum citou um período de 67 dias de taxas de financiamento negativas do Bitcoin em 2026. Isso também ocorre enquanto a empresa de tecnologia e infraestrutura cripto Talos publicou recentemente uma pesquisa mostrando o quanto os retornos caíram.
Em seu relatório mais recente, a Talos afirmou que as taxas de financiamento e os prêmios dos futuros de Bitcoin, que atingiram níveis anualizados máximos de 20% a 40% no início de 2024, caíram para apenas 3% a 5% neste ano. O rendimento atual dos títulos do Tesouro dos EUA com vencimento em três meses é de cerca de 4,25%, o que significa que os traders podem obter aproximadamente o mesmo retorno com a dívida pública, sem assumir os riscos adicionais das negociações de cripto.
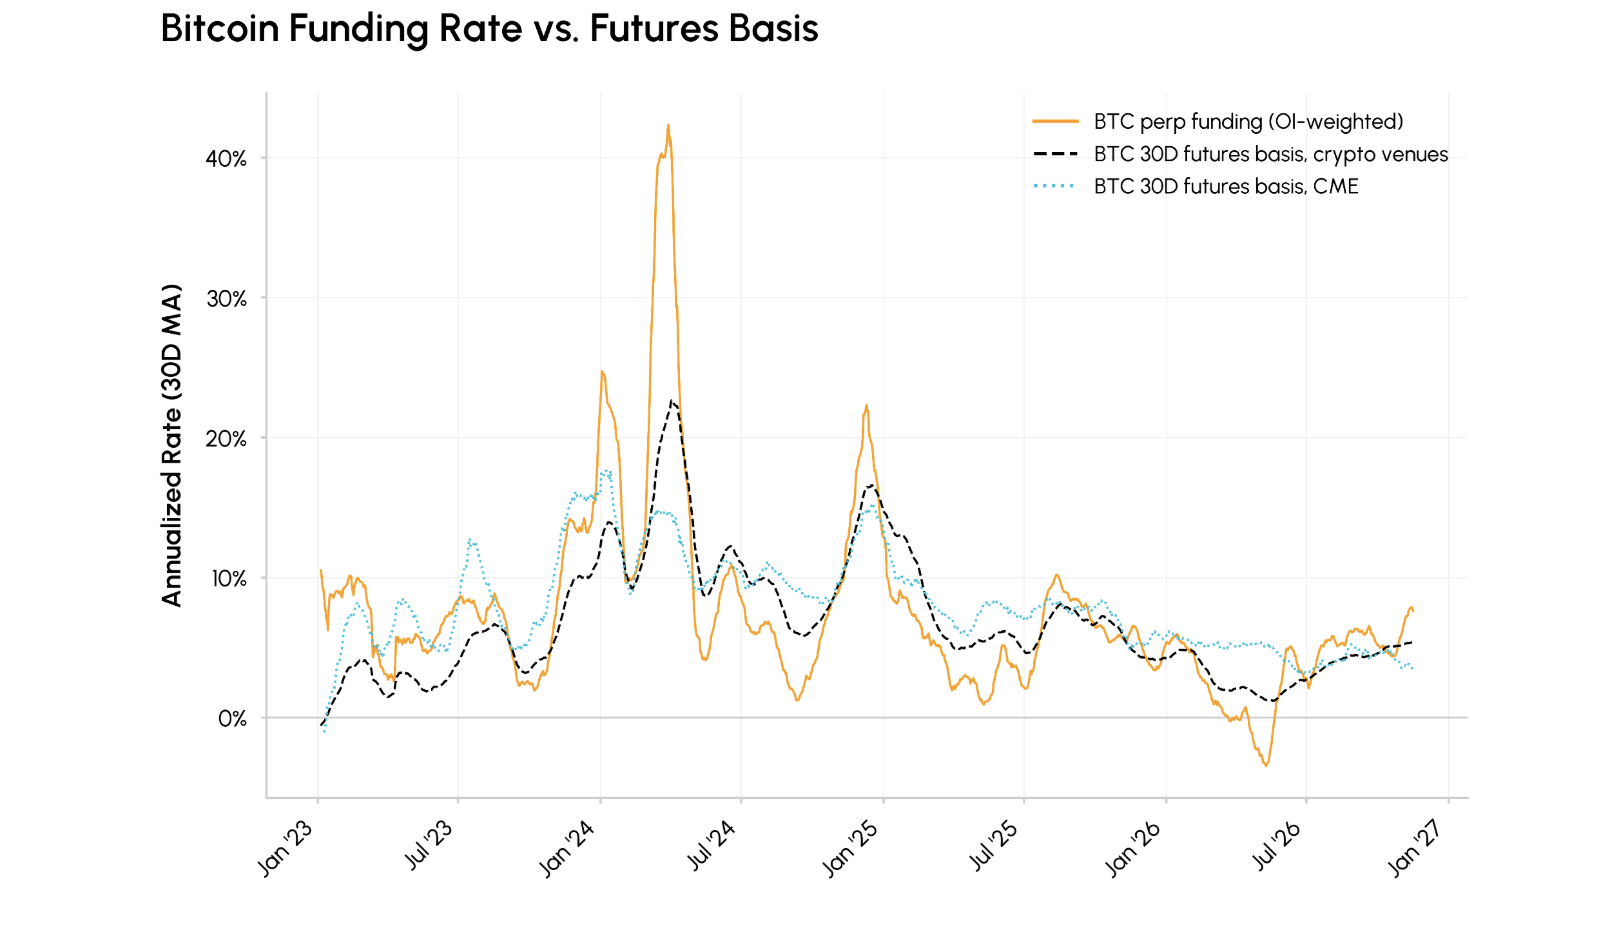
Taxas de financiamento de contratos perpétuos de Bitcoin e base dos futuros de 30 dias, anualizadas, 2024-2026. Fonte: Talos CM Market Data Pro
A previsão da Sygnum agora levanta a questão de saber se as operações de carry com Bitcoin podem gerar dinheiro suficiente para justificar os riscos, como quedas repentinas nos retornos e custos de negociação mais altos. E, embora os retornos tenham começado a melhorar, não está claro se essa tendência continuará em 2027.
As operações de carry com Bitcoin se popularizaram após o lançamento dos ETFs spot de Bitcoin nos EUA em 2024, que ofereceram aos grandes investidores uma maneira mais fácil de usar essa estratégia. Mas, à medida que mais investidores entraram no mercado, os retornos disponíveis nessas operações começaram a cair.
“Um mercado mais maduro paga menos pela mesma operação”, disse Dori. “Mas também atrai investidores adicionais, o que pode aumentar a demanda por alavancagem.”
Segundo a Talos, as taxas de financiamento do Bitcoin ficaram brevemente negativas no segundo trimestre do ano. Isso significava que os traders que apostavam contra o Bitcoin por meio de futuros perpétuos tinham de pagar aos traders que apostavam na alta dos preços — em vez de receber pagamentos.
Relacionado: Entradas em ETFs de Bitcoin deixam demanda institucional incerta: CoinShares
Financiamento do Bitcoin mostra recuperação incipiente
Ainda assim, há sinais de recuperação: a Talos constatou que as taxas de financiamento de cripto começaram a subir novamente desde agosto, o que pode dar respaldo à previsão da Sygnum. A Coinbase também afirmou em um relatório de 2 de novembro que as taxas de financiamento do Bitcoin subiram de cerca de 4% anualizados no início de outubro para uma média de 8,9% anualizados na última semana do mês.
A Coinbase questionou se o aumento refletia uma demanda significativa por operações alavancadas com Bitcoin; a empresa citou a atividade de compra mais fraca no mercado à vista.
“Não está tão claro para nós que a alta tardia da alavancagem em BTC reflita convicção, considerando o pouco apoio que recebeu dos detentores no mercado à vista ou do mercado de opções”, diz o relatório da Coinbase.
A Sygnum espera que uma adoção institucional mais ampla sustente a demanda por exposição alavancada ao Bitcoin em 2027. A empresa apontou fatores como o crescimento do investimento institucional em Bitcoin, a expansão da tokenização e o aumento da demanda por IA.
No entanto, Dori alertou que uma queda acentuada do mercado, uma escassez de liquidez ou a manutenção das taxas de juros em níveis mais altos por mais tempo podem impedir a recuperação dos retornos das operações de carry. Ele também destacou os riscos associados ao aumento das negociações alavancadas. Mesmo uma posição protegida pode sofrer chamadas de margem, exigindo que os traders depositem mais garantias ou encerrem sua posição em futuros.
“O carry pode gerar retornos estáveis por longos períodos e, então, mudar rapidamente”, disse ele. “Quando o posicionamento fica muito concentrado e o financiamento se inverte, o desmonte costuma ser rápido, porque a mesma alavancagem que gera o carry força a saída.”
Revista: Por que os contratos perpétuos de Bitcoin regulamentados nos EUA podem mudar as negociações de cripto