
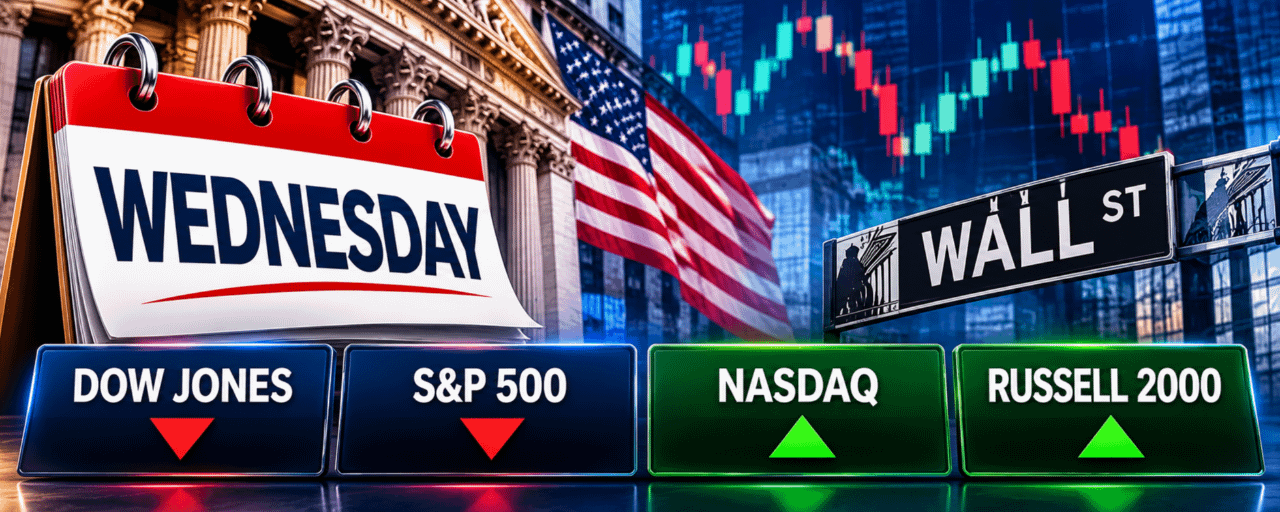

A Nvidia superou as expectativas de Wall Street, apresentou projeções acima do consenso e, ainda assim, encerrou o dia em queda. As ações subiram no início, após a divulgação dos resultados, mas depois inverteram o curso. A ata hawkish do Federal Reserve e a oferta pública inicial da Anthropic, precificada após o fechamento do mercado, deixaram os demais papéis em direções mistas e voláteis.
A ata da reunião do Fed de 27 e 28 de outubro informou que quase todos os participantes consideravam que novos aumentos dos juros provavelmente seriam apropriados, e o dólar atingiu a máxima em 19 meses. Após o fechamento do mercado, a Anthropic precificou sua oferta em US$ 83 por ação, acima da faixa de US$ 70 a US$ 78 que havia divulgado. O negócio movimenta cerca de US$ 81 bilhões, tornando-se o maior IPO já registrado. Os investidores continuam pedindo provas de que o entusiasmo com a IA veio para ficar, e esta semana lhes trouxe evidências a favor das duas respostas.
Uma sessão mista, com um ponto fraco no Dow
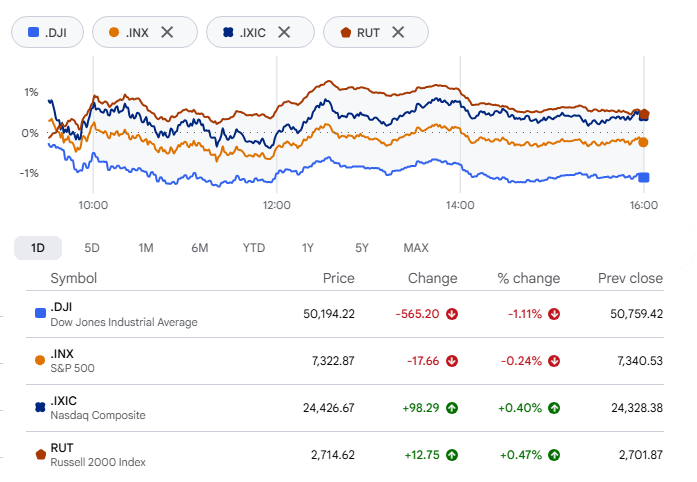
O Dow Jones Industrial Average perdeu 561,25 pontos, ou 1,11%, e fechou em 50.198,17, seu menor fechamento em cerca de três meses. O S&P 500 recuou 0,23%, para 7.323,63. Foi a quinta sessão consecutiva de perdas, a sequência mais longa desde junho. O Nasdaq Composite subiu 0,42%, para 24.429,88, e o Russell 2000 avançou cerca de meio ponto percentual.
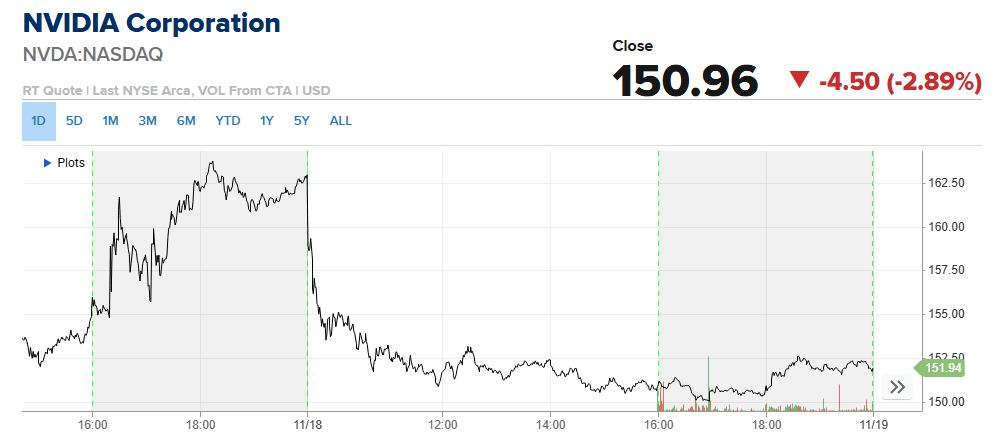
Nvidia supera expectativas, mas depois recua
A receita do terceiro trimestre ficou em US$ 115,8 bilhões, alta de 103% em relação ao ano anterior e bem acima da estimativa de US$ 109,1 bilhões da LSEG. A Nvidia projetou receita de US$ 130 bilhões para o quarto trimestre, com margem de 3% para mais ou para menos, contra consenso de US$ 125,1 bilhões. Ainda assim, a ação fechou em queda de 2,89%, a US$ 150,96.
A liderança também faz parte da história. Jensen Huang renunciou ao cargo de CEO em 12 de novembro, e a CFO Colette Kress está à frente da empresa interinamente enquanto o conselho procura um sucessor. Analistas ouvidos pela CNBC esperam que essa incerteza persista mesmo após um trimestre sólido.
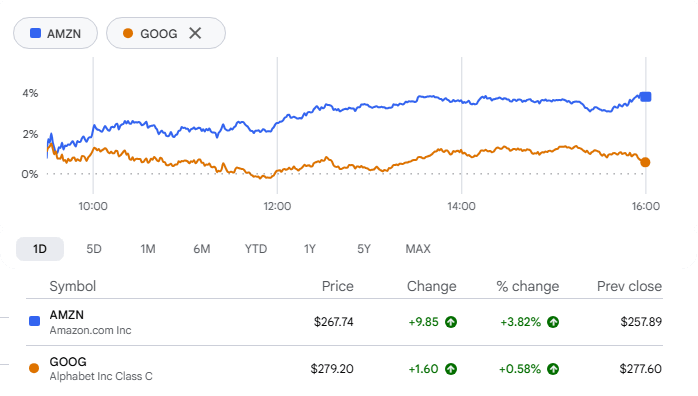
Participações na Anthropic atraem compradores
As empresas com participação na Anthropic atraíram compradores antes da estreia. A Amazon subiu 3,82%, para US$ 267,74, e as ações Classe A da Alphabet (GOOGL) avançaram 0,58%, para US$ 282,44. As duas empresas têm participações diretas por meio de seus próprios investimentos. A Amazon concordou em abril em investir até US$ 25 bilhões, e o Google se comprometeu a investir até US$ 40 bilhões alguns dias depois.
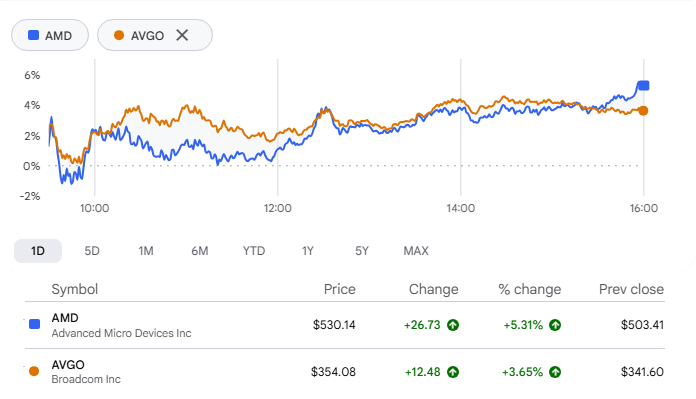
A AMD avançou cerca de 5% e a Broadcom, aproximadamente 3,7%, enquanto o grupo mais amplo de fabricantes de chips encerrou o dia sem direção única. A ligação da Broadcom com a Anthropic é concreta. No fim de outubro, Bank of America, Blackstone, Citi e Morgan Stanley se comprometeram a aportar US$ 63 bilhões em uma sociedade de propósito específico que compra chips e equipamentos de rede da Broadcom e os aluga à Anthropic.
Alerta federal impulsiona ações de cibersegurança
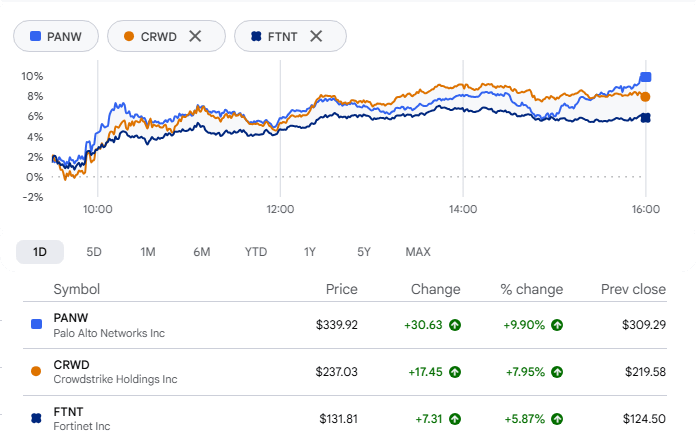
Empresas de cibersegurança estiveram entre as maiores altas da Nasdaq depois que a Agência de Segurança Cibernética e de Infraestrutura pediu às organizações que corrigissem uma falha crítica do Java. O bug, apelidado de Java4Shell, pode permitir que um invasor execute código remotamente sem fazer login. A Palo Alto Networks (PANW) disparou quase 10%, a CrowdStrike (CRWD) subiu cerca de 8% e a Fortinet (FTNT) avançou aproximadamente 6%. A Palo Alto divulgou resultados após o fechamento do mercado e elevou sua projeção anual; portanto, a alta ocorreu antes da divulgação dos números.
Apoio discreto, pequenas empresas em destaque
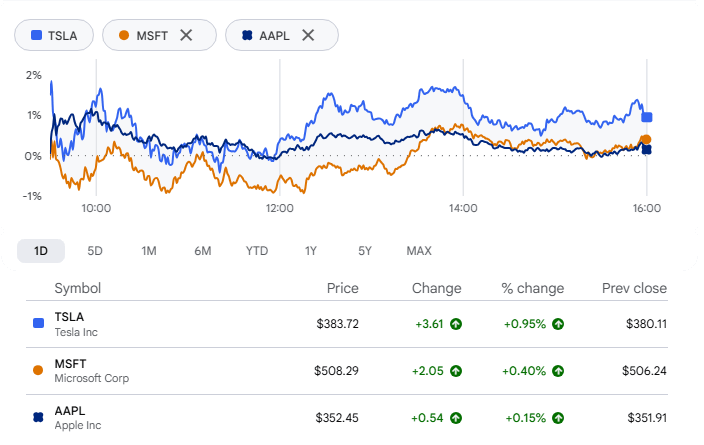
As megacaps amorteceram o recuo da infraestrutura de IA. A Tesla (TSLA) avançou 0,95%, para US$ 383,72, a Microsoft (MSFT) subiu 0,40%, para US$ 508,29, e a Apple (AAPL) teve alta de 0,15%, para US$ 352,45.
Ações de empresas menores registraram movimentos mais expressivos. A Midera Food Processing (MFP), fabricante de equipamentos para o setor alimentício que se separou da Middleby em julho, subia cerca de 11,5% ao meio-dia, segundo a Benzinga, depois que a Baird elevou seu preço-alvo de US$ 40 para US$ 43 e manteve recomendação neutra. Um dia antes, a empresa havia divulgado resultados do terceiro trimestre acima das expectativas e elevado sua projeção para o ano inteiro.
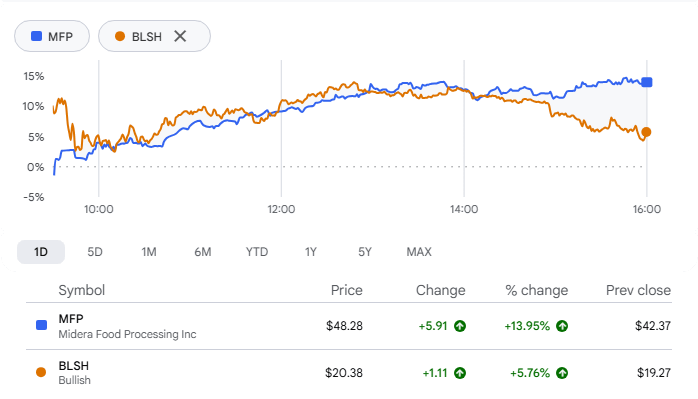
A Bullish (BLSH) avançou cerca de 5%, chegando a aproximadamente US$ 21 ao meio-dia. A receita ajustada do terceiro trimestre, de US$ 84,4 milhões, superou as estimativas. O conselho também aprovou uma recompra de ações de até US$ 300 milhões.
A Target atrai clientes
A Target (TGT) fechou em alta de 4,01%, a US$ 165,93, após disparar até 7% mais cedo na sessão. As vendas líquidas do terceiro trimestre subiram 7,1%, para US$ 27,07 bilhões, o maior crescimento da varejista desde o quarto trimestre de 2021. As vendas em lojas comparáveis avançaram 5,6%, impulsionadas por uma alta de 5% no fluxo de clientes nas lojas comparáveis.
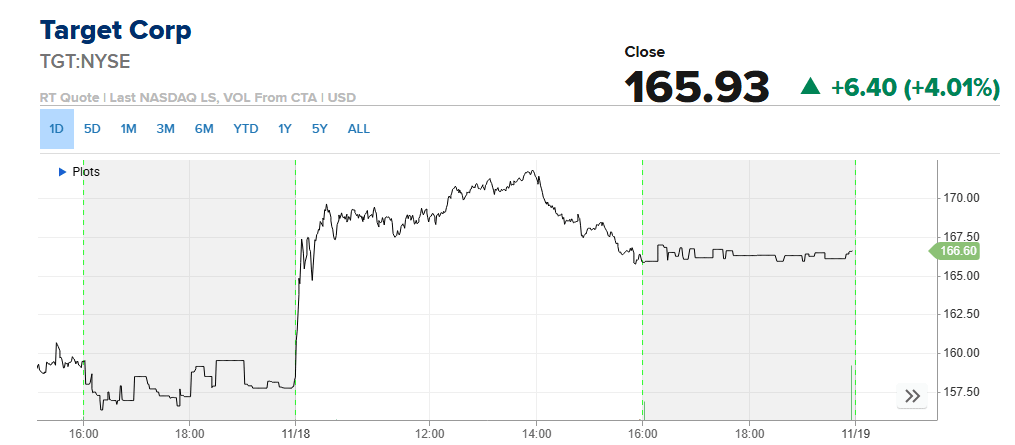
Os cortes de preços ajudaram. A Target reduziu os preços de quase 2.000 itens adicionais durante o trimestre e elevou sua projeção de crescimento das vendas para o ano inteiro para cerca de 6%, um ponto percentual acima da estimativa anterior. Um porém nos resultados: cerca de US$ 0,50 dos US$ 2,65 por ação vieram de reembolsos de tarifas.
Take-Two negocia o lançamento
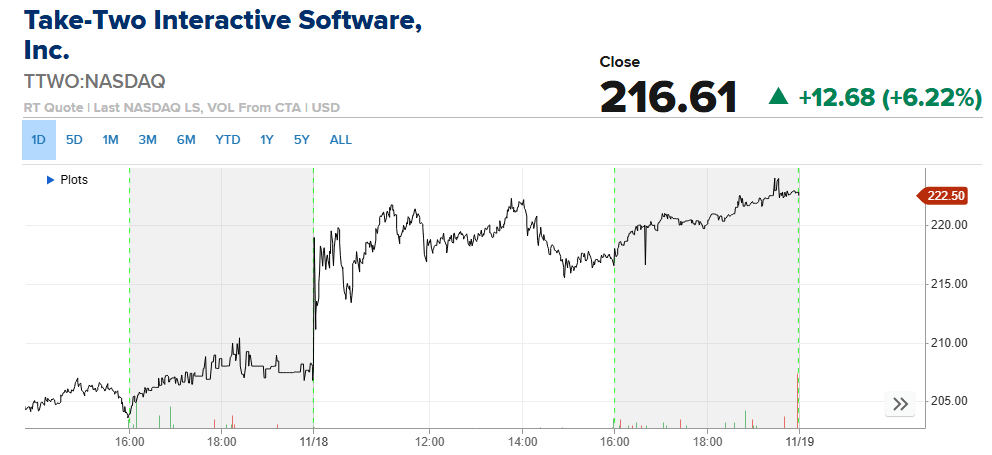
A Take-Two Interactive (TTWO) subiu 6,22% e fechou a US$ 216,61, com a divulgação das primeiras críticas de Grand Theft Auto VI antes do lançamento, em 19 de novembro. Os críticos foram efusivos, e as estimativas apontam que as pré-vendas digitais superaram US$ 1,5 bilhão. Ainda assim, a ação acumula queda de cerca de 15% no ano, após um período de atrasos e volatilidade.
UnitedHealth derruba o Dow
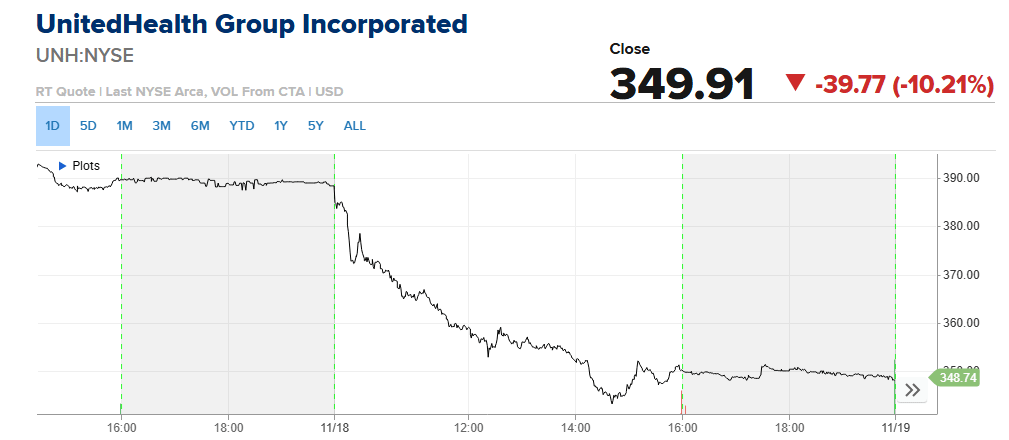
A UnitedHealth caiu cerca de 10% na quarta-feira, sua segunda queda consecutiva, depois que os Centros de Serviços Medicare e Medicaid propuseram auditorias mais rigorosas das seguradoras do Medicare Advantage. Em um índice ponderado pelo preço, no qual a ação representa cerca de 4,3% do peso, isso pesa. A Caterpillar perdeu mais de 2%.
Petróleo recua e arrasta ações de energia
Os contratos futuros do WTI caíram mais de 4%, para US$ 82,19 por barril, nas negociações da tarde, e o Brent recuou mais de 2%, para US$ 90,83. Os combates entre EUA e Irã e os ataques a navios perto do Estreito de Ormuz impediram uma queda ainda maior.
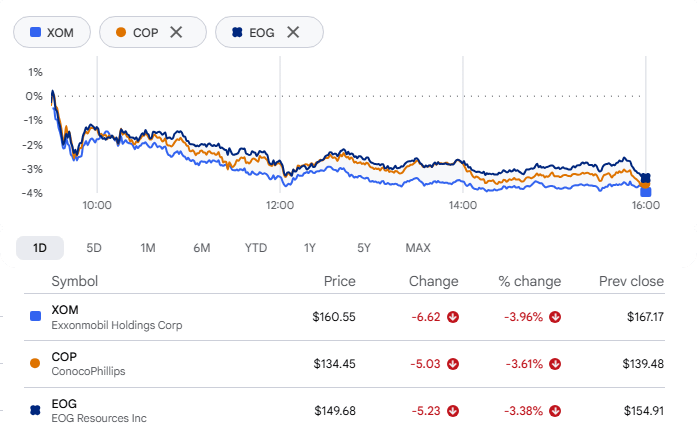
ExxonMobil e Chevron caíram mais de 3% cada uma nas negociações da tarde, e ConocoPhillips e EOG Resources perderam mais de 2%. O petróleo também recuou depois que a EIA informou aumentos nos estoques de petróleo bruto e gasolina dos EUA acima do esperado.
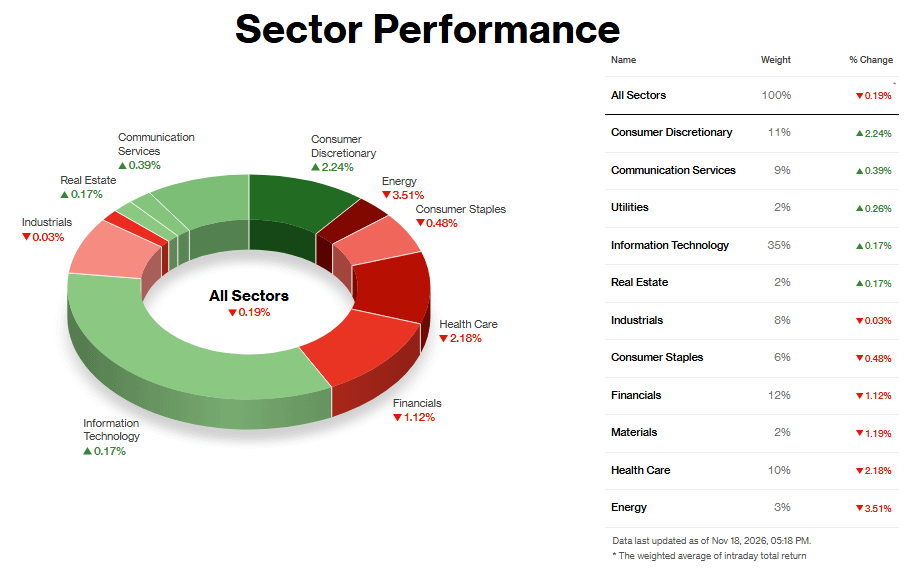
Resumo do desempenho dos setores
Setores com melhor desempenho
Cinco dos 11 setores do S&P 500 fecharam em alta, e o de Consumo Discricionário liderou com avanço de 2,24%, impulsionado pelos resultados do varejo. As vendas comparáveis da Target subiram 5,6%, contra expectativa de 3,8%, graças ao aumento do fluxo de clientes, e a TJX elevou sua projeção de vendas comparáveis para o ano inteiro, com suas ações disparando na abertura.
Serviços de Comunicação (+0,39%) e Serviços Públicos (+0,26%) tiveram altas modestas, sem um fator predominante. A Disney ampliou os ganhos após superar as expectativas nos resultados de terça-feira, e a leve queda dos rendimentos dos Treasuries deu um pequeno impulso às empresas de serviços públicos, sensíveis às taxas de juros.
Setores com pior desempenho
O setor de Energia caiu 3,51%, a maior queda, e o responsável foi o petróleo bruto. O WTI fechou em baixa de 3,2%, perto de US$ 83, após os dados de estoques reforçarem as expectativas de excesso de oferta, e a Chevron perdeu quase 4%. Foi um movimento de commodities que afetou todo o setor, não uma notícia específica de uma empresa.
O setor de Saúde recuou 2,18% e, com peso de 10%, eliminou a maior parte da contribuição do setor de Consumo Discricionário. O fator desencadeante foi a proposta antifraude CRUSH do CMS, divulgada em 16 de novembro, que visa gerar quase US$ 90 bilhões em economias federais. A proposta reativaria auditorias extrapoladas do Medicare Advantage que remontariam a 2018. A UnitedHealth, que já havia caído cerca de 5% na terça-feira, perdeu mais 10% e respondeu por quase metade da queda em pontos do Dow.
Materiais caíram 1,19%, com os metais cedendo diante de um dólar mais forte. O ouro, que já estava na mínima de um ano devido aos rendimentos e à força do dólar, recuou ainda mais quando o índice do dólar atingiu a máxima de 19 meses, enquanto cobre e prata também caíram.
A quinta-feira traz o próximo teste. A Anthropic deve começar a ser negociada na Nasdaq sob o ticker ANT, após precificar suas ações acima da faixa indicativa, e o Fed volta a se reunir nos dias 15 e 16 de dezembro, com uma alta dos juros claramente em pauta. Uma estreia forte daria ao tema da IA as novas evidências que buscou nesta semana. Uma estreia fraca faria o recuo da Nvidia parecer um alerta precoce.