

Pesquisa independente |
Não é aconselhamento financeiro
I. Contar produtos não é contar riscos
Um produto de rendimento parece diversificado quando seu painel lista vários tokens de vários emissores. Um alocador mede a diversificação por fatores de risco independentes: quem detém o ativo, quem o administra, quem empresta usando-o como garantia e onde fica a saída. Quando dois tokens compartilham um fundo subjacente, um custodiante ou uma plataforma, o painel conta duas posições, mas a carteira mantém uma única exposição.
Este artigo argumenta que a maioria das estratégias de rendimento "diversificadas" on-chain combina produtos que compartilham um fundo subjacente, um tomador de empréstimo, um curador ou uma plataforma, e que é nessa camada compartilhada que reside o risco restante. Analiso seis situações em que isso ocorre, cada uma com um número divulgado, e concluo com um teste de análise detalhada composto por cinco perguntas.
II. Camada um: o ativo subjacente compartilhado
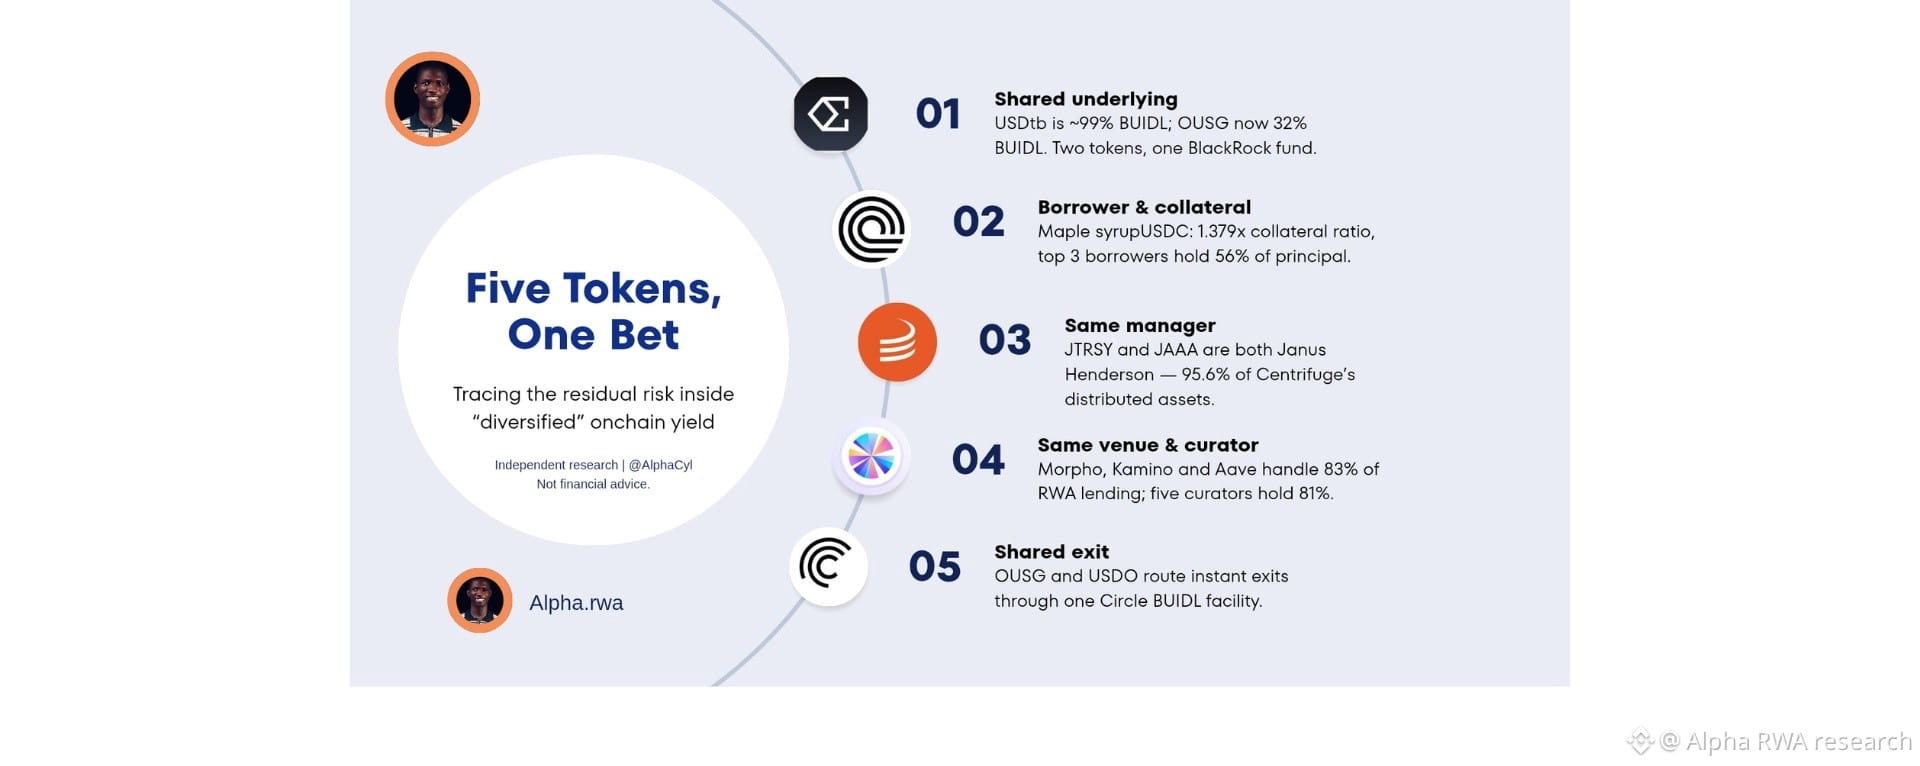
Veja o $USDtb da @Ethena Labs . Um exame das reservas de 31 de agosto de 2026 (@Deloitte, via @Anchorage) listou US$ 525.205.527 em $BUIDL e US$ 5.214.126 em depósitos à vista bancários, então cerca de 99% das reservas eram BUIDL. Quem detém USDtb detém uma participação em um único fundo #blackRock fund.pharos.watch/stablecoin/usd…
A sobreposição se espalha. Um guia de DeFi lista BUIDL como garantia do USDtb, compondo as reservas de sFRAX da Frax, presente no alocador da @sparkfinance por trás de $sUSDS, usado como garantia de margem na FalconX e servindo de base para o $OUSG da @Ondo Finance .
O caso do OUSG mostra como a página de um produto pode ficar desatualizada em relação às suas participações. A análise da página da Ondo feita pela AltStreet em 23 de outubro de 2026 mostra US$ 319,4 milhões em ativos subjacentes: SWEEP da State Street, com 47,49%; BUIDL, com 31,96%; BENJI da Franklin, com 12,18%; FYOXX da Fidelity, com 7,38%; e cerca de 1% em caixa. A página da RWA.xyz ainda diz que o OUSG detém principalmente BUIDL, e o mesmo artigo da AltStreet observa que as perguntas frequentes da Ondo ainda descrevem a carteira como composta sobretudo por BUIDL. A tabela de participações mudou, mas as descrições não. Mesmo após essa mudança, as quatro parcelas são fundos tokenizados do mercado monetário de títulos do governo, portanto compartilham exposição ao mercado de letras do Tesouro e acordos de recompra.
altstreet.investments/guides/superst…
Agora, https://app.rwa.xyz/assets/ousg
um cofre hipotético «diversificado» com cinco tokens: $USDtb, 30%; $OUSG, 25%; $syrupUSDC, 20%; sUSDS, 15%; e $JAAA, 10%. Com base nos números divulgados, o USDtb contribui com cerca de 29,7% em BUIDL (30% × 0,99) e o OUSG com cerca de 8,0% (25% × 0,3196), então só o BUIDL representa aproximadamente 37,7% do cofre, antes de analisar as exposições subjacentes do sUSDS. Os pesos de nível superior resultam em um índice de Herfindahl de 2.250, ou 4,4 posições efetivas. A análise das exposições subjacentes revela menos exposições independentes do que isso.
III. Camada dois: o tomador e as garantias
O syrupUSDC da @Maple Finance Official ilustra a versão de crédito. A análise da @LlamaRisk de 17 de julho de 2026 para a governança da @aave mediu a carteira de prazo aberto em USDC em US$ 1,330 bilhão de principal contra US$ 1,834 bilhão em garantias, uma proporção de 1,379x. Os três maiores tomadores respondem por 56% do principal e os cinco maiores, por 77%. O maior, com US$ 345 milhões ou 26,0%, ofereceu $PYUSD e USTB como garantias. Portanto, um produto de rendimento lastreado em empréstimos detém garantias que são, por sua vez, um produto tokenizado do Tesouro, que outras parcelas também podem deter.
governance.aave.com/t/arfc-onboard…
A mesma análise lista os maiores detentores de syrupUSDC: a proxy de AML da @SkyEcosystem, com 45,19% da oferta; uma pool entre blockchains, com 18,98%; @Morpho, com 10,05%; e @grovedotfinance, com 7,39%. A contagem da @Dune de maio de 2026 constatou que US$ 522 milhões da capitalização de mercado de US$ 1,8 bilhão do mercado de syrup da Maple estão alocados em cinco plataformas, fazendo com que uma única família de ativos represente quase 30% de todos os ativos do mundo real em DeFi. O relatório de curadoria da Yearn de fevereiro de 2026 dividiu as garantias da Maple entre BTC, com cerca de 54%; XRP, com 25,38%; e USTB, com 16%.
governance.aave.com/t/arfc-onboard…
dune.com/blog/tokenized…
IV. Camada três: o mesmo gestor sob diferentes alocadores
O $JTRSY e o $JAAA da @centrifuge são ambos fundos da Janus Henderson. Uma análise de julho de 2026 constatou que eles representavam 95,6% dos ativos distribuídos pela Centrifuge, com a Grove detendo cerca de US$ 895 milhões nos dois e a @ethena alocando US$ 250 milhões à $JAAA.ETF em junho de 2026. O lançamento da Grove em junho de 2025 veio acompanhado de uma alocação de $1 bilhões da Sky para o JAAA. Portanto, vários alocadores «diversificados» compartilham um único gestor subjacente.
businesswire.com/news/home/2025…
V. Camada quatro: a mesma plataforma e o mesmo curador
A contagem da Dune de abril de 2026 estimou em cerca de US$ 2,7 bilhões os ativos do mundo real depositados em empréstimos DeFi, aproximadamente 10% dos US$ 27 bilhões, com crédito próximo de 80% dos depósitos, contra 17% dos ativos sob gestão, e @Morpho, @KaminoFinance e @aave respondendo por 83% da atividade de empréstimo de ativos do mundo real.
dune.com/blog/the-rise-…
cryptobriefing.com/dune-report-to…
A análise de 2 de novembro da @RWA_xyz identificou os curadores. Dos US$ 6,1 bilhões fornecidos aos mercados de stablecoins com taxa variável da Morpho em 28 de outubro de 2026, os cinco maiores curadores (@SteakhouseFi, @SentoraHQ, @gauntlet_xyz, @SparkDao e @RockawayX) supervisionam US$ 5,0 bilhões, ou 81%. Os mercados que aceitam garantias tokenizadas receberam US$ 2,4 bilhões. O mesmo relatório estima a utilização agregada em cerca de 90%, já que aproximadamente US$ 5,5 bilhões foram tomados emprestados. CoinbaseLend e Robinhood Earn direcionam os fundos para cofres da Morpho geridos pela Steakhouse, e Spark e Grove também fornecem fundos por meio dessa camada de curadoria. A Steakhouse também incubou a Grove. Um depositante que escolhe Coinbase, Robinhood ou Sky para obter «diversificação» encontra a mesma camada de curadoria sob três marcas.
app.rwa.xyz/blog/the-lende…
VI. Casos
Caso um: @StreamDefi e @elixir, novembro de 2025. A perda começou com um «gestor de fundos externo» e chegou aos credores por meio de garantias compartilhadas. A Elixir emprestou US$ 68 milhões em $USDC à Stream, cerca de 65% das garantias da deUSD. A Stream detinha aproximadamente 90% da oferta de deUSD, então as garantias da Elixir eram um empréstimo ao seu maior detentor. Analistas da YAM mapearam cerca de US$ 285 milhões em dívidas em @eulerfinance, @SiloFinance, @Morpho Labs 🦋 ho e @GearboxProtocol, com @MEVCapital, @Re7Capital e TelosC entre os curadores expostos. A Gauntlet não tinha exposição à xUSD, mas pausou alguns mercados devido ao contágio da Elixir. A RWA.xyz acrescenta que os oráculos de preço fixo nos mercados afetados não refletiram a queda, portanto as liquidações não foram acionadas e os credores acumularam dívidas incobráveis. Vários cofres escolheram curadores diferentes, mas usaram as mesmas garantias.
theblock.co/amp/post/37749…
Caso dois: USDtb e a questão dos reguladores. A proposta do OCC de março de 2026 aventou um limite de 20% para ativos de reserva tokenizados, e a @BlackRock argumentou que o risco depende da qualidade de crédito, da duração e da liquidez, e não de um ativo ser mantido ou não em um livro-razão. A regra final de 21 de outubro permite reservas tokenizadas se elas tiverem os mesmos direitos legais, elimina requisitos prescritivos para carteiras e limita a exposição a uma única contraparte a 40% dos ativos de reserva, sujeita a exceções. A BlackRock havia pedido ao OCC que confirmasse que os emissores não precisam analisar as participações dos fundos ao aplicar esse limite aos custodiantes ou prestadores de serviços dos fundos. Não encontrei como a regra final resolve essa questão.
natlawreview.com/article/occ-is…
theblock.co/news/business/…
Caso três: uma saída compartilhada. Com base na publicação de abril de 2025 da @Ondo e nos documentos da @OpenEden_X: OUSG e $USDO encaminham resgates instantâneos pela mesma estrutura da Circle para $BUIDL, e essa estrutura teve 23 horas de disponibilidade limitada em 27 de março de 2025. Os dois produtos aparecem como linhas separadas em um painel e como uma única dependência durante uma interrupção.
VII. A questão estrutural: a sobreposição é sempre ruim?
Nem sempre. Um fundo de títulos do Tesouro da BlackRock é um lugar de menor risco para concentrar investimentos do que um produto de rendimento pouco analisado, e o processo de seleção da Spark em 2024 mostra alocadores escolhendo vencedores de forma deliberada. Um único ativo subjacente de grande porte pode ser justificável se for divulgado.
O risco abordado neste artigo vem da sobreposição que o comprador não consegue ver. O painel mostra cinco tokens, enquanto a tabela de participações mostra três fundos, dois operadores e um curador. A Stream representa o custo dessa lacuna em um cenário de crédito adverso. Analisar as exposições subjacentes é uma alternativa barata, em comparação. A quantidade de tokens ou emissores não deve ser apresentada como diversificação até que as camadas compartilhadas sejam descontadas.
O teste de análise das exposições subjacentes. Para qualquer produto de rendimento «diversificado», faça cinco perguntas:
1. Após analisar as exposições subjacentes, quais são as três maiores?
2. Qual operador (agente de transferência, custodiante, estrutura de resgate) está no caminho de saída da maioria das parcelas?
3. Duas parcelas compartilham um tomador, um ativo de garantia ou um gestor?
4. Que parcela da oferta está em uma única plataforma ou com um único curador?
5. O tratamento contábil e dos oráculos do cofre varia entre as parcelas, ou uma única premissa de preço é aplicada a várias delas?
VIII. O que a pesquisa indica
A tese deste artigo é que a divulgação passará de listas de produtos para exposições subjacentes, porque agora é possível mensurar as camadas compartilhadas. Três pontos a observar:
1. Como o OCC aplicará o limite de 40% para uma única contraparte às cotas de fundos e se a análise das exposições subjacentes se tornará obrigatória.
2. Se os curadores de cofres publicarão as exposições líquidas por gestor e operador subjacentes.
3. Se a utilização da Morpho, próxima de 90%, levará os credores a precificar o risco de garantias compartilhadas.
Pesquisa independente. Não é aconselhamento financeiro. Sempre faça sua própria diligência.
Fontes: documentos de protocolos e emissores, governança e plataformas de análise
- Business Wire, lançamento da Grove (25 de junho de 2025); blog da Centrifuge
- governance.aave.com/t/arfc-onboard… (LlamaRisk, 17 de julho de 2026)
- app.rwa.xyz/blog/the-lende… (2 de novembro de 2026)
- dune.com/blog/the-rise-…; dune.com/blog/tokenized…; dune.com/rwa-report
- Página da Pharos sobre USDtb (relatório de reservas da Anchorage/Deloitte, agosto de 2026)
- Resumo da regra final GENIUS do OCC, natlawreview.com (outubro de 2026); The Block, carta de comentários da BlackRock (2 de maio de 2026)
- curation.yearn.fi/report/maple-s…