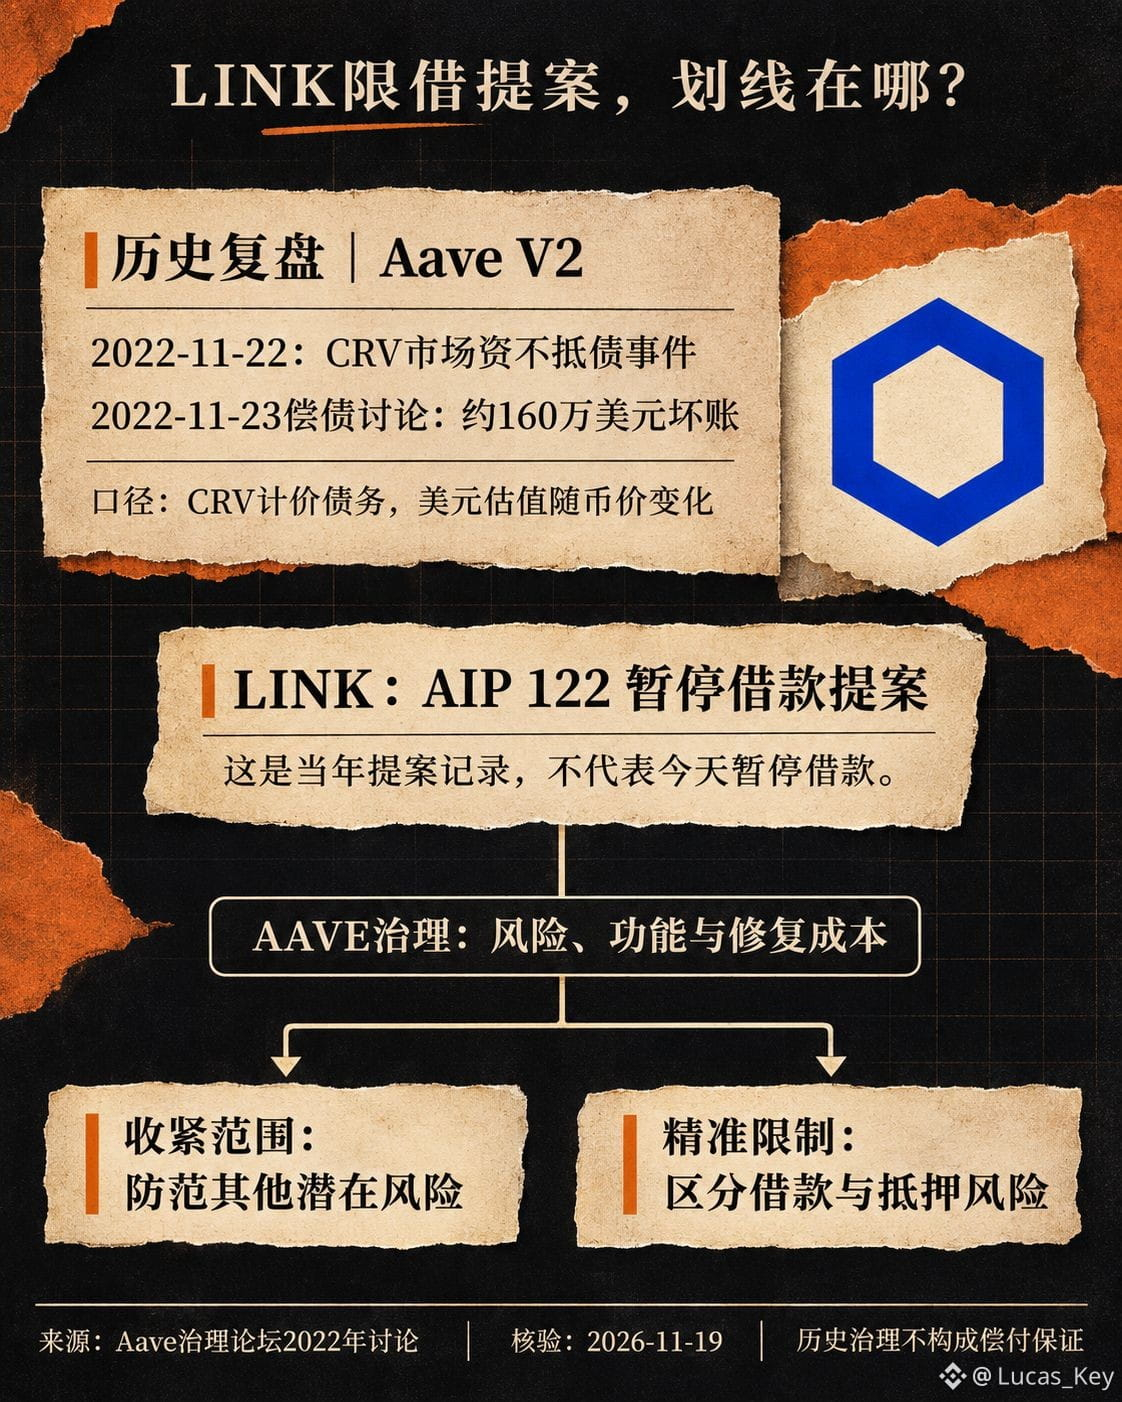
Em novembro de 2022, por que $LINK foi incluído na proposta da Aave para suspender empréstimos? Ao revisitar os registros de governança da época, vemos que a discussão foi desencadeada por uma dívida incobrável no mercado $CRV , mas logo se ampliou: a gestão de risco deveria apenas fechar a porta por onde ocorreu o problema ou também restringir outros riscos potenciais? Essa divergência ainda é relevante hoje para avaliar ajustes de parâmetros DeFi.
Em 22 de novembro, ocorreu um evento de insolvência no mercado de CRV. No dia seguinte, a discussão sobre a liquidação da dívida, conduzida pela Llama e pela Gauntlet, registrou que as contas em questão haviam sido liquidadas, mas o mercado ainda mantinha cerca de US$ 1,6 milhão em dívidas incobráveis. Esse valor era uma fotografia calculada com base no preço do CRV na época; a dívida era denominada em CRV, e o valor em dólares varia com o preço do token, portanto não deve ser tratado como um montante de perda permanentemente fixo.
Havia motivos concretos para defender o aperto das regras: já existia um déficit, e não era preciso esperar que todos os mercados de empréstimo apresentassem problemas para agir. A preocupação do outro lado também era específica: os riscos diferem entre ativos, tanto no lado dos empréstimos quanto no das garantias, e um congelamento generalizado poderia prejudicar o uso normal. Os autores da proposta de risco explicaram na época que o LINK apresentava menos risco do que outro grupo de ativos de cauda longa, mas a comunidade ainda poderia decidir, conforme sua tolerância ao risco, se suspenderia os empréstimos. Também publicaram a AIP 122.
Para os participantes da governança $AAVE , isso também envolvia quem arcaria com os custos da recuperação. As discussões contemporâneas sobre a liquidação da dívida consideraram o uso de recursos como o tesouro para cobrir o déficit de CRV; “uma determinada conta foi liquidada” não significava que a dívida restante do protocolo tivesse sido automaticamente resolvida. O que mais me interessa é se uma restrição explica claramente o que pretende impedir, quais funcionalidades sacrifica e sob quais condições poderá ser revogada. O conteúdo sobre LINK mencionado acima corresponde aos registros de propostas da época e não significa que os empréstimos estejam suspensos hoje. Fonte: fórum de governança da Aave, discussões sobre parâmetros de risco e liquidação de dívidas em 2022, verificadas em 19 de novembro. Aviso de risco: a governança histórica não constitui garantia de gestão de risco atual nem de solvência dos ativos. Esta publicação poderá receber recompensas de criação da plataforma.
Em 22 de novembro, ocorreu um evento de insolvência no mercado de CRV. No dia seguinte, a discussão sobre a liquidação da dívida, conduzida pela Llama e pela Gauntlet, registrou que as contas em questão haviam sido liquidadas, mas o mercado ainda mantinha cerca de US$ 1,6 milhão em dívidas incobráveis. Esse valor era uma fotografia calculada com base no preço do CRV na época; a dívida era denominada em CRV, e o valor em dólares varia com o preço do token, portanto não deve ser tratado como um montante de perda permanentemente fixo.
Havia motivos concretos para defender o aperto das regras: já existia um déficit, e não era preciso esperar que todos os mercados de empréstimo apresentassem problemas para agir. A preocupação do outro lado também era específica: os riscos diferem entre ativos, tanto no lado dos empréstimos quanto no das garantias, e um congelamento generalizado poderia prejudicar o uso normal. Os autores da proposta de risco explicaram na época que o LINK apresentava menos risco do que outro grupo de ativos de cauda longa, mas a comunidade ainda poderia decidir, conforme sua tolerância ao risco, se suspenderia os empréstimos. Também publicaram a AIP 122.
Para os participantes da governança $AAVE , isso também envolvia quem arcaria com os custos da recuperação. As discussões contemporâneas sobre a liquidação da dívida consideraram o uso de recursos como o tesouro para cobrir o déficit de CRV; “uma determinada conta foi liquidada” não significava que a dívida restante do protocolo tivesse sido automaticamente resolvida. O que mais me interessa é se uma restrição explica claramente o que pretende impedir, quais funcionalidades sacrifica e sob quais condições poderá ser revogada. O conteúdo sobre LINK mencionado acima corresponde aos registros de propostas da época e não significa que os empréstimos estejam suspensos hoje. Fonte: fórum de governança da Aave, discussões sobre parâmetros de risco e liquidação de dívidas em 2022, verificadas em 19 de novembro. Aviso de risco: a governança histórica não constitui garantia de gestão de risco atual nem de solvência dos ativos. Esta publicação poderá receber recompensas de criação da plataforma.