$BTC
Saylor tem prejuízo não realizado de US$ 11 bilhões; MSTR cai 8%, enquanto o BTC cai apenas 3%
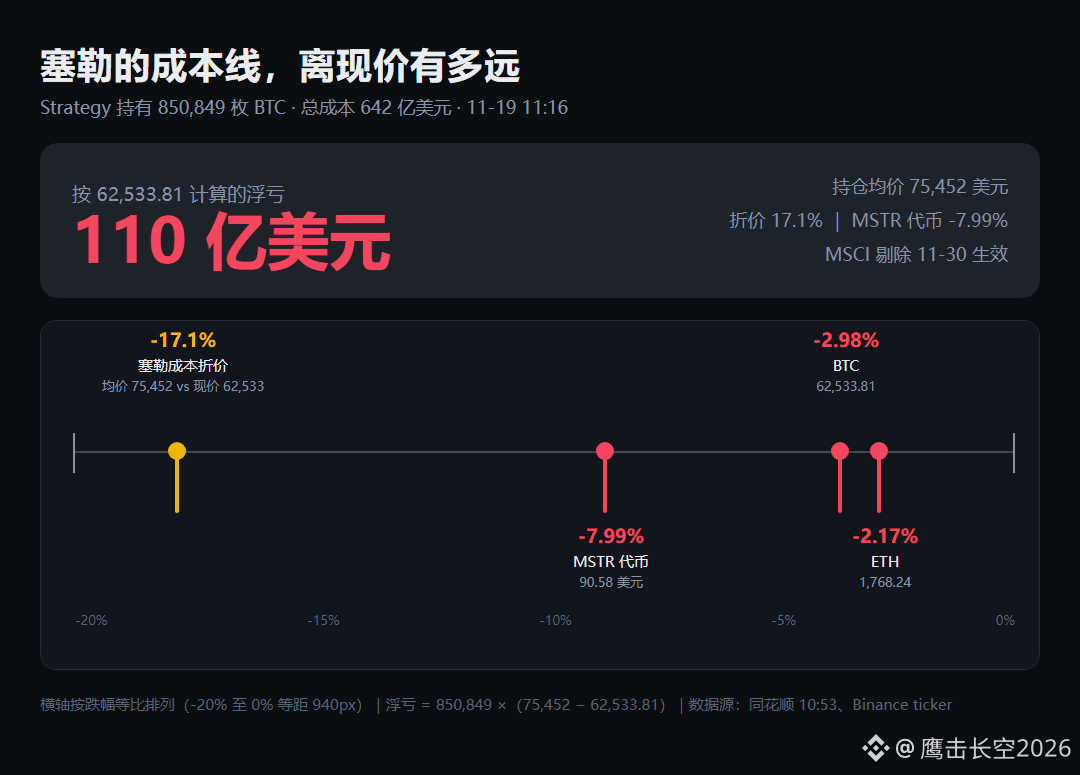
Saylor tem 850.849 BTC, com preço médio de compra de US$ 75.452 e custo total de US$ 64,2 bilhões. Ao preço atual de US$ 62.533,81, o prejuízo não realizado é de US$ 11 bilhões, um desconto de 17,1%.
Na mesma hora, o BTC caiu 2,98%, enquanto o token da MSTR caiu 7,99%, para US$ 90,58. Caiu mais de uma vez e meia mais rápido que o ativo subjacente.
A reportagem do Tonghuashun de hoje às 10h53 destacou esse número. Mas não são os US$ 11 bilhões que me chamam a atenção: é a estrutura de financiamento. O modelo da Strategy é, essencialmente, uma máquina movida por um prêmio: quando as ações são negociadas com prêmio em relação às reservas de BTC, a empresa emite novas ações para comprar mais BTC; a alta do BTC, por sua vez, impulsiona as ações, acelerando o ciclo. Foi assim que acumulou 850.849 BTC, enquanto continuava emitindo ações preferenciais STRC, com juros anuais de 10%.
Agora, o prêmio virou desconto. O custo é de US$ 75.452, e o preço do BTC está em US$ 62.533 — um desconto de 17,1%. Nesse cenário, emitir novas ações significa pura diluição; sem emitir, a empresa precisa aguentar os juros de 10% das ações preferenciais. Entre 9 e 15 de novembro, ele comprou mais 485 BTC, ao preço médio de US$ 68.887, já bem abaixo do custo médio.
Por isso, o papel dele mudou. Antes, era o maior comprador marginal do mercado; agora, é um potencial vendedor marginal. Não é um palpite meu: é o que a estrutura indica. Para pagar os juros, é preciso dinheiro, que só pode vir da venda de BTC ou de um novo financiamento.
Há ainda uma data que muitos ignoram: na revisão do índice de novembro, a MSCI já excluiu empresas não operacionais como Strategy e Metaplanet. A decisão entra em vigor em 30 de novembro. Os fundos passivos que acompanham o índice precisam vender antes disso — é uma pressão vendedora mecânica, sem componente emocional.
O que realmente quero dizer é isto: o prejuízo não realizado de US$ 11 bilhões não é um problema contábil, mas da cadeia de financiamento. Se o preço do BTC cair mais 10%, o prejuízo não realizado chegará a US$ 19 bilhões. Mas o verdadeiro ponto de risco é saber se ele conseguirá continuar obtendo crédito. Por isso, o que devemos acompanhar agora não é o gráfico de velas, mas se haverá um anúncio de venda de BTC perto de 30 de novembro.
O que ele vai fazer? A: vender BTC primeiro para pagar os juros; B: emitir mais ações e aguentar; C: resistir até o halving do ano que vem; D: isso não tem nada a ver com a minha posição, só me interessa o preço do BTC. Responda com uma letra.
#比特币 #微策略 #MSCI
Saylor tem prejuízo não realizado de US$ 11 bilhões; MSTR cai 8%, enquanto o BTC cai apenas 3%
Saylor tem 850.849 BTC, com preço médio de compra de US$ 75.452 e custo total de US$ 64,2 bilhões. Ao preço atual de US$ 62.533,81, o prejuízo não realizado é de US$ 11 bilhões, um desconto de 17,1%.
Na mesma hora, o BTC caiu 2,98%, enquanto o token da MSTR caiu 7,99%, para US$ 90,58. Caiu mais de uma vez e meia mais rápido que o ativo subjacente.
A reportagem do Tonghuashun de hoje às 10h53 destacou esse número. Mas não são os US$ 11 bilhões que me chamam a atenção: é a estrutura de financiamento. O modelo da Strategy é, essencialmente, uma máquina movida por um prêmio: quando as ações são negociadas com prêmio em relação às reservas de BTC, a empresa emite novas ações para comprar mais BTC; a alta do BTC, por sua vez, impulsiona as ações, acelerando o ciclo. Foi assim que acumulou 850.849 BTC, enquanto continuava emitindo ações preferenciais STRC, com juros anuais de 10%.
Agora, o prêmio virou desconto. O custo é de US$ 75.452, e o preço do BTC está em US$ 62.533 — um desconto de 17,1%. Nesse cenário, emitir novas ações significa pura diluição; sem emitir, a empresa precisa aguentar os juros de 10% das ações preferenciais. Entre 9 e 15 de novembro, ele comprou mais 485 BTC, ao preço médio de US$ 68.887, já bem abaixo do custo médio.
Por isso, o papel dele mudou. Antes, era o maior comprador marginal do mercado; agora, é um potencial vendedor marginal. Não é um palpite meu: é o que a estrutura indica. Para pagar os juros, é preciso dinheiro, que só pode vir da venda de BTC ou de um novo financiamento.
Há ainda uma data que muitos ignoram: na revisão do índice de novembro, a MSCI já excluiu empresas não operacionais como Strategy e Metaplanet. A decisão entra em vigor em 30 de novembro. Os fundos passivos que acompanham o índice precisam vender antes disso — é uma pressão vendedora mecânica, sem componente emocional.
O que realmente quero dizer é isto: o prejuízo não realizado de US$ 11 bilhões não é um problema contábil, mas da cadeia de financiamento. Se o preço do BTC cair mais 10%, o prejuízo não realizado chegará a US$ 19 bilhões. Mas o verdadeiro ponto de risco é saber se ele conseguirá continuar obtendo crédito. Por isso, o que devemos acompanhar agora não é o gráfico de velas, mas se haverá um anúncio de venda de BTC perto de 30 de novembro.
O que ele vai fazer? A: vender BTC primeiro para pagar os juros; B: emitir mais ações e aguentar; C: resistir até o halving do ano que vem; D: isso não tem nada a ver com a minha posição, só me interessa o preço do BTC. Responda com uma letra.
#比特币 #微策略 #MSCI